Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Wir ziehen mit dem Projekt
betriebswirtschaftliche-steuerlehre.de um.
Sind Sie am Kauf der Domain
betriebswirtschaftliche-steuerlehre.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Wie lange AfA Abschreibung?
Die AfA Abschreibungsdauer hängt von der Art des Wirtschaftsguts ab. Für Gebäude beträgt die AfA Abschreibungsdauer in der Regel 50 Jahre, für geringwertige Wirtschaftsgüter kann sie jedoch auch kürzer sein. Die genaue Abschreibungsdauer wird durch die Nutzungsdauer des Wirtschaftsguts bestimmt, die vom Gesetzgeber festgelegt wird. Es ist wichtig, die AfA Abschreibungsdauer korrekt zu berechnen, um die steuerlichen Vorteile optimal nutzen zu können. Es empfiehlt sich daher, einen Steuerberater oder Buchhalter zu konsultieren, um sicherzustellen, dass die AfA Abschreibung korrekt durchgeführt wird. **
Was ist die AFA-Abschreibung?
Die AFA-Abschreibung steht für "Absetzung für Abnutzung" und ist eine Methode zur steuerlichen Abschreibung von Anlagegütern. Dabei wird der Wertverlust eines Anlageguts über die Nutzungsdauer hinweg gleichmäßig auf die einzelnen Jahre verteilt. Die AFA-Abschreibung ermöglicht es Unternehmen, den Wertverlust ihrer Anlagegüter steuerlich geltend zu machen und somit ihre Steuerlast zu reduzieren. **

Ähnliche Suchbegriffe für AfA-Tabelle
Top-Angebote
Produkte zum Begriff AfA-Tabelle:
-
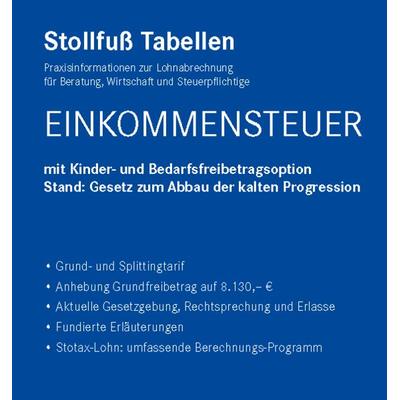
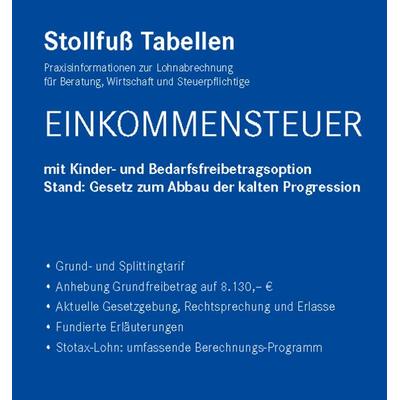
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bigjigs Tabelle PuppetBigjigs Table Top Theatre Es ist Showtime! Mit dem Bigjigs Toys Showtime Puppentheater können kleine Puppenspieler ihre eigene, preisgekrönte Aufführung inszenieren. Mit diesem entzückenden Puppentheater aus Holz wird jede Aufführung zum Publikumsliebling. Unser meistverkauftes Puppentheaterspielzeug ist grosszügig bemessen, sodass Kinder hinter der Bühne sitzen und ihre eigene Show inszenieren können. Es ist klein genug, um auf einen Tisch gestellt zu werden. Der Holzrahmen ist aus hochwertigen, nachhaltigen Materialien gefertigt und wird mit roten Vorhängen mit Seideneffekt und einer Kreidetafel geliefert, um die Zuschauer über die nächste Aufführungszeit zu informieren. Fördert fantasievolle Solo- und Gruppenrollenspiele. Fügen Sie einfach eine beliebige Anzahl von Fingerpuppen aus dem Bigjigs Toys Puppentheater-Sortiment hinzu, und die Bühne ist bereit für Kreativität. Entspricht den geltenden europäischen Sicherheitsnormen. Erfordert die Montage durch einen Erwachsenen.35,29 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie lange kann man AfA Abschreibung?
Die Abschreibungsdauer für Anlagegüter hängt von verschiedenen Faktoren ab, wie zum Beispiel der Nutzungsdauer des Wirtschaftsguts. Diese wird in der Regel anhand von branchenüblichen Standards oder Herstellerangaben festgelegt. Für Gebäude beträgt die Abschreibungsdauer in der Regel 50 Jahre, für Maschinen und Anlagen kann sie zwischen 5 und 15 Jahren liegen. Es ist wichtig, die Abschreibungsdauer korrekt zu berechnen, da dies Auswirkungen auf die Gewinn- und Verlustrechnung sowie die Steuerlast des Unternehmens hat. Es ist ratsam, sich von einem Steuerberater oder einem Fachexperten beraten zu lassen, um sicherzustellen, dass die Abschreibungsdauer korrekt festgelegt wird und alle steuerlichen Vorteile genutzt werden können. **
-
Welcher AfA Satz ist steuerlich für die degressive Abschreibung anzuwenden?
Welcher AfA Satz ist steuerlich für die degressive Abschreibung anzuwenden? Dies hängt von der gewählten Methode der degressiven Abschreibung ab, da es verschiedene Sätze gibt, die angewendet werden können. In Deutschland beträgt der AfA Satz für die degressive Abschreibung in der Regel das Zweifache des linearen AfA Satzes. Es ist wichtig, die steuerlichen Vorschriften und Regelungen zu beachten, um den korrekten AfA Satz für die degressive Abschreibung festzulegen. Es empfiehlt sich daher, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass die Abschreibung korrekt durchgeführt wird. **
-
Afa oder Jobcenter?
Die Entscheidung zwischen Afa (Arbeitsförderungsgesetz) und Jobcenter hängt von der individuellen Situation ab. Die Afa ist zuständig für die Vermittlung von Arbeitslosen und die Förderung von Weiterbildungsmaßnahmen. Das Jobcenter ist für die Betreuung von Arbeitslosengeld II-Empfängern zuständig und bietet Unterstützung bei der Jobsuche und der Sicherung des Lebensunterhalts. **
-
Wie funktioniert die AfA?
Die AfA (Absetzung für Abnutzung) ist ein steuerlicher Begriff, der die Abschreibung von Anlagevermögen beschreibt. Unternehmen können die AfA nutzen, um den Wertverlust ihrer Anlagegüter über die Nutzungsdauer steuerlich geltend zu machen. Die AfA wird in der Regel auf Basis der Anschaffungskosten und der Nutzungsdauer des Wirtschaftsguts berechnet. Es gibt verschiedene AfA-Methoden wie die lineare Abschreibung oder die degressive Abschreibung. Die AfA ermöglicht es Unternehmen, ihre steuerliche Belastung zu reduzieren und die tatsächlichen Kosten der Nutzung von Anlagevermögen angemessen zu berücksichtigen. **
Was ist AfA Bemessungsgrundlage?
Was ist AfA Bemessungsgrundlage? Die AfA Bemessungsgrundlage bezieht sich auf den Wert eines Wirtschaftsguts, auf den die Abschreibungsbeträge berechnet werden. Dieser Wert wird in der Regel durch den Anschaffungs- oder Herstellungskosten des Wirtschaftsguts bestimmt. Die AfA Bemessungsgrundlage ist somit die Grundlage für die Berechnung der Abschreibungsbeträge, die im Rahmen der Abschreibungsmethoden wie der linearen oder degressiven Abschreibung angewendet werden. Eine genaue Festlegung der AfA Bemessungsgrundlage ist wichtig, um die Abschreibungskosten korrekt zu ermitteln und steuerlich geltend zu machen. **
Was bedeutet "afa bwr"?
"afa bwr" ist eine Abkürzung für "auf jeden Fall, aber ohne Risiko". Es wird oft verwendet, um Zustimmung oder Einverständnis auszudrücken, jedoch mit dem Zusatz, dass man kein Risiko eingehen möchte. **
Top-Angebote
Produkte zum Begriff AfA-Tabelle:
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie lange AfA Abschreibung?
Die AfA Abschreibungsdauer hängt von der Art des Wirtschaftsguts ab. Für Gebäude beträgt die AfA Abschreibungsdauer in der Regel 50 Jahre, für geringwertige Wirtschaftsgüter kann sie jedoch auch kürzer sein. Die genaue Abschreibungsdauer wird durch die Nutzungsdauer des Wirtschaftsguts bestimmt, die vom Gesetzgeber festgelegt wird. Es ist wichtig, die AfA Abschreibungsdauer korrekt zu berechnen, um die steuerlichen Vorteile optimal nutzen zu können. Es empfiehlt sich daher, einen Steuerberater oder Buchhalter zu konsultieren, um sicherzustellen, dass die AfA Abschreibung korrekt durchgeführt wird. **
-
Was ist die AFA-Abschreibung?
Die AFA-Abschreibung steht für "Absetzung für Abnutzung" und ist eine Methode zur steuerlichen Abschreibung von Anlagegütern. Dabei wird der Wertverlust eines Anlageguts über die Nutzungsdauer hinweg gleichmäßig auf die einzelnen Jahre verteilt. Die AFA-Abschreibung ermöglicht es Unternehmen, den Wertverlust ihrer Anlagegüter steuerlich geltend zu machen und somit ihre Steuerlast zu reduzieren. **
-
Wie lange kann man AfA Abschreibung?
Die Abschreibungsdauer für Anlagegüter hängt von verschiedenen Faktoren ab, wie zum Beispiel der Nutzungsdauer des Wirtschaftsguts. Diese wird in der Regel anhand von branchenüblichen Standards oder Herstellerangaben festgelegt. Für Gebäude beträgt die Abschreibungsdauer in der Regel 50 Jahre, für Maschinen und Anlagen kann sie zwischen 5 und 15 Jahren liegen. Es ist wichtig, die Abschreibungsdauer korrekt zu berechnen, da dies Auswirkungen auf die Gewinn- und Verlustrechnung sowie die Steuerlast des Unternehmens hat. Es ist ratsam, sich von einem Steuerberater oder einem Fachexperten beraten zu lassen, um sicherzustellen, dass die Abschreibungsdauer korrekt festgelegt wird und alle steuerlichen Vorteile genutzt werden können. **
-
Welcher AfA Satz ist steuerlich für die degressive Abschreibung anzuwenden?
Welcher AfA Satz ist steuerlich für die degressive Abschreibung anzuwenden? Dies hängt von der gewählten Methode der degressiven Abschreibung ab, da es verschiedene Sätze gibt, die angewendet werden können. In Deutschland beträgt der AfA Satz für die degressive Abschreibung in der Regel das Zweifache des linearen AfA Satzes. Es ist wichtig, die steuerlichen Vorschriften und Regelungen zu beachten, um den korrekten AfA Satz für die degressive Abschreibung festzulegen. Es empfiehlt sich daher, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass die Abschreibung korrekt durchgeführt wird. **
Ähnliche Suchbegriffe für AfA-Tabelle
-
Bigjigs Tabelle PuppetBigjigs Table Top Theatre Es ist Showtime! Mit dem Bigjigs Toys Showtime Puppentheater können kleine Puppenspieler ihre eigene, preisgekrönte Aufführung inszenieren. Mit diesem entzückenden Puppentheater aus Holz wird jede Aufführung zum Publikumsliebling. Unser meistverkauftes Puppentheaterspielzeug ist grosszügig bemessen, sodass Kinder hinter der Bühne sitzen und ihre eigene Show inszenieren können. Es ist klein genug, um auf einen Tisch gestellt zu werden. Der Holzrahmen ist aus hochwertigen, nachhaltigen Materialien gefertigt und wird mit roten Vorhängen mit Seideneffekt und einer Kreidetafel geliefert, um die Zuschauer über die nächste Aufführungszeit zu informieren. Fördert fantasievolle Solo- und Gruppenrollenspiele. Fügen Sie einfach eine beliebige Anzahl von Fingerpuppen aus dem Bigjigs Toys Puppentheater-Sortiment hinzu, und die Bühne ist bereit für Kreativität. Entspricht den geltenden europäischen Sicherheitsnormen. Erfordert die Montage durch einen Erwachsenen.35,29 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
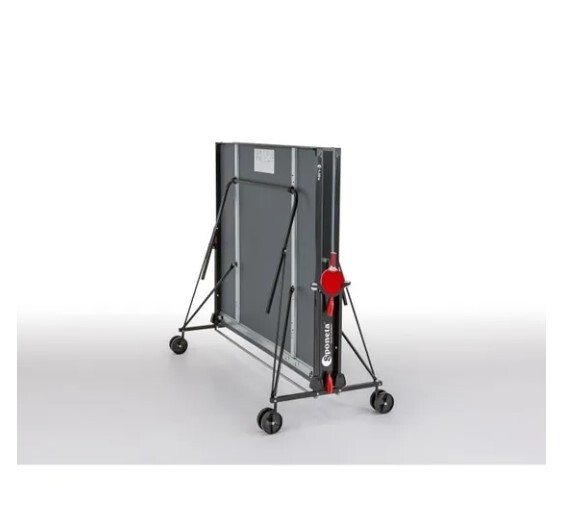
Sponeta - Tabelle Tabelle - Kompakte Tischtene -Tisch - externe Verwendung - Grau und SchwarzSPONETA Tischtennisplatte kompakt - Für den Außenbereich - Rundrohre aus lackiertem Stahl (25 mm Durchmesser) - Korrosionsschutzbehandlung - Melaminplatte - Rahmen: 36 mm - 4 doppelte Räder, davon 2 multidirektionale Räder - Farben: Grau und Schwarz - Lieferung mit einem Netz aus Polyethylen.538,17 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Afa oder Jobcenter?
Die Entscheidung zwischen Afa (Arbeitsförderungsgesetz) und Jobcenter hängt von der individuellen Situation ab. Die Afa ist zuständig für die Vermittlung von Arbeitslosen und die Förderung von Weiterbildungsmaßnahmen. Das Jobcenter ist für die Betreuung von Arbeitslosengeld II-Empfängern zuständig und bietet Unterstützung bei der Jobsuche und der Sicherung des Lebensunterhalts. **
-
Wie funktioniert die AfA?
Die AfA (Absetzung für Abnutzung) ist ein steuerlicher Begriff, der die Abschreibung von Anlagevermögen beschreibt. Unternehmen können die AfA nutzen, um den Wertverlust ihrer Anlagegüter über die Nutzungsdauer steuerlich geltend zu machen. Die AfA wird in der Regel auf Basis der Anschaffungskosten und der Nutzungsdauer des Wirtschaftsguts berechnet. Es gibt verschiedene AfA-Methoden wie die lineare Abschreibung oder die degressive Abschreibung. Die AfA ermöglicht es Unternehmen, ihre steuerliche Belastung zu reduzieren und die tatsächlichen Kosten der Nutzung von Anlagevermögen angemessen zu berücksichtigen. **
-
Was ist AfA Bemessungsgrundlage?
Was ist AfA Bemessungsgrundlage? Die AfA Bemessungsgrundlage bezieht sich auf den Wert eines Wirtschaftsguts, auf den die Abschreibungsbeträge berechnet werden. Dieser Wert wird in der Regel durch den Anschaffungs- oder Herstellungskosten des Wirtschaftsguts bestimmt. Die AfA Bemessungsgrundlage ist somit die Grundlage für die Berechnung der Abschreibungsbeträge, die im Rahmen der Abschreibungsmethoden wie der linearen oder degressiven Abschreibung angewendet werden. Eine genaue Festlegung der AfA Bemessungsgrundlage ist wichtig, um die Abschreibungskosten korrekt zu ermitteln und steuerlich geltend zu machen. **
-
Was bedeutet "afa bwr"?
"afa bwr" ist eine Abkürzung für "auf jeden Fall, aber ohne Risiko". Es wird oft verwendet, um Zustimmung oder Einverständnis auszudrücken, jedoch mit dem Zusatz, dass man kein Risiko eingehen möchte. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.