Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Wir ziehen mit dem Projekt
betriebswirtschaftliche-steuerlehre.de um.
Sind Sie am Kauf der Domain
betriebswirtschaftliche-steuerlehre.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Wie bekommt man von Vodafone ein gutes Angebot zur Vertragsverlängerung im Mobilfunk?
Um ein gutes Angebot zur Vertragsverlängerung bei Vodafone zu erhalten, empfehle ich, zunächst den aktuellen Markt zu recherchieren und die Preise anderer Anbieter zu vergleichen. Anschließend kann man den Kundenservice von Vodafone kontaktieren und auf die gefundenen Angebote verweisen, um zu verhandeln und ein besseres Angebot zu erhalten. Es ist auch möglich, auf Sonderaktionen oder Rabatte hinzuweisen, die von Vodafone angeboten werden, um den Vertrag zu verlängern. **
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
Ähnliche Suchbegriffe für Mobilfunk-Angebot
Top-Angebote
Produkte zum Begriff Mobilfunk-Angebot:
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie funktioniert Mobilfunk?
Mobilfunk basiert auf der Übertragung von elektromagnetischen Wellen, die von Mobilfunkmasten ausgesendet werden. Diese Wellen werden von Mobiltelefonen empfangen und in Sprache oder Daten umgewandelt. Die Informationen werden dann über das Mobilfunknetz an den gewünschten Empfänger übertragen. **
-
Geht das Mobilfunk?
Ja, Mobilfunk ist eine Technologie, die es ermöglicht, drahtlos über das Mobilfunknetz zu telefonieren, SMS zu versenden und mobile Daten zu nutzen. Es ist in den meisten Ländern verfügbar und wird von verschiedenen Mobilfunkanbietern angeboten. Um Mobilfunk nutzen zu können, benötigt man ein Mobiltelefon oder Smartphone mit einer SIM-Karte eines Mobilfunkanbieters. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Was ist der Unterschied zwischen einem Mobilfunk-Hauptanbieter und einem Mobilfunk-Discounter?
Ein Mobilfunk-Hauptanbieter ist in der Regel ein großer Telekommunikationskonzern, der ein eigenes Netz betreibt und eine breite Palette an Mobilfunkdiensten anbietet. Ein Mobilfunk-Discounter hingegen ist ein Anbieter, der keine eigene Infrastruktur besitzt, sondern die Dienste eines Hauptanbieters nutzt und diese zu günstigeren Preisen weiterverkauft. Discounter bieten oft Tarife ohne Vertragsbindung und mit flexiblen Laufzeiten an. **
Welche Frequenz hat Mobilfunk?
Welche Frequenz hat Mobilfunk? Mobilfunknetze nutzen eine Vielzahl von Frequenzen, darunter die GSM-Bänder bei 900 MHz und 1800 MHz, die UMTS-Bänder bei 2100 MHz und die LTE-Bänder bei 800 MHz, 1800 MHz und 2600 MHz. In Zukunft werden auch 5G-Frequenzen im Bereich von 3,4 GHz bis 3,8 GHz genutzt. Die genaue Frequenz hängt vom jeweiligen Mobilfunkstandard und der Region ab, in der das Mobilfunknetz betrieben wird. Insgesamt werden verschiedene Frequenzen genutzt, um eine breite Abdeckung und hohe Datenübertragungsraten zu gewährleisten. **
Was bedeutet H+ Mobilfunk?
H+ Mobilfunk steht für die Mobilfunktechnologie HSPA+ (High Speed Packet Access Plus), die eine Weiterentwicklung von HSPA ist. Diese Technologie ermöglicht schnellere Datenübertragungsraten im Mobilfunknetz und eine bessere Netzabdeckung. H+ Mobilfunk wird oft als 4G-Technologie betrachtet, obwohl es technisch gesehen eine Weiterentwicklung von 3G ist. Mit H+ Mobilfunk können Nutzer von Smartphones und anderen mobilen Geräten schneller im Internet surfen, Videos streamen und Dateien herunterladen. In einigen Regionen wird H+ Mobilfunk bereits durch die schnellere LTE-Technologie ersetzt. **
Top-Angebote
Produkte zum Begriff Mobilfunk-Angebot:
-
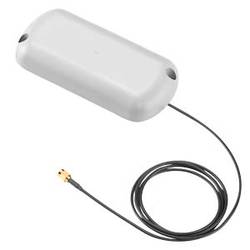
Siemens 6NH98701AA00 Mobilfunk-AntenneANT794-3M Mobilfunkantenne für 2G, GSM Netze, Flachantenne für 900/1800/ 1900MHz, witterungsbeständig für Innen- und Außenbereich, 1,2 m Anschlusskabel fest mit der Antenne verbunden, SMA-Stecker, inkl. Montage-Klebeband. SCALANCEAntenneAntenne ANT794-3MEinsatz für Router, Modems und Kommunikationsprozessoren für die Mobilfunkstandards GSM (2G), UMTS (3G), LTE (4G). Applikationsbeispiele: - Telecontrol-Anwendungen, z. B. im Umfeld von Wasser- und Abwasseranlagen sowie Öl- und Gas-Applikationen, Anwendungen im Bahnumfeld oder bei Public Transportation. - Teleservice-Anwendungen, z. B. im Maschinenbau. - Weitere Anwendungen, z. B. Automatisierung von Energieverteilnetzen (Smart Grid), Videoüberwachung.- Höhere Zuverlässigkeitvon Funkverbindungen durch Optimierung von Empfang und Abstrahlung der Signale. - Kostengünstige Verbindung zu Geräten in abgelegener, schwer zugänglicher oder aggressiver Umgebung. - Aufbau einer zuverlässigen Mobilfunk-Infrastruktur durch abgesetzte Antennen, auch wenn die Mobilfunkgeräte z. B. im Schaltschrank eingebaut sind.90,56 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Siemens 6GK58966MH000AA0 Mobilfunk-AntenneANT896-6MH Mobilfunkantenne für GSM (2G), UMTS (3G) und LTE (4G) Netze, für Bahnapplikationen geeignet, omnidirektionale Charakteristik, inkl. N-Connect female Asnchluß, 5/6 dBi, IP69K (-40...+85°C), Länderzulassungen beachten, Montage auf Fahrzeugdach, Kompaktanleitung auf Papier deutsch/englisch, Lieferumfang: 1x ANT 896-6MH,. SCALANCEAntenneAntenne ANT896-6MHEinsatz für Router, Modems und Kommunikationsprozessoren für die Mobilfunkstandards GSM (2G), UMTS (3G), LTE (4G). Besonders gut geeignet für den Einsatz im Bahnumfeld. Applikationsbeispiele: - Telecontrol-Anwendungenin Bahnapplikationen. - Teleservice-Anwendungen, z. B. im Maschinenbau. - Weitere Anwendungen, z. B.Videoüberwachung in Zügen.- Höhere Zuverlässigkeit von Funkverbindungen durch Optimierung von Empfang und Abstrahlung der Signale. - Kostengünstige Verbindung zu Geräten in abgelegener, schwer zugänglicher oder aggressiver Umgebung. - Aufbau einer zuverlässigen Mobilfunk-Infrastruktur durch abgesetzte Antennen, auch wenn die Mobilfunkgeräte z. B. im Schaltschrank eingebaut sind.439,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie bekommt man von Vodafone ein gutes Angebot zur Vertragsverlängerung im Mobilfunk?
Um ein gutes Angebot zur Vertragsverlängerung bei Vodafone zu erhalten, empfehle ich, zunächst den aktuellen Markt zu recherchieren und die Preise anderer Anbieter zu vergleichen. Anschließend kann man den Kundenservice von Vodafone kontaktieren und auf die gefundenen Angebote verweisen, um zu verhandeln und ein besseres Angebot zu erhalten. Es ist auch möglich, auf Sonderaktionen oder Rabatte hinzuweisen, die von Vodafone angeboten werden, um den Vertrag zu verlängern. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Wie funktioniert Mobilfunk?
Mobilfunk basiert auf der Übertragung von elektromagnetischen Wellen, die von Mobilfunkmasten ausgesendet werden. Diese Wellen werden von Mobiltelefonen empfangen und in Sprache oder Daten umgewandelt. Die Informationen werden dann über das Mobilfunknetz an den gewünschten Empfänger übertragen. **
-
Geht das Mobilfunk?
Ja, Mobilfunk ist eine Technologie, die es ermöglicht, drahtlos über das Mobilfunknetz zu telefonieren, SMS zu versenden und mobile Daten zu nutzen. Es ist in den meisten Ländern verfügbar und wird von verschiedenen Mobilfunkanbietern angeboten. Um Mobilfunk nutzen zu können, benötigt man ein Mobiltelefon oder Smartphone mit einer SIM-Karte eines Mobilfunkanbieters. **
Ähnliche Suchbegriffe für Mobilfunk-Angebot
-
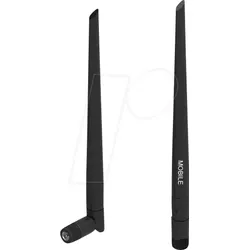
TEL PR1US440 - Antenne, Mobilfunk, SMAMobile SMA-Antenne Frequenzbereich: 698 ~ 960, 1710 ~ 2690 MHz Polarisation: Linear (vertikal) Verstärkung: 4.0 dBi VSWR: 3.0 Impedanz: 50 O Steckertyp: SMA-Stecker Betriebstemperatur: -40 °C ~ +85 °C Schutzart: IP33 Kompatible Produkte: RUT200 RUT241 RUT901 RUT951 RUT956 TCR100 RUT360 RUTX09 RUTX11 RUTX12 RUTX14 RUTXR1 TRB140 TRB141 TRB142 TRB143 TRB145 TRB245 TRB255 TRM240 TRM2506,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Was ist der Unterschied zwischen einem Mobilfunk-Hauptanbieter und einem Mobilfunk-Discounter?
Ein Mobilfunk-Hauptanbieter ist in der Regel ein großer Telekommunikationskonzern, der ein eigenes Netz betreibt und eine breite Palette an Mobilfunkdiensten anbietet. Ein Mobilfunk-Discounter hingegen ist ein Anbieter, der keine eigene Infrastruktur besitzt, sondern die Dienste eines Hauptanbieters nutzt und diese zu günstigeren Preisen weiterverkauft. Discounter bieten oft Tarife ohne Vertragsbindung und mit flexiblen Laufzeiten an. **
-
Welche Frequenz hat Mobilfunk?
Welche Frequenz hat Mobilfunk? Mobilfunknetze nutzen eine Vielzahl von Frequenzen, darunter die GSM-Bänder bei 900 MHz und 1800 MHz, die UMTS-Bänder bei 2100 MHz und die LTE-Bänder bei 800 MHz, 1800 MHz und 2600 MHz. In Zukunft werden auch 5G-Frequenzen im Bereich von 3,4 GHz bis 3,8 GHz genutzt. Die genaue Frequenz hängt vom jeweiligen Mobilfunkstandard und der Region ab, in der das Mobilfunknetz betrieben wird. Insgesamt werden verschiedene Frequenzen genutzt, um eine breite Abdeckung und hohe Datenübertragungsraten zu gewährleisten. **
-
Was bedeutet H+ Mobilfunk?
H+ Mobilfunk steht für die Mobilfunktechnologie HSPA+ (High Speed Packet Access Plus), die eine Weiterentwicklung von HSPA ist. Diese Technologie ermöglicht schnellere Datenübertragungsraten im Mobilfunknetz und eine bessere Netzabdeckung. H+ Mobilfunk wird oft als 4G-Technologie betrachtet, obwohl es technisch gesehen eine Weiterentwicklung von 3G ist. Mit H+ Mobilfunk können Nutzer von Smartphones und anderen mobilen Geräten schneller im Internet surfen, Videos streamen und Dateien herunterladen. In einigen Regionen wird H+ Mobilfunk bereits durch die schnellere LTE-Technologie ersetzt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.