Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Wir ziehen mit dem Projekt
betriebswirtschaftliche-steuerlehre.de um.
Sind Sie am Kauf der Domain
betriebswirtschaftliche-steuerlehre.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Warum wird die prokaryotische mRNA nicht prozessiert?
Die prokaryotische mRNA wird nicht prozessiert, da Prokaryoten keinen Zellkern besitzen, in dem die Prozessierung stattfinden könnte. Stattdessen wird die mRNA direkt nach der Transkription vom Ribosom gebunden und die Translation beginnt unmittelbar. Prokaryoten haben auch keine Introns in ihren Genen, die entfernt werden müssten, was einen weiteren Prozessierungsschritt überflüssig macht. Die schnelle Verfügbarkeit der mRNA ermöglicht es den Prokaryoten, Proteine effizient und schnell zu produzieren, was in ihrem schnellen Wachstum und ihrer Anpassungsfähigkeit von Vorteil ist. **
Ist Wasser nass oder macht Wasser nass?
Die Frage, ob Wasser nass ist oder ob es etwas nass macht, ist eine interessante philosophische Frage. Einige argumentieren, dass Wasser an sich nicht nass ist, sondern dass es andere Dinge nass macht, wenn es mit ihnen in Kontakt kommt. Andererseits könnte man auch sagen, dass Wasser selbst nass ist, da es aus Molekülen besteht, die sich gegenseitig umgeben und somit eine nasse Substanz bilden. Letztendlich hängt die Antwort auf diese Frage von der Definition von "nass" ab und wie man Wasser in Bezug darauf betrachtet. Was denkst du darüber? **

Ähnliche Suchbegriffe für Nass-Prozessiert
Top-Angebote
Produkte zum Begriff Nass-Prozessiert:
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Wie kann die Nass-in-Nass-Technik erfolgreich angewendet werden? Was sind die wichtigsten Techniken für die Nass-in-Nass-Malerei?
Die Nass-in-Nass-Technik erfordert die Verwendung von feuchter Farbe auf feuchtem Untergrund, um weiche Übergänge zu erzielen. Wichtig ist es, schnell und spontan zu arbeiten, da die Farben schnell trocknen. Die wichtigsten Techniken sind das Mischen von Farben auf der Leinwand, das Verwischen von Farben mit einem Pinsel oder Schwamm und das Schaben oder Kratzen von Farben, um interessante Texturen zu erzeugen. **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
Werden Vögel nass?
Ja, Vögel können nass werden, wenn sie in den Regen geraten oder in Wasser schwimmen. Allerdings haben viele Vogelarten spezielle Federn, die wasserabweisend sind und sie vor dem Durchnässen schützen. Nachdem sie nass geworden sind, schütteln sie sich oft, um das Wasser aus den Federn zu entfernen und trocknen dann schnell wieder. **
Top-Angebote
Produkte zum Begriff Nass-Prozessiert:
-
Livoo, Industriestaubsauger, Nass-/Trockensauger (Nass-Trockensauger)Edelstahlbehälter mit einem nützlichen Fassungsvermögen von 23 L. Er enthält einen 1,8 m langen Saugschlauch und ein teleskopierbares Edelstahlrohr. Das praktische Öffnungssystem verfügt über einen Haken zum einfachen Entleeren und zur Abfallentsorgung. Es hat eine Reinigungsfilterfunktion mit einem Schalter und einem 4,5 m langen Kabel. Die doppelt positionierbare Bodendüse ist für harte Böden und Teppiche geeignet. Die Basis ist mit fünf multidirektionalen Rädern und einem integrierten Zubehörfach ausgestattet. Geliefert wird er mit einem HEPA-Filter, einem Schwammfilter für die Wassersaugung, zwei Papiertüten für feinen Staub und zwei Saugdüsen.138,12 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum wird die prokaryotische mRNA nicht prozessiert?
Die prokaryotische mRNA wird nicht prozessiert, da Prokaryoten keinen Zellkern besitzen, in dem die Prozessierung stattfinden könnte. Stattdessen wird die mRNA direkt nach der Transkription vom Ribosom gebunden und die Translation beginnt unmittelbar. Prokaryoten haben auch keine Introns in ihren Genen, die entfernt werden müssten, was einen weiteren Prozessierungsschritt überflüssig macht. Die schnelle Verfügbarkeit der mRNA ermöglicht es den Prokaryoten, Proteine effizient und schnell zu produzieren, was in ihrem schnellen Wachstum und ihrer Anpassungsfähigkeit von Vorteil ist. **
-
Ist Wasser nass oder macht Wasser nass?
Die Frage, ob Wasser nass ist oder ob es etwas nass macht, ist eine interessante philosophische Frage. Einige argumentieren, dass Wasser an sich nicht nass ist, sondern dass es andere Dinge nass macht, wenn es mit ihnen in Kontakt kommt. Andererseits könnte man auch sagen, dass Wasser selbst nass ist, da es aus Molekülen besteht, die sich gegenseitig umgeben und somit eine nasse Substanz bilden. Letztendlich hängt die Antwort auf diese Frage von der Definition von "nass" ab und wie man Wasser in Bezug darauf betrachtet. Was denkst du darüber? **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
Ähnliche Suchbegriffe für Nass-Prozessiert
-
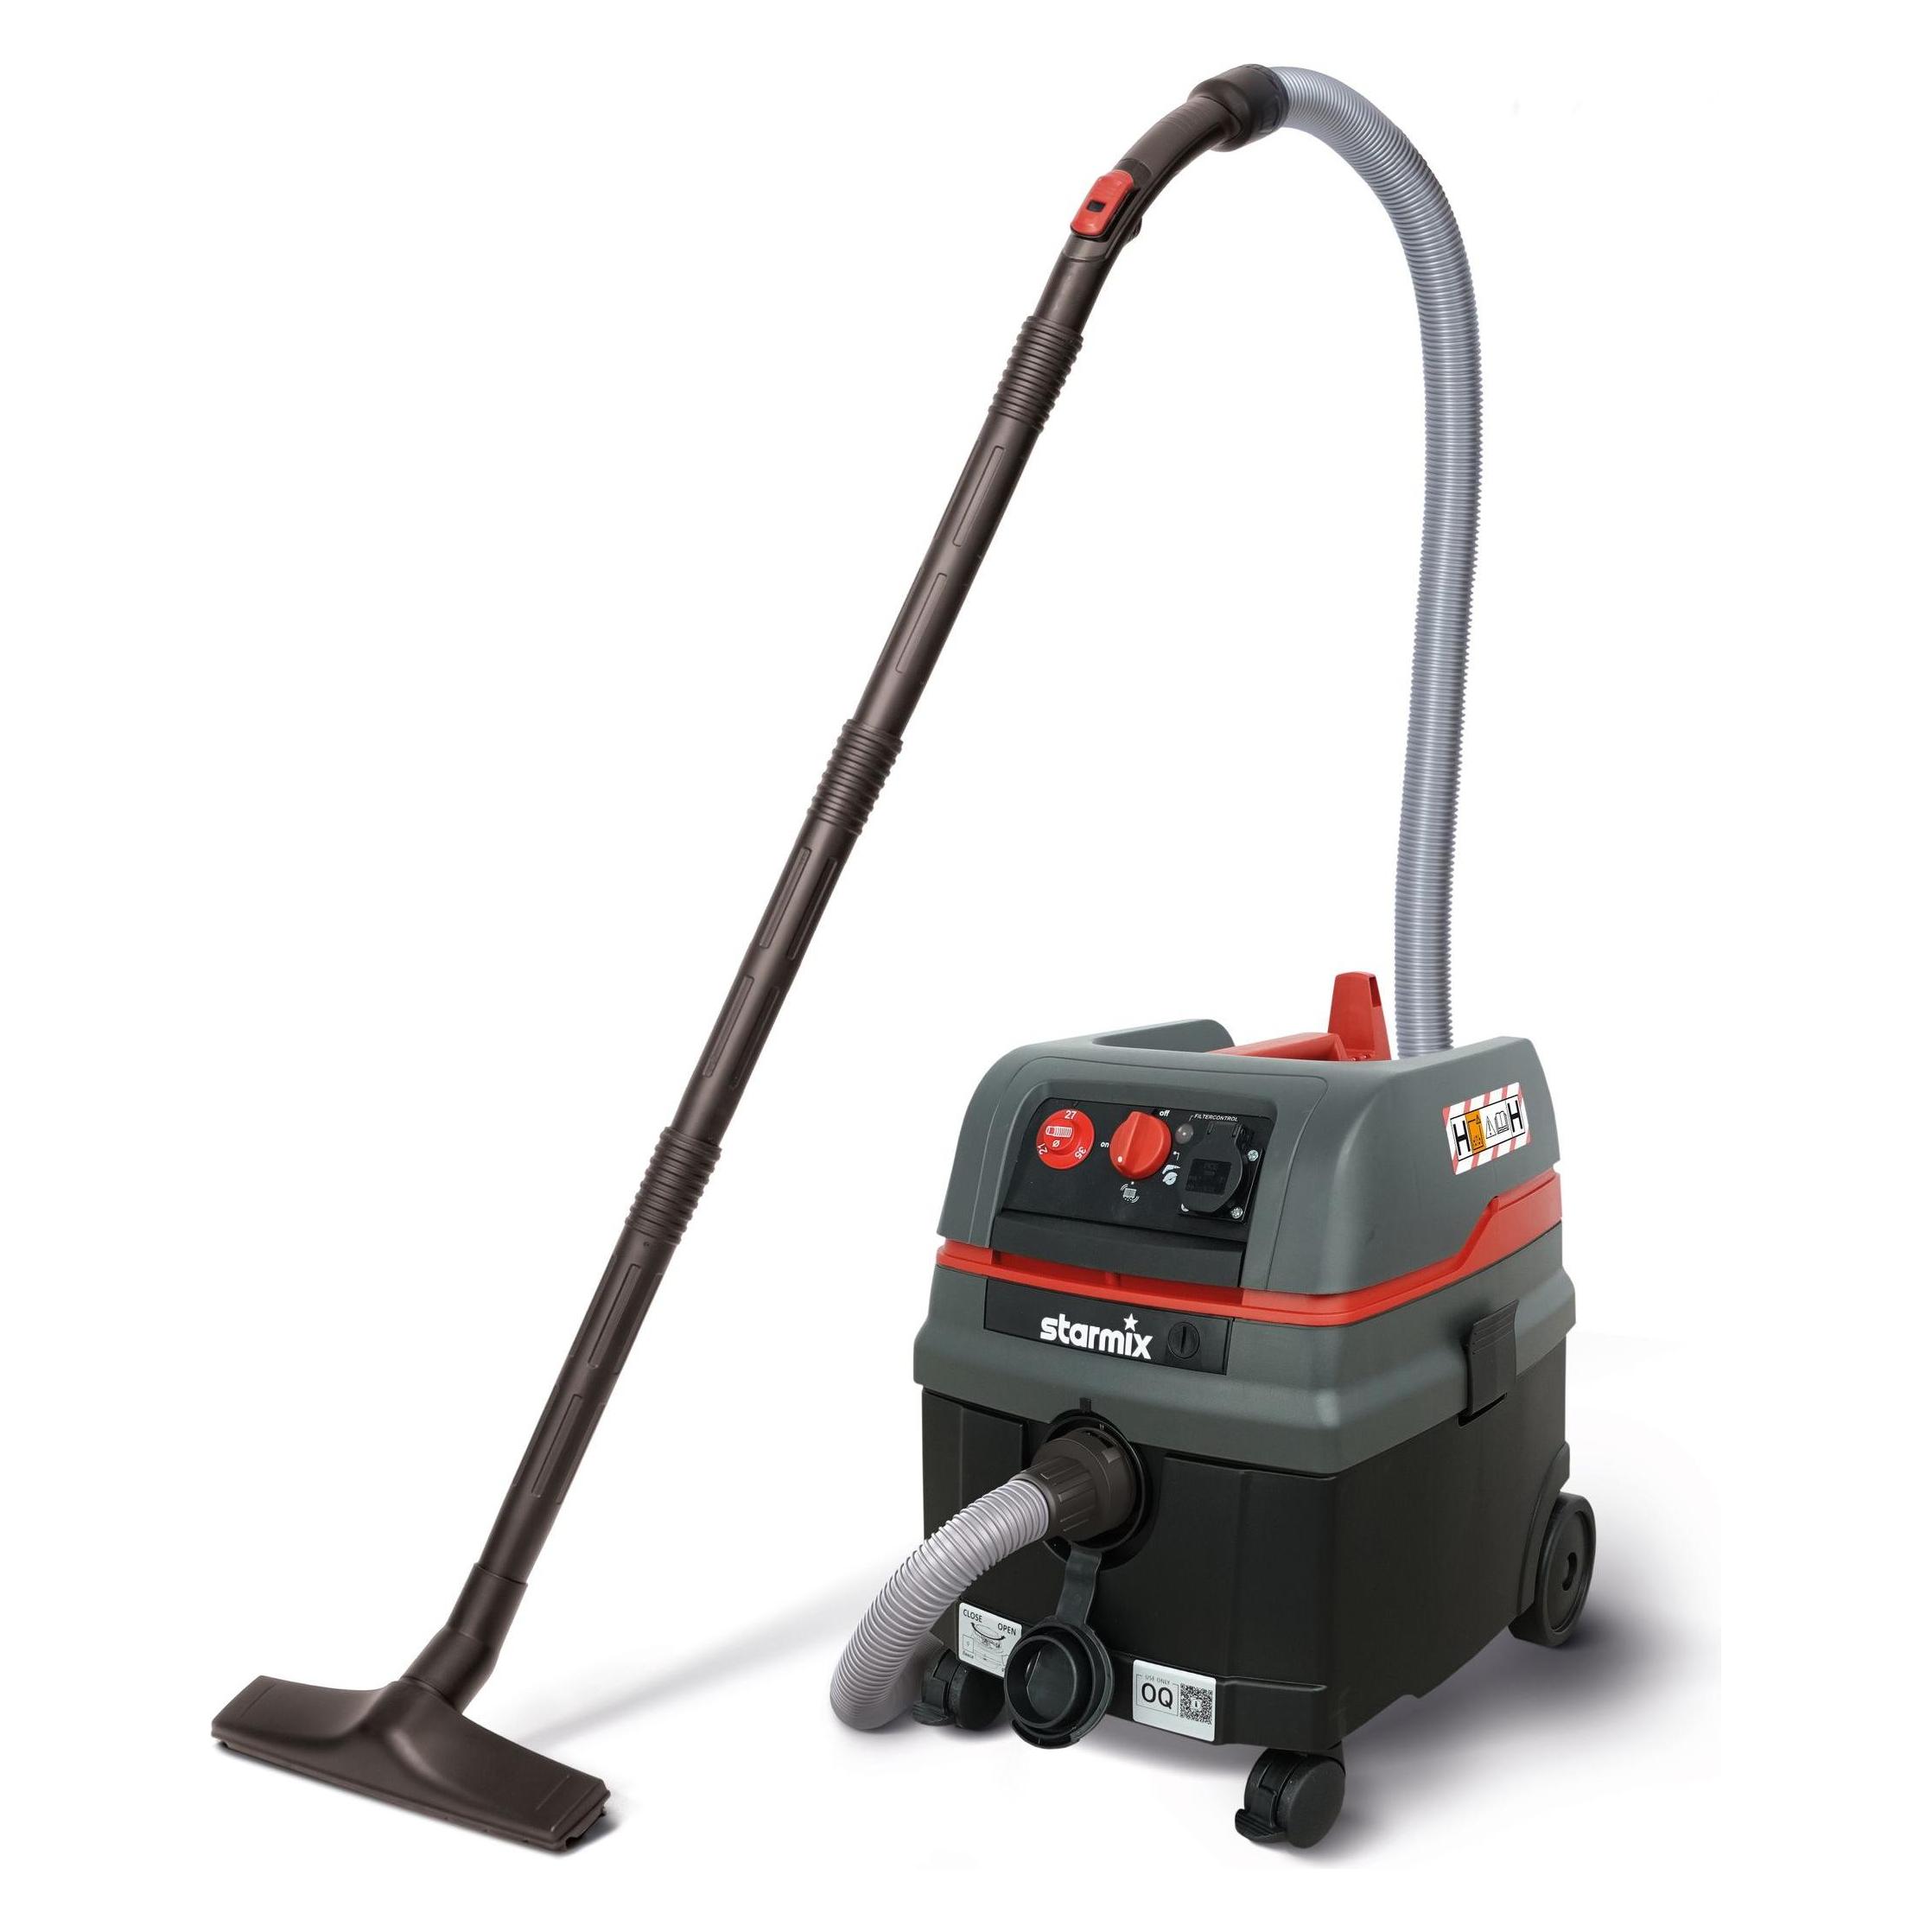
starmix, Industriestaubsauger, Nass- und Trockensauger (Nass-Trockensauger)Der Nass- und Trockensauger ISC H-1425 mono von starmix ist ein leistungsstarker Industriestaubsauger, der für anspruchsvolle Reinigungsaufgaben konzipiert wurde. Mit einer maximalen Leistung von 1400 Watt und einer Luftmenge von 4140 Litern pro Minute bietet dieser Sauger eine effiziente und gründliche Reinigung. Der IFA-zertifizierte H-Sauger ist mit einem HEPA H14 Faltenfilter ausgestattet, der eine Staubrückhaltung von über 99,995 % gewährleistet, was ihn ideal für den Einsatz in staubbelasteten Umgebungen macht. Die kompakte Bauweise und der robuste, doppelwandige Behälter aus Recyclat sorgen für Langlebigkeit und Nachhaltigkeit. Zudem verfügt der Sauger über ein QUIX-Schnellwechselsystem, eine Gerätesteckdose mit Einschaltautomatik sowie eine manuell aktivierbare Impuls-Filterabreinigung, die eine einfache Reinigung während der Nutzung ermöglicht. Mit zusätzlichen Funktionen wie einem Wasserstandssensor und einem Zubehördepot ist dieser Nass- und Trockensauger eine vielseitige Lösung für professionelle Anwendungen. - Manuell aktivierbare Impuls-Filterabreinigung für effektive Pausenreinigung - QUIX-Schnellwechselsystem für einfachen Filterwechsel - Robuster, doppelwandiger Behälter aus Recyclat für erhöhte Langlebigkeit - Gerätesteckdose mit Einschaltautomatik, Sanftanlauf und Nachlaufsteuerung - Antistatische Vorbereitung für sicheren Betrieb.615,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Generation ultra-prozessiert, Taschenbuch von Jan-Dirk med. Fauteck,Imre Kusztrich, Nova MD, 978-3-690-28543-8Generation Ultra-prozessiert, Taschenbuch Von Jan-dirk Med. Fauteck,imre Kusztrich, Nova Md, 978-3-690-28543-8, Seitenanzahl: 27624,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann die Nass-in-Nass-Technik erfolgreich angewendet werden? Was sind die wichtigsten Techniken für die Nass-in-Nass-Malerei?
Die Nass-in-Nass-Technik erfordert die Verwendung von feuchter Farbe auf feuchtem Untergrund, um weiche Übergänge zu erzielen. Wichtig ist es, schnell und spontan zu arbeiten, da die Farben schnell trocknen. Die wichtigsten Techniken sind das Mischen von Farben auf der Leinwand, das Verwischen von Farben mit einem Pinsel oder Schwamm und das Schaben oder Kratzen von Farben, um interessante Texturen zu erzeugen. **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
-
Werden Vögel nass?
Ja, Vögel können nass werden, wenn sie in den Regen geraten oder in Wasser schwimmen. Allerdings haben viele Vogelarten spezielle Federn, die wasserabweisend sind und sie vor dem Durchnässen schützen. Nachdem sie nass geworden sind, schütteln sie sich oft, um das Wasser aus den Federn zu entfernen und trocknen dann schnell wieder. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.