Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Wir ziehen mit dem Projekt
betriebswirtschaftliche-steuerlehre.de um.
Sind Sie am Kauf der Domain
betriebswirtschaftliche-steuerlehre.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
Wird die Umsatzsteuer mit der Einkommensteuer verrechnet?
Nein, die Umsatzsteuer und die Einkommensteuer sind zwei verschiedene Steuerarten, die unabhhängig voneinander erhoben werden. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen von natürlichen Personen und Unternehmen basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuern. Jede Steuer wird separat berechnet und an das Finanzamt abgeführt. **
Ähnliche Suchbegriffe für Stellwinkel-VSTG-300-mit
Top-Angebote
Produkte zum Begriff Stellwinkel-VSTG-300-mit:
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann wird die Gewerbesteuer mit der Einkommensteuer verrechnet?
Die Gewerbesteuer wird nicht direkt mit der Einkommensteuer verrechnet, da es sich um zwei separate Steuerarten handelt. Die Gewerbesteuer wird von Unternehmen auf ihre Gewinne erhoben, während die Einkommensteuer von Privatpersonen auf ihr Einkommen gezahlt wird. Die Gewerbesteuer wird von den Unternehmen an die jeweilige Gemeinde gezahlt, in der sie ihren Firmensitz haben. Die Einkommensteuer wird hingegen an das Finanzamt gezahlt und richtet sich nach der Höhe des individuellen Einkommens einer Person. Die Verrechnung beider Steuern erfolgt also nicht direkt miteinander. **
-
Was macht ihr mit 300?
Als KI-Assistent kann ich keine physischen Handlungen ausführen. Aber wenn du mir sagst, was du mit 300 machen möchtest, kann ich dir möglicherweise Vorschläge oder Informationen dazu geben. **
-
Was sind die Erfahrungen mit der Bose SoundTouch 300 ST 300 Soundbar und dem Subwoofer Acoustimass 300?
Die Erfahrungen mit der Bose SoundTouch 300 ST 300 Soundbar und dem Subwoofer Acoustimass 300 sind überwiegend positiv. Viele Nutzer loben die Klangqualität und die Möglichkeit, Musik über WLAN oder Bluetooth zu streamen. Der Subwoofer wird als leistungsstark und bassstark beschrieben, was zu einem immersiven Klangerlebnis führt. Einige Nutzer bemängeln jedoch den hohen Preis und die begrenzte Anzahl an Anschlüssen. **
-
Was bedeutet Invalidität mit 300 Progression?
Was bedeutet Invalidität mit 300 Progression? Invalidität bezieht sich auf die Unfähigkeit einer Person, aufgrund von Krankheit oder Verletzung zu arbeiten. Die Progression von 300 bedeutet, dass die Invaliditätsleistung im Laufe der Zeit um 300% steigen kann, um die steigenden Kosten im Zusammenhang mit der Invalidität abzudecken. Dies kann eine finanzielle Unterstützung für die betroffene Person bieten, um ihren Lebensunterhalt zu sichern und medizinische Kosten zu decken. Es ist wichtig, sich über die genauen Bedingungen und Leistungen im Zusammenhang mit Invalidität und Progression zu informieren, um die bestmögliche Unterstützung zu erhalten. **

Kann ich mit 300 Euro mit der Fahrschule anfangen?
Es hängt von der Fahrschule und den Kosten in deiner Region ab. In einigen Fällen könnten 300 Euro ausreichen, um die Anmeldegebühr und vielleicht sogar ein paar Fahrstunden zu bezahlen. Es ist jedoch wahrscheinlich, dass du zusätzliches Geld für weitere Fahrstunden und die theoretische Prüfung benötigst. Es ist am besten, sich direkt an eine Fahrschule zu wenden, um genaue Informationen zu den Kosten zu erhalten. **
Was bedeutet Teilkasko mit 300 Euro Selbstbeteiligung?
Was bedeutet Teilkasko mit 300 Euro Selbstbeteiligung? Teilkasko ist eine Art von Kfz-Versicherung, die Schäden abdeckt, die nicht durch Unfälle verursacht werden, wie Diebstahl, Vandalismus oder Naturkatastrophen. Die Selbstbeteiligung von 300 Euro bedeutet, dass im Falle eines Schadens der Versicherte 300 Euro aus eigener Tasche zahlen muss, bevor die Versicherung den Rest übernimmt. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Es ist wichtig, die Bedingungen und Deckungsumfang der Teilkasko-Versicherung genau zu prüfen, um zu verstehen, welche Schäden abgedeckt sind und wie hoch die Selbstbeteiligung ist. **
Top-Angebote
Produkte zum Begriff Stellwinkel-VSTG-300-mit:
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Wird die Umsatzsteuer mit der Einkommensteuer verrechnet?
Nein, die Umsatzsteuer und die Einkommensteuer sind zwei verschiedene Steuerarten, die unabhhängig voneinander erhoben werden. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen von natürlichen Personen und Unternehmen basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuern. Jede Steuer wird separat berechnet und an das Finanzamt abgeführt. **
-
Wann wird die Gewerbesteuer mit der Einkommensteuer verrechnet?
Die Gewerbesteuer wird nicht direkt mit der Einkommensteuer verrechnet, da es sich um zwei separate Steuerarten handelt. Die Gewerbesteuer wird von Unternehmen auf ihre Gewinne erhoben, während die Einkommensteuer von Privatpersonen auf ihr Einkommen gezahlt wird. Die Gewerbesteuer wird von den Unternehmen an die jeweilige Gemeinde gezahlt, in der sie ihren Firmensitz haben. Die Einkommensteuer wird hingegen an das Finanzamt gezahlt und richtet sich nach der Höhe des individuellen Einkommens einer Person. Die Verrechnung beider Steuern erfolgt also nicht direkt miteinander. **
-
Was macht ihr mit 300?
Als KI-Assistent kann ich keine physischen Handlungen ausführen. Aber wenn du mir sagst, was du mit 300 machen möchtest, kann ich dir möglicherweise Vorschläge oder Informationen dazu geben. **
Ähnliche Suchbegriffe für Stellwinkel-VSTG-300-mit
-
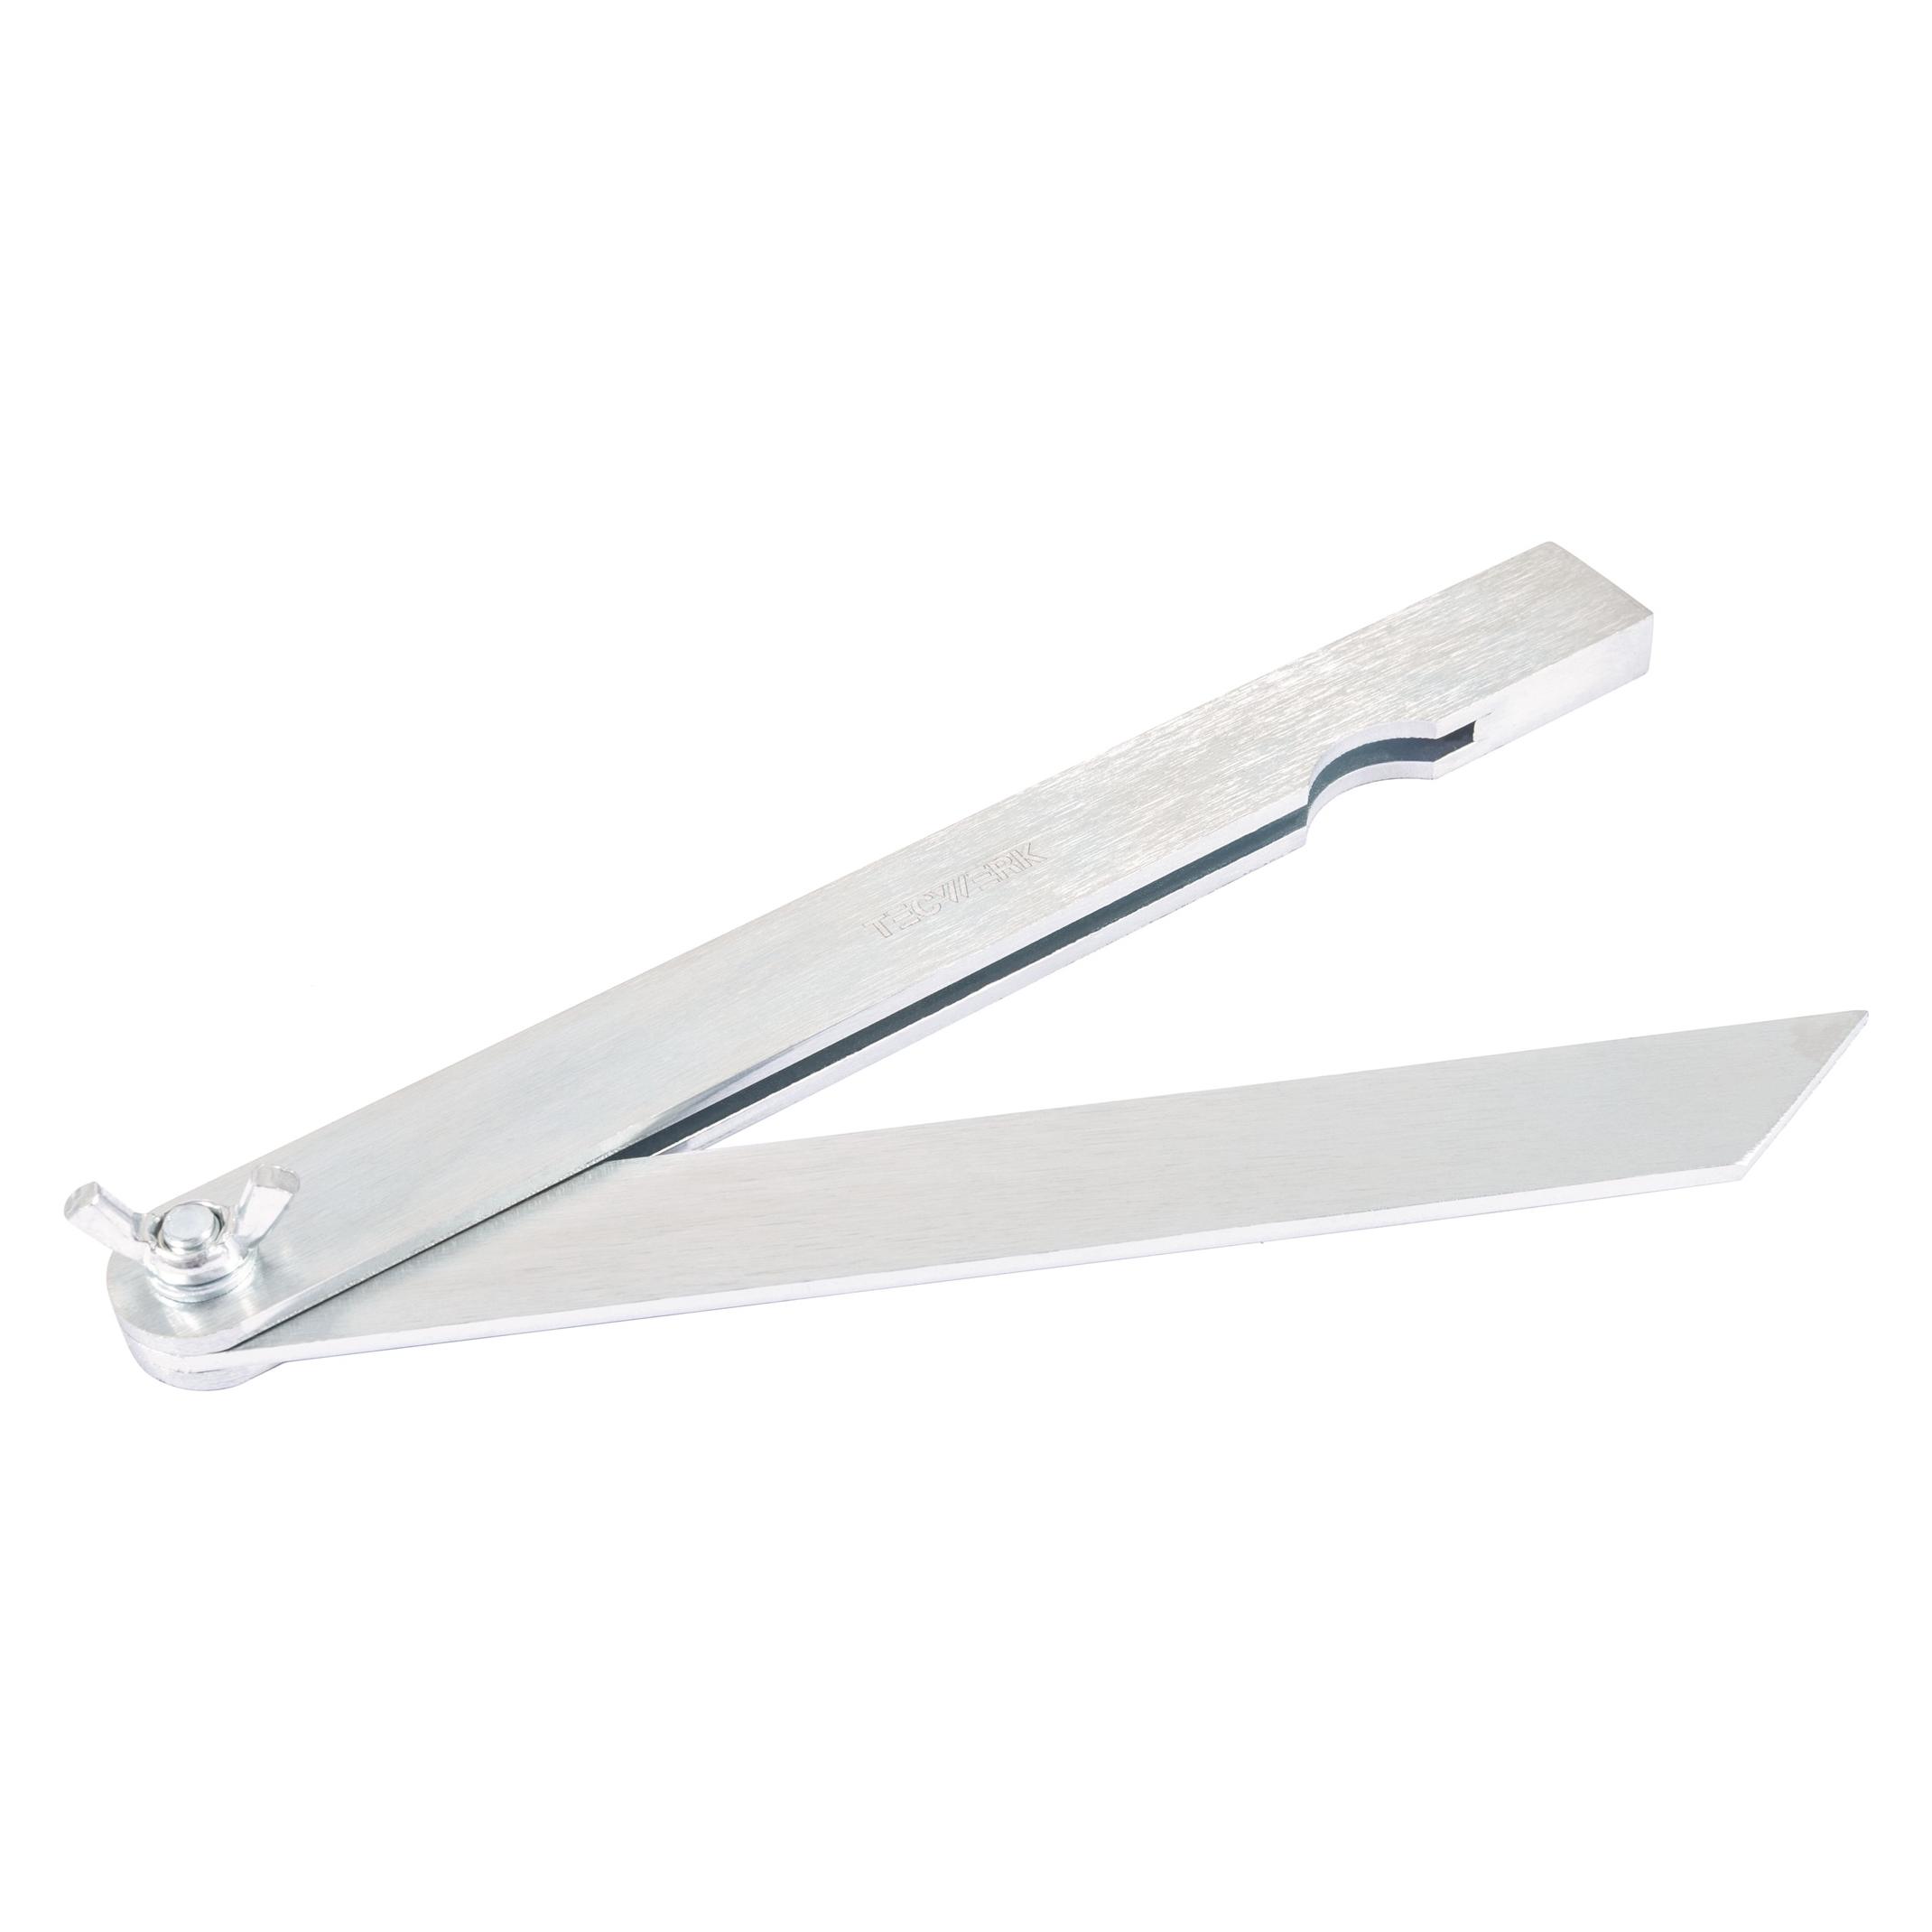
Stellwinkel Schenkel-L.200mm TECWERK(Schmiege) · aus Stahl · verzinkt · Hochkanten und Flachseiten geschlichtet · mit Schraubenscharnier · Die beiden beweglichen Schenkel können auf jeden beliebigen Winkel eingestellt und durch eine Flügelmutter arretiert werden Weitere technische Eigenschaften: · prüfpflichtig: ja19,69 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Was sind die Erfahrungen mit der Bose SoundTouch 300 ST 300 Soundbar und dem Subwoofer Acoustimass 300?
Die Erfahrungen mit der Bose SoundTouch 300 ST 300 Soundbar und dem Subwoofer Acoustimass 300 sind überwiegend positiv. Viele Nutzer loben die Klangqualität und die Möglichkeit, Musik über WLAN oder Bluetooth zu streamen. Der Subwoofer wird als leistungsstark und bassstark beschrieben, was zu einem immersiven Klangerlebnis führt. Einige Nutzer bemängeln jedoch den hohen Preis und die begrenzte Anzahl an Anschlüssen. **
-
Was bedeutet Invalidität mit 300 Progression?
Was bedeutet Invalidität mit 300 Progression? Invalidität bezieht sich auf die Unfähigkeit einer Person, aufgrund von Krankheit oder Verletzung zu arbeiten. Die Progression von 300 bedeutet, dass die Invaliditätsleistung im Laufe der Zeit um 300% steigen kann, um die steigenden Kosten im Zusammenhang mit der Invalidität abzudecken. Dies kann eine finanzielle Unterstützung für die betroffene Person bieten, um ihren Lebensunterhalt zu sichern und medizinische Kosten zu decken. Es ist wichtig, sich über die genauen Bedingungen und Leistungen im Zusammenhang mit Invalidität und Progression zu informieren, um die bestmögliche Unterstützung zu erhalten. **
-
Kann ich mit 300 Euro mit der Fahrschule anfangen?
Es hängt von der Fahrschule und den Kosten in deiner Region ab. In einigen Fällen könnten 300 Euro ausreichen, um die Anmeldegebühr und vielleicht sogar ein paar Fahrstunden zu bezahlen. Es ist jedoch wahrscheinlich, dass du zusätzliches Geld für weitere Fahrstunden und die theoretische Prüfung benötigst. Es ist am besten, sich direkt an eine Fahrschule zu wenden, um genaue Informationen zu den Kosten zu erhalten. **
-
Was bedeutet Teilkasko mit 300 Euro Selbstbeteiligung?
Was bedeutet Teilkasko mit 300 Euro Selbstbeteiligung? Teilkasko ist eine Art von Kfz-Versicherung, die Schäden abdeckt, die nicht durch Unfälle verursacht werden, wie Diebstahl, Vandalismus oder Naturkatastrophen. Die Selbstbeteiligung von 300 Euro bedeutet, dass im Falle eines Schadens der Versicherte 300 Euro aus eigener Tasche zahlen muss, bevor die Versicherung den Rest übernimmt. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Es ist wichtig, die Bedingungen und Deckungsumfang der Teilkasko-Versicherung genau zu prüfen, um zu verstehen, welche Schäden abgedeckt sind und wie hoch die Selbstbeteiligung ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.