Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Wir ziehen mit dem Projekt
betriebswirtschaftliche-steuerlehre.de um.
Sind Sie am Kauf der Domain
betriebswirtschaftliche-steuerlehre.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Für welches System brauche ich welche Treiber?
Die benötigten Treiber hängen von Ihrem Betriebssystem und der Hardware ab. Für Windows-Systeme müssen in der Regel Treiber für Grafikkarten, Soundkarten, Netzwerkkarten und andere Hardwarekomponenten installiert werden. Bei Mac-Systemen werden die meisten Treiber automatisch mit dem Betriebssystem installiert. Bei Linux-Systemen sind viele Treiber bereits im Kernel enthalten, aber es kann sein, dass für bestimmte Hardwarekomponenten zusätzliche Treiber benötigt werden. **
Wie kann ich Internet-Treiber auf ein anderes System übertragen?
Um Internet-Treiber auf ein anderes System zu übertragen, gibt es mehrere Möglichkeiten. Eine Möglichkeit ist es, die Treiber von der Website des Herstellers herunterzuladen und auf einem USB-Stick zu speichern. Anschließend können Sie den USB-Stick an das andere System anschließen und die Treiber installieren. Eine andere Möglichkeit ist es, die Treiber über eine Netzwerkfreigabe oder eine Cloud-Dienst wie Dropbox oder Google Drive auf das andere System zu übertragen und von dort aus zu installieren. **


Ähnliche Suchbegriffe für System-Treiber
Top-Angebote
Produkte zum Begriff System-Treiber:
-
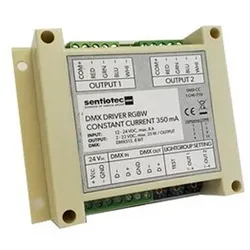
RGBW-DMX TreiberRGBW-DMX Treiber 2 Ausführungen: DMX Treiber CV 2 x 4-Kanal für RGBW-Tubes 12 V/24 V, Ausgangsleistung 2x75 W DMX Treiber CC 2 x 4-Kanal für RGBW-Spot 350 mA, Ausgangsleistung 2x25 W Universelles DMX512 Protokoll, 8bit RGBW 2 getrennt voneinander steuerbare Ausgänge Einfaches Einstellen der DMX-Adressen über Drehschalter Integrierte veränderbare Testprogramme mit Farbwechsel122,57 €*Versand: 7,09 €Sichere Weiterleitung zum Anbieter
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Übungsbuch Buchführung, Bilanzierung und Umsatzsteuer, Fachbücher von Karin NickenigDas Übungsbuch "Buchführung, Bilanzierung und Umsatzsteuer" ist ein umfassendes Lern- und Arbeitsbuch, das sich an Studierende, Auszubildende und kaufmännische Angestellte richtet. Es bietet eine Vielzahl von Aufgaben, die in unterschiedlichen Schwierigkeitsgraden angeordnet sind, um den Lernenden eine gezielte Auseinandersetzung mit den komplexen Themen des Rechnungswesens und der Umsatzsteuer zu ermöglichen. Die Lösungen zu den Aufgaben ermöglichen eine direkte Überprüfung des eigenen Lernerfolgs. Darüber hinaus fördern Komplettaufgaben das Verständnis für grössere Zusammenhänge, während ergänzende Ja-Nein-Fragen das Gelernte vertiefen. Die zweite Auflage des Buches wurde gründlich überarbeitet, um die Inhalte aktuell und relevant zu halten.37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Körperschaftsteuer-,Gewerbesteuer-,Umsatzsteuer-Erklärung2025, Fachbücher von Frank Henseler, Andreas Kümpel, Björn ClaudyDas Fachbuch "Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer-Erklärung 2025" bietet eine umfassende und praxisnahe Anleitung zur Erstellung der relevanten Steuererklärungen für das Jahr 2025. Es dient als wertvoller Ratgeber für Unternehmen und Steuerberater, die sich in der komplexen Materie der Steuererklärungen zurechtfinden möchten. Der Inhalt umfasst detaillierte Erläuterungen zu den amtlichen Vordrucken, aktuelle Gesetzesänderungen sowie wichtige Informationen aus der Rechtsprechung und Finanzverwaltung. Besondere Schwerpunkte liegen auf der Körperschaftsteuer-Erklärung, der Gewerbesteuer und der Umsatzsteuer, wobei auch die neuen Regelungen für Kleinunternehmer berücksichtigt werden. Das Buch enthält zahlreiche Beispielsfälle, Praxishinweise und Berechnungs- sowie Prüfungsschemata, die den Leser bei der korrekten Erstellung der Erklärungen unterstützen. Mit seinen 1012 Seiten bietet es eine umfassende Ressource für alle, die sich mit den steuerlichen Anforderungen des Jahres 2025 auseinandersetzen müssen.144,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Warum sagt Advanced System Care Ultimate, dass ich 25 veraltete Treiber habe, obwohl ich gerade die neuesten Treiber von Windows direkt heruntergeladen habe?
Advanced System Care Ultimate verwendet möglicherweise eine andere Datenbank für Treiberaktualisierungen als Windows. Es kann sein, dass diese Datenbank veraltete oder nicht korrekte Informationen enthält. Es ist immer ratsam, die Treiber direkt von der Website des Herstellers herunterzuladen, um sicherzustellen, dass Sie die neuesten und kompatibelsten Treiber für Ihr System erhalten. **
-
Wie kann ich nach einer fehlerhaften Treibersoftware-Installation mein PC-System komplett zurücksetzen und alle Treiber löschen, um ein sauberes System wiederherzustellen?
Um Ihr PC-System komplett zurückzusetzen und alle Treiber zu löschen, können Sie das Betriebssystem neu installieren. Dafür müssen Sie eine Installations-CD oder einen USB-Stick mit dem Betriebssystem haben. Starten Sie den PC von diesem Medium und folgen Sie den Anweisungen zur Neuinstallation des Betriebssystems. Dadurch werden alle vorhandenen Treiber gelöscht und das System wird auf den Ausgangszustand zurückgesetzt. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Habe ein 64-Bit-System gekauft, jedoch sind alle Treiber und Programme nur in 32-Bit verfügbar. Das System läuft angeblich auf 64-Bit.
Es ist möglich, dass das Betriebssystem auf Ihrem 64-Bit-System läuft, während die Treiber und Programme nur in 32-Bit verfügbar sind. In diesem Fall können Sie die 32-Bit-Software auf Ihrem 64-Bit-System verwenden, da 64-Bit-Systeme in der Regel auch 32-Bit-Software unterstützen. Allerdings können Sie die volle Leistungsfähigkeit Ihres 64-Bit-Systems nur nutzen, wenn Sie auch 64-Bit-Treiber und -Programme verwenden. **


Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
Top-Angebote
Produkte zum Begriff System-Treiber:
-
Manfred Bornhofen - Steuerlehre 1 Rechtslage 2023: Allgemeines Steuerrecht, Abgabenordnung, Umsatzsteuer (Bornhofen Steuerlehre 1 LB) - Preis vom 28.09.2026 21:19:57 hBinding : Taschenbuch, Edition : 44., überarb. u. aktualisierte Aufl. 2023, Label : Springer Gabler, Publisher : Springer Gabler, medium : Taschenbuch, numberOfPages : 472, publicationDate : 2023-06-28, authors : Manfred Bornhofen, Bornhofen, Martin C., ISBN : 36584098862,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Veräußerung von Unternehmensbeteiligungen. Körperschaftsteuer, Gewerbesteuer, Einkommensteuer, Taschenbuch von Christoph Schmitz, GRIN,Veräußerung Von Unternehmensbeteiligungen. Körperschaftsteuer, Gewerbesteuer, Einkommensteuer, Taschenbuch Von Christoph Schmitz, Grin, 978-3-346-67649-8, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
RGBW-DMX TreiberRGBW-DMX Treiber 2 Ausführungen: DMX Treiber CV 2 x 4-Kanal für RGBW-Tubes 12 V/24 V, Ausgangsleistung 2x75 W DMX Treiber CC 2 x 4-Kanal für RGBW-Spot 350 mA, Ausgangsleistung 2x25 W Universelles DMX512 Protokoll, 8bit RGBW 2 getrennt voneinander steuerbare Ausgänge Einfaches Einstellen der DMX-Adressen über Drehschalter Integrierte veränderbare Testprogramme mit Farbwechsel122,57 €*Versand: 7,09 €Sichere Weiterleitung zum Anbieter
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Für welches System brauche ich welche Treiber?
Die benötigten Treiber hängen von Ihrem Betriebssystem und der Hardware ab. Für Windows-Systeme müssen in der Regel Treiber für Grafikkarten, Soundkarten, Netzwerkkarten und andere Hardwarekomponenten installiert werden. Bei Mac-Systemen werden die meisten Treiber automatisch mit dem Betriebssystem installiert. Bei Linux-Systemen sind viele Treiber bereits im Kernel enthalten, aber es kann sein, dass für bestimmte Hardwarekomponenten zusätzliche Treiber benötigt werden. **
-
Wie kann ich Internet-Treiber auf ein anderes System übertragen?
Um Internet-Treiber auf ein anderes System zu übertragen, gibt es mehrere Möglichkeiten. Eine Möglichkeit ist es, die Treiber von der Website des Herstellers herunterzuladen und auf einem USB-Stick zu speichern. Anschließend können Sie den USB-Stick an das andere System anschließen und die Treiber installieren. Eine andere Möglichkeit ist es, die Treiber über eine Netzwerkfreigabe oder eine Cloud-Dienst wie Dropbox oder Google Drive auf das andere System zu übertragen und von dort aus zu installieren. **
-
Warum sagt Advanced System Care Ultimate, dass ich 25 veraltete Treiber habe, obwohl ich gerade die neuesten Treiber von Windows direkt heruntergeladen habe?
Advanced System Care Ultimate verwendet möglicherweise eine andere Datenbank für Treiberaktualisierungen als Windows. Es kann sein, dass diese Datenbank veraltete oder nicht korrekte Informationen enthält. Es ist immer ratsam, die Treiber direkt von der Website des Herstellers herunterzuladen, um sicherzustellen, dass Sie die neuesten und kompatibelsten Treiber für Ihr System erhalten. **
-
Wie kann ich nach einer fehlerhaften Treibersoftware-Installation mein PC-System komplett zurücksetzen und alle Treiber löschen, um ein sauberes System wiederherzustellen?
Um Ihr PC-System komplett zurückzusetzen und alle Treiber zu löschen, können Sie das Betriebssystem neu installieren. Dafür müssen Sie eine Installations-CD oder einen USB-Stick mit dem Betriebssystem haben. Starten Sie den PC von diesem Medium und folgen Sie den Anweisungen zur Neuinstallation des Betriebssystems. Dadurch werden alle vorhandenen Treiber gelöscht und das System wird auf den Ausgangszustand zurückgesetzt. **
Ähnliche Suchbegriffe für System-Treiber
-
Übungsbuch Buchführung, Bilanzierung und Umsatzsteuer, Fachbücher von Karin NickenigDas Übungsbuch "Buchführung, Bilanzierung und Umsatzsteuer" ist ein umfassendes Lern- und Arbeitsbuch, das sich an Studierende, Auszubildende und kaufmännische Angestellte richtet. Es bietet eine Vielzahl von Aufgaben, die in unterschiedlichen Schwierigkeitsgraden angeordnet sind, um den Lernenden eine gezielte Auseinandersetzung mit den komplexen Themen des Rechnungswesens und der Umsatzsteuer zu ermöglichen. Die Lösungen zu den Aufgaben ermöglichen eine direkte Überprüfung des eigenen Lernerfolgs. Darüber hinaus fördern Komplettaufgaben das Verständnis für grössere Zusammenhänge, während ergänzende Ja-Nein-Fragen das Gelernte vertiefen. Die zweite Auflage des Buches wurde gründlich überarbeitet, um die Inhalte aktuell und relevant zu halten.37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Körperschaftsteuer-,Gewerbesteuer-,Umsatzsteuer-Erklärung2025, Fachbücher von Frank Henseler, Andreas Kümpel, Björn ClaudyDas Fachbuch "Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer-Erklärung 2025" bietet eine umfassende und praxisnahe Anleitung zur Erstellung der relevanten Steuererklärungen für das Jahr 2025. Es dient als wertvoller Ratgeber für Unternehmen und Steuerberater, die sich in der komplexen Materie der Steuererklärungen zurechtfinden möchten. Der Inhalt umfasst detaillierte Erläuterungen zu den amtlichen Vordrucken, aktuelle Gesetzesänderungen sowie wichtige Informationen aus der Rechtsprechung und Finanzverwaltung. Besondere Schwerpunkte liegen auf der Körperschaftsteuer-Erklärung, der Gewerbesteuer und der Umsatzsteuer, wobei auch die neuen Regelungen für Kleinunternehmer berücksichtigt werden. Das Buch enthält zahlreiche Beispielsfälle, Praxishinweise und Berechnungs- sowie Prüfungsschemata, die den Leser bei der korrekten Erstellung der Erklärungen unterstützen. Mit seinen 1012 Seiten bietet es eine umfassende Ressource für alle, die sich mit den steuerlichen Anforderungen des Jahres 2025 auseinandersetzen müssen.144,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sol Expert Konstantstrom-LED-Treiber 4-24V LED-Treiber 4 - 24VEntdecken Sie die erste einstellbare Konstantstromquelle, die sich perfekt für die Strombegrenzung Ihrer LEDs eignet. Und das von 4 V - 24 V, Gleich- oder Wechselspannung. Bringen Sie Ihre LED-Projekte auf das nächste Level mit der kleveren einstellbaren Konstantstromquelle von SOL-EXPERT. Diese kompakte Platine passt dank ihrer Größe mühelos in die kleinsten Projekte und bietet Ihnen einen flexiblen Spannungsbereich von 4 bis 24 V, sowohl bei Gleich- als auch bei Wechselspannung. Egal, ob Sie im Eisenbahnmodellbau, in der Robotik oder in der Fahrzeugtechnik tätig sind - mit dieser Konstantstromquelle sorgen Sie für sicheren Schutz Ihrer LEDs, ohne lästiges Berechnen von Vorwiderständen! Und erstmalig mit individuell einstellbarer Helligkeit in 3 unterschiedlichen Stufen. Passen Sie die Helligkeit Ihrer LEDs ganz nach Ihren Wünschen an! Wählen Sie ganz einfach zwischen den Stromstärken von 5 mA, 10 mA oder 20 mA. Mit einem Lötkolben und etwas Lötzinn aktivieren Sie durch einfaches Verbinden eines der drei Auswahllötpads die benötigte Stromstärke - und das sogar mehrfach, falls Sie die Einstellung später einmal ändern möchten. Klein, aber oho! Mit nur 12,5 × 9 × 2,75 mm gehört unsere Konstantstromquelle zu den kleinsten ihrer Art und findet überall Platz. Durch die vorverzinnten Anschlusspads ist das Verarbeiten kinderleicht. Die Anwendungsmöglichkeiten sind unbegrenzt: Setzen Sie sie in Modellanlagen ein, um sicherzustellen, dass Ihre LEDs immer4,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Habe ein 64-Bit-System gekauft, jedoch sind alle Treiber und Programme nur in 32-Bit verfügbar. Das System läuft angeblich auf 64-Bit.
Es ist möglich, dass das Betriebssystem auf Ihrem 64-Bit-System läuft, während die Treiber und Programme nur in 32-Bit verfügbar sind. In diesem Fall können Sie die 32-Bit-Software auf Ihrem 64-Bit-System verwenden, da 64-Bit-Systeme in der Regel auch 32-Bit-Software unterstützen. Allerdings können Sie die volle Leistungsfähigkeit Ihres 64-Bit-Systems nur nutzen, wenn Sie auch 64-Bit-Treiber und -Programme verwenden. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.