Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Wir ziehen mit dem Projekt
betriebswirtschaftliche-steuerlehre.de um.
Sind Sie am Kauf der Domain
betriebswirtschaftliche-steuerlehre.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Was ist das Zwitterion der Asparaginsäure?
Das Zwitterion der Asparaginsäure ist eine chemische Verbindung, bei der das Molekül sowohl eine positive als auch eine negative Ladung trägt. Es entsteht durch die Deprotonierung der Carboxygruppe und die Protonierung der Aminogruppe. Das Zwitterion ist in wässriger Lösung stabil und spielt eine wichtige Rolle in biochemischen Reaktionen. **
Wie ist die Ausrichtung der Wassermoleküle zur Seitenkette der Asparaginsäure?
Die Wassermoleküle können sich sowohl mit der sauren Carboxygruppe als auch mit der basischen Aminogruppe der Asparaginsäure durch Wasserstoffbrückenbindungen verbinden. Die Wassermoleküle können sich auch mit den polaren Seitenketten der Asparaginsäure durch Wasserstoffbrückenbindungen verbinden, wodurch eine solvatisierte Hülle um die Seitenkette entsteht. Die genaue Ausrichtung der Wassermoleküle hängt von den spezifischen Bedingungen und der Umgebung ab. **

Ähnliche Suchbegriffe für Asparaginsäure
Top-Angebote
Produkte zum Begriff Asparaginsäure:
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VitaSanum® - DAA (D-Asparaginsäure) 750 mg 90 KapselnVitaSanum® - DAA (D-Asparaginsäure) 750 mg 90 Kapseln VitaSanum® D-Asparaginsäure (DAA) ist eine Form der Aminosäure Asparaginsäure und wird oft als Nahrungsergänzungsmittel verwendet. Sie bietet mehrere potenzielle Vorteile, insbesondere im Bereich der reproduktiven Gesundheit und Hormonregulation: Steigerung des Testosteronspiegels: Einer der Hauptgründe, warum Menschen DAA einnehmen, ist die Hoffnung auf eine Erhöhung des Testosteronspiegels. Einige Studien deuten darauf hin, dass DAA bei Männern den Testosteronspiegel steigern kann, allerdings sind die Ergebnisse gemischt, und weitere Forschung ist erforderlich. Verbesserung der Fruchtbarkeit bei Männern: DAA könnte die Spermienqualität und -quantität verbessern. Es gibt Hinweise darauf, dass es die Spermienzahl und -motilität bei Männern mit Fruchtbarkeitsproblemen erhöhen kann. Unterstützung der Hormonproduktion: D-Asparaginsäure spielt eine Rolle bei der Regulation der Hormonfreisetzung und -produktion, einschließlich der Freisetzung von luteinisierendem Hormon (LH) und Wachstumshormon. Mögliche Leistungssteigerung im Sport: Einige Sportler verwenden DAA in der Hoffnung, ihre sportliche Leistung zu steigern, obwohl die wissenschaftlichen Belege hierfür begrenzt sind. Neurotransmitterfunktion: Asparaginsäure, einschließlich ihrer D-Form, ist an der Funktion von Neurotransmittern im Gehirn beteiligt und könnte kognitive Funktionen und das Nervensystem beeinflussen. Kontraindikationen : Es ist wichtig zu betonen, dass die Forschung zu D-Asparaginsäure und ihren Effekten auf den Testosteronspiegel und andere Gesundheitsaspekte noch nicht abschließend ist. Die Ergebnisse sind gemischt und deuten darauf hin, dass weitere Untersuchungen erforderlich sind, um ihre Wirksamkeit und Sicherheit vollständig zu verstehen. Wie bei jedem Nahrungsergänzungsmittel sollten Sie vor der Einnahme von D-Asparaginsäure Ihren Arzt konsultieren, besonders wenn Sie schwanger sind, stillen, Medikamente einnehmen oder an einer Krankheit leiden. DAA kann Wechselwirkungen mit bestimmten Medikamenten haben und ist nicht für jeden ZUTATEN : D-Asparaginsäure, Füllstoff: mikrokristalline Cellulose; Gelatine (Kapselhülle); Trennmittel: Magnesiumsalze der Speisefettsäuren, Siliciumdioxid LAGERUNG : Bei Raumtemperatur, außerhalb der Reichweite von kleinen Kindern, vor Licht und Feuchtigkeit schützen INHALT : 90 Kapseln / 90 Einnahmen EMPFOHLENE ANWENDUNG: Zwei Kapseln täglich18,90 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Veräußerung von Unternehmensbeteiligungen. Körperschaftsteuer, Gewerbesteuer, Einkommensteuer, Taschenbuch von Christoph Schmitz, GRIN,Veräußerung Von Unternehmensbeteiligungen. Körperschaftsteuer, Gewerbesteuer, Einkommensteuer, Taschenbuch Von Christoph Schmitz, Grin, 978-3-346-67649-8, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie sind die pH-Werte von Asparaginsäure, Lysin und Glycin?
Der pH-Wert von Asparaginsäure liegt bei etwa 2,5 bis 3,5. Lysin hat einen pH-Wert von etwa 9,7 bis 10,7. Glycin ist eine Aminosäure mit einer neutralen Ladung und hat daher einen pH-Wert von etwa 6,0 bis 6,5. **
-
Was sind die Auswirkungen von Asparaginsäure, Testoboostern und Hodenschrumpfung sowie anderen Nebenwirkungen?
Asparaginsäure ist eine Aminosäure, die eine Rolle im Energiestoffwechsel spielt und als Nahrungsergänzungsmittel verwendet wird. Testobooster sind Substanzen, die den Testosteronspiegel im Körper erhöhen sollen. Es gibt keine wissenschaftlichen Beweise dafür, dass Asparaginsäure oder Testobooster zu Hodenschrumpfung oder anderen Nebenwirkungen führen können. Es ist jedoch wichtig, Nahrungsergänzungsmittel mit Vorsicht zu verwenden und sich vor der Einnahme von solchen Substanzen ärztlich beraten zu lassen. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Wie lautet die Strukturformel der Asparaginsäure bei pH 1, pH 3 und pH 10?
Die Strukturformel der Asparaginsäure bleibt unverändert, unabhängig vom pH-Wert. Der pH-Wert hat jedoch Einfluss auf die Ladungszustände der funktionellen Gruppen in der Asparaginsäure. Bei pH 1 ist die Carboxylgruppe (-COOH) protoniert und die Aminogruppe (-NH2) ist nicht protoniert. Bei pH 3 ist die Carboxylgruppe teilweise deprotoniert und die Aminogruppe ist nicht protoniert. Bei pH 10 sind sowohl die Carboxylgruppe als auch die Aminogruppe deprotoniert. **


Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
Top-Angebote
Produkte zum Begriff Asparaginsäure:
-
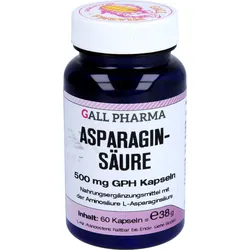
Asparaginsäure 500 mg Gph Kapseln 60 STProdukteigenschaften: Bezeichnung: Nahrungsergänzungsmittel mit Astaxanthin Verwendung/Anwendung/Verzehrempfehlung: Erwachsene: 1 x 1 Kapsel täglich mit Flüssigkeit einnehmen. Nährwertdeklaration: Nährwerte pro Kapsel %NRV* L-Asparaginsäure 500 mg ** * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Zutaten: L-Asparaginsäure Gelatine* Farbstoffe*: Eisenoxide und -hydroxide, Chinolingelb**, Karmesin** Füllstoff: Mannit. * Kapselhülle. ** Kann Aktivität und Aufmerksamkeit von Kindern beeinträchtigen! Allergene: keine Nettofüllmenge: 60 Kapseln = 38 g Aufbewahrungsbedingungen: Außerhalb der Reichweite von kleinen Kindern bei Raumtemperatur trocken lagern. Ursprungsland des Lebensmittels: Österreich Anschrift des Herstellers: Gall-Pharma GmbH Grünhüblgasse 25 A-8750 Judenburg Weitere Hinweise: Glutenfrei. Lactosefrei. Hefefrei. Die empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sollten nicht als Ersatz für eine ausgewogene, abwechslungsreiche Ernährung und gesunde Lebensweise verwendet werden. Quelle: www.gall-shop.com Stand: 02/202513,76 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist das Zwitterion der Asparaginsäure?
Das Zwitterion der Asparaginsäure ist eine chemische Verbindung, bei der das Molekül sowohl eine positive als auch eine negative Ladung trägt. Es entsteht durch die Deprotonierung der Carboxygruppe und die Protonierung der Aminogruppe. Das Zwitterion ist in wässriger Lösung stabil und spielt eine wichtige Rolle in biochemischen Reaktionen. **
-
Wie ist die Ausrichtung der Wassermoleküle zur Seitenkette der Asparaginsäure?
Die Wassermoleküle können sich sowohl mit der sauren Carboxygruppe als auch mit der basischen Aminogruppe der Asparaginsäure durch Wasserstoffbrückenbindungen verbinden. Die Wassermoleküle können sich auch mit den polaren Seitenketten der Asparaginsäure durch Wasserstoffbrückenbindungen verbinden, wodurch eine solvatisierte Hülle um die Seitenkette entsteht. Die genaue Ausrichtung der Wassermoleküle hängt von den spezifischen Bedingungen und der Umgebung ab. **
-
Wie sind die pH-Werte von Asparaginsäure, Lysin und Glycin?
Der pH-Wert von Asparaginsäure liegt bei etwa 2,5 bis 3,5. Lysin hat einen pH-Wert von etwa 9,7 bis 10,7. Glycin ist eine Aminosäure mit einer neutralen Ladung und hat daher einen pH-Wert von etwa 6,0 bis 6,5. **
-
Was sind die Auswirkungen von Asparaginsäure, Testoboostern und Hodenschrumpfung sowie anderen Nebenwirkungen?
Asparaginsäure ist eine Aminosäure, die eine Rolle im Energiestoffwechsel spielt und als Nahrungsergänzungsmittel verwendet wird. Testobooster sind Substanzen, die den Testosteronspiegel im Körper erhöhen sollen. Es gibt keine wissenschaftlichen Beweise dafür, dass Asparaginsäure oder Testobooster zu Hodenschrumpfung oder anderen Nebenwirkungen führen können. Es ist jedoch wichtig, Nahrungsergänzungsmittel mit Vorsicht zu verwenden und sich vor der Einnahme von solchen Substanzen ärztlich beraten zu lassen. **
Ähnliche Suchbegriffe für Asparaginsäure
-
VitaSanum® - DAA (D-Asparaginsäure) 750 mg 90 KapselnVitaSanum® - DAA (D-Asparaginsäure) 750 mg 90 Kapseln VitaSanum® D-Asparaginsäure (DAA) ist eine Form der Aminosäure Asparaginsäure und wird oft als Nahrungsergänzungsmittel verwendet. Sie bietet mehrere potenzielle Vorteile, insbesondere im Bereich der reproduktiven Gesundheit und Hormonregulation: Steigerung des Testosteronspiegels: Einer der Hauptgründe, warum Menschen DAA einnehmen, ist die Hoffnung auf eine Erhöhung des Testosteronspiegels. Einige Studien deuten darauf hin, dass DAA bei Männern den Testosteronspiegel steigern kann, allerdings sind die Ergebnisse gemischt, und weitere Forschung ist erforderlich. Verbesserung der Fruchtbarkeit bei Männern: DAA könnte die Spermienqualität und -quantität verbessern. Es gibt Hinweise darauf, dass es die Spermienzahl und -motilität bei Männern mit Fruchtbarkeitsproblemen erhöhen kann. Unterstützung der Hormonproduktion: D-Asparaginsäure spielt eine Rolle bei der Regulation der Hormonfreisetzung und -produktion, einschließlich der Freisetzung von luteinisierendem Hormon (LH) und Wachstumshormon. Mögliche Leistungssteigerung im Sport: Einige Sportler verwenden DAA in der Hoffnung, ihre sportliche Leistung zu steigern, obwohl die wissenschaftlichen Belege hierfür begrenzt sind. Neurotransmitterfunktion: Asparaginsäure, einschließlich ihrer D-Form, ist an der Funktion von Neurotransmittern im Gehirn beteiligt und könnte kognitive Funktionen und das Nervensystem beeinflussen. Kontraindikationen : Es ist wichtig zu betonen, dass die Forschung zu D-Asparaginsäure und ihren Effekten auf den Testosteronspiegel und andere Gesundheitsaspekte noch nicht abschließend ist. Die Ergebnisse sind gemischt und deuten darauf hin, dass weitere Untersuchungen erforderlich sind, um ihre Wirksamkeit und Sicherheit vollständig zu verstehen. Wie bei jedem Nahrungsergänzungsmittel sollten Sie vor der Einnahme von D-Asparaginsäure Ihren Arzt konsultieren, besonders wenn Sie schwanger sind, stillen, Medikamente einnehmen oder an einer Krankheit leiden. DAA kann Wechselwirkungen mit bestimmten Medikamenten haben und ist nicht für jeden ZUTATEN : D-Asparaginsäure, Füllstoff: mikrokristalline Cellulose; Gelatine (Kapselhülle); Trennmittel: Magnesiumsalze der Speisefettsäuren, Siliciumdioxid LAGERUNG : Bei Raumtemperatur, außerhalb der Reichweite von kleinen Kindern, vor Licht und Feuchtigkeit schützen INHALT : 90 Kapseln / 90 Einnahmen EMPFOHLENE ANWENDUNG: Zwei Kapseln täglich18,90 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Veräußerung von Unternehmensbeteiligungen. Körperschaftsteuer, Gewerbesteuer, Einkommensteuer, Taschenbuch von Christoph Schmitz, GRIN,Veräußerung Von Unternehmensbeteiligungen. Körperschaftsteuer, Gewerbesteuer, Einkommensteuer, Taschenbuch Von Christoph Schmitz, Grin, 978-3-346-67649-8, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Körperschaftsteuer-,Gewerbesteuer-,Umsatzsteuer-Erklärung2025, Fachbücher von Frank Henseler, Andreas Kümpel, Björn ClaudyDas Fachbuch "Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer-Erklärung 2025" bietet eine umfassende und praxisnahe Anleitung zur Erstellung der relevanten Steuererklärungen für das Jahr 2025. Es dient als wertvoller Ratgeber für Unternehmen und Steuerberater, die sich in der komplexen Materie der Steuererklärungen zurechtfinden möchten. Der Inhalt umfasst detaillierte Erläuterungen zu den amtlichen Vordrucken, aktuelle Gesetzesänderungen sowie wichtige Informationen aus der Rechtsprechung und Finanzverwaltung. Besondere Schwerpunkte liegen auf der Körperschaftsteuer-Erklärung, der Gewerbesteuer und der Umsatzsteuer, wobei auch die neuen Regelungen für Kleinunternehmer berücksichtigt werden. Das Buch enthält zahlreiche Beispielsfälle, Praxishinweise und Berechnungs- sowie Prüfungsschemata, die den Leser bei der korrekten Erstellung der Erklärungen unterstützen. Mit seinen 1012 Seiten bietet es eine umfassende Ressource für alle, die sich mit den steuerlichen Anforderungen des Jahres 2025 auseinandersetzen müssen.144,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Übungsbuch Buchführung, Bilanzierung und Umsatzsteuer, Fachbücher von Karin NickenigDas Übungsbuch "Buchführung, Bilanzierung und Umsatzsteuer" ist ein umfassendes Lern- und Arbeitsbuch, das sich an Studierende, Auszubildende und kaufmännische Angestellte richtet. Es bietet eine Vielzahl von Aufgaben, die in unterschiedlichen Schwierigkeitsgraden angeordnet sind, um den Lernenden eine gezielte Auseinandersetzung mit den komplexen Themen des Rechnungswesens und der Umsatzsteuer zu ermöglichen. Die Lösungen zu den Aufgaben ermöglichen eine direkte Überprüfung des eigenen Lernerfolgs. Darüber hinaus fördern Komplettaufgaben das Verständnis für grössere Zusammenhänge, während ergänzende Ja-Nein-Fragen das Gelernte vertiefen. Die zweite Auflage des Buches wurde gründlich überarbeitet, um die Inhalte aktuell und relevant zu halten.37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Wie lautet die Strukturformel der Asparaginsäure bei pH 1, pH 3 und pH 10?
Die Strukturformel der Asparaginsäure bleibt unverändert, unabhängig vom pH-Wert. Der pH-Wert hat jedoch Einfluss auf die Ladungszustände der funktionellen Gruppen in der Asparaginsäure. Bei pH 1 ist die Carboxylgruppe (-COOH) protoniert und die Aminogruppe (-NH2) ist nicht protoniert. Bei pH 3 ist die Carboxylgruppe teilweise deprotoniert und die Aminogruppe ist nicht protoniert. Bei pH 10 sind sowohl die Carboxylgruppe als auch die Aminogruppe deprotoniert. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.