Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Wir ziehen mit dem Projekt
betriebswirtschaftliche-steuerlehre.de um.
Sind Sie am Kauf der Domain
betriebswirtschaftliche-steuerlehre.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
Wird die Umsatzsteuer mit der Einkommensteuer verrechnet?
Nein, die Umsatzsteuer und die Einkommensteuer sind zwei verschiedene Steuerarten, die unabhhängig voneinander erhoben werden. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen von natürlichen Personen und Unternehmen basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuern. Jede Steuer wird separat berechnet und an das Finanzamt abgeführt. **


Ähnliche Suchbegriffe für B2B-Partner-Einwascherbezug-mit
Top-Angebote
Produkte zum Begriff B2B-Partner-Einwascherbezug-mit:
-
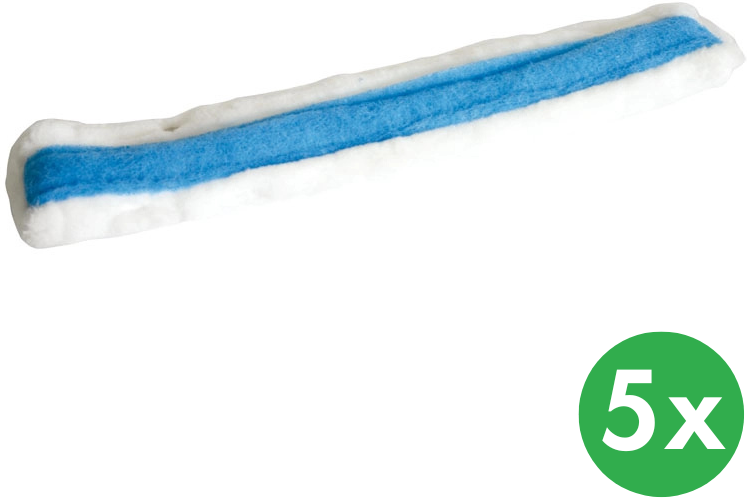
B2B Partner Einwascherbezug mit blauem Pad, 25 cm (5 Stk.)Der Bezug wird zur Beseitigung von groben Verschmutzungen verwendet. Dazu dient das einseitig über die ganze Fläche des Einwaschers angebrachte Pad, die andere Seite ist aus feinem Plüsch. Bildet zusammen mit der T-förmigen Halterung (aus Kunststoff, Aluminium, Aluminium mit Gelenk) ein Set, das die Reinigung von Glas und Hochglanzoberflächen erleichtert. Der Bezug ist bis zur Temperatur von 60°C waschbar. Eigenschaften: Breite (cm): 25, Packung (Stk.): 545,22 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
B2B Partner Einwascherbezug mit blauem Pad, 35 cm (5 Stk.)Der Bezug wird zur Beseitigung von groben Verschmutzungen verwendet. Dazu dient das einseitig über die ganze Fläche des Einwaschers angebrachte Pad, die andere Seite ist aus feinem Plüsch. Bildet zusammen mit der T-förmigen Halterung (aus Kunststoff, Aluminium, Aluminium mit Gelenk) ein Set, das die Reinigung von Glas und Hochglanzoberflächen erleichtert. Der Bezug ist bis zur Temperatur von 60°C waschbar. Eigenschaften: Breite (cm): 35, Packung (Stk.): 565,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
B2B Partner Einwascherbezug mit blauem Pad, 45 cm (5 Stk.)Der Bezug wird zur Beseitigung von groben Verschmutzungen verwendet. Dazu dient das einseitig über die ganze Fläche des Einwaschers angebrachte Pad, die andere Seite ist aus feinem Plüsch. Bildet zusammen mit der T-förmigen Halterung (aus Kunststoff, Aluminium, Aluminium mit Gelenk) ein Set, das die Reinigung von Glas und Hochglanzoberflächen erleichtert. Der Bezug ist bis zur Temperatur von 60°C waschbar. Eigenschaften: Breite (cm): 45, Packung (Stk.): 571,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wann wird die Gewerbesteuer mit der Einkommensteuer verrechnet?
Die Gewerbesteuer wird nicht direkt mit der Einkommensteuer verrechnet, da es sich um zwei separate Steuerarten handelt. Die Gewerbesteuer wird von Unternehmen auf ihre Gewinne erhoben, während die Einkommensteuer von Privatpersonen auf ihr Einkommen gezahlt wird. Die Gewerbesteuer wird von den Unternehmen an die jeweilige Gemeinde gezahlt, in der sie ihren Firmensitz haben. Die Einkommensteuer wird hingegen an das Finanzamt gezahlt und richtet sich nach der Höhe des individuellen Einkommens einer Person. Die Verrechnung beider Steuern erfolgt also nicht direkt miteinander. **
-
Haben Sie Erfahrung mit der Firma Großhandel B2B?
Als KI habe ich keine persönlichen Erfahrungen. Es wäre jedoch hilfreich, weitere Informationen über die Firma Großhandel B2B zu haben, um eine genauere Antwort geben zu können. **
-
Wie können Unternehmen effektivere B2B-Netzwerke aufbauen, um ihre Geschäftsbeziehungen zu stärken und neue Partner zu gewinnen?
Unternehmen können effektivere B2B-Netzwerke aufbauen, indem sie gezielte Branchenveranstaltungen besuchen, um potenzielle Partner kennenzulernen. Zudem können sie digitale Plattformen nutzen, um ihre Reichweite zu erhöhen und neue Geschäftspartner zu finden. Eine regelmäßige Kommunikation und Pflege der bestehenden Geschäftsbeziehungen ist ebenfalls entscheidend, um langfristige Partnerschaften aufzubauen. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **


Was ist B2B?
B2B steht für Business-to-Business und bezeichnet den Austausch von Waren, Dienstleistungen oder Informationen zwischen Unternehmen. Dabei werden Produkte oder Dienstleistungen von einem Unternehmen an ein anderes Unternehmen verkauft, anstatt an Endverbraucher. B2B-Transaktionen sind oft von größeren Volumen und komplexeren Verträgen geprägt. **
Was bedeutet B2B?
B2B steht für Business-to-Business und bezieht sich auf Geschäftsbeziehungen zwischen Unternehmen. Es beschreibt den Austausch von Waren, Dienstleistungen oder Informationen zwischen Unternehmen, im Gegensatz zum direkten Verkauf an Endverbraucher (B2C). B2B-Beziehungen sind oft langfristig und auf eine professionelle Zusammenarbeit ausgerichtet. **
Top-Angebote
Produkte zum Begriff B2B-Partner-Einwascherbezug-mit:
-
B2B Partner Einwascherbezug, 45 cm, 10 Stk.Einwascherbezug mit extra breiter arbeitsfläche ist ideal für das schnelle reinigen großer glasflächen. ermöglicht effektives arbeiten mit minimalen zügen und ist besonders für kommerzielle und betriebliche bereiche geeignet. Eigenschaften: Breite (cm): 45, Packung (Stk.): 1033,32 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
B2B Partner Einwascherbezug, 40 cm, 10 St.Einwascherbezug mit extra breiter arbeitsfläche ist ideal für das schnelle reinigen großer glasflächen. ermöglicht effektives arbeiten mit minimalen zügen und ist besonders für kommerzielle und betriebliche bereiche geeignet. Eigenschaften: Breite (cm): 40, Packung (Stk.): 1030,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
B2B Partner Einwascherbezug mit blauem Pad, 25 cm (5 Stk.)Der Bezug wird zur Beseitigung von groben Verschmutzungen verwendet. Dazu dient das einseitig über die ganze Fläche des Einwaschers angebrachte Pad, die andere Seite ist aus feinem Plüsch. Bildet zusammen mit der T-förmigen Halterung (aus Kunststoff, Aluminium, Aluminium mit Gelenk) ein Set, das die Reinigung von Glas und Hochglanzoberflächen erleichtert. Der Bezug ist bis zur Temperatur von 60°C waschbar. Eigenschaften: Breite (cm): 25, Packung (Stk.): 545,22 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Wird die Umsatzsteuer mit der Einkommensteuer verrechnet?
Nein, die Umsatzsteuer und die Einkommensteuer sind zwei verschiedene Steuerarten, die unabhhängig voneinander erhoben werden. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen von natürlichen Personen und Unternehmen basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuern. Jede Steuer wird separat berechnet und an das Finanzamt abgeführt. **
-
Wann wird die Gewerbesteuer mit der Einkommensteuer verrechnet?
Die Gewerbesteuer wird nicht direkt mit der Einkommensteuer verrechnet, da es sich um zwei separate Steuerarten handelt. Die Gewerbesteuer wird von Unternehmen auf ihre Gewinne erhoben, während die Einkommensteuer von Privatpersonen auf ihr Einkommen gezahlt wird. Die Gewerbesteuer wird von den Unternehmen an die jeweilige Gemeinde gezahlt, in der sie ihren Firmensitz haben. Die Einkommensteuer wird hingegen an das Finanzamt gezahlt und richtet sich nach der Höhe des individuellen Einkommens einer Person. Die Verrechnung beider Steuern erfolgt also nicht direkt miteinander. **
-
Haben Sie Erfahrung mit der Firma Großhandel B2B?
Als KI habe ich keine persönlichen Erfahrungen. Es wäre jedoch hilfreich, weitere Informationen über die Firma Großhandel B2B zu haben, um eine genauere Antwort geben zu können. **
Ähnliche Suchbegriffe für B2B-Partner-Einwascherbezug-mit
-
B2B Partner Einwascherbezug mit blauem Pad, 35 cm (5 Stk.)Der Bezug wird zur Beseitigung von groben Verschmutzungen verwendet. Dazu dient das einseitig über die ganze Fläche des Einwaschers angebrachte Pad, die andere Seite ist aus feinem Plüsch. Bildet zusammen mit der T-förmigen Halterung (aus Kunststoff, Aluminium, Aluminium mit Gelenk) ein Set, das die Reinigung von Glas und Hochglanzoberflächen erleichtert. Der Bezug ist bis zur Temperatur von 60°C waschbar. Eigenschaften: Breite (cm): 35, Packung (Stk.): 565,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
B2B Partner Einwascherbezug mit blauem Pad, 45 cm (5 Stk.)Der Bezug wird zur Beseitigung von groben Verschmutzungen verwendet. Dazu dient das einseitig über die ganze Fläche des Einwaschers angebrachte Pad, die andere Seite ist aus feinem Plüsch. Bildet zusammen mit der T-förmigen Halterung (aus Kunststoff, Aluminium, Aluminium mit Gelenk) ein Set, das die Reinigung von Glas und Hochglanzoberflächen erleichtert. Der Bezug ist bis zur Temperatur von 60°C waschbar. Eigenschaften: Breite (cm): 45, Packung (Stk.): 571,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
B2B Partner Einwascherbezug mit Beimischung von hartem Flor, 35 cmBezug mit Beimischung von scharfem Flor zur Erreichung einer besseren mechanischen Reinigung. Er bildet zusammen mit der T-förmigen Halterung (aus Kunststoff, Aluminium, Aluminium mit Gelenk) ein Set, das die Reinigung von Glas und Hochglanzoberflächen erleichtert. Der Bezug ist bis zur Temperatur von 60°C waschbar. Beim Waschen keinen Weichspüler verwenden. Eigenschaften: Breite (cm): 35, Packung (Stk.): 595,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
B2B Partner Einwascherbezug mit Beimischung von hartem Flor, 45 cmBezug mit Beimischung von scharfem Flor zur Erreichung einer besseren mechanischen Reinigung. Er bildet zusammen mit der T-förmigen Halterung (aus Kunststoff, Aluminium, Aluminium mit Gelenk) ein Set, das die Reinigung von Glas und Hochglanzoberflächen erleichtert. Der Bezug ist bis zur Temperatur von 60°C waschbar. Beim Waschen keinen Weichspüler verwenden. Eigenschaften: Breite (cm): 45, Packung (Stk.): 5119,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Unternehmen effektivere B2B-Netzwerke aufbauen, um ihre Geschäftsbeziehungen zu stärken und neue Partner zu gewinnen?
Unternehmen können effektivere B2B-Netzwerke aufbauen, indem sie gezielte Branchenveranstaltungen besuchen, um potenzielle Partner kennenzulernen. Zudem können sie digitale Plattformen nutzen, um ihre Reichweite zu erhöhen und neue Geschäftspartner zu finden. Eine regelmäßige Kommunikation und Pflege der bestehenden Geschäftsbeziehungen ist ebenfalls entscheidend, um langfristige Partnerschaften aufzubauen. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Was ist B2B?
B2B steht für Business-to-Business und bezeichnet den Austausch von Waren, Dienstleistungen oder Informationen zwischen Unternehmen. Dabei werden Produkte oder Dienstleistungen von einem Unternehmen an ein anderes Unternehmen verkauft, anstatt an Endverbraucher. B2B-Transaktionen sind oft von größeren Volumen und komplexeren Verträgen geprägt. **
-
Was bedeutet B2B?
B2B steht für Business-to-Business und bezieht sich auf Geschäftsbeziehungen zwischen Unternehmen. Es beschreibt den Austausch von Waren, Dienstleistungen oder Informationen zwischen Unternehmen, im Gegensatz zum direkten Verkauf an Endverbraucher (B2C). B2B-Beziehungen sind oft langfristig und auf eine professionelle Zusammenarbeit ausgerichtet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.