Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Wir ziehen mit dem Projekt
betriebswirtschaftliche-steuerlehre.de um.
Sind Sie am Kauf der Domain
betriebswirtschaftliche-steuerlehre.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Kommt Battleship II irgendwann?
Es gibt derzeit keine offiziellen Pläne für die Veröffentlichung von Battleship II. Es ist möglich, dass in Zukunft eine Fortsetzung des Films entwickelt wird, aber es gibt keine konkreten Informationen darüber. Es bleibt abzuwarten, ob ein zweiter Teil des Films in Arbeit ist. **
Wird Battleship 2 bald veröffentlicht?
Es gibt bisher keine offizielle Ankündigung über die Veröffentlichung von Battleship 2. Es ist möglich, dass ein Nachfolger des Spiels in Zukunft erscheinen könnte, aber es gibt keine konkreten Informationen darüber. Fans des ersten Teils können jedoch gespannt bleiben und auf Neuigkeiten zu einer möglichen Fortsetzung hoffen. Es bleibt abzuwarten, ob und wann Battleship 2 veröffentlicht wird. **
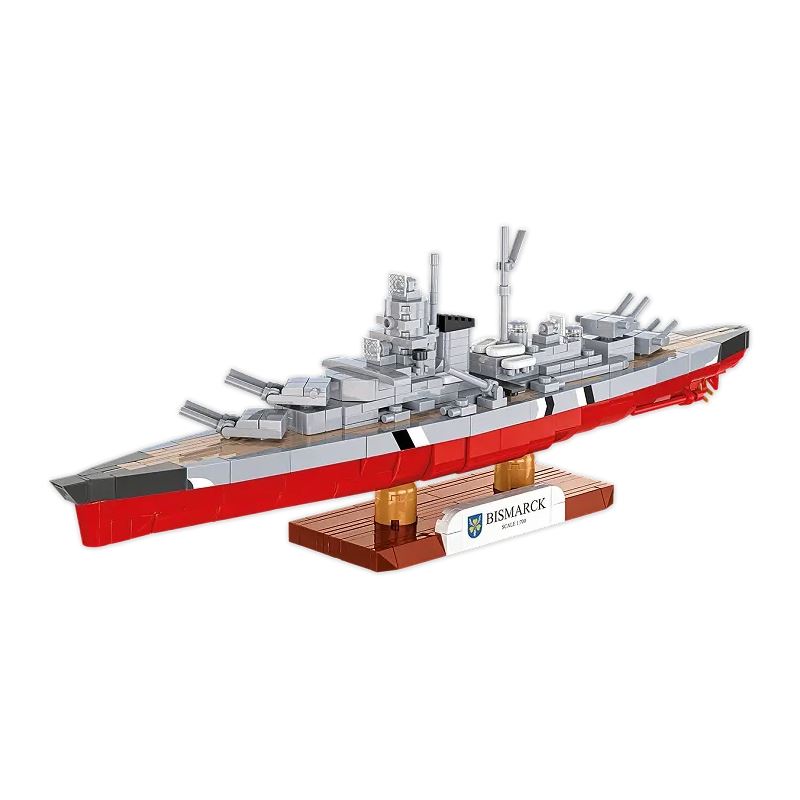
Ähnliche Suchbegriffe für Battleship
Top-Angebote
Produkte zum Begriff Battleship:
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
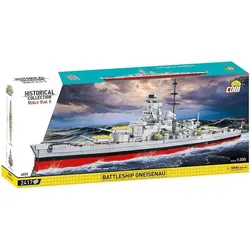
Cobi Battleship GneisenauEin Sammlermodell des deutschen Schlachtschiffs Gneisenau aus dem Zweiten Weltkrieg wurde von der Firma COBI im Massstab 1:300 hergestellt. Es besteht aus 2.417 Elementen und ist 81 cm lang. Es spiegelt die Abmessungen des historischen Schiffes originalgetreu wider und behält alle wesentlichen Elemente, einschliesslich der Bewaffnung. Das Schiff wurde ab "Operation Berlin 1941" (Atlantik) kartiert. Es war die berühmte Seeräuber-Rallye im Atlantik mit den Schlachtschiffen Scharnhorst und Gneisenau. Das Modell des Gneisenau-Schiffes ist mit hochwertigen Drucken überzogen, die sich auch während des Gebrauchs nicht abnutzen. Bemerkenswert ist die aufwendig reproduzierte Form des Rumpfes und die Berücksichtigung, so viele Details wie möglich beizubehalten. Das Modell verfügt über zahlreiche bewegliche Teile wie Propeller, Ruder, drehbare Türme und Kanonenrohre, die angehoben und abgesenkt werden können. Das Set enthält auch einen sehr stabilen und ästhetischen schwarzen Displayständer und eine weisse Platte mit dem Namen des Schiffes. Obwohl das Schiff sehr gross ist, ist seine Konstruktion dank der intuitiven Bauanleitung auf der Grundlage klarer Symbole einfach. Knapp 2.500 Elemente sorgen für viele Baustunden und eine tolle Wirkung! Das Schiff Gneisenau ist ein idealer Ausgangspunkt für Fans von Geschichte, Wehrtechnik, Militär und Marine. Nach dem Zusammenbau sieht das Schiff sehr beeindruckend aus, zieht Blicke auf sich und wird sicherlich zur Dekoration Ihrer Sammlung, Ihres Wohnzimmers oder Ihres Büros beitragen! Drücken Sie Ihre Leidenschaft aus und bauen Sie Block für Block eine Geschichte auf! Die Gneisenau ist ein deutsches Schlachtschiff aus dem Zweiten Weltkrieg, das am 21. Mai 1938 in Dienst gestellt wurde. Sowohl die Scharnhorst als auch die Gneisenau waren ein neuer Typ deutscher Schlachtschiffe. Sie zeichneten sich durch grössere Abmessungen, Geschwindigkeit und stärkere Waffen aus.89,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie lautet der Name des Musiksongs im Film "Battleship"?
Der Name des Musiksongs im Film "Battleship" lautet "Thunderstruck" und stammt von der Band AC/DC. **
-
Ab welchem Alter ist das Spiel "Battleship" erhältlich, ab 12 oder ab 16?
Das Spiel "Battleship" ist in der Regel ab einem Alter von 8 Jahren erhältlich. Es ist ein Strategiespiel, bei dem zwei Spieler versuchen, die Schiffe des Gegners zu versenken, indem sie ihre Angriffe geschickt platzieren. Es gibt jedoch auch Versionen des Spiels, die für ältere Spieler ab 12 oder 16 Jahren konzipiert sind. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **


Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
Top-Angebote
Produkte zum Begriff Battleship:
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kommt Battleship II irgendwann?
Es gibt derzeit keine offiziellen Pläne für die Veröffentlichung von Battleship II. Es ist möglich, dass in Zukunft eine Fortsetzung des Films entwickelt wird, aber es gibt keine konkreten Informationen darüber. Es bleibt abzuwarten, ob ein zweiter Teil des Films in Arbeit ist. **
-
Wird Battleship 2 bald veröffentlicht?
Es gibt bisher keine offizielle Ankündigung über die Veröffentlichung von Battleship 2. Es ist möglich, dass ein Nachfolger des Spiels in Zukunft erscheinen könnte, aber es gibt keine konkreten Informationen darüber. Fans des ersten Teils können jedoch gespannt bleiben und auf Neuigkeiten zu einer möglichen Fortsetzung hoffen. Es bleibt abzuwarten, ob und wann Battleship 2 veröffentlicht wird. **
-
Wie lautet der Name des Musiksongs im Film "Battleship"?
Der Name des Musiksongs im Film "Battleship" lautet "Thunderstruck" und stammt von der Band AC/DC. **
-
Ab welchem Alter ist das Spiel "Battleship" erhältlich, ab 12 oder ab 16?
Das Spiel "Battleship" ist in der Regel ab einem Alter von 8 Jahren erhältlich. Es ist ein Strategiespiel, bei dem zwei Spieler versuchen, die Schiffe des Gegners zu versenken, indem sie ihre Angriffe geschickt platzieren. Es gibt jedoch auch Versionen des Spiels, die für ältere Spieler ab 12 oder 16 Jahren konzipiert sind. **
Ähnliche Suchbegriffe für Battleship
-
Cobi Battleship GneisenauEin Sammlermodell des deutschen Schlachtschiffs Gneisenau aus dem Zweiten Weltkrieg wurde von der Firma COBI im Massstab 1:300 hergestellt. Es besteht aus 2.417 Elementen und ist 81 cm lang. Es spiegelt die Abmessungen des historischen Schiffes originalgetreu wider und behält alle wesentlichen Elemente, einschliesslich der Bewaffnung. Das Schiff wurde ab "Operation Berlin 1941" (Atlantik) kartiert. Es war die berühmte Seeräuber-Rallye im Atlantik mit den Schlachtschiffen Scharnhorst und Gneisenau. Das Modell des Gneisenau-Schiffes ist mit hochwertigen Drucken überzogen, die sich auch während des Gebrauchs nicht abnutzen. Bemerkenswert ist die aufwendig reproduzierte Form des Rumpfes und die Berücksichtigung, so viele Details wie möglich beizubehalten. Das Modell verfügt über zahlreiche bewegliche Teile wie Propeller, Ruder, drehbare Türme und Kanonenrohre, die angehoben und abgesenkt werden können. Das Set enthält auch einen sehr stabilen und ästhetischen schwarzen Displayständer und eine weisse Platte mit dem Namen des Schiffes. Obwohl das Schiff sehr gross ist, ist seine Konstruktion dank der intuitiven Bauanleitung auf der Grundlage klarer Symbole einfach. Knapp 2.500 Elemente sorgen für viele Baustunden und eine tolle Wirkung! Das Schiff Gneisenau ist ein idealer Ausgangspunkt für Fans von Geschichte, Wehrtechnik, Militär und Marine. Nach dem Zusammenbau sieht das Schiff sehr beeindruckend aus, zieht Blicke auf sich und wird sicherlich zur Dekoration Ihrer Sammlung, Ihres Wohnzimmers oder Ihres Büros beitragen! Drücken Sie Ihre Leidenschaft aus und bauen Sie Block für Block eine Geschichte auf! Die Gneisenau ist ein deutsches Schlachtschiff aus dem Zweiten Weltkrieg, das am 21. Mai 1938 in Dienst gestellt wurde. Sowohl die Scharnhorst als auch die Gneisenau waren ein neuer Typ deutscher Schlachtschiffe. Sie zeichneten sich durch grössere Abmessungen, Geschwindigkeit und stärkere Waffen aus.89,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.