Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Wir ziehen mit dem Projekt
betriebswirtschaftliche-steuerlehre.de um.
Sind Sie am Kauf der Domain
betriebswirtschaftliche-steuerlehre.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Was sind die Hauptverantwortlichkeiten einer Baustellenleitung?
Die Hauptverantwortlichkeiten einer Baustellenleitung umfassen die Überwachung des Baufortschritts, die Koordination von Arbeitsabläufen und die Einhaltung von Sicherheitsvorschriften. Sie sind zuständig für die Kommunikation mit Auftraggebern, Subunternehmern und Behörden sowie für die Budget- und Terminplanung. Zudem müssen sie sicherstellen, dass alle Arbeiten gemäß den baurechtlichen Vorschriften und Qualitätsstandards ausgeführt werden. **
Was sind die gängigen Verantwortlichkeiten einer Baustellenleitung?
Die gängigen Verantwortlichkeiten einer Baustellenleitung umfassen die Überwachung der Baustelle, die Koordination von Arbeitsabläufen und die Einhaltung von Sicherheitsvorschriften. Sie sind auch für die Kommunikation mit Auftragnehmern, Architekten und Bauherren verantwortlich, um sicherzustellen, dass das Bauprojekt termingerecht und innerhalb des Budgets abgeschlossen wird. Zudem müssen sie sicherstellen, dass alle Arbeiten den baurechtlichen Vorschriften und Qualitätsstandards entsprechen. **


Ähnliche Suchbegriffe für Baustellenleitung
Top-Angebote
Produkte zum Begriff Baustellenleitung:
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welche Fähigkeiten und Verantwortlichkeiten umfasst die Rolle der Baustellenleitung? Und welche Schritte sind erforderlich, um eine effektive Baustellenleitung zu gewährleisten?
Die Baustellenleitung umfasst die Fähigkeiten, Bauprozesse zu koordinieren, Mitarbeiter zu führen und die Einhaltung von Sicherheitsstandards zu gewährleisten. Zu den Verantwortlichkeiten gehören die Überwachung des Baufortschritts, die Kommunikation mit Auftragnehmern und die Einhaltung des Budgets. Um eine effektive Baustellenleitung zu gewährleisten, sind klare Kommunikation, gute Zeit- und Ressourcenplanung sowie ein starkes Problemlösungsvermögen erforderlich. **
-
"Was sind die wichtigsten Aufgaben und Verantwortlichkeiten einer Baustellenleitung?" "Welche Qualifikationen und Erfahrungen sind notwendig, um eine Baustellenleitung zu übernehmen?"
Die wichtigsten Aufgaben einer Baustellenleitung sind die Koordination von Arbeitsabläufen, die Überwachung der Bauqualität und -sicherheit sowie die Kommunikation mit allen Beteiligten. Qualifikationen wie eine abgeschlossene Ausbildung im Baubereich, mehrjährige Berufserfahrung als Bauleiter und fundierte Kenntnisse in Bauvorschriften und -techniken sind notwendig, um eine Baustellenleitung zu übernehmen. Zusätzlich sind Fähigkeiten in der Mitarbeiterführung, Organisationstalent und Durchsetzungsvermögen von Vorteil. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **

Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
Top-Angebote
Produkte zum Begriff Baustellenleitung:
-
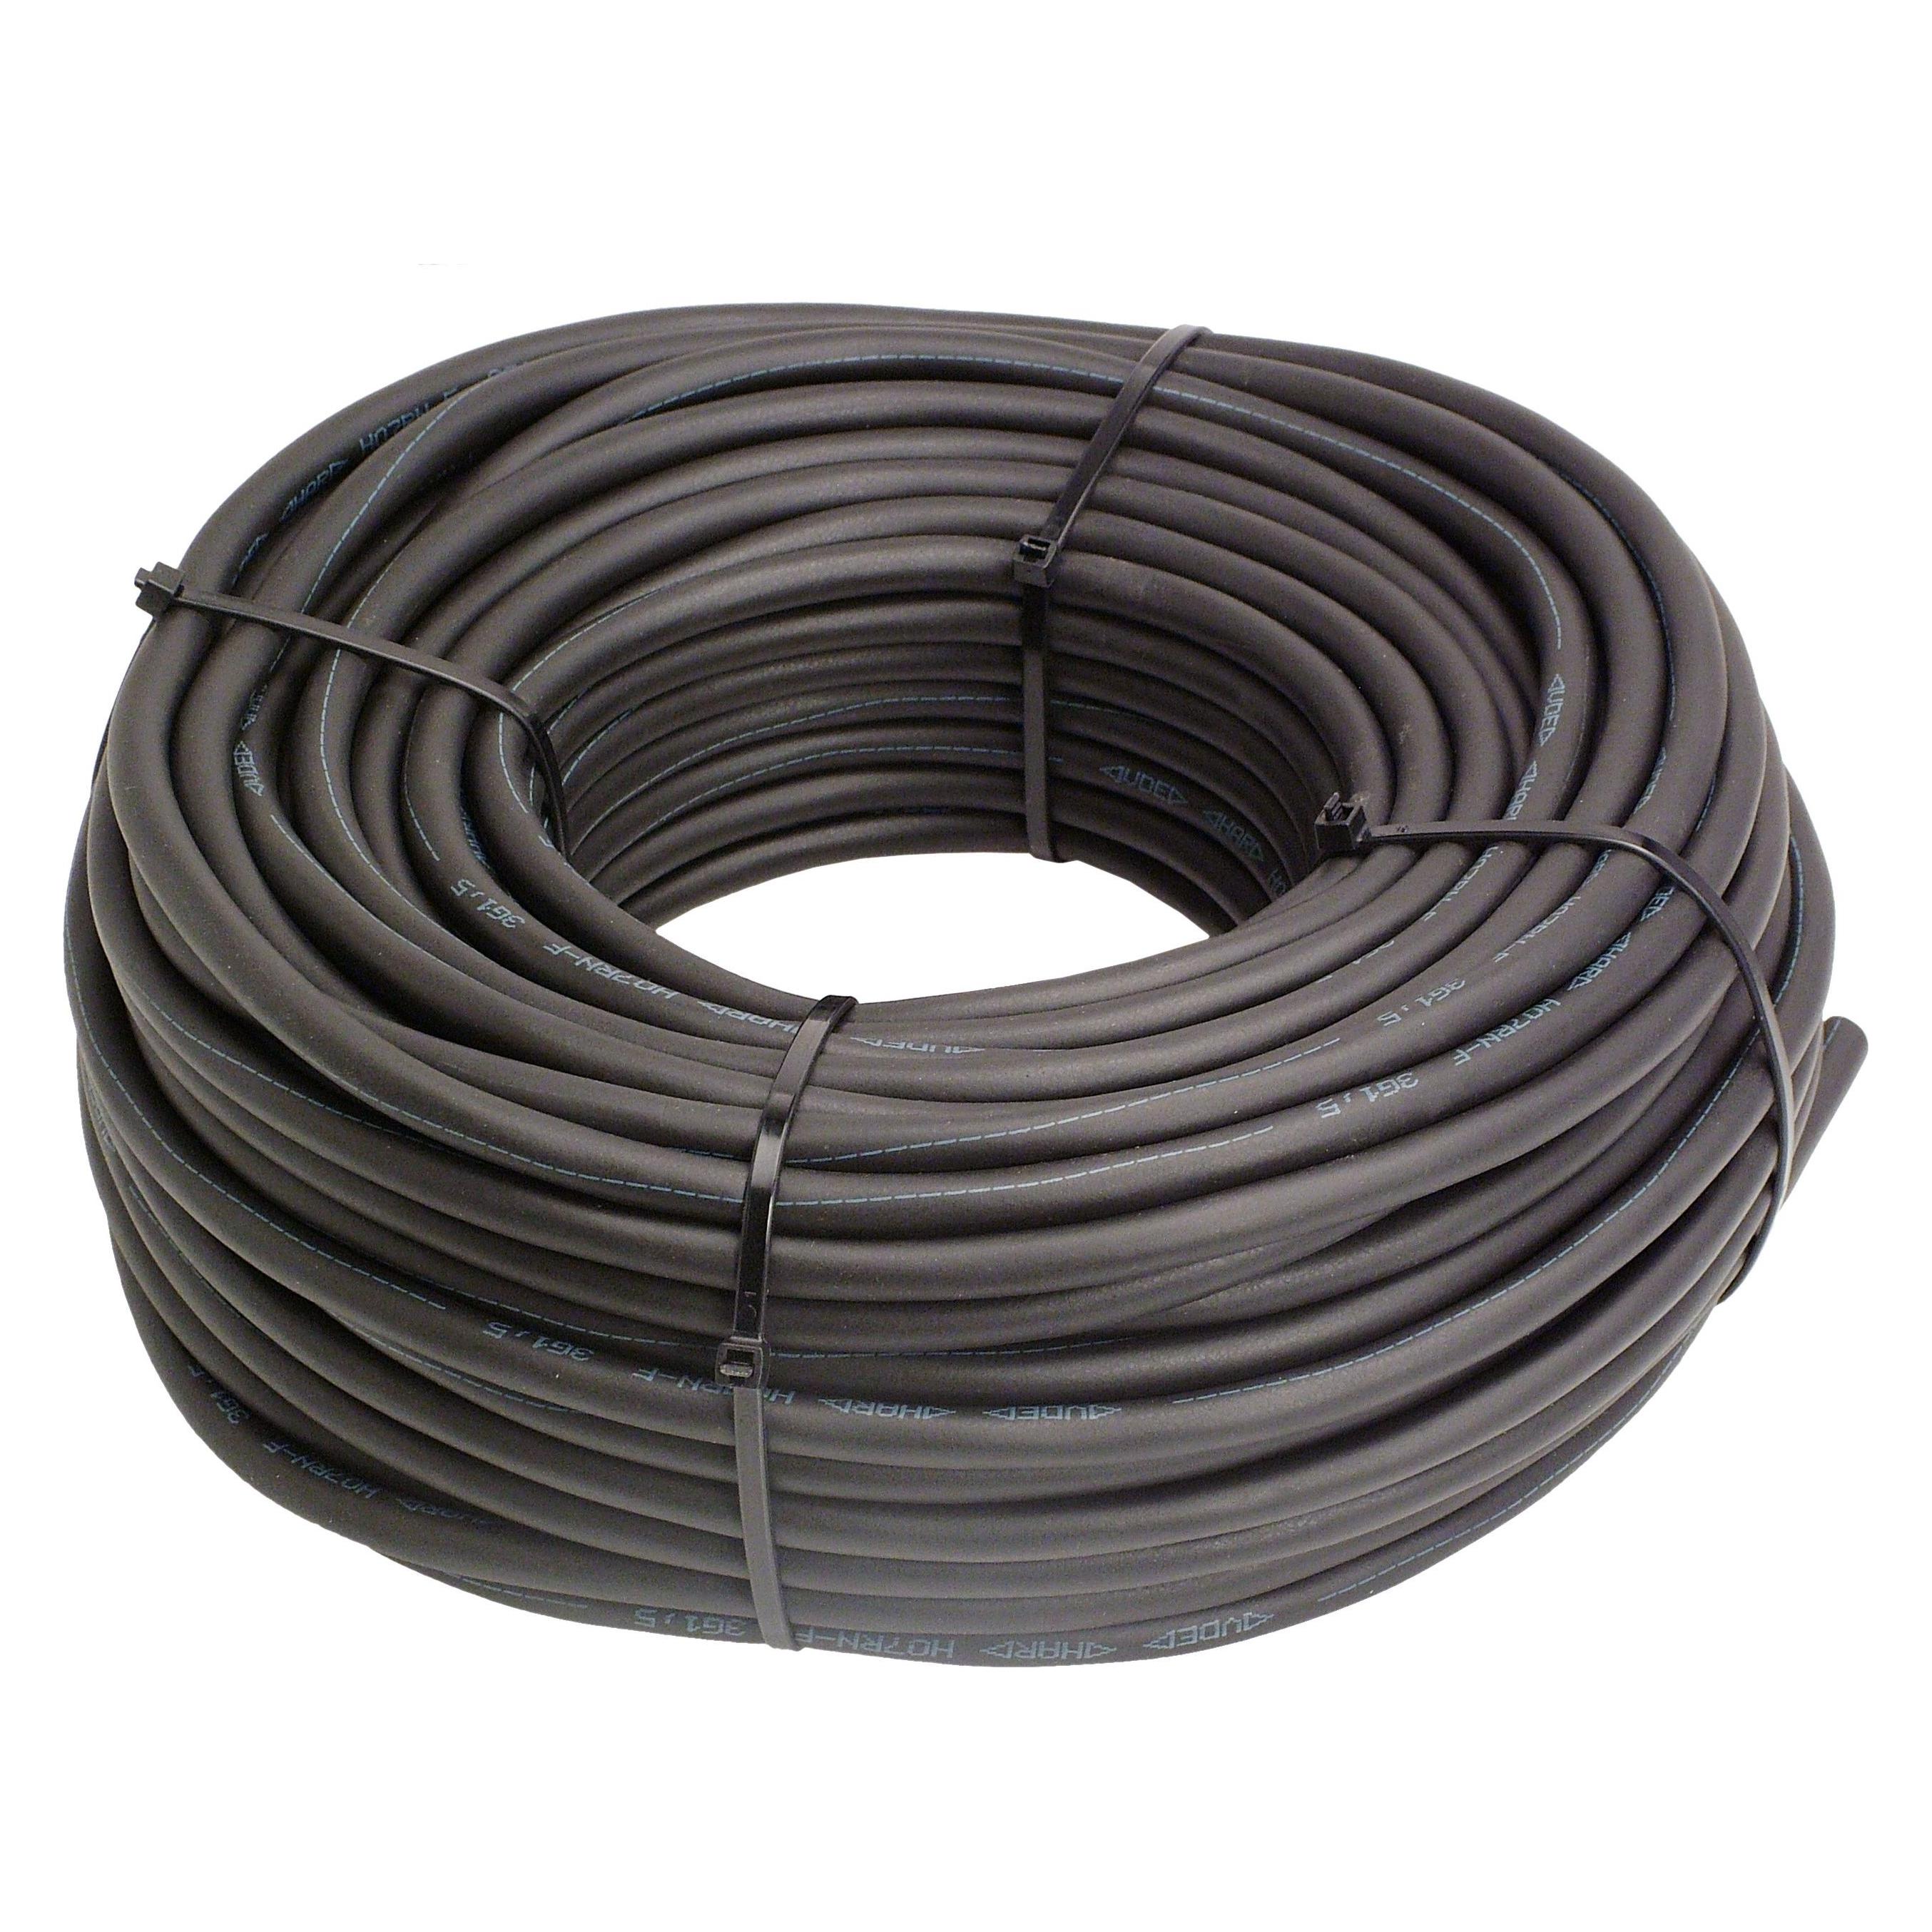
As - Schwabe, Kabelleitung, Baustellenleitung (50 m)Langlebige Zuverlässigkeit in jeder Umgebung: Öl-, UV- und ozonbeständige Leitung (-30 bis +60 °C). Perfekt für Baustellen, Industrie und vielseitigen Outdoor-Einsatz. Vielseitige Anschlussmöglichkeiten: Ideal für den Anschluss verschiedener gewerblicher Geräte wie Maschinen und transportable Motoren, für eine effiziente Baustellenarbeit. Praktische Vorkonfektionierung: Mit einem vorkonfektionierten Ring von 50 m Länge ist die Leitung sofort einsatzbereit, spart Zeit und erleichtert die Installation vor Ort. Zuverlässige Haltbarkeit: Unsere Baustellenleitung ist aus erstklassigen Materialien gefertigt, was eine konstante Leistung und eine lange Lebensdauer auch unter den härtesten Bedingungen auf Baustellen gewährleistet. Zertifizierte Sicherheit: Geprüft nach VDE 0285-525-2-21 für eine sichere Anwendung. Vertrauen Sie auf unsere Gummischlauchleitung – zertifizierte Qualität für Ihre Sicherheit.473,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Hauptverantwortlichkeiten einer Baustellenleitung?
Die Hauptverantwortlichkeiten einer Baustellenleitung umfassen die Überwachung des Baufortschritts, die Koordination von Arbeitsabläufen und die Einhaltung von Sicherheitsvorschriften. Sie sind zuständig für die Kommunikation mit Auftraggebern, Subunternehmern und Behörden sowie für die Budget- und Terminplanung. Zudem müssen sie sicherstellen, dass alle Arbeiten gemäß den baurechtlichen Vorschriften und Qualitätsstandards ausgeführt werden. **
-
Was sind die gängigen Verantwortlichkeiten einer Baustellenleitung?
Die gängigen Verantwortlichkeiten einer Baustellenleitung umfassen die Überwachung der Baustelle, die Koordination von Arbeitsabläufen und die Einhaltung von Sicherheitsvorschriften. Sie sind auch für die Kommunikation mit Auftragnehmern, Architekten und Bauherren verantwortlich, um sicherzustellen, dass das Bauprojekt termingerecht und innerhalb des Budgets abgeschlossen wird. Zudem müssen sie sicherstellen, dass alle Arbeiten den baurechtlichen Vorschriften und Qualitätsstandards entsprechen. **
-
Welche Fähigkeiten und Verantwortlichkeiten umfasst die Rolle der Baustellenleitung? Und welche Schritte sind erforderlich, um eine effektive Baustellenleitung zu gewährleisten?
Die Baustellenleitung umfasst die Fähigkeiten, Bauprozesse zu koordinieren, Mitarbeiter zu führen und die Einhaltung von Sicherheitsstandards zu gewährleisten. Zu den Verantwortlichkeiten gehören die Überwachung des Baufortschritts, die Kommunikation mit Auftragnehmern und die Einhaltung des Budgets. Um eine effektive Baustellenleitung zu gewährleisten, sind klare Kommunikation, gute Zeit- und Ressourcenplanung sowie ein starkes Problemlösungsvermögen erforderlich. **
-
"Was sind die wichtigsten Aufgaben und Verantwortlichkeiten einer Baustellenleitung?" "Welche Qualifikationen und Erfahrungen sind notwendig, um eine Baustellenleitung zu übernehmen?"
Die wichtigsten Aufgaben einer Baustellenleitung sind die Koordination von Arbeitsabläufen, die Überwachung der Bauqualität und -sicherheit sowie die Kommunikation mit allen Beteiligten. Qualifikationen wie eine abgeschlossene Ausbildung im Baubereich, mehrjährige Berufserfahrung als Bauleiter und fundierte Kenntnisse in Bauvorschriften und -techniken sind notwendig, um eine Baustellenleitung zu übernehmen. Zusätzlich sind Fähigkeiten in der Mitarbeiterführung, Organisationstalent und Durchsetzungsvermögen von Vorteil. **
Ähnliche Suchbegriffe für Baustellenleitung
-
As - Schwabe, Kabelleitung, Baustellenleitung (50 m)Langlebige Zuverlässigkeit in jeder Umgebung: Öl-, UV- und ozonbeständige Leitung (−30 bis +60 °C). Perfekt für Baustellen, Industrie und vielseitigen Outdoor-Einsatz. Vielseitige Anschlussmöglichkeiten: Ideal für den Anschluss verschiedener gewerblicher Geräte wie Maschinen und transportable Motoren, für eine effiziente Baustellenarbeit. Praktische Vorkonfektionierung: Mit einem vorkonfektionierten Ring von 50 m Länge ist die Leitung sofort einsatzbereit, spart Zeit und erleichtert die Installation vor Ort. Zuverlässige Haltbarkeit: Unsere Baustellenleitung ist aus erstklassigen Materialien gefertigt, was eine konstante Leistung und eine lange Lebensdauer auch unter den härtesten Bedingungen auf Baustellen gewährleistet. Zertifizierte Sicherheit: Geprüft nach VDE 0285-525-2-21 für eine sichere Anwendung. Vertrauen Sie auf unsere Gummischlauchleitung – zertifizierte Qualität für Ihre Sicherheit.677,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.