Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Wir ziehen mit dem Projekt
betriebswirtschaftliche-steuerlehre.de um.
Sind Sie am Kauf der Domain
betriebswirtschaftliche-steuerlehre.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Ist die ARK-Klimaanlage betriebsbereit?
Entschuldigung, aber ich kann keine aktuellen Informationen über die Betriebsbereitschaft der ARK-Klimaanlage liefern. Bitte wenden Sie sich an den zuständigen Betreiber oder überprüfen Sie die offiziellen Kanäle für solche Informationen. **
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **


Ähnliche Suchbegriffe für Betriebsbereit
Top-Angebote
Produkte zum Begriff Betriebsbereit:
-
Veräußerung von Unternehmensbeteiligungen. Körperschaftsteuer, Gewerbesteuer, Einkommensteuer, Taschenbuch von Christoph Schmitz, GRIN,Veräußerung Von Unternehmensbeteiligungen. Körperschaftsteuer, Gewerbesteuer, Einkommensteuer, Taschenbuch Von Christoph Schmitz, Grin, 978-3-346-67649-8, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
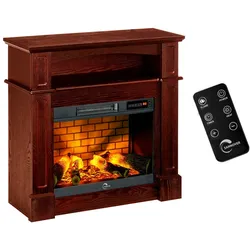
Elektroofen/-kamin Sifora 2000 W 80,5 x 30 x 81 cm Holz Sannover – wird montiert und betriebsbereit geliefertBei Erhalt Ihrer Bestellung empfehlen wir Ihnen, den Zustand des Produkts in Anwesenheit des Zustellers zu überprüfen. Wenn Sie einen Schaden oder einen Mangel feststellen, können Sie das Paket ablehnen und/oder Vorbehalte auf dem Lieferschein vermerken. Diese Angaben ermöglichen es unserem Kundenservice, Ihre Anfrage effizient zu bearbeiten. Elektroofen/Kamin Sifora – Wärme und Eleganz für jeden Tag, gebrauchsfertig geliefert Verleihen Sie Ihrem Zuhause mit dem Elektrokamin Sifora eine warme und moderne Note. Sein elegantes Design fügt sich perfekt in jeden Einrichtungsstil ein und bietet gleichzeitig eine leistungsstarke und sichere Heizlösung. Mit zwei Leistungsstufen (1000 W und 2000 W) kann der Kamin Sifora Räume von 20 bis 30 m2 je nach Bedarf effizient beheizen. Sein realistischer Flammeneffekt, der völlig unabhängig von der Heizleistung ist, schafft das ganze Jahr über eine gemütliche Atmosphäre. Die 2 integrierten LED-Leuchten sind in 2 Stufen einstellbar, sodass Sie jederzeit eine individuelle Atmosphäre schaffen können. Dank der Tages- und Wochenzeitschaltuhr können Sie die Betriebszeiten ganz einfach programmieren, um optimalen Komfort und Energieeinsparungen zu erzielen. Die mitgelieferte Fernbedienung ermöglicht eine einfache Steuerung aus der Ferne. Für absolute Sicherheit ist der Kamin mit einer Überhitzungsschutzfunktion mit automatischer Abschaltung ausgestattet. Technische Daten: Leistung einstellbar: 1000 W / 2000 W Heizfläche: 20 bis 30 m2 Unabhängiger und einstellbarer Flammeneffekt 2 LED-Leuchten mit 2 Intensitätsstufen Tages- und Wochen-Timer Fernbedienung im Lieferumfang enthalten Überhitzungsschutz Abmessungen HxBxT: 80,5 x 30 x 81 cm Gewicht: 29 kg Montiert und einsatzbereit geliefert Der Elektrokamin Sifora vereint Komfort, Ästhetik und Technologie und verwandelt Ihr Zuhause in eine Oase des Wohlbefindens. Made in PRC259,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
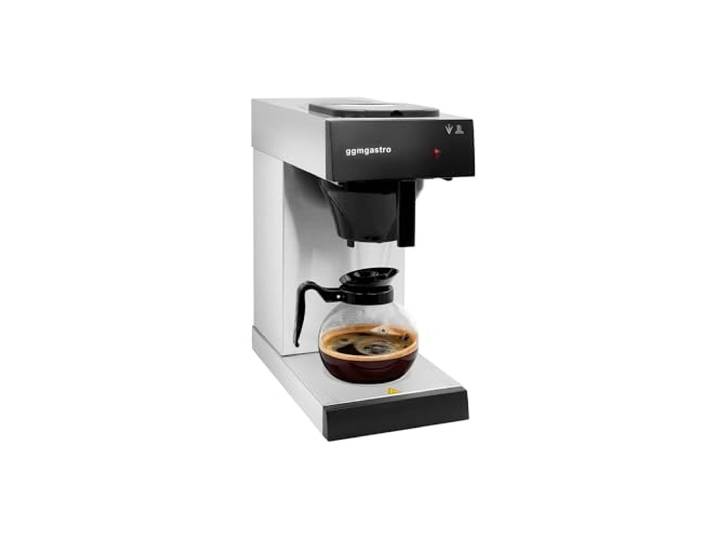
GGM Gastro Filterkaffeemaschine 1,8 L mit 2 Warmhalteplatten Robuste Edelstahlkonstruktion, ideal für den Dauereinsatz, zeitsparende Reinigung, sofort betriebsbereitGGM Gastro Filterkaffeemaschine 1,8 L mit 2 Warmhalteplatten Robuste Edelstahlkonstruktion, ideal für den Dauereinsatz, zeitsparende Reinigung, sofort betriebsbereit. GGM Gastro Filterkaffeemaschine mit einem Fassungsvermögen von 1,8 Litern Wassertankvolumen Gehäuse und Filterbehälter aus Chrom-Nickel-Stahl AISI 201 gefertigt Abmessungen betragen 215 mm in der Breite, 410 mm in der Tiefe und 460 mm in der Höhe Zwei integrierte Warmhalteplatten positioniert auf dem Gehäuse sowie an der Unterseite Elektrische Anschlussleistung von 1,40 kW bei einer Spannung von 230 V und einer Frequenz von 50 Hz Brühzeit für die maximale Füllmenge von 1,80 Litern Wasser liegt bei 7 Minuten Das Gerät wiegt 6,50 kg netto und 7,10 kg brutto Lieferung erfolgt im komplett montierten Zustand direkt einsatzbereit Im Lieferumfang ist eine Glaskanne zur Nutzung enthalten Glatte Oberflächen des Edelstahls ermöglichen eine zeitsparende Reinigung der äußeren Bereiche Farbe:Silber161,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Woran kann man erkennen, ob ein Feuerlöscher betriebsbereit und zugelassen ist?
Um zu überprüfen, ob ein Feuerlöscher betriebsbereit und zugelassen ist, sollte man auf das Prüfetikett am Feuerlöscher achten. Dieses zeigt das Datum der letzten Prüfung an. Zusätzlich sollte der Feuerlöscher äußerlich in gutem Zustand sein, ohne Risse oder Beschädigungen. Außerdem sollte der Druckanzeiger im grünen Bereich sein, um sicherzustellen, dass genügend Löschmittel vorhanden ist. **
-
Woran erkenne ich, ob ein Alarmmelder fachgerecht installiert und betriebsbereit ist?
Ein fachgerecht installierter Alarmmelder sollte fest an der Wand oder Decke montiert sein, um eine optimale Erfassung zu gewährleisten. Zudem sollte er regelmäßig auf Funktionstüchtigkeit getestet werden, um sicherzustellen, dass er im Ernstfall einwandfrei funktioniert. Ein grünes Statuslicht oder regelmäßige Testtöne können darauf hinweisen, dass der Alarmmelder betriebsbereit ist. **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **


Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und die entsprechenden Steuern entrichten. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in der Gewerbesteuererklärung zu deklarieren. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Betriebsbereit:
-
Flächenschleifmaschine Modell MSG 210/450 MLV, betriebsbereitInstallationshinweis gemäß § 13 NAV Bitte beachten Sie, dass Geräte mit einem Anschlusswert von 230V je nach Leistungswert mit einem Schutzkontaktstecker oder einem Festanschluss (ohne Stecker) ausgeliefert werden. Sollte das Gerät über einen Festanschluss verfügen, so ist ein Fachbetrieb mit der Installation zu beauftragen. Alle Geräte mit einem Anschlusswert ab 400V sind über einen geeigneten Starkstromanschluss zu betreiben und dürfen ausschließlich von einem Elektrofachmann angeschlossen werden. Bei Geräten deren Nennleistung mehr als 12KW beträgt, wird eine Zustimmung Ihres Netzbetreibers erforderlich. Hierzu wenden Sie sich bitte vor der Installation an den Netzbetreiber oder an ein in das Installateurverzeichnis des Netzbetreibers eingetragenes Installationsunternehmen. Ein solches Installationsunternehmen ist Ihnen dabei behilflich die erforderliche Zustimmung des jeweiligen Netzbetreibers einzuholen. Hochpräziser Feinvorschub 0,001 mm Kräftiger Schleifspindelantrieb 1.850 W Mit Kühlsystem Sehr gutes Preis- / Leistungsverhältnis14823,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Betriebswirtschaftliche Steuerlehre, Fachbücher von Heinz KußmaulDie 8. Auflage der "Betriebswirtschaftlichen Steuerlehre" bietet eine umfassende und aktualisierte Auseinandersetzung mit den zentralen Themen der Betriebswirtschaftlichen Steuerlehre. Dieses Fachbuch richtet sich insbesondere an Studierende von Master-Studiengängen sowie an Lehrende und Praktiker, die sich intensiv mit steuerlichen Fragestellungen im Unternehmenskontext beschäftigen möchten. Die Neugestaltung des Werkes umfasst eine vollständige Überarbeitung und partielle Neustrukturierung, um den aktuellen gesetzlichen Stand von 2020 zu reflektieren. Der Inhalt ist in zwei Hauptteile gegliedert: Der erste Teil behandelt das Rechnungswesen und die Unternehmensbesteuerung, während der zweite Teil sich mit der Unternehmensstruktur und der Wahl der Rechtsform sowie der internationalen Betriebswirtschaftlichen Steuerlehre auseinandersetzt. Mit 670 Seiten bietet das Buch eine fundierte Grundlage für alle, die sich mit den komplexen Aspekten der Betriebswirtschaftlichen Steuerlehre vertraut machen möchten.44,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Veräußerung von Unternehmensbeteiligungen. Körperschaftsteuer, Gewerbesteuer, Einkommensteuer, Taschenbuch von Christoph Schmitz, GRIN,Veräußerung Von Unternehmensbeteiligungen. Körperschaftsteuer, Gewerbesteuer, Einkommensteuer, Taschenbuch Von Christoph Schmitz, Grin, 978-3-346-67649-8, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist die ARK-Klimaanlage betriebsbereit?
Entschuldigung, aber ich kann keine aktuellen Informationen über die Betriebsbereitschaft der ARK-Klimaanlage liefern. Bitte wenden Sie sich an den zuständigen Betreiber oder überprüfen Sie die offiziellen Kanäle für solche Informationen. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Woran kann man erkennen, ob ein Feuerlöscher betriebsbereit und zugelassen ist?
Um zu überprüfen, ob ein Feuerlöscher betriebsbereit und zugelassen ist, sollte man auf das Prüfetikett am Feuerlöscher achten. Dieses zeigt das Datum der letzten Prüfung an. Zusätzlich sollte der Feuerlöscher äußerlich in gutem Zustand sein, ohne Risse oder Beschädigungen. Außerdem sollte der Druckanzeiger im grünen Bereich sein, um sicherzustellen, dass genügend Löschmittel vorhanden ist. **
Ähnliche Suchbegriffe für Betriebsbereit
-
Elektroofen/-kamin Sifora 2000 W 80,5 x 30 x 81 cm Holz Sannover – wird montiert und betriebsbereit geliefertBei Erhalt Ihrer Bestellung empfehlen wir Ihnen, den Zustand des Produkts in Anwesenheit des Zustellers zu überprüfen. Wenn Sie einen Schaden oder einen Mangel feststellen, können Sie das Paket ablehnen und/oder Vorbehalte auf dem Lieferschein vermerken. Diese Angaben ermöglichen es unserem Kundenservice, Ihre Anfrage effizient zu bearbeiten. Elektroofen/Kamin Sifora – Wärme und Eleganz für jeden Tag, gebrauchsfertig geliefert Verleihen Sie Ihrem Zuhause mit dem Elektrokamin Sifora eine warme und moderne Note. Sein elegantes Design fügt sich perfekt in jeden Einrichtungsstil ein und bietet gleichzeitig eine leistungsstarke und sichere Heizlösung. Mit zwei Leistungsstufen (1000 W und 2000 W) kann der Kamin Sifora Räume von 20 bis 30 m2 je nach Bedarf effizient beheizen. Sein realistischer Flammeneffekt, der völlig unabhängig von der Heizleistung ist, schafft das ganze Jahr über eine gemütliche Atmosphäre. Die 2 integrierten LED-Leuchten sind in 2 Stufen einstellbar, sodass Sie jederzeit eine individuelle Atmosphäre schaffen können. Dank der Tages- und Wochenzeitschaltuhr können Sie die Betriebszeiten ganz einfach programmieren, um optimalen Komfort und Energieeinsparungen zu erzielen. Die mitgelieferte Fernbedienung ermöglicht eine einfache Steuerung aus der Ferne. Für absolute Sicherheit ist der Kamin mit einer Überhitzungsschutzfunktion mit automatischer Abschaltung ausgestattet. Technische Daten: Leistung einstellbar: 1000 W / 2000 W Heizfläche: 20 bis 30 m2 Unabhängiger und einstellbarer Flammeneffekt 2 LED-Leuchten mit 2 Intensitätsstufen Tages- und Wochen-Timer Fernbedienung im Lieferumfang enthalten Überhitzungsschutz Abmessungen HxBxT: 80,5 x 30 x 81 cm Gewicht: 29 kg Montiert und einsatzbereit geliefert Der Elektrokamin Sifora vereint Komfort, Ästhetik und Technologie und verwandelt Ihr Zuhause in eine Oase des Wohlbefindens. Made in PRC259,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GGM Gastro Filterkaffeemaschine 1,8 L mit 2 Warmhalteplatten Robuste Edelstahlkonstruktion, ideal für den Dauereinsatz, zeitsparende Reinigung, sofort betriebsbereitGGM Gastro Filterkaffeemaschine 1,8 L mit 2 Warmhalteplatten Robuste Edelstahlkonstruktion, ideal für den Dauereinsatz, zeitsparende Reinigung, sofort betriebsbereit. GGM Gastro Filterkaffeemaschine mit einem Fassungsvermögen von 1,8 Litern Wassertankvolumen Gehäuse und Filterbehälter aus Chrom-Nickel-Stahl AISI 201 gefertigt Abmessungen betragen 215 mm in der Breite, 410 mm in der Tiefe und 460 mm in der Höhe Zwei integrierte Warmhalteplatten positioniert auf dem Gehäuse sowie an der Unterseite Elektrische Anschlussleistung von 1,40 kW bei einer Spannung von 230 V und einer Frequenz von 50 Hz Brühzeit für die maximale Füllmenge von 1,80 Litern Wasser liegt bei 7 Minuten Das Gerät wiegt 6,50 kg netto und 7,10 kg brutto Lieferung erfolgt im komplett montierten Zustand direkt einsatzbereit Im Lieferumfang ist eine Glaskanne zur Nutzung enthalten Glatte Oberflächen des Edelstahls ermöglichen eine zeitsparende Reinigung der äußeren Bereiche Farbe:Silber161,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Übungsbuch Buchführung, Bilanzierung und Umsatzsteuer, Fachbücher von Karin NickenigDas Übungsbuch "Buchführung, Bilanzierung und Umsatzsteuer" ist ein umfassendes Lern- und Arbeitsbuch, das sich an Studierende, Auszubildende und kaufmännische Angestellte richtet. Es bietet eine Vielzahl von Aufgaben, die in unterschiedlichen Schwierigkeitsgraden angeordnet sind, um den Lernenden eine gezielte Auseinandersetzung mit den komplexen Themen des Rechnungswesens und der Umsatzsteuer zu ermöglichen. Die Lösungen zu den Aufgaben ermöglichen eine direkte Überprüfung des eigenen Lernerfolgs. Darüber hinaus fördern Komplettaufgaben das Verständnis für grössere Zusammenhänge, während ergänzende Ja-Nein-Fragen das Gelernte vertiefen. Die zweite Auflage des Buches wurde gründlich überarbeitet, um die Inhalte aktuell und relevant zu halten.37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Körperschaftsteuer-,Gewerbesteuer-,Umsatzsteuer-Erklärung2025, Fachbücher von Frank Henseler, Andreas Kümpel, Björn ClaudyDas Fachbuch "Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer-Erklärung 2025" bietet eine umfassende und praxisnahe Anleitung zur Erstellung der relevanten Steuererklärungen für das Jahr 2025. Es dient als wertvoller Ratgeber für Unternehmen und Steuerberater, die sich in der komplexen Materie der Steuererklärungen zurechtfinden möchten. Der Inhalt umfasst detaillierte Erläuterungen zu den amtlichen Vordrucken, aktuelle Gesetzesänderungen sowie wichtige Informationen aus der Rechtsprechung und Finanzverwaltung. Besondere Schwerpunkte liegen auf der Körperschaftsteuer-Erklärung, der Gewerbesteuer und der Umsatzsteuer, wobei auch die neuen Regelungen für Kleinunternehmer berücksichtigt werden. Das Buch enthält zahlreiche Beispielsfälle, Praxishinweise und Berechnungs- sowie Prüfungsschemata, die den Leser bei der korrekten Erstellung der Erklärungen unterstützen. Mit seinen 1012 Seiten bietet es eine umfassende Ressource für alle, die sich mit den steuerlichen Anforderungen des Jahres 2025 auseinandersetzen müssen.144,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Woran erkenne ich, ob ein Alarmmelder fachgerecht installiert und betriebsbereit ist?
Ein fachgerecht installierter Alarmmelder sollte fest an der Wand oder Decke montiert sein, um eine optimale Erfassung zu gewährleisten. Zudem sollte er regelmäßig auf Funktionstüchtigkeit getestet werden, um sicherzustellen, dass er im Ernstfall einwandfrei funktioniert. Ein grünes Statuslicht oder regelmäßige Testtöne können darauf hinweisen, dass der Alarmmelder betriebsbereit ist. **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und die entsprechenden Steuern entrichten. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in der Gewerbesteuererklärung zu deklarieren. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.