Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Wir ziehen mit dem Projekt
betriebswirtschaftliche-steuerlehre.de um.
Sind Sie am Kauf der Domain
betriebswirtschaftliche-steuerlehre.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Warum sind Crashtest-Autos immer orange?
Crashtest-Autos sind oft orange, weil diese Farbe gut sichtbar ist und somit die Ergebnisse der Tests besser dokumentiert werden können. Die auffällige Farbe hilft dabei, die Bewegungen des Autos während des Aufpralls genau zu verfolgen. Zudem dient die Farbe als Warnsignal für andere Verkehrsteilnehmer, um sicherzustellen, dass sie den Crashtest nicht stören oder gefährden. Insgesamt trägt die orange Farbe dazu bei, dass die Crashtests präzise und sicher durchgeführt werden können. **
Was passiert eigentlich mit Crashtest-Autos?
Nachdem Crashtest-Autos für Tests verwendet wurden, werden sie normalerweise nicht mehr für den Straßenverkehr zugelassen. Sie können entweder für weitere Tests verwendet werden oder in speziellen Einrichtungen zerlegt und analysiert werden, um Erkenntnisse über die Auswirkungen von Unfällen zu gewinnen. Einige Autoteile können auch für Schulungen oder Demonstrationszwecke verwendet werden. **
Ähnliche Suchbegriffe für Crashtest
Top-Angebote
Produkte zum Begriff Crashtest:
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Gibt es einen Crashtest des Mercedes 190er W201?
Ja, es gibt Crashtests des Mercedes 190er W201. Der W201 wurde in den 1980er Jahren entwickelt und getestet, daher gibt es jedoch möglicherweise keine aktuellen Crashtestergebnisse nach modernen Standards. Es ist ratsam, nach spezifischen Crashtestergebnissen des gewünschten Modells und Baujahrs zu suchen. **
-
Warum ist der Mitsubishi Pajero so schlecht im Crashtest?
Der Mitsubishi Pajero hat in einigen Crashtests möglicherweise schlechte Ergebnisse erzielt, weil er möglicherweise nicht über die neuesten Sicherheitsmerkmale und -technologien verfügt. Darüber hinaus können Design- und Konstruktionsmerkmale des Fahrzeugs, wie zum Beispiel die Struktur oder die Platzierung der Sicherheitsgurte, zu den schlechten Ergebnissen beitragen. Es ist wichtig zu beachten, dass die Ergebnisse von Crashtests von verschiedenen Faktoren abhängen und nicht nur von der Marke oder dem Modell eines Fahrzeugs. **
-
Wie nennt man die Puppen, mit denen man einen Crashtest macht?
Die Puppen, die für Crashtests verwendet werden, werden als Crash Test Dummies bezeichnet. Sie werden entwickelt, um die Auswirkungen eines Unfalls auf den menschlichen Körper zu simulieren und wichtige Daten für die Fahrzeugsicherheit zu liefern. **
-
Kannst du mir bei der Übung zum Thema Physik und Crashtest helfen?
Ja, natürlich! Ich werde mein Bestes tun, um dir bei deiner Übung zum Thema Physik und Crashtest zu helfen. Bitte stelle mir deine Fragen oder erkläre mir, worin genau du Unterstützung benötigst. **

Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
Top-Angebote
Produkte zum Begriff Crashtest:
-
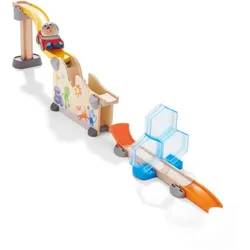
HABA 304802 Kullerbü Spielbahn CrashtestDie Kullerbü – Spielbahn Crashtest bietet echte Action. Wird der mutige Kullerbü-Stuntman Steven den harten Crashtest bestehen? In seinem roten Crashauto nimmt er souverän die erste Kurve und saust über die Crashrampe. Sein Auto bleibt stecken und Steven fliegt in hohem Bogen gegen die Prismasteine. Geschickt rollt er sich ab – Crashtest bestanden! Schon Kugelbahnbauer und Autofreunde ab 2 Jahren lieben die Kullerbü – Spielbahn Crashtest und probieren den Crashtest immer wieder. Die Spielbahn Crashtest steht dank mehrerer Verbindungselemente sicher und lässt sich mit jeder Kullerbü-Spielbahn kombinieren. Inhalt: 1 Effekt Crashrampe, 3 Prismasteine, 2 Geraden, 1 Schwungrampe, 1 Säule, 1 Startstein, 1 Sprungschanze, 1 rotes Crashauto, 1 Kugel Steven Stuntman, 1 Abfahrtsrampe, 5 Verbindungselemente.69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum sind Crashtest-Autos immer orange?
Crashtest-Autos sind oft orange, weil diese Farbe gut sichtbar ist und somit die Ergebnisse der Tests besser dokumentiert werden können. Die auffällige Farbe hilft dabei, die Bewegungen des Autos während des Aufpralls genau zu verfolgen. Zudem dient die Farbe als Warnsignal für andere Verkehrsteilnehmer, um sicherzustellen, dass sie den Crashtest nicht stören oder gefährden. Insgesamt trägt die orange Farbe dazu bei, dass die Crashtests präzise und sicher durchgeführt werden können. **
-
Was passiert eigentlich mit Crashtest-Autos?
Nachdem Crashtest-Autos für Tests verwendet wurden, werden sie normalerweise nicht mehr für den Straßenverkehr zugelassen. Sie können entweder für weitere Tests verwendet werden oder in speziellen Einrichtungen zerlegt und analysiert werden, um Erkenntnisse über die Auswirkungen von Unfällen zu gewinnen. Einige Autoteile können auch für Schulungen oder Demonstrationszwecke verwendet werden. **
-
Gibt es einen Crashtest des Mercedes 190er W201?
Ja, es gibt Crashtests des Mercedes 190er W201. Der W201 wurde in den 1980er Jahren entwickelt und getestet, daher gibt es jedoch möglicherweise keine aktuellen Crashtestergebnisse nach modernen Standards. Es ist ratsam, nach spezifischen Crashtestergebnissen des gewünschten Modells und Baujahrs zu suchen. **
-
Warum ist der Mitsubishi Pajero so schlecht im Crashtest?
Der Mitsubishi Pajero hat in einigen Crashtests möglicherweise schlechte Ergebnisse erzielt, weil er möglicherweise nicht über die neuesten Sicherheitsmerkmale und -technologien verfügt. Darüber hinaus können Design- und Konstruktionsmerkmale des Fahrzeugs, wie zum Beispiel die Struktur oder die Platzierung der Sicherheitsgurte, zu den schlechten Ergebnissen beitragen. Es ist wichtig zu beachten, dass die Ergebnisse von Crashtests von verschiedenen Faktoren abhängen und nicht nur von der Marke oder dem Modell eines Fahrzeugs. **
Ähnliche Suchbegriffe für Crashtest
-
Katimex Crashtest-Rohr 7/4 inklusive Endstopfen, für X-Blow Micro (106905)Eigenschaften • Zur Prüfung der Vorschubkraft, Auffangen der Einblasschwämmchen oder als Endanschlag beim Einblasvorgang, mit Endkappe Lieferumfang • Katimex Crashtest-Rohr 7/4 inklusive Endstopfen, für X-Blow Micro (106905)37,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie nennt man die Puppen, mit denen man einen Crashtest macht?
Die Puppen, die für Crashtests verwendet werden, werden als Crash Test Dummies bezeichnet. Sie werden entwickelt, um die Auswirkungen eines Unfalls auf den menschlichen Körper zu simulieren und wichtige Daten für die Fahrzeugsicherheit zu liefern. **
-
Kannst du mir bei der Übung zum Thema Physik und Crashtest helfen?
Ja, natürlich! Ich werde mein Bestes tun, um dir bei deiner Übung zum Thema Physik und Crashtest zu helfen. Bitte stelle mir deine Fragen oder erkläre mir, worin genau du Unterstützung benötigst. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.