Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Wir ziehen mit dem Projekt
betriebswirtschaftliche-steuerlehre.de um.
Sind Sie am Kauf der Domain
betriebswirtschaftliche-steuerlehre.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **

Ähnliche Suchbegriffe für Fahrzeugtyp
Top-Angebote
Produkte zum Begriff Fahrzeugtyp:
-
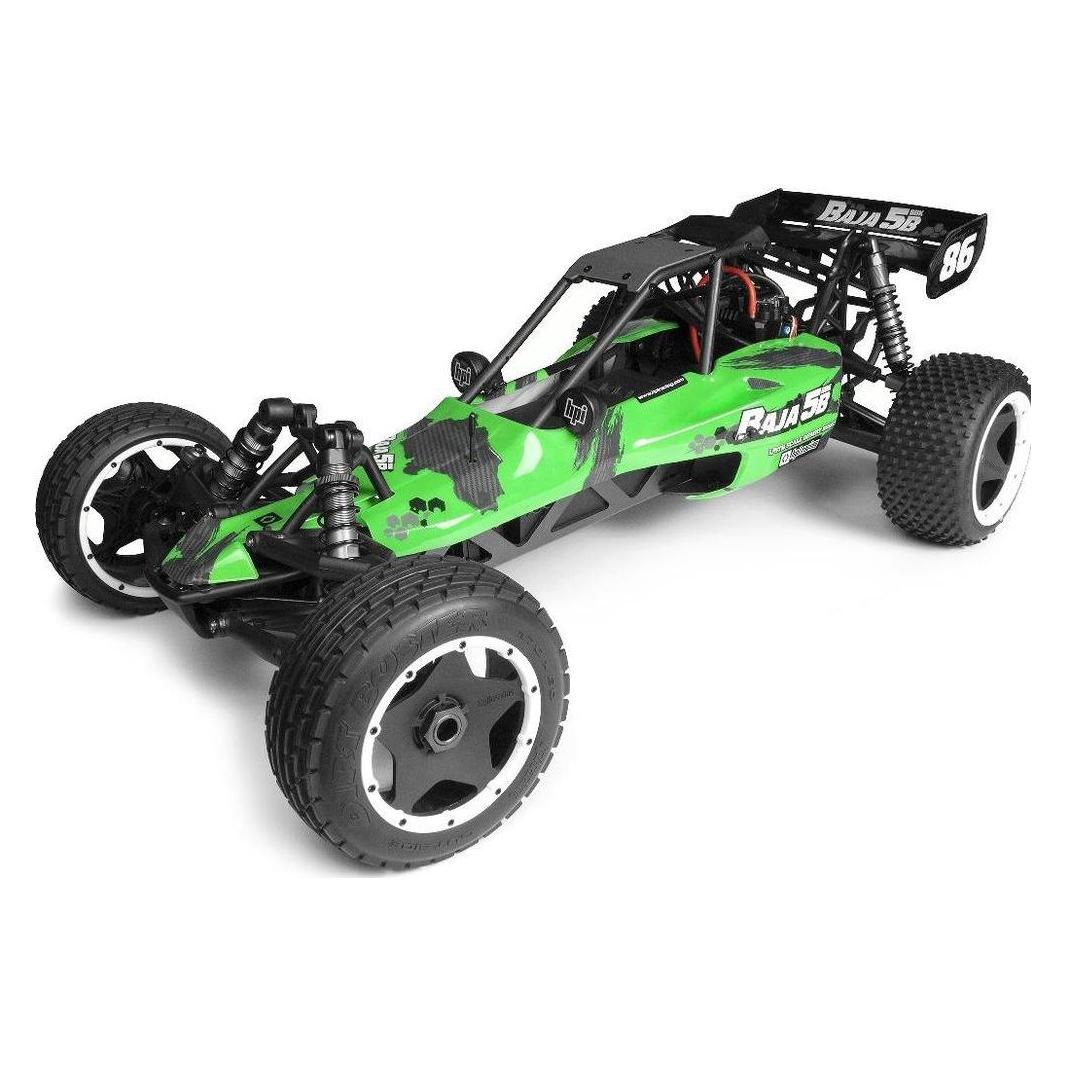
HPI Buggy Baja 5B Flux SBK Bausatz, 1:5, Fahrzeugtyp (Kit)Der HPI Buggy Baja 5B Flux SBK Bausatz ist ein hochentwickelter RC Buggy im Massstab 1:5, der für anspruchsvolle Hobbyisten konzipiert wurde. Dieser Bausatz bietet die Möglichkeit, ein leistungsstarkes Elektrofahrzeug mit 2WD Heckantrieb zu erstellen, das sowohl für den Einsatz auf der Rennstrecke als auch im Gelände geeignet ist. Der Bausatz erfordert einige zusätzliche Komponenten zur Fertigstellung, darunter Farben, einen Motor, eine RC-Anlage, Werkzeug, einen Regler, ein Servo und zwei Akkus. Die transparente Karosserie ermöglicht eine individuelle Gestaltung und Anpassung, während der solide Antriebsstrang mit verschiedenen Tuningteilen ab Werk ausgestattet ist, um die Leistung zu optimieren. Der Baja 5B Flux SBK ist ideal für alle, die ein personalisierbares und leistungsstarkes RC-Fahrzeug suchen. - 2WD Heckantrieb für verbesserte Traktion und Kontrolle - Bausatz-Design ermöglicht individuelle Anpassungen - Ausgelegt für Elektro Brushless Motoren für hohe Leistung - Robuster Antriebsstrang mit Tuningoptionen ab Werk.1119,35 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Absima Buggy Speck-B Limited-Edition 1:24, RTR, Fahrzeugtyp: Buggy (RTR Ready-to-Run)Der Absima Buggy Speck-B Limited-Edition im Massstab 1:24 ist ein hochwertiges RC-Fahrzeug, das für Einsteiger und erfahrene Nutzer gleichermassen geeignet ist. Mit seinem 2WD Heckantrieb und der robusten Bauweise ist dieser Buggy ideal für Offroad-Abenteuer. Das fahrfertig montierte RTR-Modell ermöglicht sofortigen Fahrspass, ohne dass zusätzliches Zubehör benötigt wird. Die limitierte Edition kommt mit einer kostenlosen Ersatzkarosserie in Creme, die dem Fahrzeug eine individuelle Note verleiht. Mit einer maximalen Geschwindigkeit von 20 km/h und einem Elektromotor mit Bürstenantrieb bietet der Buggy sowohl Geschwindigkeit als auch Kontrolle. Die Fernsteuerung arbeitet auf einer Frequenz von 2,4 GHz, was eine störungsfreie Steuerung ermöglicht. Der Buggy ist für Personen ab 12 Jahren geeignet und bietet ein aufregendes Fahrerlebnis für alle Altersgruppen. - Limitierte Edition mit zusätzlicher Karosserie - Fahrfertig montiertes RTR-Modell - Maximale Geschwindigkeit von 20 km/h - 2WD Heckantrieb für Offroad-Fahrten.104,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wo steht der Fahrzeugtyp?
In welchem Kontext möchtest du wissen, wo sich der Fahrzeugtyp befindet? Handelt es sich um einen bestimmten Ort wie beispielsweise in einer Garage, auf einem Parkplatz oder in einer Werkstatt? Oder meinst du, wo der Fahrzeugtyp in Bezug auf andere Fahrzeugtypen steht, zum Beispiel in Bezug auf Beliebtheit oder Verkaufszahlen? Je nachdem, was du genau wissen möchtest, kann die Antwort variieren. Bitte präzisiere deine Frage, damit ich dir besser helfen kann. **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
-
Welcher Fahrzeugtyp ist euer Traumauto?
Als KI habe ich keine persönlichen Vorlieben oder Träume. Es hängt von den individuellen Vorlieben und Bedürfnissen ab, welcher Fahrzeugtyp als Traumauto betrachtet wird. Manche Menschen träumen von luxuriösen Sportwagen, während andere vielleicht von einem geräumigen SUV oder einem umweltfreundlichen Elektroauto träumen. **

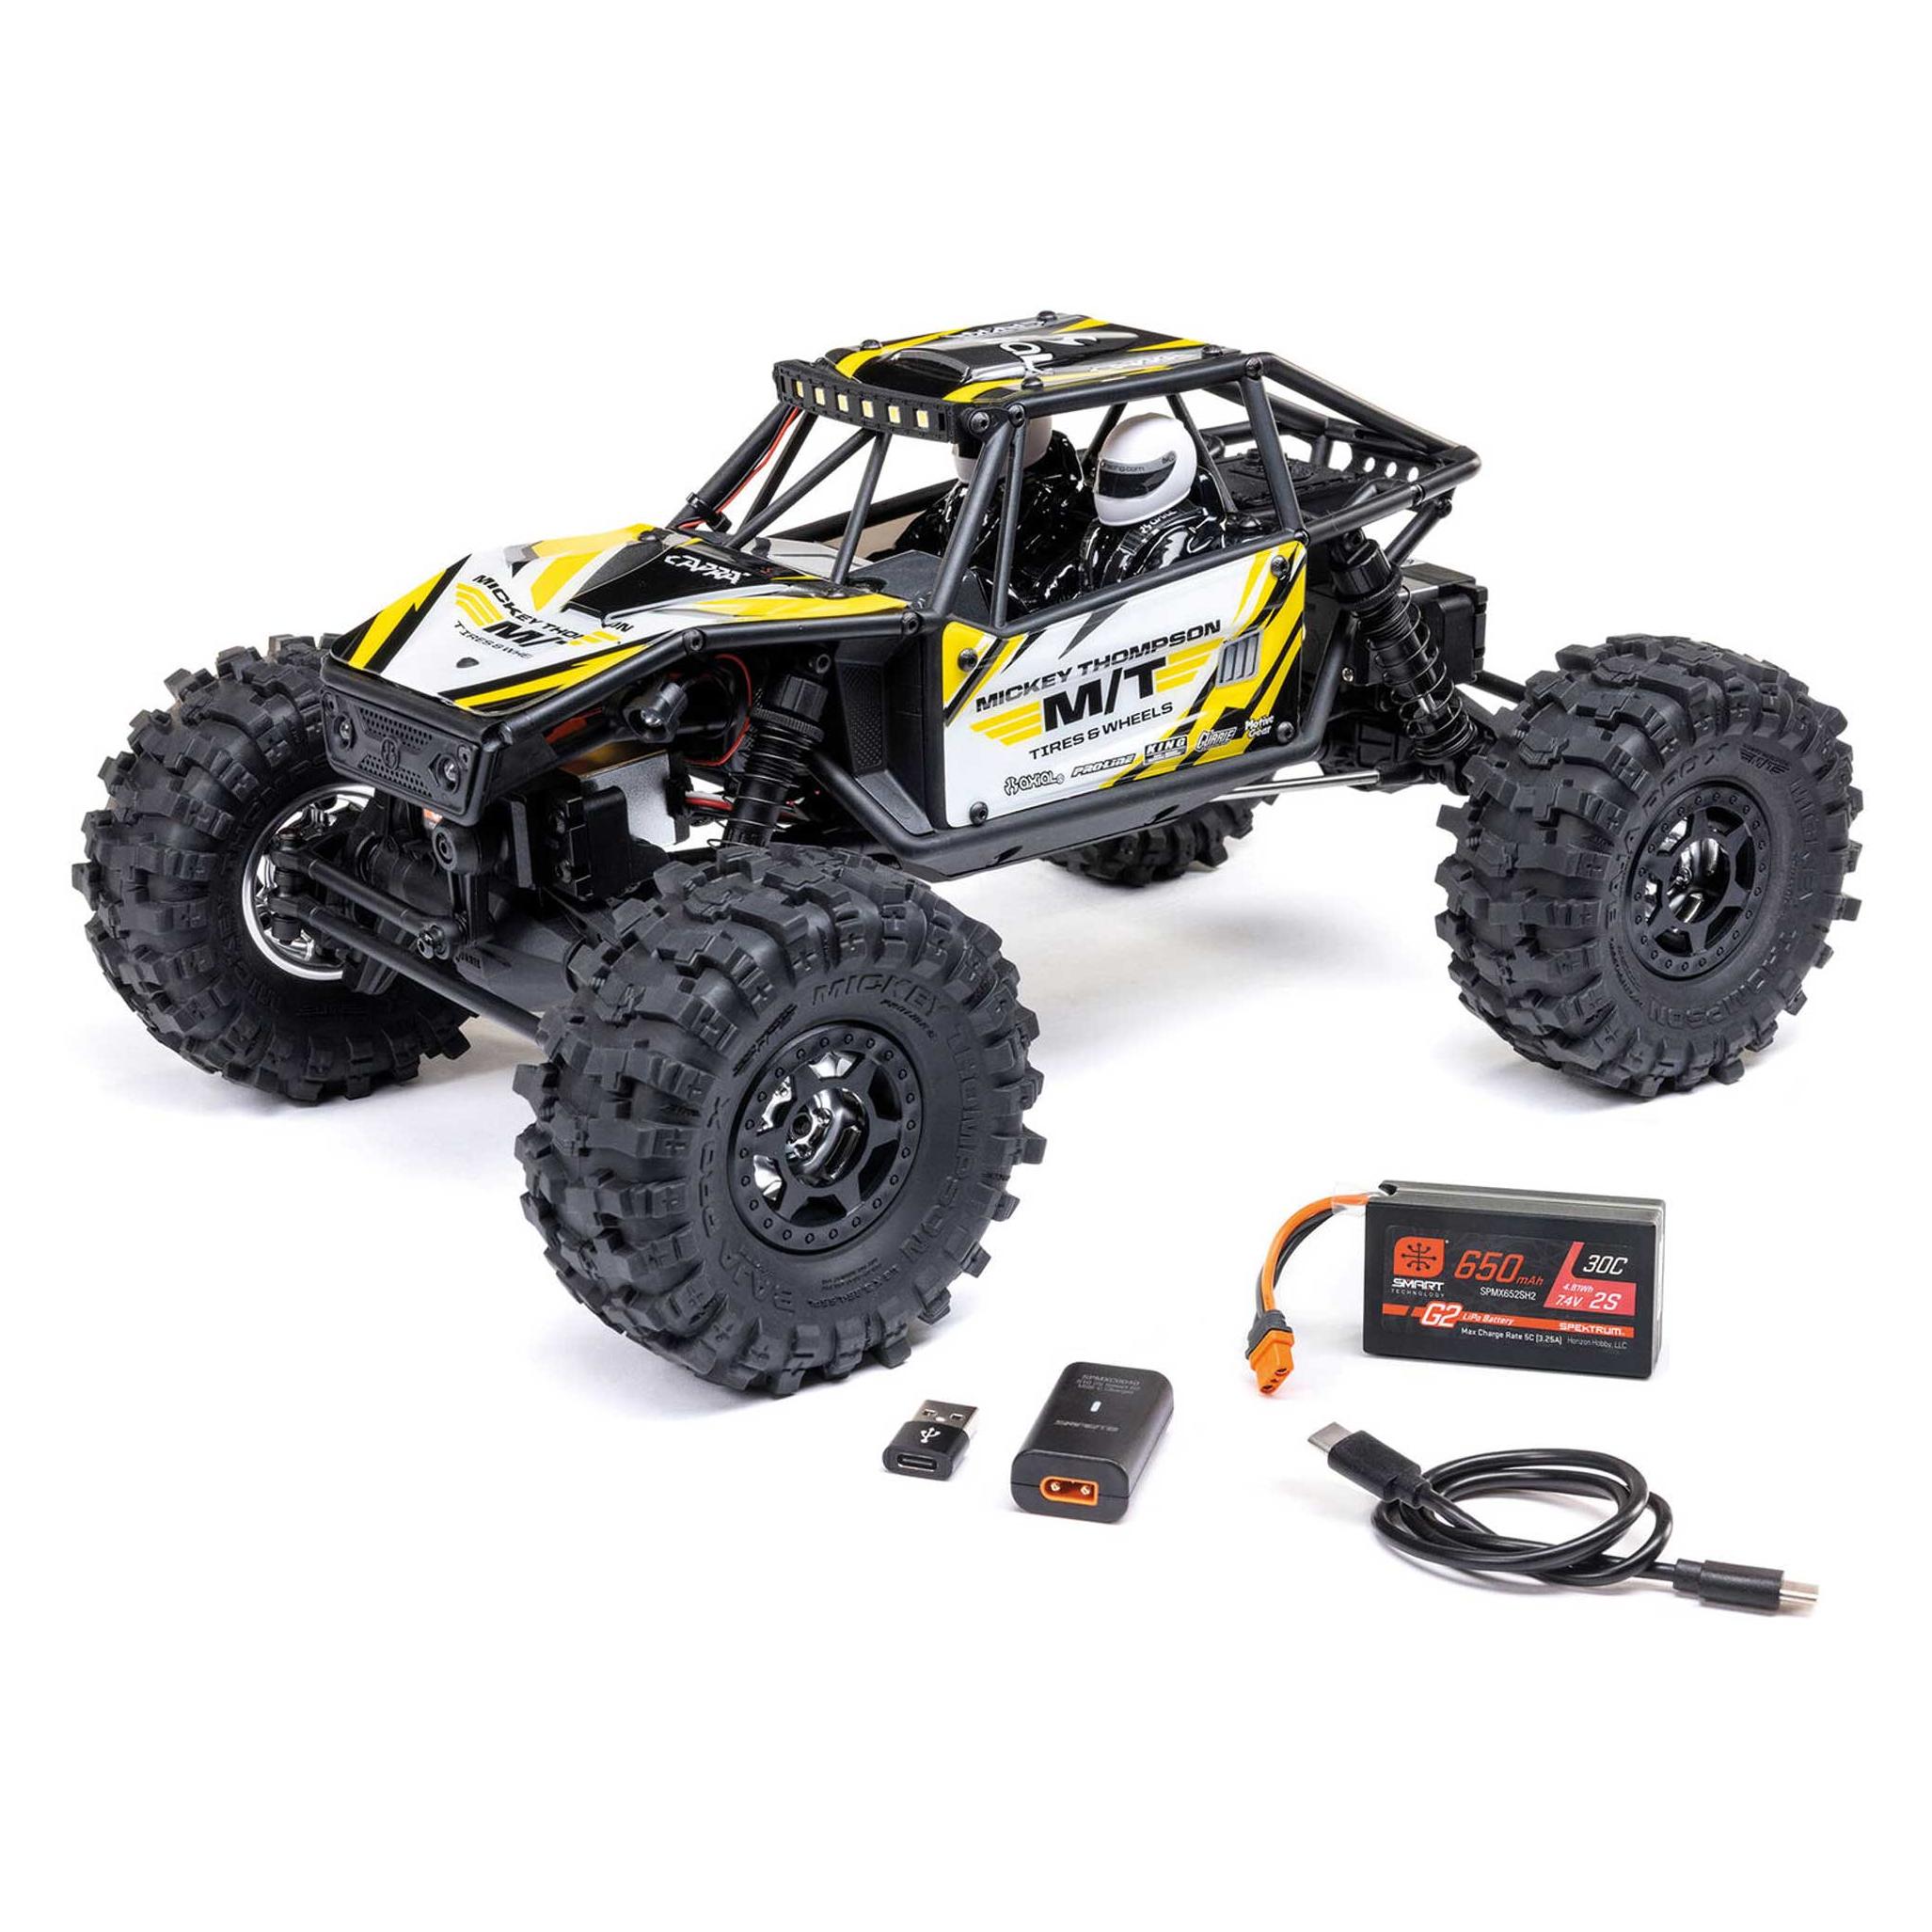
Was ist mit Fahrzeugtyp gemeint?
Mit Fahrzeugtyp ist die Klassifizierung oder Bezeichnung eines Fahrzeugs gemeint, die auf bestimmten Merkmalen wie Größe, Bauart, Antrieb oder Verwendungszweck basiert. Beispiele für Fahrzeugtypen sind PKW, LKW, Motorrad, Bus, Elektroauto, Geländewagen oder Cabrio. Die Einteilung in verschiedene Fahrzeugtypen dient dazu, Fahrzeuge leichter zu identifizieren und zu kategorisieren. Sie kann auch für statistische Auswertungen, Verkehrsplanung oder Versicherungszwecke relevant sein. In der Regel wird der Fahrzeugtyp durch bestimmte Merkmale wie Form, Größe, Anzahl der Achsen oder Antriebsart bestimmt. **
Wie finde ich Fahrzeugtyp heraus?
Um den Fahrzeugtyp herauszufinden, kannst du zunächst das Typenschild im Fahrzeuginneren oder an der Türschwelle überprüfen. Dort sind in der Regel Informationen wie die Fahrzeugidentifikationsnummer (FIN) und der Fahrzeugtyp zu finden. Alternativ kannst du auch die Fahrzeugpapiere wie den Fahrzeugschein oder die Zulassungsbescheinigung Teil I überprüfen. Falls diese nicht zur Hand sind, kannst du auch online nach dem Fahrzeugtyp anhand der FIN oder des Kennzeichens suchen. Bei Unsicherheiten oder Fragen kannst du auch direkt den Hersteller oder eine Werkstatt kontaktieren. **
Top-Angebote
Produkte zum Begriff Fahrzeugtyp:
-
HPI Buggy Baja 5B Flux SBK Bausatz, 1:5, Fahrzeugtyp (Kit)Der HPI Buggy Baja 5B Flux SBK Bausatz ist ein hochentwickelter RC Buggy im Massstab 1:5, der für anspruchsvolle Hobbyisten konzipiert wurde. Dieser Bausatz bietet die Möglichkeit, ein leistungsstarkes Elektrofahrzeug mit 2WD Heckantrieb zu erstellen, das sowohl für den Einsatz auf der Rennstrecke als auch im Gelände geeignet ist. Der Bausatz erfordert einige zusätzliche Komponenten zur Fertigstellung, darunter Farben, einen Motor, eine RC-Anlage, Werkzeug, einen Regler, ein Servo und zwei Akkus. Die transparente Karosserie ermöglicht eine individuelle Gestaltung und Anpassung, während der solide Antriebsstrang mit verschiedenen Tuningteilen ab Werk ausgestattet ist, um die Leistung zu optimieren. Der Baja 5B Flux SBK ist ideal für alle, die ein personalisierbares und leistungsstarkes RC-Fahrzeug suchen. - 2WD Heckantrieb für verbesserte Traktion und Kontrolle - Bausatz-Design ermöglicht individuelle Anpassungen - Ausgelegt für Elektro Brushless Motoren für hohe Leistung - Robuster Antriebsstrang mit Tuningoptionen ab Werk.1119,35 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Wo steht der Fahrzeugtyp?
In welchem Kontext möchtest du wissen, wo sich der Fahrzeugtyp befindet? Handelt es sich um einen bestimmten Ort wie beispielsweise in einer Garage, auf einem Parkplatz oder in einer Werkstatt? Oder meinst du, wo der Fahrzeugtyp in Bezug auf andere Fahrzeugtypen steht, zum Beispiel in Bezug auf Beliebtheit oder Verkaufszahlen? Je nachdem, was du genau wissen möchtest, kann die Antwort variieren. Bitte präzisiere deine Frage, damit ich dir besser helfen kann. **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
Ähnliche Suchbegriffe für Fahrzeugtyp
-
Absima Buggy Speck-B Limited-Edition 1:24, RTR, Fahrzeugtyp: Buggy (RTR Ready-to-Run)Der Absima Buggy Speck-B Limited-Edition im Massstab 1:24 ist ein hochwertiges RC-Fahrzeug, das für Einsteiger und erfahrene Nutzer gleichermassen geeignet ist. Mit seinem 2WD Heckantrieb und der robusten Bauweise ist dieser Buggy ideal für Offroad-Abenteuer. Das fahrfertig montierte RTR-Modell ermöglicht sofortigen Fahrspass, ohne dass zusätzliches Zubehör benötigt wird. Die limitierte Edition kommt mit einer kostenlosen Ersatzkarosserie in Creme, die dem Fahrzeug eine individuelle Note verleiht. Mit einer maximalen Geschwindigkeit von 20 km/h und einem Elektromotor mit Bürstenantrieb bietet der Buggy sowohl Geschwindigkeit als auch Kontrolle. Die Fernsteuerung arbeitet auf einer Frequenz von 2,4 GHz, was eine störungsfreie Steuerung ermöglicht. Der Buggy ist für Personen ab 12 Jahren geeignet und bietet ein aufregendes Fahrerlebnis für alle Altersgruppen. - Limitierte Edition mit zusätzlicher Karosserie - Fahrfertig montiertes RTR-Modell - Maximale Geschwindigkeit von 20 km/h - 2WD Heckantrieb für Offroad-Fahrten.104,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
-
Welcher Fahrzeugtyp ist euer Traumauto?
Als KI habe ich keine persönlichen Vorlieben oder Träume. Es hängt von den individuellen Vorlieben und Bedürfnissen ab, welcher Fahrzeugtyp als Traumauto betrachtet wird. Manche Menschen träumen von luxuriösen Sportwagen, während andere vielleicht von einem geräumigen SUV oder einem umweltfreundlichen Elektroauto träumen. **
-
Was ist mit Fahrzeugtyp gemeint?
Mit Fahrzeugtyp ist die Klassifizierung oder Bezeichnung eines Fahrzeugs gemeint, die auf bestimmten Merkmalen wie Größe, Bauart, Antrieb oder Verwendungszweck basiert. Beispiele für Fahrzeugtypen sind PKW, LKW, Motorrad, Bus, Elektroauto, Geländewagen oder Cabrio. Die Einteilung in verschiedene Fahrzeugtypen dient dazu, Fahrzeuge leichter zu identifizieren und zu kategorisieren. Sie kann auch für statistische Auswertungen, Verkehrsplanung oder Versicherungszwecke relevant sein. In der Regel wird der Fahrzeugtyp durch bestimmte Merkmale wie Form, Größe, Anzahl der Achsen oder Antriebsart bestimmt. **
-
Wie finde ich Fahrzeugtyp heraus?
Um den Fahrzeugtyp herauszufinden, kannst du zunächst das Typenschild im Fahrzeuginneren oder an der Türschwelle überprüfen. Dort sind in der Regel Informationen wie die Fahrzeugidentifikationsnummer (FIN) und der Fahrzeugtyp zu finden. Alternativ kannst du auch die Fahrzeugpapiere wie den Fahrzeugschein oder die Zulassungsbescheinigung Teil I überprüfen. Falls diese nicht zur Hand sind, kannst du auch online nach dem Fahrzeugtyp anhand der FIN oder des Kennzeichens suchen. Bei Unsicherheiten oder Fragen kannst du auch direkt den Hersteller oder eine Werkstatt kontaktieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.