Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Wir ziehen mit dem Projekt
betriebswirtschaftliche-steuerlehre.de um.
Sind Sie am Kauf der Domain
betriebswirtschaftliche-steuerlehre.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Welche Feststoffe leiten Strom?
Welche Feststoffe leiten Strom? Feststoffe, die Elektronen leicht bewegen können, sind gute Leiter von elektrischem Strom. Metalle wie Kupfer, Silber und Gold sind aufgrund ihrer freien Elektronen gute Leiter. Halbleiter wie Silizium und Germanium können auch Strom leiten, aber ihre Leitfähigkeit ist im Vergleich zu Metallen geringer. Einige Feststoffe wie Glas, Kunststoffe und Keramik sind hingegen keine guten Leiter, da sie keine freien Elektronen haben, die den Strom transportieren können. Die Leitfähigkeit von Feststoffen hängt also stark von ihrer atomaren Struktur und der Verfügbarkeit von freien Ladungsträgern ab. **
Sind Fluor und Chlor Feststoffe?
Nein, weder Fluor noch Chlor sind Feststoffe. Fluor ist ein gasförmiges Element, das bei Raumtemperatur und -druck in Form von zweiatomigen Molekülen (F2) vorliegt. Chlor ist ein grünlich-gelbes Gas, das ebenfalls bei Raumtemperatur und -druck vorliegt. Beide Elemente gehören zur Gruppe der Halogene und sind aufgrund ihrer hohen Reaktivität wichtige Bestandteile vieler chemischer Verbindungen. In Feststoffform sind sie in der Regel als Salze wie Natriumfluorid oder Natriumchlorid anzutreffen. **

Ähnliche Suchbegriffe für Feststoffe
Top-Angebote
Produkte zum Begriff Feststoffe:
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Warum verbinden sich Feststoffe nicht?
Feststoffe verbinden sich nicht, weil ihre Teilchen in einer festen Anordnung angeordnet sind und nur begrenzte Bewegungsfreiheit haben. Die Teilchen können sich nicht frei bewegen, um genügend Energie für eine chemische Reaktion oder Bindung auszutauschen. Daher bleiben die Feststoffe in ihrer ursprünglichen Form und behalten ihre Eigenschaften bei. **
-
Warum sind die meisten Metalle Feststoffe?
Die meisten Metalle sind Feststoffe aufgrund ihrer atomaren Struktur. Metalle bestehen aus einem Gitter von positiv geladenen Metallionen, die von freien Elektronen umgeben sind. Diese Struktur ermöglicht es den Metallen, starke Bindungen zu bilden und eine hohe Festigkeit aufrechtzuerhalten. Darüber hinaus tragen die metallischen Bindungen zur hohen Schmelz- und Siedetemperatur der Metalle bei, was sie in der Regel in fester Form vorliegen lässt. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
Wie löst man Feststoffe in Lösungen in der Chemie?
Feststoffe können in Lösungen gelöst werden, indem man sie in das Lösungsmittel gibt und dann die Mischung gut umrührt oder schüttelt. Durch die Bewegung der Teilchen werden die Bindungen zwischen den Feststoffteilchen gelöst und sie verteilen sich gleichmäßig in der Lösung. In einigen Fällen kann es auch erforderlich sein, die Lösung zu erwärmen oder zu filtrieren, um den Vorgang zu beschleunigen oder ungelöste Partikel zu entfernen. **
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
Top-Angebote
Produkte zum Begriff Feststoffe:
-
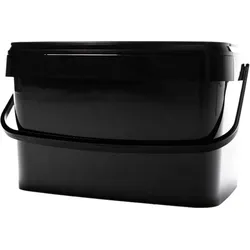
Goldeimer Eimer für Feststoffe 20 LiterPraktischer Wechseleimer für deine Goldeimer Trockentoilette Mit dem Goldeimer Wechseleimer kannst du deine Trockentoilette weiter nutzen, sobald der eingesetzte Feststoffbehälter voll ist. Der mitgelieferte Deckel lässt sich luftdicht verschließen und erleichtert dadurch den Transport sowie die Zwischenlagerung. Gleichzeitig eignet sich der verschlossene Behälter zur Fermentation der Trockentoiletteninhalte. Der Wechseleimer ist in unterschiedlichen Größen für verschiedene Goldeimer Toiletten erhältlich. Details Als Wechsel- und Ersatzbehälter für geeignete Goldeimer Trockentoiletten Luftdicht verschließbarer Deckel unterstützt einen geruchsarmen Transport Verschlossener Behälter kann für die Fermentation von Trockentoiletteninhalten genutzt werden Stabiler Bügel erleichtert das Tragen Technische Daten Material: Kunststoff Deckel: luftdicht verschließbar Tragebügel: ja Herstellungsland: Deutschland Ausführung 20 Liter Volumen: 20 l Maße (LxBxH): 24,7 x 29,4 x 39,4 cm Produktgewicht: 0,8 kg Passend für: Goldeimer Trockentoilette Camper Ausführung 30 Liter Volumen: 30 l Maße (LxBxH): 43 x 43 x 45 cm Passend für: Goldeimer Trockentoiletten Basic und Premium Belastbarkeit: 150 kg Lieferumfang 1x Goldeimer Wechseleimer 1x luftdicht verschließbarer Deckel19,90 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
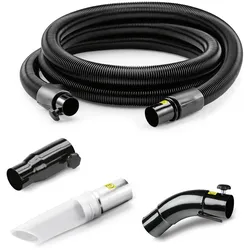
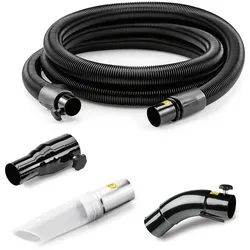
Kärcher Zubehörset Feststoffe Stäube (9.989-662.0)Das Produkt Kärcher Zubehörset Feststoffe Stäube mit der EAN 04054278687469 ist aktuell zum Preis von 403.99 zu kaufen. Von der Abisolierzange bis hin zum Zentrierbohrer – getreu dem Motto „Alles für den Profi“ umfasst das umfangreiche Online-Produktsortiment von Contorion.de derzeit mehr als 200.000 Produkte renommierter Hersteller aus den Bereichen Befestigungstechnik, Elektrowerkzeug, Arbeitsschutz, Bürobedarf, Industrie- und Handwerksbedarf. Wir stehen für eine schnelle, zuverlässige Lieferung und einen ausgereiften Kundenservice. Marke:Kärcher (9.989-662.0)403,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Feststoffe leiten Strom?
Welche Feststoffe leiten Strom? Feststoffe, die Elektronen leicht bewegen können, sind gute Leiter von elektrischem Strom. Metalle wie Kupfer, Silber und Gold sind aufgrund ihrer freien Elektronen gute Leiter. Halbleiter wie Silizium und Germanium können auch Strom leiten, aber ihre Leitfähigkeit ist im Vergleich zu Metallen geringer. Einige Feststoffe wie Glas, Kunststoffe und Keramik sind hingegen keine guten Leiter, da sie keine freien Elektronen haben, die den Strom transportieren können. Die Leitfähigkeit von Feststoffen hängt also stark von ihrer atomaren Struktur und der Verfügbarkeit von freien Ladungsträgern ab. **
-
Sind Fluor und Chlor Feststoffe?
Nein, weder Fluor noch Chlor sind Feststoffe. Fluor ist ein gasförmiges Element, das bei Raumtemperatur und -druck in Form von zweiatomigen Molekülen (F2) vorliegt. Chlor ist ein grünlich-gelbes Gas, das ebenfalls bei Raumtemperatur und -druck vorliegt. Beide Elemente gehören zur Gruppe der Halogene und sind aufgrund ihrer hohen Reaktivität wichtige Bestandteile vieler chemischer Verbindungen. In Feststoffform sind sie in der Regel als Salze wie Natriumfluorid oder Natriumchlorid anzutreffen. **
-
Warum verbinden sich Feststoffe nicht?
Feststoffe verbinden sich nicht, weil ihre Teilchen in einer festen Anordnung angeordnet sind und nur begrenzte Bewegungsfreiheit haben. Die Teilchen können sich nicht frei bewegen, um genügend Energie für eine chemische Reaktion oder Bindung auszutauschen. Daher bleiben die Feststoffe in ihrer ursprünglichen Form und behalten ihre Eigenschaften bei. **
-
Warum sind die meisten Metalle Feststoffe?
Die meisten Metalle sind Feststoffe aufgrund ihrer atomaren Struktur. Metalle bestehen aus einem Gitter von positiv geladenen Metallionen, die von freien Elektronen umgeben sind. Diese Struktur ermöglicht es den Metallen, starke Bindungen zu bilden und eine hohe Festigkeit aufrechtzuerhalten. Darüber hinaus tragen die metallischen Bindungen zur hohen Schmelz- und Siedetemperatur der Metalle bei, was sie in der Regel in fester Form vorliegen lässt. **
Ähnliche Suchbegriffe für Feststoffe
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Wie löst man Feststoffe in Lösungen in der Chemie?
Feststoffe können in Lösungen gelöst werden, indem man sie in das Lösungsmittel gibt und dann die Mischung gut umrührt oder schüttelt. Durch die Bewegung der Teilchen werden die Bindungen zwischen den Feststoffteilchen gelöst und sie verteilen sich gleichmäßig in der Lösung. In einigen Fällen kann es auch erforderlich sein, die Lösung zu erwärmen oder zu filtrieren, um den Vorgang zu beschleunigen oder ungelöste Partikel zu entfernen. **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.