Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Wir ziehen mit dem Projekt
betriebswirtschaftliche-steuerlehre.de um.
Sind Sie am Kauf der Domain
betriebswirtschaftliche-steuerlehre.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Wo kann ich Fizzy Bubblech kaufen?
Fizzy Bubblech ist ein fiktives Produkt aus der Serie "Die Simpsons" und kann daher nicht tatsächlich gekauft werden. Es gibt jedoch ähnliche Produkte wie Brausepulver oder Brausebonbons, die in vielen Supermärkten oder Süßwarengeschäften erhältlich sind. **
Was ist bilou Bodyspray Fizzy Berry und kann es als Deo verwendet werden?
Bilou Bodyspray Fizzy Berry ist ein Körperspray mit dem Duft von frischen Beeren und prickelnder Limonade. Es ist nicht speziell als Deo konzipiert, kann aber als erfrischender Duft für den Körper verwendet werden. Es enthält jedoch keine antitranspiranten Eigenschaften, die Schweißbildung verhindern könnten. **

Ähnliche Suchbegriffe für Fizzy
Top-Angebote
Produkte zum Begriff Fizzy:
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Gibt es das Getränk Fizzy Bubbele wirklich oder handelt es sich nur um eine Erfindung?
Es tut mir leid, aber ich kann keine Informationen zu einem Getränk namens Fizzy Bubbele finden. Es könnte sich entweder um eine Erfindung handeln oder um ein Produkt, das nur in bestimmten Regionen oder Ländern erhältlich ist. Es wäre am besten, weitere Recherchen anzustellen, um genauere Informationen zu erhalten. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **


Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und die entsprechenden Steuern entrichten. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in der Gewerbesteuererklärung zu deklarieren. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Fizzy:
-
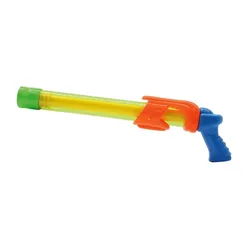
Jamara Mc Fizz FizzyAuf einen Blick Empfohlenes Alter in Jahren (mind.)3 Jahr(e) EU TSD WarnungNicht für Kinder unter 36 Monaten geeignet Alle technischen Daten anzeigen (4 Angaben) MerkmaleProduktfarbeBlau, GrünEmpfohlenes Alter in Jahren (mind.)3 Jahr(e)ProdukttypWasserpistole SicherheitswarnungEU TSD WarnungNicht für Kinder unter 36 Monaten geeignet Technische Daten laut Hersteller, bereitgestellt über Icecat. Änderungen und Irrtümer vorbehalten.15,76 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Betriebswirtschaftliche Steuerlehre, Fachbücher von Heinz KußmaulDie 8. Auflage der "Betriebswirtschaftlichen Steuerlehre" bietet eine umfassende und aktualisierte Auseinandersetzung mit den zentralen Themen der Betriebswirtschaftlichen Steuerlehre. Dieses Fachbuch richtet sich insbesondere an Studierende von Master-Studiengängen sowie an Lehrende und Praktiker, die sich intensiv mit steuerlichen Fragestellungen im Unternehmenskontext beschäftigen möchten. Die Neugestaltung des Werkes umfasst eine vollständige Überarbeitung und partielle Neustrukturierung, um den aktuellen gesetzlichen Stand von 2020 zu reflektieren. Der Inhalt ist in zwei Hauptteile gegliedert: Der erste Teil behandelt das Rechnungswesen und die Unternehmensbesteuerung, während der zweite Teil sich mit der Unternehmensstruktur und der Wahl der Rechtsform sowie der internationalen Betriebswirtschaftlichen Steuerlehre auseinandersetzt. Mit 670 Seiten bietet das Buch eine fundierte Grundlage für alle, die sich mit den komplexen Aspekten der Betriebswirtschaftlichen Steuerlehre vertraut machen möchten.44,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo kann ich Fizzy Bubblech kaufen?
Fizzy Bubblech ist ein fiktives Produkt aus der Serie "Die Simpsons" und kann daher nicht tatsächlich gekauft werden. Es gibt jedoch ähnliche Produkte wie Brausepulver oder Brausebonbons, die in vielen Supermärkten oder Süßwarengeschäften erhältlich sind. **
-
Was ist bilou Bodyspray Fizzy Berry und kann es als Deo verwendet werden?
Bilou Bodyspray Fizzy Berry ist ein Körperspray mit dem Duft von frischen Beeren und prickelnder Limonade. Es ist nicht speziell als Deo konzipiert, kann aber als erfrischender Duft für den Körper verwendet werden. Es enthält jedoch keine antitranspiranten Eigenschaften, die Schweißbildung verhindern könnten. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Gibt es das Getränk Fizzy Bubbele wirklich oder handelt es sich nur um eine Erfindung?
Es tut mir leid, aber ich kann keine Informationen zu einem Getränk namens Fizzy Bubbele finden. Es könnte sich entweder um eine Erfindung handeln oder um ein Produkt, das nur in bestimmten Regionen oder Ländern erhältlich ist. Es wäre am besten, weitere Recherchen anzustellen, um genauere Informationen zu erhalten. **
Ähnliche Suchbegriffe für Fizzy
-
Six Licks Venom – Fizzy Cherry AromaSix Licks Venom – Fizzy Cherry Aroma – Die spritzige Kirschbrause zum DampfenSix Licks Venom – Fizzy Cherry Aroma bringt das unverwechselbare Gefühl einer prickelnden Kirschbrause direkt in deine E-Zigarette. Dieses überdosierte Aroma vereint den intensiven Geschmack reifer, süßer Kirschen mit einer spritzigen Frische, die an eiskalte Limonade erinnert. Jeder Zug prickelt auf der Zunge, erfrischt den Gaumen und sorgt für ein süß-fruchtiges Dampferlebnis, das einfach gute Laune macht.Kirsche – Süß, saftig & aromatischIm Mittelpunkt steht der vollmundige Geschmack sonnengereifter Kirschen. Ihre natürliche Süße und Fruchtigkeit verleihen dem Aroma Tiefe und machen es angenehm rund. Keine künstliche Note, sondern authentischer Fruchtgeschmack, der an frischen Kirschsaft erinnert – intensiv, aber nicht aufdringlich.Spritzige Brausenote – Erfrischend & lebendigDas besondere Highlight dieses Aromas ist die feine Spritzigkeit, die an eine frische Kirschlimo erinnert. Diese prickelnde Komponente verleiht dem Geschmack Leichtigkeit und Energie, während eine sanfte Kühle das Erlebnis abrundet. So entsteht der authentische Eindruck einer eiskalten, süß-sauren Kirschbrause – sommerlich und spritzig zugleich.Overdosed – Maximale GeschmackstiefeAls Teil der Venom Overdosed-Serie steht Fizzy Cherry für pure Intensität. Das überdosierte Aroma sorgt für dichten, klaren Geschmack mit vollem Körper und langem Nachhall. Die Kombination aus Süße, Frische und feiner Säure macht es zu einem der aufregendsten Kirscharomen auf dem Markt.Perfekt für FruchtliebhaberEgal, ob du klassische Fruchtliquids oder außergewöhnliche Kombinationen bevorzugst – Fizzy Cherry trifft genau den Punkt zwischen fruchtiger Süße und spritziger Erfrischung. Ideal für den Sommer, aber auch das ganze Jahr über ein genussvoller All-Day-Begleiter.Einfaches Anmischen – Volles AromaDie 60ml Chubby V3 Flasche enthält 4ml hochkonzentriertes Overdosed Aroma. Einfach mit Base oder Nikotinshots auffüllen, gut schütteln und kurz reifen lassen. Schon wartet ein intensives, fruchtig-prickelndes Dampferlebnis voller Kirschpower.11,90 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und die entsprechenden Steuern entrichten. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in der Gewerbesteuererklärung zu deklarieren. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.