Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Wir ziehen mit dem Projekt
betriebswirtschaftliche-steuerlehre.de um.
Sind Sie am Kauf der Domain
betriebswirtschaftliche-steuerlehre.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **

Ähnliche Suchbegriffe für Fluids
Top-Angebote
Produkte zum Begriff Fluids:
-
DRY FLUIDS Gleitstoff GlidePower XT | 25 mlDRY FLUIDS Gleitstoff GlidePower XT | 25 ml Das Glide Power XT ist ein Hochleistungsschmiermittel und für alle Lager am Rad, bei denen es auf Leichtlauf und Langlebigkeit ankommt. Geringste Gleitreibung, Langzeitschmiereffekte, Laufruhe und geringe Staub- und Schmutzbindung sind die Hauptargumente für diesen Gleitstoff. Durch die Verwendung von Trockenpartikeln, Gleitpolymeren und High-End-Gleitflüssigkeiten wird eine bisher unerreichte Schmierwirkung erzielt, ohne dabei Staub oder Schmutz zu binden. Die Hauptwirkung von Glide Power XT ist die Reduzierung des Gleitkoeffizienten und damit die Reibungsverluste. Die leistungssteigernde Wirkung wird jeden ambitionierten Radfahrer begeistern. Für trockene Bedingungen im Rennen oder auf der Bahn in der Halle lässt sich Glide Power XT auch gut auf der Kette fahren und läuft sogar noch etwas besser als das Dry Fluid Bike. Features: - Niedrigste Gleitreibung auch unter extremen Bedingungen - Hohe Kriechfähigkeit - Verschleißreduzierend - Langzeitschmiereffekte - Extrem ergiebig - Wasserfest - Extrem druckfest - Geringe Neigung zur Staub- und Schmutzbindung - Hohe Materialverträglichkeit mit allen gängigen Metallen, Kunst- und Gummiwerkstoffen - Hervorragende Haft- und Korrosionsschutzeigenschaften Made in Germany! technische Daten: Einsatzbereich: Schmierung von Lagern in Laufrädern, Tretlagern, Freiläufen sowie Anwendung auf der Kette bei trockenen Bedingungen Inhaltsstoffe: Trockenpartikeln, Mikro-Gleitperlen und High End Gleitfluiden Empfohlener Temperaturbereich: -20 Grad Celsius bis 120 Grad Celsius Gefahrgut: reizend, nicht trinken und Augenkontakt vermeiden, feuergefährlich Gebinde: Tropfflasche mit Dosierspitze Füllmenge: 25 ml Gewicht laut Hersteller: k.A. Gewicht selbst gewogen: 34g Lieferumfang: 1x Gleitstoff GlidePower XT 1x Dosierspitze GHS02,GHS06,H225,H319,H336,N108,N116,N118,N119,N125,N152,P210,P233,P260,Z100||21,90 €*Versand: 4,75 €Sichere Weiterleitung zum Anbieter
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie beeinflusst die Viskosität eines Fluids das Strömungsverhalten?
Die Viskosität eines Fluids bestimmt, wie widerstandsfähig es gegen Strömung ist. Je höher die Viskosität, desto langsamer fließt das Fluid. Hohe Viskosität führt zu laminarer Strömung, niedrige Viskosität zu turbulenter Strömung. **
-
Wie beeinflusst die Viskosität eines Fluids seine Fließeigenschaften?
Die Viskosität eines Fluids bestimmt, wie widerstandsfähig es gegen Deformation und Fluss ist. Je höher die Viskosität, desto zähflüssiger ist das Fluid und desto langsamer fließt es. Eine niedrige Viskosität führt zu einer schnelleren und leichteren Fließbewegung des Fluids. **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **

Wie kann man das Wasserzeichen von Flip Fluids ausblenden?
Um das Wasserzeichen von Flip Fluids auszublenden, musst du die Vollversion des Add-Ons erwerben. Das Wasserzeichen wird automatisch entfernt, sobald du die Lizenz aktivierst. **
Wie kann die Viskosität eines Fluids effektiv gemessen werden?
Die Viskosität eines Fluids kann effektiv durch Verwendung eines Viskosimeters gemessen werden, der die Fließgeschwindigkeit des Fluids misst. Eine andere Möglichkeit ist die Verwendung eines Rotationsviskosimeters, das die Drehbewegung eines Rotors im Fluid misst. Die Temperatur des Fluids sollte während der Messung konstant gehalten werden, um genaue Ergebnisse zu erhalten. **
Top-Angebote
Produkte zum Begriff Fluids:
-
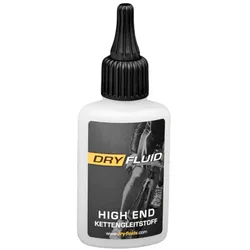
DRY FLUIDS Kettengleitstoff High End | 50 mlDRY FLUIDS Kettengleitstoff High End - Kettenöl für Fahrradketten | 50 ml DryFluid ist ein völlig neu entwickelter Kettenschmierstoff für Fahrradketten, der durch seine besonderen Eigenschaften klassische Schmierstoffe wie Fahrrad-Kettenöl, Kettenwachs oder herkömmliche Dry-Lube-Produkte ersetzt. Geringste Gleitreibung, Langzeitschmiereffekte, Laufruhe und eine sehr geringe Staub- und Schmutzbindung sind die Hauptargumente für diesen High-End-Kettengleitstoff. Im Gegensatz zu vielen klassischen Kettenschmiermitteln ist DryFluid eher ein Gleitmittel als ein normales Kettenöl oder Kettenwachs: nicht ölig, nicht fettend und silikonfrei. Durch die Kombination aus Trockenpartikeln, Gleitpolymeren und High-End-Gleitflüssigkeiten entsteht eine Schmierwirkung, die herkömmliche Fahrrad-Kettenöle klar übertrifft – ohne dabei Staub oder Schmutz übermäßig zu binden. Die Hauptwirkung von DryFluid Bike ist die deutliche Reduzierung des Gleitkoeffizienten und damit der Reibungsverluste im Antrieb. Das sorgt für einen leicht laufenden Antrieb, weniger Verschleiß und eine spürbar leisere Kette. Die leistungssteigernde Wirkung von DryFluid Bike überzeugt ambitionierte Fahrer und Fahrerinnen auf MTB, Rennrad, Gravelbike und E-Bike gleichermaßen – besonders, wenn du ein sauberes, trocken laufendes Setup bevorzugst. Features reduziert die Leistungsverluste von Ketten und Schaltsystemen geringste Gleitreibung für Leichtgängigkeit und reduzierte Abnutzung mehrstufiges Gleitstoffsystem mit Sofort- und Langzeitschmiereffekten bindet kaum Staub und Schmutz – ideal als „Dry Lube“ für die Fahrradkette extrem gutes Kriechvermögen für eine gleichmäßige Benetzung der Kettenglieder höchste Materialverträglichkeit mit allen gängigen Metallen, Kunststoffen und Gummiwerkstoffen hervorragende Haft- und Korrosionsschutzeigenschaften Anwendung: Vor der ersten Anwendung muss der Antrieb komplett fettfrei und trocken sein. Auch neue Ketten unbedingt mit Kette24,80 €*Versand: 4,75 €Sichere Weiterleitung zum Anbieter
-
DRY FLUIDS Gleitstoff GlidePower XT | 25 mlDRY FLUIDS Gleitstoff GlidePower XT | 25 ml Das Glide Power XT ist ein Hochleistungsschmiermittel und für alle Lager am Rad, bei denen es auf Leichtlauf und Langlebigkeit ankommt. Geringste Gleitreibung, Langzeitschmiereffekte, Laufruhe und geringe Staub- und Schmutzbindung sind die Hauptargumente für diesen Gleitstoff. Durch die Verwendung von Trockenpartikeln, Gleitpolymeren und High-End-Gleitflüssigkeiten wird eine bisher unerreichte Schmierwirkung erzielt, ohne dabei Staub oder Schmutz zu binden. Die Hauptwirkung von Glide Power XT ist die Reduzierung des Gleitkoeffizienten und damit die Reibungsverluste. Die leistungssteigernde Wirkung wird jeden ambitionierten Radfahrer begeistern. Für trockene Bedingungen im Rennen oder auf der Bahn in der Halle lässt sich Glide Power XT auch gut auf der Kette fahren und läuft sogar noch etwas besser als das Dry Fluid Bike. Features: - Niedrigste Gleitreibung auch unter extremen Bedingungen - Hohe Kriechfähigkeit - Verschleißreduzierend - Langzeitschmiereffekte - Extrem ergiebig - Wasserfest - Extrem druckfest - Geringe Neigung zur Staub- und Schmutzbindung - Hohe Materialverträglichkeit mit allen gängigen Metallen, Kunst- und Gummiwerkstoffen - Hervorragende Haft- und Korrosionsschutzeigenschaften Made in Germany! technische Daten: Einsatzbereich: Schmierung von Lagern in Laufrädern, Tretlagern, Freiläufen sowie Anwendung auf der Kette bei trockenen Bedingungen Inhaltsstoffe: Trockenpartikeln, Mikro-Gleitperlen und High End Gleitfluiden Empfohlener Temperaturbereich: -20 Grad Celsius bis 120 Grad Celsius Gefahrgut: reizend, nicht trinken und Augenkontakt vermeiden, feuergefährlich Gebinde: Tropfflasche mit Dosierspitze Füllmenge: 25 ml Gewicht laut Hersteller: k.A. Gewicht selbst gewogen: 34g Lieferumfang: 1x Gleitstoff GlidePower XT 1x Dosierspitze GHS02,GHS06,H225,H319,H336,N108,N116,N118,N119,N125,N152,P210,P233,P260,Z100||21,90 €*Versand: 4,75 €Sichere Weiterleitung zum Anbieter
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Wie beeinflusst die Viskosität eines Fluids das Strömungsverhalten?
Die Viskosität eines Fluids bestimmt, wie widerstandsfähig es gegen Strömung ist. Je höher die Viskosität, desto langsamer fließt das Fluid. Hohe Viskosität führt zu laminarer Strömung, niedrige Viskosität zu turbulenter Strömung. **
-
Wie beeinflusst die Viskosität eines Fluids seine Fließeigenschaften?
Die Viskosität eines Fluids bestimmt, wie widerstandsfähig es gegen Deformation und Fluss ist. Je höher die Viskosität, desto zähflüssiger ist das Fluid und desto langsamer fließt es. Eine niedrige Viskosität führt zu einer schnelleren und leichteren Fließbewegung des Fluids. **
Ähnliche Suchbegriffe für Fluids
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
-
Wie kann man das Wasserzeichen von Flip Fluids ausblenden?
Um das Wasserzeichen von Flip Fluids auszublenden, musst du die Vollversion des Add-Ons erwerben. Das Wasserzeichen wird automatisch entfernt, sobald du die Lizenz aktivierst. **
-
Wie kann die Viskosität eines Fluids effektiv gemessen werden?
Die Viskosität eines Fluids kann effektiv durch Verwendung eines Viskosimeters gemessen werden, der die Fließgeschwindigkeit des Fluids misst. Eine andere Möglichkeit ist die Verwendung eines Rotationsviskosimeters, das die Drehbewegung eines Rotors im Fluid misst. Die Temperatur des Fluids sollte während der Messung konstant gehalten werden, um genaue Ergebnisse zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.