Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Wir ziehen mit dem Projekt
betriebswirtschaftliche-steuerlehre.de um.
Sind Sie am Kauf der Domain
betriebswirtschaftliche-steuerlehre.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Was wurde gedruckt?
Es wurde nicht spezifiziert, was gedruckt wurde. Es könnte sich um verschiedene Dinge handeln, wie zum Beispiel Bücher, Zeitungen, Flyer oder Plakate. **
Wird Geld gedruckt?
Ja, Geld wird gedruckt, um den Bargeldbedarf in der Wirtschaft zu decken. Zentralbanken sind in der Regel für die Ausgabe von Banknoten verantwortlich. Der Prozess des Gelddruckens erfordert spezielle Sicherheitsmaßnahmen, um Fälschungen zu verhindern. Die Menge an Geld, die gedruckt wird, wird von der Zentralbank kontrolliert, um die Inflation zu steuern und die Stabilität der Währung zu gewährleisten. Es ist wichtig, dass der Geldumlauf sorgfältig überwacht wird, um eine übermäßige Geldschöpfung zu vermeiden. **

Ähnliche Suchbegriffe für Gedruckt
Top-Angebote
Produkte zum Begriff Gedruckt:
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Widerspruch gedruckt oder schriftlich?
Ein Widerspruch kann sowohl schriftlich als auch mündlich erfolgen. Es ist jedoch ratsam, den Widerspruch schriftlich einzureichen, da dies eine nachweisbare Dokumentation des Widerspruchs ermöglicht. Eine schriftliche Formulierung des Widerspruchs sollte alle relevanten Informationen enthalten und am besten per Einschreiben oder Fax versendet werden, um einen Nachweis über den Zugang zu haben. **
-
Was soll gedruckt werden?
Es ist nicht klar, was genau gedruckt werden soll. Es könnte sich um Dokumente, Fotos, Flyer, Plakate oder andere Arten von Drucksachen handeln. Es hängt von den spezifischen Anforderungen und Bedürfnissen des Kunden ab. **
-
Welche Papiergröße wird gedruckt?
Die Papiergröße, die gedruckt wird, hängt von den Einstellungen des Druckers und des Druckauftrags ab. Es können verschiedene Papiergrößen wie A4, A3, Letter oder Legal verwendet werden. Die genaue Größe wird normalerweise vor dem Druck ausgewählt. **

Was bedeutet "kommissioniert gedruckt"?
"Kommissioniert gedruckt" bedeutet, dass ein Druckauftrag speziell für eine bestimmte Bestellung oder einen bestimmten Kunden angefertigt wird. Die Druckprodukte werden also nicht in großer Stückzahl im Voraus gedruckt und gelagert, sondern erst nach Bedarf produziert. Dadurch können individuelle Anpassungen und Personalisierungen vorgenommen werden. **
Wo wird Geld gedruckt?
Geld wird in den meisten Ländern von staatlichen Zentralbanken gedruckt. Diese Zentralbanken sind für die Ausgabe und den Druck von Banknoten und Münzen verantwortlich. In einigen Ländern kann auch die staatliche Druckerei oder eine private Druckerei mit der Herstellung von Geld beauftragt sein. **
Top-Angebote
Produkte zum Begriff Gedruckt:
-
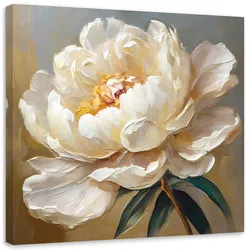
WANDBILD öl pfingstrose gedruckt auf leinwandIn unserem angebot finden sie gemälde auf leinwand, die zu jedem interieur passen. dies ist eine klassische form der wanddekoration, die sehr in mode ist. einteilige und mehrteilige bilder sowie bildsets bieten enorme gestaltungsmöglichkeiten. dank unseres reichhaltigen angebots mit mehreren tausend motiven können sie problemlos ein bild für ihr wohnzimmer, ihre küche, ihr schlafzimmer, ihren flur oder ihr büro auswählen. auch für kinder- und jugendzimmer finden sie interessante vorschläge, z.b. märchen- und filmfiguren, comic- und fantasiefiguren u.v.m. stilleben, landschaften, weltkarten, blumen und pflanzen, stadtsilhouetten, abstraktion, schwarz-weiß-malerei - das sind nur ausgewählte motive, die wir für ihren raum zusammengestellt haben. unser sortiment wird ständig aktualisiert und an die aktuellen wohntrends angepasst, so dass sie bei uns immer modische motive wie monstera-blätter, geometrische muster, motivierende sprüche und vieles mehr finden.19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was wurde gedruckt?
Es wurde nicht spezifiziert, was gedruckt wurde. Es könnte sich um verschiedene Dinge handeln, wie zum Beispiel Bücher, Zeitungen, Flyer oder Plakate. **
-
Wird Geld gedruckt?
Ja, Geld wird gedruckt, um den Bargeldbedarf in der Wirtschaft zu decken. Zentralbanken sind in der Regel für die Ausgabe von Banknoten verantwortlich. Der Prozess des Gelddruckens erfordert spezielle Sicherheitsmaßnahmen, um Fälschungen zu verhindern. Die Menge an Geld, die gedruckt wird, wird von der Zentralbank kontrolliert, um die Inflation zu steuern und die Stabilität der Währung zu gewährleisten. Es ist wichtig, dass der Geldumlauf sorgfältig überwacht wird, um eine übermäßige Geldschöpfung zu vermeiden. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Widerspruch gedruckt oder schriftlich?
Ein Widerspruch kann sowohl schriftlich als auch mündlich erfolgen. Es ist jedoch ratsam, den Widerspruch schriftlich einzureichen, da dies eine nachweisbare Dokumentation des Widerspruchs ermöglicht. Eine schriftliche Formulierung des Widerspruchs sollte alle relevanten Informationen enthalten und am besten per Einschreiben oder Fax versendet werden, um einen Nachweis über den Zugang zu haben. **
Ähnliche Suchbegriffe für Gedruckt
-
Was soll gedruckt werden?
Es ist nicht klar, was genau gedruckt werden soll. Es könnte sich um Dokumente, Fotos, Flyer, Plakate oder andere Arten von Drucksachen handeln. Es hängt von den spezifischen Anforderungen und Bedürfnissen des Kunden ab. **
-
Welche Papiergröße wird gedruckt?
Die Papiergröße, die gedruckt wird, hängt von den Einstellungen des Druckers und des Druckauftrags ab. Es können verschiedene Papiergrößen wie A4, A3, Letter oder Legal verwendet werden. Die genaue Größe wird normalerweise vor dem Druck ausgewählt. **
-
Was bedeutet "kommissioniert gedruckt"?
"Kommissioniert gedruckt" bedeutet, dass ein Druckauftrag speziell für eine bestimmte Bestellung oder einen bestimmten Kunden angefertigt wird. Die Druckprodukte werden also nicht in großer Stückzahl im Voraus gedruckt und gelagert, sondern erst nach Bedarf produziert. Dadurch können individuelle Anpassungen und Personalisierungen vorgenommen werden. **
-
Wo wird Geld gedruckt?
Geld wird in den meisten Ländern von staatlichen Zentralbanken gedruckt. Diese Zentralbanken sind für die Ausgabe und den Druck von Banknoten und Münzen verantwortlich. In einigen Ländern kann auch die staatliche Druckerei oder eine private Druckerei mit der Herstellung von Geld beauftragt sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.