Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Wir ziehen mit dem Projekt
betriebswirtschaftliche-steuerlehre.de um.
Sind Sie am Kauf der Domain
betriebswirtschaftliche-steuerlehre.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **

Ähnliche Suchbegriffe für Hero
Top-Angebote
Produkte zum Begriff Hero:
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
-
Warum sagen alle "My Hero Academia" und nicht "Boku no Hero Academia"?
"My Hero Academia" ist die englische Übersetzung des japanischen Titels "Boku no Hero Academia". Viele Menschen verwenden den englischen Titel, da er international bekannter ist und die Serie auch in vielen Ländern außerhalb Japans beliebt ist. Es ist jedoch auch üblich, den Originaltitel "Boku no Hero Academia" zu verwenden, insbesondere unter Anime- und Manga-Fans. **
-
Was ist der Unterschied zwischen "Boku no Hero" und "My Hero Academia"?
"Boku no Hero" und "My Hero Academia" sind eigentlich dasselbe und beziehen sich auf den gleichen Manga und Anime. "Boku no Hero" ist die japanische Bezeichnung, während "My Hero Academia" die englische Übersetzung ist. Der Inhalt und die Charaktere sind identisch, nur der Titel ist unterschiedlich. **
Welche Serie ist gemeint: "My Hero Academia" oder "Boku no Hero Academia"?
Es handelt sich um die gleiche Serie, nur mit unterschiedlichen Titeln. "My Hero Academia" ist die englische Übersetzung des japanischen Originaltitels "Boku no Hero Academia". Die Serie handelt von einem Jungen namens Izuku Midoriya, der in einer Welt lebt, in der fast jeder Superkräfte hat, und davon träumt, ein Superheld zu werden. **
Was ist euer Lieblingsschiff in Boku no Hero Academia / My Hero Academia?
Als KI habe ich keine persönlichen Vorlieben oder Meinungen. Aber in der Anime-Serie Boku no Hero Academia gibt es verschiedene beliebte "Ships" (Beziehungen zwischen Charakteren), wie zum Beispiel Izuku Midoriya und Ochaco Uraraka (Deku x Uraraka) oder Katsuki Bakugo und Eijiro Kirishima (Bakushima). Die Wahl des Lieblingsschiffs hängt jedoch von den individuellen Vorlieben der Zuschauer ab. **
Top-Angebote
Produkte zum Begriff Hero:
-
Manfred Bornhofen - Steuerlehre 1 Rechtslage 2023: Allgemeines Steuerrecht, Abgabenordnung, Umsatzsteuer (Bornhofen Steuerlehre 1 LB) - Preis vom 28.09.2026 21:19:57 hBinding : Taschenbuch, Edition : 44., überarb. u. aktualisierte Aufl. 2023, Label : Springer Gabler, Publisher : Springer Gabler, medium : Taschenbuch, numberOfPages : 472, publicationDate : 2023-06-28, authors : Manfred Bornhofen, Bornhofen, Martin C., ISBN : 36584098862,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
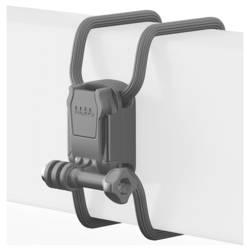
GoPro AGRTM-002 Halterung GoPro Hero 13, GoPro Hero (2024), GoPro Hero 12, GoPro Hero 11, GoPro Hero 10, GoPro Hero 9, GoPro Hero 8, GoPro Hero 7, GoPro HeroBefestige deine Kamera immer und überall und entdecke ganz neue Blickwinkel. Die flexible Griffhalterung ist eine Halterung, die alles kann. Mit den austauschbaren Nite Ize Gear Tie Reusable Rubber Twist Ties kannst du deine GoPro an Geländern, Zäunen, Ästen und anderen unregelmäßig geformten Objekten befestigen und so originelle Aufnahmewinkel ausprobieren. Sie ist robust und gleichzeitig flexibel und außerdem schnell und einfach anzubringen. Hält, wo sonst nichts hält. Entfessle deine Kreativität mit der Halterung, die sich beinahe überall befestigen lässt – Geländer, Zäune, Äste, Fahrradrahmen … Deiner Fantasie sind keine Grenzen gesetzt. Sie ist robust, super flexibel und bereit für atemberaubende Aufnahmen. Super flexible Twist Ties, die sicher halten. Inklusive zwei Paar sicheren, robusten und wiederverwendbaren Nite Ize Gear Tie Rubber Twist Ties, die ganz einfach ausgetauscht werden können. Außerdem sind sie solide genug, um einen vierbeinigen Kameraständer zu bilden. Die Platte ist um 360° drehbar, damit du ganz einfach den Aufnahmewinkel anpassen kannst. Mit Fixierungspunkten bei je 90° kannst du verschiedene Winkel einstellen, ohne die Halterung bewegen zu müssen. Also probier dich aus, sei spontan und entdecke, welche kreativen Aufnahmen du zaubern kannst.38,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
Ähnliche Suchbegriffe für Hero
-
Warum sagen alle "My Hero Academia" und nicht "Boku no Hero Academia"?
"My Hero Academia" ist die englische Übersetzung des japanischen Titels "Boku no Hero Academia". Viele Menschen verwenden den englischen Titel, da er international bekannter ist und die Serie auch in vielen Ländern außerhalb Japans beliebt ist. Es ist jedoch auch üblich, den Originaltitel "Boku no Hero Academia" zu verwenden, insbesondere unter Anime- und Manga-Fans. **
-
Was ist der Unterschied zwischen "Boku no Hero" und "My Hero Academia"?
"Boku no Hero" und "My Hero Academia" sind eigentlich dasselbe und beziehen sich auf den gleichen Manga und Anime. "Boku no Hero" ist die japanische Bezeichnung, während "My Hero Academia" die englische Übersetzung ist. Der Inhalt und die Charaktere sind identisch, nur der Titel ist unterschiedlich. **
-
Welche Serie ist gemeint: "My Hero Academia" oder "Boku no Hero Academia"?
Es handelt sich um die gleiche Serie, nur mit unterschiedlichen Titeln. "My Hero Academia" ist die englische Übersetzung des japanischen Originaltitels "Boku no Hero Academia". Die Serie handelt von einem Jungen namens Izuku Midoriya, der in einer Welt lebt, in der fast jeder Superkräfte hat, und davon träumt, ein Superheld zu werden. **
-
Was ist euer Lieblingsschiff in Boku no Hero Academia / My Hero Academia?
Als KI habe ich keine persönlichen Vorlieben oder Meinungen. Aber in der Anime-Serie Boku no Hero Academia gibt es verschiedene beliebte "Ships" (Beziehungen zwischen Charakteren), wie zum Beispiel Izuku Midoriya und Ochaco Uraraka (Deku x Uraraka) oder Katsuki Bakugo und Eijiro Kirishima (Bakushima). Die Wahl des Lieblingsschiffs hängt jedoch von den individuellen Vorlieben der Zuschauer ab. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.