Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Wir ziehen mit dem Projekt
betriebswirtschaftliche-steuerlehre.de um.
Sind Sie am Kauf der Domain
betriebswirtschaftliche-steuerlehre.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Wer kann als Initiator eines Projekts oder einer Aktion betrachtet werden und welche Eigenschaften zeichnen einen guten Initiator aus?
Ein Initiator eines Projekts oder einer Aktion ist in der Regel eine Person oder Gruppe, die die Idee für das Vorhaben entwickelt und die ersten Schritte zur Umsetzung einleitet. Ein guter Initiator zeichnet sich durch Kreativität, Entschlossenheit und Führungsqualitäten aus, um andere zu motivieren und das Projekt erfolgreich voranzutreiben. Zudem sollte er über gute Kommunikationsfähigkeiten verfügen, um die Vision des Projekts klar und überzeugend zu vermitteln. **
Wie kann die Drehüberwachung ohne SPS mittels Initiator realisiert werden?
Die Drehüberwachung ohne SPS kann mittels Initiator realisiert werden, indem ein Initiator an der rotierenden Welle angebracht wird. Der Initiator sendet ein Signal aus, wenn die Welle eine bestimmte Position erreicht hat. Dieses Signal kann dann von einem externen Gerät, wie zum Beispiel einem Motorsteuergerät, ausgewertet werden, um die Drehzahl zu überwachen und gegebenenfalls Maßnahmen einzuleiten. **


Ähnliche Suchbegriffe für Initiator
Top-Angebote
Produkte zum Begriff Initiator:
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Balluff Initiator BES M08EE-P #BES00CJLänge des Sensors=40 mmDurchmesser des Sensors=8 mmMechanische Einbaubedingung für Sensor=bündigSchaltabstand=1,5 mmGeeignet für Sicherheitsfunktionen=neinAusführung der Schaltfunktion=SchließerAusführung des Schaltausgangs=PNPAusführung des elektrischen Anschlusses=SteckanschlussArt der Betätigung=metallisches TargetGehäusebauform=Zylinder, GewindeSIL nach IEC 61508=ohneSpannungsart=DCSchaltfrequenz=5000 HzWerkstoff des Gehäuses=Metall45,03 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Was sind die wichtigsten Eigenschaften, die ein Initiator haben sollte?
Ein Initiator sollte motiviert sein, um Veränderungen anzustoßen und Projekte voranzutreiben. Er sollte über gute Kommunikationsfähigkeiten verfügen, um andere zu inspirieren und zu mobilisieren. Außerdem sollte er entscheidungsfreudig sein und über ein gutes Organisationstalent verfügen, um Ziele effektiv zu erreichen. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Wer war der Initiator dieses Projekts und welche Ziele verfolgt er damit?
Der Initiator dieses Projekts war der CEO des Unternehmens. Er verfolgt damit das Ziel, die Effizienz der Arbeitsabläufe zu steigern und die Produktivität der Mitarbeiter zu verbessern. Zudem möchte er die Kundenzufriedenheit erhöhen und die Wettbewerbsfähigkeit des Unternehmens stärken. **
-
Wie kann die Polymerisation in der Chemie ohne einen fremden Initiator erfolgen?
Die Polymerisation kann ohne einen fremden Initiator erfolgen, indem eine sogenannte spontane Polymerisation stattfindet. Dabei reagieren die Monomere unter geeigneten Bedingungen, wie zum Beispiel erhöhter Temperatur oder Druck, von selbst miteinander und bilden Polymere. Diese Art der Polymerisation wird auch als autokatalytische Polymerisation bezeichnet, da die entstehenden Polymere als Katalysator für die weitere Reaktion wirken können. **
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
Top-Angebote
Produkte zum Begriff Initiator:
-
Ipf Electronic Initiator IB991281Breite des Sensors=12 mmHöhe des Sensors=59 mmLänge des Sensors=8 mmMechanische Einbaubedingung für Sensor=bündigSchaltabstand=2,5 mmGeeignet für Sicherheitsfunktionen=neinAusführung der Schaltfunktion=SchließerAusführung des Schaltausgangs=PNPAusführung des elektrischen Anschlusses=Steckverbinder M12Gehäusebauform=QuaderKaskadierbar=neinSIL nach IEC 61508=ohneVersorgungsspannung=10..30 VBemessungssteuerspeisespannung Us bei DC=10..30 VSpannungsart=DCMit Überwachungsfunktion nachgeschalteter Geräte=neinWerkstoff des Gehäuses=KunststoffDruckfest=nein121,39 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Ipf Electronic Initiator IB180424Länge des Sensors=65 mmMechanische Einbaubedingung für Sensor=bündigSchaltabstand=5 mmGeeignet für Sicherheitsfunktionen=neinAusführung der Schaltfunktion=antivalentAusführung des Schaltausgangs=PNPAusführung des elektrischen Anschlusses=Steckverbinder M12Gehäusebauform=Zylinder, GewindeBeschichtung Gehäuse=vernickeltKaskadierbar=neinSIL nach IEC 61508=ohneVersorgungsspannung=10..30 VBemessungssteuerspeisespannung Us bei DC=10..30 VSpannungsart=DCSchaltfrequenz=500 HzMit Überwachungsfunktion nachgeschalteter Geräte=neinWerkstoff des Gehäuses=MetallDruckfest=nein105,58 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer kann als Initiator eines Projekts oder einer Aktion betrachtet werden und welche Eigenschaften zeichnen einen guten Initiator aus?
Ein Initiator eines Projekts oder einer Aktion ist in der Regel eine Person oder Gruppe, die die Idee für das Vorhaben entwickelt und die ersten Schritte zur Umsetzung einleitet. Ein guter Initiator zeichnet sich durch Kreativität, Entschlossenheit und Führungsqualitäten aus, um andere zu motivieren und das Projekt erfolgreich voranzutreiben. Zudem sollte er über gute Kommunikationsfähigkeiten verfügen, um die Vision des Projekts klar und überzeugend zu vermitteln. **
-
Wie kann die Drehüberwachung ohne SPS mittels Initiator realisiert werden?
Die Drehüberwachung ohne SPS kann mittels Initiator realisiert werden, indem ein Initiator an der rotierenden Welle angebracht wird. Der Initiator sendet ein Signal aus, wenn die Welle eine bestimmte Position erreicht hat. Dieses Signal kann dann von einem externen Gerät, wie zum Beispiel einem Motorsteuergerät, ausgewertet werden, um die Drehzahl zu überwachen und gegebenenfalls Maßnahmen einzuleiten. **
-
Was sind die wichtigsten Eigenschaften, die ein Initiator haben sollte?
Ein Initiator sollte motiviert sein, um Veränderungen anzustoßen und Projekte voranzutreiben. Er sollte über gute Kommunikationsfähigkeiten verfügen, um andere zu inspirieren und zu mobilisieren. Außerdem sollte er entscheidungsfreudig sein und über ein gutes Organisationstalent verfügen, um Ziele effektiv zu erreichen. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
Ähnliche Suchbegriffe für Initiator
-
Balluff Initiator BES M08EE-P #BES00CJLänge des Sensors=40 mmDurchmesser des Sensors=8 mmMechanische Einbaubedingung für Sensor=bündigSchaltabstand=1,5 mmGeeignet für Sicherheitsfunktionen=neinAusführung der Schaltfunktion=SchließerAusführung des Schaltausgangs=PNPAusführung des elektrischen Anschlusses=SteckanschlussArt der Betätigung=metallisches TargetGehäusebauform=Zylinder, GewindeSIL nach IEC 61508=ohneSpannungsart=DCSchaltfrequenz=5000 HzWerkstoff des Gehäuses=Metall45,03 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
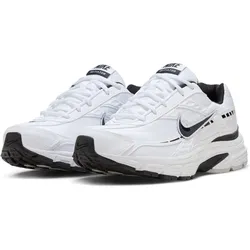
NIKE Initiator Sneaker Herren 100 - white/black 38.5Mit dem NIKE Initiator Sneaker für Herren bringst du komfortablen Halt und sportlichen Stil in deinen Alltag. Das atmungsaktive Obermaterial und das weiche, gepolsterte Design unterstützen dich auf verschiedenen Strecken mit einem angenehmen und sicheren Laufgefühl. Atmungsaktiver Sneaker für Herren Das atmungsaktive Obermaterial unterstützt ein angenehmes Tragegefühl, während die weiche Polsterung den Komfort bei jedem Schritt erhöht. So ist der NIKE Initiator eine passende Wahl für sportliche Aktivitäten und entspannte Wege im Alltag. Stabiler Halt und weicher Komfort Stützende Überzüge helfen bei der Zentrierung des Fußes im Schuh und geben dir ein sicheres Gefühl beim Gehen und Laufen. Das weiche Futter ergänzt den bequemen Sitz und macht den Herren-Sneaker angenehm tragbar. Gepolsterte Dämpfung und Bewegungsfreiheit Die Schaumstoff-Mittelsohle sorgt für ein weiches, gepolstertes Laufgefühl. Flexkerben in der Außensohle unterstützen uneingeschränkte Bewegungsfreiheit, damit du dich natürlich und flexibel bewegen kannst. Produktdetails Atmungsaktives Obermaterial: Unterstützt ein angenehmes Tragegefühl bei deinen Aktivitäten. Stützende Überzüge: Helfen bei der Zentrierung des Fußes im Schuh. Weiches Futter: Sorgt für zusätzlichen Tragekomfort. Schaumstoff-Mittelsohle: Ermöglicht ein weiches, gepolstertes Laufgefühl. Flexkerben in der Außensohle: Unterstützen uneingeschränkte Bewegungsfreiheit. Material: Rindsleder, Polyester-Textil, Kunstleder Sichere dir jetzt den NIKE Initiator Sneaker für Herren und genieße komfortablen Halt bei deinen nächsten Wegen.74,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
NIKE Initiator Sneaker Herren 100 - white/black 39Mit dem NIKE Initiator Sneaker für Herren bringst du komfortablen Halt und sportlichen Stil in deinen Alltag. Das atmungsaktive Obermaterial und das weiche, gepolsterte Design unterstützen dich auf verschiedenen Strecken mit einem angenehmen und sicheren Laufgefühl. Atmungsaktiver Sneaker für Herren Das atmungsaktive Obermaterial unterstützt ein angenehmes Tragegefühl, während die weiche Polsterung den Komfort bei jedem Schritt erhöht. So ist der NIKE Initiator eine passende Wahl für sportliche Aktivitäten und entspannte Wege im Alltag. Stabiler Halt und weicher Komfort Stützende Überzüge helfen bei der Zentrierung des Fußes im Schuh und geben dir ein sicheres Gefühl beim Gehen und Laufen. Das weiche Futter ergänzt den bequemen Sitz und macht den Herren-Sneaker angenehm tragbar. Gepolsterte Dämpfung und Bewegungsfreiheit Die Schaumstoff-Mittelsohle sorgt für ein weiches, gepolstertes Laufgefühl. Flexkerben in der Außensohle unterstützen uneingeschränkte Bewegungsfreiheit, damit du dich natürlich und flexibel bewegen kannst. Produktdetails Atmungsaktives Obermaterial: Unterstützt ein angenehmes Tragegefühl bei deinen Aktivitäten. Stützende Überzüge: Helfen bei der Zentrierung des Fußes im Schuh. Weiches Futter: Sorgt für zusätzlichen Tragekomfort. Schaumstoff-Mittelsohle: Ermöglicht ein weiches, gepolstertes Laufgefühl. Flexkerben in der Außensohle: Unterstützen uneingeschränkte Bewegungsfreiheit. Material: Rindsleder, Polyester-Textil, Kunstleder Sichere dir jetzt den NIKE Initiator Sneaker für Herren und genieße komfortablen Halt bei deinen nächsten Wegen.74,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wer war der Initiator dieses Projekts und welche Ziele verfolgt er damit?
Der Initiator dieses Projekts war der CEO des Unternehmens. Er verfolgt damit das Ziel, die Effizienz der Arbeitsabläufe zu steigern und die Produktivität der Mitarbeiter zu verbessern. Zudem möchte er die Kundenzufriedenheit erhöhen und die Wettbewerbsfähigkeit des Unternehmens stärken. **
-
Wie kann die Polymerisation in der Chemie ohne einen fremden Initiator erfolgen?
Die Polymerisation kann ohne einen fremden Initiator erfolgen, indem eine sogenannte spontane Polymerisation stattfindet. Dabei reagieren die Monomere unter geeigneten Bedingungen, wie zum Beispiel erhöhter Temperatur oder Druck, von selbst miteinander und bilden Polymere. Diese Art der Polymerisation wird auch als autokatalytische Polymerisation bezeichnet, da die entstehenden Polymere als Katalysator für die weitere Reaktion wirken können. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.