Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Wir ziehen mit dem Projekt
betriebswirtschaftliche-steuerlehre.de um.
Sind Sie am Kauf der Domain
betriebswirtschaftliche-steuerlehre.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Wer hatte Erfahrung mit der Pro Sachwerte Invest GmbH gemacht?
Ich kann keine persönlichen Erfahrungen mit der Pro Sachwerte Invest GmbH teilen, da ich ein KI-Modell bin und keine persönlichen Erfahrungen habe. Es ist jedoch ratsam, vor einer Investition in ein Unternehmen wie dieses gründliche Recherchen durchzuführen, um sicherzustellen, dass es seriös ist und Ihren Anlagezielen entspricht. Es kann hilfreich sein, nach Bewertungen oder Erfahrungsberichten anderer Investoren zu suchen. **
Hat jemand Erfahrung mit Euro Invest Inkasso OVM?
Ich kann keine persönlichen Erfahrungen mit Euro Invest Inkasso OVM teilen, da ich eine KI-basierte Sprachassistenz bin. Es ist jedoch immer ratsam, vor der Zusammenarbeit mit einem Inkassounternehmen gründliche Recherchen durchzuführen, um sicherzustellen, dass es seriös und vertrauenswürdig ist. Es kann hilfreich sein, nach Bewertungen oder Erfahrungen anderer Personen mit dem Unternehmen zu suchen. **

Ähnliche Suchbegriffe für Invest-Odkurzacz-Pro-invest-ODKURZACZ
Top-Angebote
Produkte zum Begriff Invest-Odkurzacz-Pro-invest-ODKURZACZ:
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist die Abeka Invest GmbH eine Betrugsmasche oder ein seriöses Unternehmen?
Es ist schwierig, eine definitive Aussage über die Abeka Invest GmbH zu treffen, da es nicht genügend Informationen gibt, um ihre Seriosität zu beurteilen. Es ist ratsam, gründliche Recherchen durchzuführen, um Informationen über das Unternehmen, seine Geschichte, seine Mitarbeiter und seine Geschäftspraktiken zu sammeln, bevor man eine Entscheidung trifft. Es kann auch hilfreich sein, nach Erfahrungsberichten anderer Kunden oder Investoren zu suchen. **
-
Wie kann ich meine Mitgliedschaft bei der Multi Invest GmbH kündigen?
Um Ihre Mitgliedschaft bei der Multi Invest GmbH zu kündigen, sollten Sie sich an die entsprechenden Kündigungsbedingungen halten, die in Ihrem Vertrag festgelegt sind. In der Regel müssen Sie eine schriftliche Kündigung einreichen, entweder per Post oder per E-Mail. Stellen Sie sicher, dass Sie alle erforderlichen Informationen angeben, wie Ihre Mitgliedschaftsnummer und Ihre persönlichen Daten. Es ist auch ratsam, eine Bestätigung über den Erhalt Ihrer Kündigung anzufordern. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **

Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
Top-Angebote
Produkte zum Begriff Invest-Odkurzacz-Pro-invest-ODKURZACZ:
-
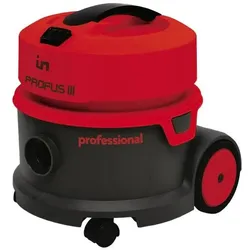
Invest, Industriestaubsauger, Odkurzacz Pro-invest ODKURZACZ PROFUS III (Trockensauger)Der Odkurzacz Pro-invest ODKURZACZ PROFUS III ist ein leistungsstarker Trockensauger, der speziell für industrielle Anwendungen konzipiert wurde. Mit einer beeindruckenden Leistung von 1200 Watt und einem grosszügigen Behältervolumen von 10 Litern bietet er eine effiziente Lösung für die Reinigung von grossen Flächen und anspruchsvollen Umgebungen. Der Sauger ist für den Netzbetrieb ausgelegt und ermöglicht durch seine 8,5 Meter lange Kabelverbindung eine flexible Handhabung. Mit einem Geräuschpegel von maximal 68 Dezibel arbeitet der Odkurzacz PROFUS III relativ leise, was ihn ideal für den Einsatz in sensiblen Bereichen macht. Sein robustes Design und die hohe Verarbeitungsqualität garantieren eine lange Lebensdauer und Zuverlässigkeit im täglichen Einsatz. Der Odkurzacz Pro-invest ist somit die optimale Wahl für professionelle Anwender, die Wert auf Effizienz und Langlebigkeit legen. - Leistungsstarker 1200 Watt Motor für effiziente Reinigung - Grosses Behältervolumen von 10 Litern für weniger häufiges Entleeren - Lange Kabellänge von 8,5 Metern für flexible Einsatzmöglichkeiten - Relativ leiser Betrieb mit maximal 68 Dezibel für angenehme Nutzung.66,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer hatte Erfahrung mit der Pro Sachwerte Invest GmbH gemacht?
Ich kann keine persönlichen Erfahrungen mit der Pro Sachwerte Invest GmbH teilen, da ich ein KI-Modell bin und keine persönlichen Erfahrungen habe. Es ist jedoch ratsam, vor einer Investition in ein Unternehmen wie dieses gründliche Recherchen durchzuführen, um sicherzustellen, dass es seriös ist und Ihren Anlagezielen entspricht. Es kann hilfreich sein, nach Bewertungen oder Erfahrungsberichten anderer Investoren zu suchen. **
-
Hat jemand Erfahrung mit Euro Invest Inkasso OVM?
Ich kann keine persönlichen Erfahrungen mit Euro Invest Inkasso OVM teilen, da ich eine KI-basierte Sprachassistenz bin. Es ist jedoch immer ratsam, vor der Zusammenarbeit mit einem Inkassounternehmen gründliche Recherchen durchzuführen, um sicherzustellen, dass es seriös und vertrauenswürdig ist. Es kann hilfreich sein, nach Bewertungen oder Erfahrungen anderer Personen mit dem Unternehmen zu suchen. **
-
Ist die Abeka Invest GmbH eine Betrugsmasche oder ein seriöses Unternehmen?
Es ist schwierig, eine definitive Aussage über die Abeka Invest GmbH zu treffen, da es nicht genügend Informationen gibt, um ihre Seriosität zu beurteilen. Es ist ratsam, gründliche Recherchen durchzuführen, um Informationen über das Unternehmen, seine Geschichte, seine Mitarbeiter und seine Geschäftspraktiken zu sammeln, bevor man eine Entscheidung trifft. Es kann auch hilfreich sein, nach Erfahrungsberichten anderer Kunden oder Investoren zu suchen. **
-
Wie kann ich meine Mitgliedschaft bei der Multi Invest GmbH kündigen?
Um Ihre Mitgliedschaft bei der Multi Invest GmbH zu kündigen, sollten Sie sich an die entsprechenden Kündigungsbedingungen halten, die in Ihrem Vertrag festgelegt sind. In der Regel müssen Sie eine schriftliche Kündigung einreichen, entweder per Post oder per E-Mail. Stellen Sie sicher, dass Sie alle erforderlichen Informationen angeben, wie Ihre Mitgliedschaftsnummer und Ihre persönlichen Daten. Es ist auch ratsam, eine Bestätigung über den Erhalt Ihrer Kündigung anzufordern. **
Ähnliche Suchbegriffe für Invest-Odkurzacz-Pro-invest-ODKURZACZ
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.