Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Wir ziehen mit dem Projekt
betriebswirtschaftliche-steuerlehre.de um.
Sind Sie am Kauf der Domain
betriebswirtschaftliche-steuerlehre.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Wann ist die ISM 2020?
Die ISM 2020, die Internationale Süßwarenmesse, findet vom 2. bis 5. Februar 2020 in Köln statt. Auf der Messe präsentieren Hersteller aus der Süßwaren- und Snackbranche ihre neuesten Produkte und Innovationen. Besucher haben die Möglichkeit, sich über aktuelle Trends und Entwicklungen in der Branche zu informieren und neue Geschäftskontakte zu knüpfen. Die ISM ist eine der weltweit größten Messen für Süßwaren und Snacks und zieht jedes Jahr tausende Besucher aus aller Welt an. Wenn Sie also Interesse an Süßigkeiten und Snacks haben, sollten Sie sich die ISM 2020 auf keinen Fall entgehen lassen! **
Ist die ISM empfehlenswert? Meinungen? Erfahrungen?
Die ISM (International School of Management) ist eine private Hochschule, die sich auf betriebswirtschaftliche Studiengänge spezialisiert hat. Die Meinungen und Erfahrungen mit der ISM können je nach individuellen Erwartungen und Bedürfnissen variieren. Einige Studierende schätzen die praxisorientierte Ausbildung und die internationalen Möglichkeiten, während andere möglicherweise eine stärkere wissenschaftliche Ausrichtung bevorzugen. Es ist ratsam, sich über das Studienangebot, die Reputation der Hochschule und die persönlichen Ziele zu informieren, um eine fundierte Entscheidung zu treffen. **

Ähnliche Suchbegriffe für Ism
Top-Angebote
Produkte zum Begriff Ism:
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
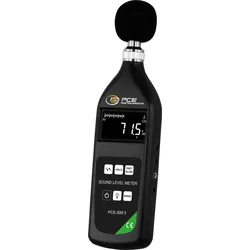
PCE ISM 5 - Schallmessgerät PCE-ISM 5PCE Instruments Impuls-Schallmessgerät PCE-ISM 5 Messbereich einstellbar Messfunktion: HOLD Zeitbewertung: F, S und I Frequenzbewertung: A, C, Z Batterie und Netzbetrieb Displayhelligkeit einstellbar Produktvorteile: Unser Schallmessgerät ist ein vielseitiges Gerät, das den Schallpegel zeitabhängig misst und bewertet. Der Schallmessgerät erfasst und visualisiert Schallpegel im Bereich von 20 bis 130 dB in drei manuellen Messbereichen mit einer Auflösung von 0,1 dB. Am Gerät kann zwischen den Frequenzbewertungen A, C oder Z gewählt werden. Der Frequenzbereich des Geräts liegt zwischen 20 und 8000 Hz, und zusätzlich verfügt das Schallpegelmessgerät eine Taste zur Auswahl der Zeitbewertung zwischen F, S und I. Der Schallmessgerät wird mit vier AAA-Batterien betrieben, kann aber auch über eine externe Stromversorgung mit 6 V betrieben werden, was den Vorteil bietet, dass es flexibel und mobil einsetzbar ist und gleichzeitig längere Messzeiten ermöglicht. Die Messergebnisse werden entweder als numerische Werte oder als eine Balkenanzeige auf einem 2,2 Zoll großen, LCD-Bildschirm angezeigt. Unser Schallmessgerät hat die Messfunktion "HOLD" und ist mit einem Kondensatormikrofon ausgestattet. Das Gerät entspricht den Normen JJG 188-2017 und IEC 61672-1 (Klasse II) sowie GB/T3785.2-2010. Der Schallmessgerät wird zur Messung von Lautstärke in verschiedenen Umgebungen eingesetzt, z.B. zur Überwachung des Umgebungslärms in Städten, Industriegebieten oder am Arbeitsplatz zur Einhaltung von Lärmschutzvorschriften. Es wird auch in der Bauakustik sowie bei Veranstaltungen und in der Musikproduktion zur Bewertung von Schalldämmung und Klangqualität eingesetzt. In der Industrie wird es bei Produktprüfungen benutzt, um die Lärmemission von Maschinen zu kontrollieren. Technische Daten: Schallpegel Messbereich 20 ... 90 dB Auflösung 0,1 dB Genauigkeit ±1,5 dB Schallpegel Messbereich 40 ... 110 dB Auflösung 0,1 dB Genauigkeit ±1,5 dB Schallpegel Messbereich 60 ... 130 dB Auflösung 0,1 dB Genauigkeit ±1,5 dB Allgemeine technische Daten Messfunktionen HOLD Anschlüsse 1/2 Zoll Mikrofon Zeitbewertung schnell (125 ms), langsam (1 s), impuls (35 ms) Frequenz 20 ... 8000 Hz Frequenzbewertung A, C, Z Display Typ LCD mit Beleuchtung Displaygröße 2,2 Zoll Mikrofontyp Kondensatormikrofon Analogausgang AC Schnittstelle RS232 Norm(en) IEC 61672-1 (Klasse II), GB/T3785.2-2010, JJG 188-2017 Stativgewinde 3/8 Zoll Menüsprache Englisch (US), Englisch (GB) Schutzklasse (Gerät) IP20 Spannungsversorgung 6 V DC Akku/Batterie 4 x 1,5 V AAA Batterie , Alkali-Mangan Kapazität 1200 mAh Betriebsbedingungen -10 ... 50 °C , 0 ... 90 % r. F. Lagerbedingungen -10 ... 50 °C , 0 ... 90 % r. F. Abmessungen ( L x B x H ) 230 x 65 x 25 mm Weitere Abmessungen Mikrofon Durchmesser - 1/2 Zoll Gewicht 181 g Lieferumfang: 1 x Schallmessgerät PCE-ISM 5 4 x 1,5V AAA Batterien 1 x Transportkoffer571,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Was ist die maximale Reichweite mit einer ISM-Anwendung von 10 mW im ISM-Frequenzband 868 MHz?
Die maximale Reichweite einer ISM-Anwendung mit 10 mW im ISM-Frequenzband 868 MHz hängt von verschiedenen Faktoren ab, wie zum Beispiel der Umgebung, Hindernissen und der Empfangsleistung des Empfängers. In einer offenen Umgebung ohne Hindernisse kann die Reichweite mehrere Kilometer betragen. In einer städtischen Umgebung mit vielen Hindernissen kann die Reichweite jedoch auf einige hundert Meter begrenzt sein. **
-
Wie gut ist die International School of Management (ISM)?
Die International School of Management (ISM) ist eine renommierte private Hochschule mit einem exzellenten Ruf. Sie bietet praxisnahe Studiengänge in den Bereichen Wirtschaft und Management an. Die ISM legt großen Wert auf internationale Ausrichtung, kleine Studiengruppen und enge Verbindung zur Wirtschaft. Absolventen der ISM haben gute Karrierechancen und profitieren von einem starken Netzwerk an Alumni und Unternehmenspartnern. Insgesamt kann die ISM als eine sehr gute Hochschule für angehende Wirtschafts- und Managementexperten angesehen werden. **
-
Kann man Modemanagement an der AMD, ISM und MDH studieren?
Ja, man kann Modemanagement an der AMD (Akademie Mode & Design), ISM (International School of Management) und MDH (Mediadesign Hochschule) studieren. Diese Hochschulen bieten Studiengänge im Bereich Modemanagement an, die eine Kombination aus betriebswirtschaftlichen und moderelevanten Inhalten bieten. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **


Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
Top-Angebote
Produkte zum Begriff Ism:
-
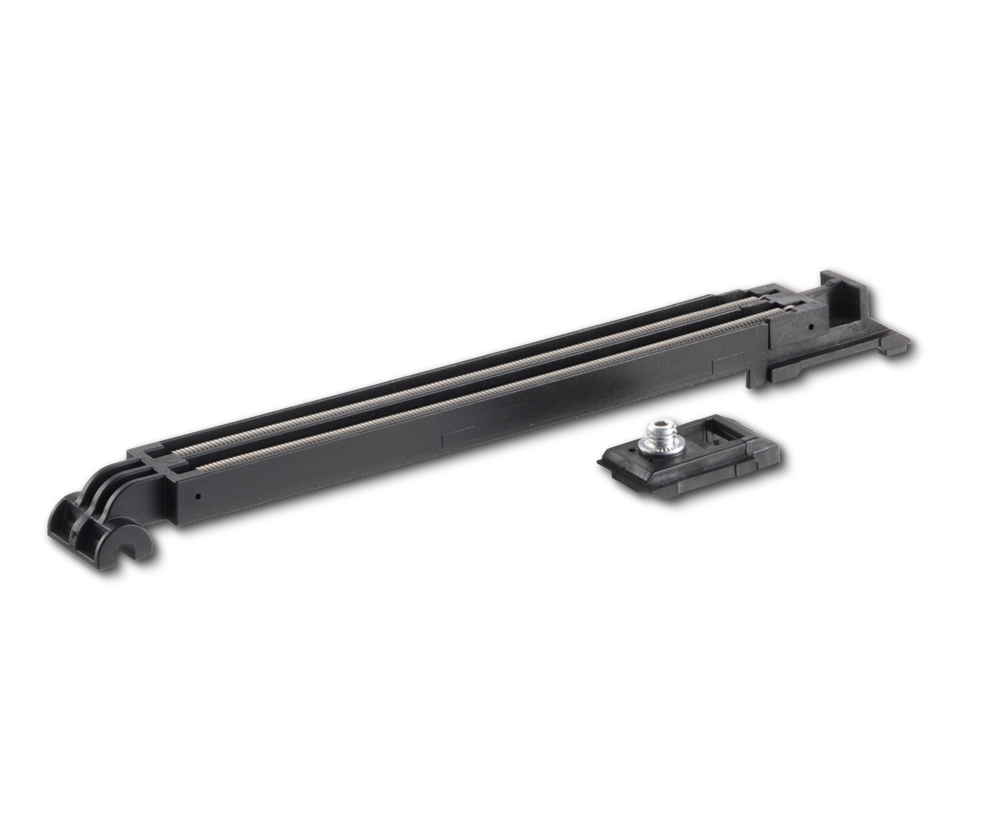
ECline ISM/ISM Nachrüstkit, BGDas GEZE Nachrüstkit ist ein Kraftspeicher für den Einsatz im Gangflügel in zweiflügeligen Gleitschienen ISM und ISM BG und bietet eine Öffnungsunterstützung für größeren Begehkomfort. Das Nachrüstkit kann in die ISM Gleitschiene bzw. die ISM BG Gleitschiene integriert werden und eignet sich für DIN rechte und DIN linke Türen mit einer maximalen Breite von 1250 mm. Das Nachrüstkit reduziert den Öffnungsmoment über den Öffnungsverlauf.33,54 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist die ISM 2020?
Die ISM 2020, die Internationale Süßwarenmesse, findet vom 2. bis 5. Februar 2020 in Köln statt. Auf der Messe präsentieren Hersteller aus der Süßwaren- und Snackbranche ihre neuesten Produkte und Innovationen. Besucher haben die Möglichkeit, sich über aktuelle Trends und Entwicklungen in der Branche zu informieren und neue Geschäftskontakte zu knüpfen. Die ISM ist eine der weltweit größten Messen für Süßwaren und Snacks und zieht jedes Jahr tausende Besucher aus aller Welt an. Wenn Sie also Interesse an Süßigkeiten und Snacks haben, sollten Sie sich die ISM 2020 auf keinen Fall entgehen lassen! **
-
Ist die ISM empfehlenswert? Meinungen? Erfahrungen?
Die ISM (International School of Management) ist eine private Hochschule, die sich auf betriebswirtschaftliche Studiengänge spezialisiert hat. Die Meinungen und Erfahrungen mit der ISM können je nach individuellen Erwartungen und Bedürfnissen variieren. Einige Studierende schätzen die praxisorientierte Ausbildung und die internationalen Möglichkeiten, während andere möglicherweise eine stärkere wissenschaftliche Ausrichtung bevorzugen. Es ist ratsam, sich über das Studienangebot, die Reputation der Hochschule und die persönlichen Ziele zu informieren, um eine fundierte Entscheidung zu treffen. **
-
Was ist die maximale Reichweite mit einer ISM-Anwendung von 10 mW im ISM-Frequenzband 868 MHz?
Die maximale Reichweite einer ISM-Anwendung mit 10 mW im ISM-Frequenzband 868 MHz hängt von verschiedenen Faktoren ab, wie zum Beispiel der Umgebung, Hindernissen und der Empfangsleistung des Empfängers. In einer offenen Umgebung ohne Hindernisse kann die Reichweite mehrere Kilometer betragen. In einer städtischen Umgebung mit vielen Hindernissen kann die Reichweite jedoch auf einige hundert Meter begrenzt sein. **
-
Wie gut ist die International School of Management (ISM)?
Die International School of Management (ISM) ist eine renommierte private Hochschule mit einem exzellenten Ruf. Sie bietet praxisnahe Studiengänge in den Bereichen Wirtschaft und Management an. Die ISM legt großen Wert auf internationale Ausrichtung, kleine Studiengruppen und enge Verbindung zur Wirtschaft. Absolventen der ISM haben gute Karrierechancen und profitieren von einem starken Netzwerk an Alumni und Unternehmenspartnern. Insgesamt kann die ISM als eine sehr gute Hochschule für angehende Wirtschafts- und Managementexperten angesehen werden. **
Ähnliche Suchbegriffe für Ism
-
PCE ISM 5 - Schallmessgerät PCE-ISM 5PCE Instruments Impuls-Schallmessgerät PCE-ISM 5 Messbereich einstellbar Messfunktion: HOLD Zeitbewertung: F, S und I Frequenzbewertung: A, C, Z Batterie und Netzbetrieb Displayhelligkeit einstellbar Produktvorteile: Unser Schallmessgerät ist ein vielseitiges Gerät, das den Schallpegel zeitabhängig misst und bewertet. Der Schallmessgerät erfasst und visualisiert Schallpegel im Bereich von 20 bis 130 dB in drei manuellen Messbereichen mit einer Auflösung von 0,1 dB. Am Gerät kann zwischen den Frequenzbewertungen A, C oder Z gewählt werden. Der Frequenzbereich des Geräts liegt zwischen 20 und 8000 Hz, und zusätzlich verfügt das Schallpegelmessgerät eine Taste zur Auswahl der Zeitbewertung zwischen F, S und I. Der Schallmessgerät wird mit vier AAA-Batterien betrieben, kann aber auch über eine externe Stromversorgung mit 6 V betrieben werden, was den Vorteil bietet, dass es flexibel und mobil einsetzbar ist und gleichzeitig längere Messzeiten ermöglicht. Die Messergebnisse werden entweder als numerische Werte oder als eine Balkenanzeige auf einem 2,2 Zoll großen, LCD-Bildschirm angezeigt. Unser Schallmessgerät hat die Messfunktion "HOLD" und ist mit einem Kondensatormikrofon ausgestattet. Das Gerät entspricht den Normen JJG 188-2017 und IEC 61672-1 (Klasse II) sowie GB/T3785.2-2010. Der Schallmessgerät wird zur Messung von Lautstärke in verschiedenen Umgebungen eingesetzt, z.B. zur Überwachung des Umgebungslärms in Städten, Industriegebieten oder am Arbeitsplatz zur Einhaltung von Lärmschutzvorschriften. Es wird auch in der Bauakustik sowie bei Veranstaltungen und in der Musikproduktion zur Bewertung von Schalldämmung und Klangqualität eingesetzt. In der Industrie wird es bei Produktprüfungen benutzt, um die Lärmemission von Maschinen zu kontrollieren. Technische Daten: Schallpegel Messbereich 20 ... 90 dB Auflösung 0,1 dB Genauigkeit ±1,5 dB Schallpegel Messbereich 40 ... 110 dB Auflösung 0,1 dB Genauigkeit ±1,5 dB Schallpegel Messbereich 60 ... 130 dB Auflösung 0,1 dB Genauigkeit ±1,5 dB Allgemeine technische Daten Messfunktionen HOLD Anschlüsse 1/2 Zoll Mikrofon Zeitbewertung schnell (125 ms), langsam (1 s), impuls (35 ms) Frequenz 20 ... 8000 Hz Frequenzbewertung A, C, Z Display Typ LCD mit Beleuchtung Displaygröße 2,2 Zoll Mikrofontyp Kondensatormikrofon Analogausgang AC Schnittstelle RS232 Norm(en) IEC 61672-1 (Klasse II), GB/T3785.2-2010, JJG 188-2017 Stativgewinde 3/8 Zoll Menüsprache Englisch (US), Englisch (GB) Schutzklasse (Gerät) IP20 Spannungsversorgung 6 V DC Akku/Batterie 4 x 1,5 V AAA Batterie , Alkali-Mangan Kapazität 1200 mAh Betriebsbedingungen -10 ... 50 °C , 0 ... 90 % r. F. Lagerbedingungen -10 ... 50 °C , 0 ... 90 % r. F. Abmessungen ( L x B x H ) 230 x 65 x 25 mm Weitere Abmessungen Mikrofon Durchmesser - 1/2 Zoll Gewicht 181 g Lieferumfang: 1 x Schallmessgerät PCE-ISM 5 4 x 1,5V AAA Batterien 1 x Transportkoffer571,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
ISM, VelosattelDer PN 3.1 hat als Grundlage das Gehäuse des PN 3.0, ist allerdings mit mehr Polsterung ausgestattet und bietet somit einen etwas weicheren Fahrkomfort. Mit seiner Breite von 120 mm und den zulaufenden Kanten ist der Sattel so angenehm, dass er förmlich "unter einem" verschwindet. Wie die anderen PN Sättel auch, bietet der PN 3.1 maximale Beinfreiheit und erlaubt somit mehr Bewegungsfreiheit während des Fahrens - vor allem in schnellen Kurven. Wie alle ISM Sättel reduziert auch der PN 3.1 den Druck auf weiches Gewebe und gewährleistet somit maximale Durchblutung. Einsatzzweck: Rennrad / Cyclocross Gelpolster Material Oberfläche: Synthetisch Material Gestell: Stahllegierung Aussparung Material Gestell Details: Cr-Mo Entlastungskanal Klemmung: Patent Federsystem: ohne Federung Masse Sattel Länge: 255 mm Breite: 120 mm.196,56 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Feststelleinheit, mechanisch, für TS 5000 ISM/ISM GleitschieneMechanische Feststelleinheit für ISM-Gleitschienen, zur Offenhaltung von Nicht-Brandschutztüren Mechanische Feststelleinheit für die ISM-Gleitschienen (Bandseite und Bandgegenseite) zur Offenhaltung von NICHT-Brandschutztüren. Die Haltekraft ist einstell- sowie überfahrbar.39,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kann man Modemanagement an der AMD, ISM und MDH studieren?
Ja, man kann Modemanagement an der AMD (Akademie Mode & Design), ISM (International School of Management) und MDH (Mediadesign Hochschule) studieren. Diese Hochschulen bieten Studiengänge im Bereich Modemanagement an, die eine Kombination aus betriebswirtschaftlichen und moderelevanten Inhalten bieten. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.