Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Wir ziehen mit dem Projekt
betriebswirtschaftliche-steuerlehre.de um.
Sind Sie am Kauf der Domain
betriebswirtschaftliche-steuerlehre.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Sind Löhne Verbindlichkeiten?
Ja, Löhne sind Verbindlichkeiten für ein Unternehmen. Wenn ein Unternehmen Mitarbeitende beschäftigt, entsteht eine Verpflichtung, ihnen einen bestimmten Lohn zu zahlen. Diese Verpflichtung wird als Verbindlichkeit in der Bilanz des Unternehmens ausgewiesen. **
Sind Löhne variable Kosten?
Sind Löhne variable Kosten? Löhne können sowohl fixe als auch variable Kosten sein, abhängig von der Art der Beschäftigung. In vielen Fällen sind Löhne fixe Kosten, da Unternehmen oft langfristige Verträge mit ihren Mitarbeitern haben. Wenn jedoch Mitarbeiter auf Stundenbasis arbeiten oder ihre Arbeitszeit je nach Bedarf angepasst werden kann, werden Löhne als variable Kosten betrachtet. Es ist wichtig zu beachten, dass die Klassifizierung von Löhnen als fixe oder variable Kosten von Unternehmen zu Unternehmen unterschiedlich sein kann. Letztendlich hängt es von der spezifischen Situation und den Vereinbarungen zwischen Arbeitgeber und Arbeitnehmer ab. **
Ähnliche Suchbegriffe für Löhne
Top-Angebote
Produkte zum Begriff Löhne:
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Sind Löhne wiederkehrende Ausgaben?
Sind Löhne wiederkehrende Ausgaben? Ja, Löhne sind in der Regel wiederkehrende Ausgaben, da sie regelmäßig an Mitarbeiter gezahlt werden, um deren Arbeitsleistung zu entgelten. Unternehmen müssen Löhne monatlich, wöchentlich oder in anderen festgelegten Intervallen zahlen, um sicherzustellen, dass ihre Mitarbeiter weiterhin für sie arbeiten. Da Löhne einen wesentlichen Teil der Betriebskosten eines Unternehmens ausmachen, sind sie in der Regel in den regelmäßigen Ausgaben eines Unternehmens enthalten. Unternehmen müssen sicherstellen, dass sie genügend Liquidität haben, um ihre Lohnkosten regelmäßig zu decken, um den Betrieb aufrechtzuerhalten. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Sind Löhne Einzelkosten oder Gemeinkosten?
Sind Löhne Einzelkosten oder Gemeinkosten? Löhne können sowohl Einzelkosten als auch Gemeinkosten sein, abhängig von der Art der Kostenzuordnung. Wenn die Löhne direkt einem bestimmten Produkt oder einer bestimmten Dienstleistung zugeordnet werden können, handelt es sich um Einzelkosten. Wenn die Löhne jedoch nicht direkt einem spezifischen Produkt zugeordnet werden können und stattdessen für allgemeine Betriebskosten wie Verwaltung oder Wartung verwendet werden, handelt es sich um Gemeinkosten. Es ist wichtig, die Art der Kostenzuordnung zu berücksichtigen, um die finanzielle Leistungsfähigkeit eines Unternehmens genau zu analysieren. **

Wachsen die Löhne zu langsam?
Es gibt verschiedene Ansichten dazu, ob die Löhne zu langsam wachsen. Einige argumentieren, dass die Lohnsteigerungen nicht mit der Inflation Schritt halten und daher zu langsam sind. Andere wiederum behaupten, dass die Löhne angemessen wachsen, wenn man die Produktivitätssteigerungen berücksichtigt. Letztendlich hängt die Wahrnehmung davon ab, aus welcher Perspektive man die Situation betrachtet. **
Sind Deutschlands Löhne ein Witz?
Die Löhne in Deutschland sind im internationalen Vergleich durchaus wettbewerbsfähig. Allerdings gibt es auch hierzulande große Unterschiede zwischen verschiedenen Branchen und Berufen. Einige Arbeitnehmer empfinden ihre Löhne möglicherweise als zu niedrig, während andere gut verdienen. **
Top-Angebote
Produkte zum Begriff Löhne:
-
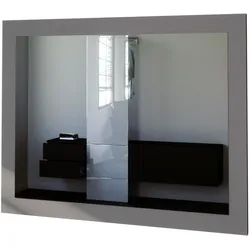
SPIEGEL Löhne Grau MattAufbau: Der große, rechteckige Wandspiegel mit Rahmen kann sowohl senkrecht, als auch waagrecht an der Wand angebracht werden. Die Rahmenkanten des Spiegels sind abgerundet. Optik: Der dekorative Spiegel ist ein Blickfang für viele Räume, durch die rechteckige Form und den stilvollen Rahmen harmoniert er mit vielen Möbeln und Einrichtungsstilen. Design: Der Rahmen des Wandspiegels in Grau Matt sorgt für ein modernes, wohnliches Ambiente. Oder wählen Sie aus vielen, weiteren Farben das passende Design. Material: Dank hochwertig foliierten Span-Fronten ist der Spiegel angenehm leicht, stabil und zudem besonders pflegeleicht. Wertige Verarbeitung - Made in Germany. Lieferumfang: Enthalten ist der Wandspiegel und eine detaillierte bebilderte Anleitung mit notwendigem Montagematerial. Maße des Spiegels in cm (BxH): 75,5 x 59,729,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
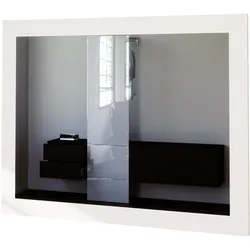
SPIEGEL Löhne Weiß mattAufbau: Der große, rechteckige Wandspiegel mit Rahmen kann sowohl senkrecht, als auch waagrecht an der Wand angebracht werden. Die Rahmenkanten des Spiegels sind abgerundet. Optik: Der dekorative Spiegel ist ein Blickfang für viele Räume, durch die rechteckige Form und den stilvollen Rahmen harmoniert er mit vielen Möbeln und Einrichtungsstilen. Design: Der Rahmen des Wandspiegels in Weiß matt sorgt für ein modernes, wohnliches Ambiente. Oder wählen Sie aus vielen, weiteren Farben das passende Design. Material: Dank hochwertig foliierten Span-Fronten ist der Spiegel angenehm leicht, stabil und zudem besonders pflegeleicht. Wertige Verarbeitung - Made in Germany. Lieferumfang: Enthalten ist der Wandspiegel und eine detaillierte bebilderte Anleitung mit notwendigem Montagematerial. Maße des Spiegels in cm (BxH): 75,5 x 59,729,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Löhne Verbindlichkeiten?
Ja, Löhne sind Verbindlichkeiten für ein Unternehmen. Wenn ein Unternehmen Mitarbeitende beschäftigt, entsteht eine Verpflichtung, ihnen einen bestimmten Lohn zu zahlen. Diese Verpflichtung wird als Verbindlichkeit in der Bilanz des Unternehmens ausgewiesen. **
-
Sind Löhne variable Kosten?
Sind Löhne variable Kosten? Löhne können sowohl fixe als auch variable Kosten sein, abhängig von der Art der Beschäftigung. In vielen Fällen sind Löhne fixe Kosten, da Unternehmen oft langfristige Verträge mit ihren Mitarbeitern haben. Wenn jedoch Mitarbeiter auf Stundenbasis arbeiten oder ihre Arbeitszeit je nach Bedarf angepasst werden kann, werden Löhne als variable Kosten betrachtet. Es ist wichtig zu beachten, dass die Klassifizierung von Löhnen als fixe oder variable Kosten von Unternehmen zu Unternehmen unterschiedlich sein kann. Letztendlich hängt es von der spezifischen Situation und den Vereinbarungen zwischen Arbeitgeber und Arbeitnehmer ab. **
-
Sind Löhne wiederkehrende Ausgaben?
Sind Löhne wiederkehrende Ausgaben? Ja, Löhne sind in der Regel wiederkehrende Ausgaben, da sie regelmäßig an Mitarbeiter gezahlt werden, um deren Arbeitsleistung zu entgelten. Unternehmen müssen Löhne monatlich, wöchentlich oder in anderen festgelegten Intervallen zahlen, um sicherzustellen, dass ihre Mitarbeiter weiterhin für sie arbeiten. Da Löhne einen wesentlichen Teil der Betriebskosten eines Unternehmens ausmachen, sind sie in der Regel in den regelmäßigen Ausgaben eines Unternehmens enthalten. Unternehmen müssen sicherstellen, dass sie genügend Liquidität haben, um ihre Lohnkosten regelmäßig zu decken, um den Betrieb aufrechtzuerhalten. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
Ähnliche Suchbegriffe für Löhne
-
Veräußerung von Unternehmensbeteiligungen. Körperschaftsteuer, Gewerbesteuer, Einkommensteuer, Taschenbuch von Christoph Schmitz, GRIN,Veräußerung Von Unternehmensbeteiligungen. Körperschaftsteuer, Gewerbesteuer, Einkommensteuer, Taschenbuch Von Christoph Schmitz, Grin, 978-3-346-67649-8, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Sind Löhne Einzelkosten oder Gemeinkosten?
Sind Löhne Einzelkosten oder Gemeinkosten? Löhne können sowohl Einzelkosten als auch Gemeinkosten sein, abhängig von der Art der Kostenzuordnung. Wenn die Löhne direkt einem bestimmten Produkt oder einer bestimmten Dienstleistung zugeordnet werden können, handelt es sich um Einzelkosten. Wenn die Löhne jedoch nicht direkt einem spezifischen Produkt zugeordnet werden können und stattdessen für allgemeine Betriebskosten wie Verwaltung oder Wartung verwendet werden, handelt es sich um Gemeinkosten. Es ist wichtig, die Art der Kostenzuordnung zu berücksichtigen, um die finanzielle Leistungsfähigkeit eines Unternehmens genau zu analysieren. **
-
Wachsen die Löhne zu langsam?
Es gibt verschiedene Ansichten dazu, ob die Löhne zu langsam wachsen. Einige argumentieren, dass die Lohnsteigerungen nicht mit der Inflation Schritt halten und daher zu langsam sind. Andere wiederum behaupten, dass die Löhne angemessen wachsen, wenn man die Produktivitätssteigerungen berücksichtigt. Letztendlich hängt die Wahrnehmung davon ab, aus welcher Perspektive man die Situation betrachtet. **
-
Sind Deutschlands Löhne ein Witz?
Die Löhne in Deutschland sind im internationalen Vergleich durchaus wettbewerbsfähig. Allerdings gibt es auch hierzulande große Unterschiede zwischen verschiedenen Branchen und Berufen. Einige Arbeitnehmer empfinden ihre Löhne möglicherweise als zu niedrig, während andere gut verdienen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.