Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Wir ziehen mit dem Projekt
betriebswirtschaftliche-steuerlehre.de um.
Sind Sie am Kauf der Domain
betriebswirtschaftliche-steuerlehre.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
Wie verläuft das Magnetfeld?
Das Magnetfeld verläuft in der Regel von einem Nordpol zu einem Südpol. Es bildet geschlossene Feldlinien, die sich außerhalb des Magneten von Nord nach Süd erstrecken. Die Stärke des Magnetfeldes nimmt mit zunehmender Entfernung vom Magneten ab. **

Ähnliche Suchbegriffe für Magnetfeld
Top-Angebote
Produkte zum Begriff Magnetfeld:
-
Voltcraft, Detektor, Magnetfeld Analysegerät GM-70 (Magnetfeld Analysegerät)Geeignet für universelle magnetische Messungen an industriellen, mechanischen und elektrischen Materialien im Laboreinsatz. Mithilfe der separaten Sonde ist eine einfache Bedienung möglich und zudem ideal für Fernmessungen. Die Mikroprozessorschaltung gewährleistet höchstpräzise Genauigkeit. Der eingebaute Hall-Sensor erleichtert die Messungen durch eine automatische Temperaturkompensation. Zum robusten Messgerät wird zusätzlich ein Hartschalenkoffer zur sicheren Aufbewahrung mitgeliefert.285,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Voltcraft, Detektor, Magnetfeld-Messgerät GM-100 (Magnetfeld Analysegerät)Ideal in Industrie, Entwicklung, Elektronik und Mechanik einsetzbar. Der messempfindliche Sensor ermöglicht selbst die Messung des Erdmagnetfeldes zu Referenzzwecken.655,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie verläuft ein Magnetfeld?
Ein Magnetfeld verläuft von einem Magnetpol zum anderen in geraden Linien. Diese Linien bilden geschlossene Schleifen, die sich um den Magneten herum erstrecken. Die Richtung des Magnetfeldes wird durch die Ausrichtung der magnetischen Feldlinien bestimmt, die von Nord nach Süd verlaufen. Die Feldlinien sind dichter in Bereichen, in denen das Magnetfeld stärker ist, und weiter voneinander entfernt in schwächeren Bereichen. Das Magnetfeld kann auch durch Eisen oder andere magnetische Materialien beeinflusst werden, die die Feldlinien umleiten oder verstärken können. **
-
Warum entsteht ein Magnetfeld?
Ein Magnetfeld entsteht durch den Bewegung von elektrischen Ladungen. Wenn elektrische Ladungen sich bewegen, erzeugen sie ein Magnetfeld um sich herum. Dies geschieht aufgrund der elektromagnetischen Wechselwirkung, die besagt, dass elektrische Ladungen sowohl elektrische als auch magnetische Felder erzeugen. Das Magnetfeld wird verstärkt, wenn die elektrischen Ladungen in einem Material ausgerichtet sind, wie es beispielsweise bei einem Permanentmagneten der Fall ist. Letztendlich entsteht ein Magnetfeld also durch die Bewegung von elektrischen Ladungen und deren Ausrichtung in einem Material. **
-
Gibt es das Magnetfeld?
Ja, das Magnetfeld existiert. Es ist eine physikalische Eigenschaft, die von magnetischen Materialien erzeugt wird und um sie herum wirkt. Es kann gemessen und beobachtet werden. **
-
Was stört ein Magnetfeld?
Ein Magnetfeld kann von anderen Magnetfeldern gestört werden, insbesondere wenn sie sich gegenseitig beeinflussen und dadurch ihre Ausrichtung verändern. Elektrische Ströme können ebenfalls ein Magnetfeld stören, da sie selbst ein Magnetfeld erzeugen und somit das bestehende Magnetfeld beeinflussen können. Materialien wie Eisen oder Stahl können ein Magnetfeld abschirmen oder ablenken, da sie magnetische Eigenschaften haben und das Magnetfeld umleiten können. Extreme Temperaturen können die Ausrichtung der magnetischen Teilchen innerhalb eines Magnetfeldes verändern und somit das Magnetfeld stören. Letztendlich können auch starke elektromagnetische Strahlungen oder Störungen von außen ein Magnetfeld beeinträchtigen. **
Was erzeugt ein Magnetfeld?
Ein Magnetfeld entsteht durch bewegte elektrische Ladungen. Wenn sich elektrische Ladungen bewegen oder Strom durch einen Leiter fließt, erzeugt dies ein Magnetfeld um den Leiter herum. Magnetfelder können auch von permanenten Magneten erzeugt werden, die aus Materialien bestehen, in denen die magnetischen Momente der Atome ausgerichtet sind. **
Erzeugt ein Magnetfeld Spannung?
Ja, ein sich änderndes Magnetfeld erzeugt eine elektrische Spannung gemäß dem Faradayschen Induktionsgesetz. Wenn ein Leiter durch ein Magnetfeld bewegt wird oder sich das Magnetfeld um den Leiter ändert, entsteht eine induzierte Spannung im Leiter. Dieses Phänomen wird in Generatoren und Transformatoren genutzt. **
Top-Angebote
Produkte zum Begriff Magnetfeld:
-
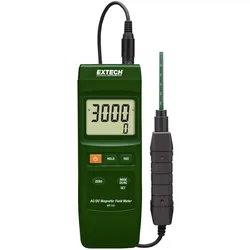
Extech, Detektor, Magnetfeld Analysegerät MF100 (Magnetfeld Analysegerät)Der MF100 AC/DC-Magnetfeld Tester besitzt eine automatische Temperaturkompensation durch den Hall-Effekt-Sensor. Eigenschaften umfassen N-Pol/S-Pol-Anzeige, Nullpunkttaste für Gleichstrommessung, Daten Hold, Min/Max und automatische Abschaltung mit Deaktivierungsmöglichkeit.534,31 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Voltcraft, Detektor, Magnetfeld Analysegerät GM-70 (Magnetfeld Analysegerät)Geeignet für universelle magnetische Messungen an industriellen, mechanischen und elektrischen Materialien im Laboreinsatz. Mithilfe der separaten Sonde ist eine einfache Bedienung möglich und zudem ideal für Fernmessungen. Die Mikroprozessorschaltung gewährleistet höchstpräzise Genauigkeit. Der eingebaute Hall-Sensor erleichtert die Messungen durch eine automatische Temperaturkompensation. Zum robusten Messgerät wird zusätzlich ein Hartschalenkoffer zur sicheren Aufbewahrung mitgeliefert.285,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Wie verläuft das Magnetfeld?
Das Magnetfeld verläuft in der Regel von einem Nordpol zu einem Südpol. Es bildet geschlossene Feldlinien, die sich außerhalb des Magneten von Nord nach Süd erstrecken. Die Stärke des Magnetfeldes nimmt mit zunehmender Entfernung vom Magneten ab. **
-
Wie verläuft ein Magnetfeld?
Ein Magnetfeld verläuft von einem Magnetpol zum anderen in geraden Linien. Diese Linien bilden geschlossene Schleifen, die sich um den Magneten herum erstrecken. Die Richtung des Magnetfeldes wird durch die Ausrichtung der magnetischen Feldlinien bestimmt, die von Nord nach Süd verlaufen. Die Feldlinien sind dichter in Bereichen, in denen das Magnetfeld stärker ist, und weiter voneinander entfernt in schwächeren Bereichen. Das Magnetfeld kann auch durch Eisen oder andere magnetische Materialien beeinflusst werden, die die Feldlinien umleiten oder verstärken können. **
-
Warum entsteht ein Magnetfeld?
Ein Magnetfeld entsteht durch den Bewegung von elektrischen Ladungen. Wenn elektrische Ladungen sich bewegen, erzeugen sie ein Magnetfeld um sich herum. Dies geschieht aufgrund der elektromagnetischen Wechselwirkung, die besagt, dass elektrische Ladungen sowohl elektrische als auch magnetische Felder erzeugen. Das Magnetfeld wird verstärkt, wenn die elektrischen Ladungen in einem Material ausgerichtet sind, wie es beispielsweise bei einem Permanentmagneten der Fall ist. Letztendlich entsteht ein Magnetfeld also durch die Bewegung von elektrischen Ladungen und deren Ausrichtung in einem Material. **
Ähnliche Suchbegriffe für Magnetfeld
-
Voltcraft, Detektor, Magnetfeld-Messgerät GM-100 (Magnetfeld Analysegerät)Ideal in Industrie, Entwicklung, Elektronik und Mechanik einsetzbar. Der messempfindliche Sensor ermöglicht selbst die Messung des Erdmagnetfeldes zu Referenzzwecken.655,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Balluff Magnetfeld- Sensor BMF00R7Ausführung des elektrischen Anschlusses=Kabel mit SteckverbinderAusführung des Schaltausgangs=PNPBreite des Sensors=16,8 mmHöhe des Sensors=2,9 mmLänge des Sensors=4,5 mmWerkstoff des Gehäuses=KunststoffSpannungsart=DCSchutzart (IP)=IP6777,91 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Gibt es das Magnetfeld?
Ja, das Magnetfeld existiert. Es ist eine physikalische Eigenschaft, die von magnetischen Materialien erzeugt wird und um sie herum wirkt. Es kann gemessen und beobachtet werden. **
-
Was stört ein Magnetfeld?
Ein Magnetfeld kann von anderen Magnetfeldern gestört werden, insbesondere wenn sie sich gegenseitig beeinflussen und dadurch ihre Ausrichtung verändern. Elektrische Ströme können ebenfalls ein Magnetfeld stören, da sie selbst ein Magnetfeld erzeugen und somit das bestehende Magnetfeld beeinflussen können. Materialien wie Eisen oder Stahl können ein Magnetfeld abschirmen oder ablenken, da sie magnetische Eigenschaften haben und das Magnetfeld umleiten können. Extreme Temperaturen können die Ausrichtung der magnetischen Teilchen innerhalb eines Magnetfeldes verändern und somit das Magnetfeld stören. Letztendlich können auch starke elektromagnetische Strahlungen oder Störungen von außen ein Magnetfeld beeinträchtigen. **
-
Was erzeugt ein Magnetfeld?
Ein Magnetfeld entsteht durch bewegte elektrische Ladungen. Wenn sich elektrische Ladungen bewegen oder Strom durch einen Leiter fließt, erzeugt dies ein Magnetfeld um den Leiter herum. Magnetfelder können auch von permanenten Magneten erzeugt werden, die aus Materialien bestehen, in denen die magnetischen Momente der Atome ausgerichtet sind. **
-
Erzeugt ein Magnetfeld Spannung?
Ja, ein sich änderndes Magnetfeld erzeugt eine elektrische Spannung gemäß dem Faradayschen Induktionsgesetz. Wenn ein Leiter durch ein Magnetfeld bewegt wird oder sich das Magnetfeld um den Leiter ändert, entsteht eine induzierte Spannung im Leiter. Dieses Phänomen wird in Generatoren und Transformatoren genutzt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.