Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Wir ziehen mit dem Projekt
betriebswirtschaftliche-steuerlehre.de um.
Sind Sie am Kauf der Domain
betriebswirtschaftliche-steuerlehre.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Wie schnell wirkt Zomig nasal?
Zomig nasal ist ein Medikament zur Behandlung von Migräneanfällen. Die Wirkung von Zomig nasal setzt in der Regel innerhalb von 15 Minuten nach der Anwendung ein. Es wird empfohlen, Zomig nasal bei den ersten Anzeichen eines Migräneanfalls einzunehmen, um die besten Ergebnisse zu erzielen. Die maximale Wirkung von Zomig nasal tritt normalerweise innerhalb von 2 Stunden nach der Einnahme ein. Es ist wichtig, die Anweisungen des Arztes oder der Packungsbeilage genau zu befolgen, um die bestmöglichen Ergebnisse zu erzielen. **
Kann Proteinpulver nasal konsumiert werden?
Nein, Proteinpulver sollte nicht nasal konsumiert werden. Es ist dafür gedacht, oral eingenommen zu werden, indem es in Flüssigkeit aufgelöst oder in Speisen gemischt wird. Das Einatmen von Proteinpulver kann zu Reizungen der Atemwege führen und ist nicht sicher. **


Ähnliche Suchbegriffe für Nasal
Top-Angebote
Produkte zum Begriff Nasal:
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was bedeutet es, nasal zu reden?
Wenn jemand nasal spricht, bedeutet das, dass er oder sie die Luft durch die Nase anstatt durch den Mund ausatmet. Dies kann dazu führen, dass die Stimme gedämpft oder verstopft klingt. Nasales Sprechen kann aufgrund von anatomischen oder physiologischen Problemen auftreten, wie zum Beispiel einer verstopften Nase oder einer Nasennebenhöhleninfektion. **
-
Kann man Seropram 20 mg nasal einnehmen?
Nein, Seropram (Citalopram) ist ein Antidepressivum, das in Tablettenform eingenommen wird. Es ist nicht für die nasale Verabreichung vorgesehen. Es ist wichtig, Medikamente nur gemäß den Anweisungen des Arztes oder Apothekers einzunehmen. **
-
Warum sprechen einige homosexuelle Menschen so nasal?
Es ist wichtig zu beachten, dass nicht alle homosexuellen Menschen nasal sprechen. Die Art und Weise, wie jemand spricht, hängt von verschiedenen individuellen Faktoren ab, wie zum Beispiel der Anatomie des Körpers, der Sprachentwicklung und persönlichen Gewohnheiten. Es gibt keine direkte Verbindung zwischen der sexuellen Orientierung und der Art zu sprechen. Stereotype oder Vorurteile sollten vermieden werden, um Menschen nicht aufgrund ihrer sexuellen Orientierung zu stigmatisieren. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **


Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
Top-Angebote
Produkte zum Begriff Nasal:
-
Braun Nasal AspiratorNasensauger, zwei sanfte Saugstufen, leicht zu reinigen, für Kleinkinder, Kinder und Erwachsene. Der Nasensauger lindert schnell und sanft die verstopfte Nase. Er ist bequem für Kinder und Erwachsene zu benutzen und hat mehrere verschiedene Saugstufen.27,65 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie schnell wirkt Zomig nasal?
Zomig nasal ist ein Medikament zur Behandlung von Migräneanfällen. Die Wirkung von Zomig nasal setzt in der Regel innerhalb von 15 Minuten nach der Anwendung ein. Es wird empfohlen, Zomig nasal bei den ersten Anzeichen eines Migräneanfalls einzunehmen, um die besten Ergebnisse zu erzielen. Die maximale Wirkung von Zomig nasal tritt normalerweise innerhalb von 2 Stunden nach der Einnahme ein. Es ist wichtig, die Anweisungen des Arztes oder der Packungsbeilage genau zu befolgen, um die bestmöglichen Ergebnisse zu erzielen. **
-
Kann Proteinpulver nasal konsumiert werden?
Nein, Proteinpulver sollte nicht nasal konsumiert werden. Es ist dafür gedacht, oral eingenommen zu werden, indem es in Flüssigkeit aufgelöst oder in Speisen gemischt wird. Das Einatmen von Proteinpulver kann zu Reizungen der Atemwege führen und ist nicht sicher. **
-
Was bedeutet es, nasal zu reden?
Wenn jemand nasal spricht, bedeutet das, dass er oder sie die Luft durch die Nase anstatt durch den Mund ausatmet. Dies kann dazu führen, dass die Stimme gedämpft oder verstopft klingt. Nasales Sprechen kann aufgrund von anatomischen oder physiologischen Problemen auftreten, wie zum Beispiel einer verstopften Nase oder einer Nasennebenhöhleninfektion. **
-
Kann man Seropram 20 mg nasal einnehmen?
Nein, Seropram (Citalopram) ist ein Antidepressivum, das in Tablettenform eingenommen wird. Es ist nicht für die nasale Verabreichung vorgesehen. Es ist wichtig, Medikamente nur gemäß den Anweisungen des Arztes oder Apothekers einzunehmen. **
Ähnliche Suchbegriffe für Nasal
-
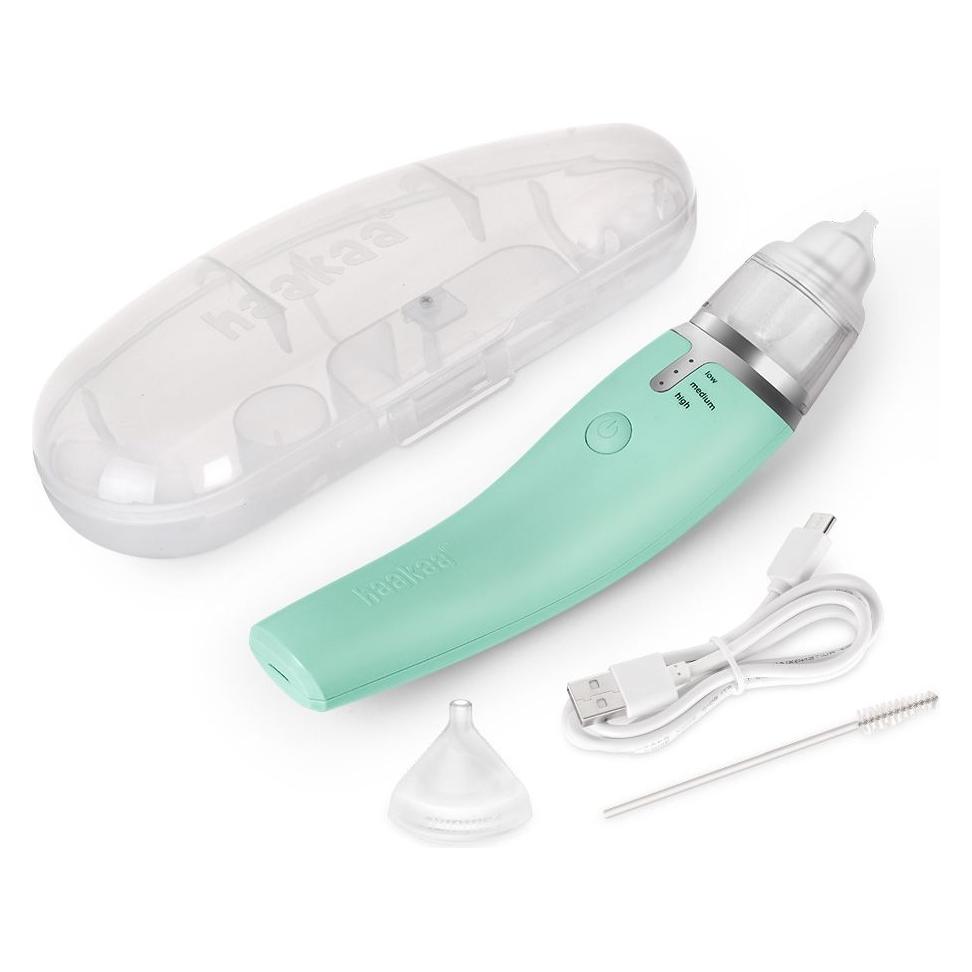
NENO Aria Wireless Nasal AspiratorNeno Aria - wireless electric aspirator for safe removal of nasal discharge in children. Neno Aria is a modern aspirator, with built-in batteries, which allows you to quickly and safely clean the nose of the baby and the child from the unpleasant discharge. Light and ergonomic, the aspirator works in three modes, to adjust the suction power according to the density of the secretion. In addition, the hood comes with two age-specific tips. Each set of Neno Aria is equipped with a universal charging cable and a practical bag for easy carrying and storage.35,97 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Warum sprechen einige homosexuelle Menschen so nasal?
Es ist wichtig zu beachten, dass nicht alle homosexuellen Menschen nasal sprechen. Die Art und Weise, wie jemand spricht, hängt von verschiedenen individuellen Faktoren ab, wie zum Beispiel der Anatomie des Körpers, der Sprachentwicklung und persönlichen Gewohnheiten. Es gibt keine direkte Verbindung zwischen der sexuellen Orientierung und der Art zu sprechen. Stereotype oder Vorurteile sollten vermieden werden, um Menschen nicht aufgrund ihrer sexuellen Orientierung zu stigmatisieren. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.