Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Wir ziehen mit dem Projekt
betriebswirtschaftliche-steuerlehre.de um.
Sind Sie am Kauf der Domain
betriebswirtschaftliche-steuerlehre.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Wie stabil sind die Pavillons?
Die Stabilität der Pavillons hängt von verschiedenen Faktoren ab, wie zum Beispiel der Qualität des Materials, der Konstruktion und der Verankerung. In der Regel sind Pavillons aus robusten Materialien wie Stahl oder Aluminium gefertigt und verfügen über eine solide Konstruktion, die ihnen eine gute Stabilität verleiht. Es ist jedoch wichtig, den Pavillon ordnungsgemäß aufzubauen und bei starkem Wind oder anderen extremen Wetterbedingungen zusätzliche Sicherheitsmaßnahmen zu ergreifen. **
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **

Ähnliche Suchbegriffe für Pavillons
Top-Angebote
Produkte zum Begriff Pavillons:
-
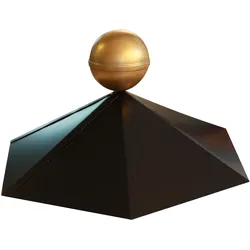
Karibu Pavillon Haube für Sechseck PavillonsRunden Sie das Gesamtbild Ihres Pavillons ab mit der Pavillonhaube. Durch die edle Farbe Schwarz und die Messingkugel wird Sie zu einem echten Hingucker in Ihrem Garten. Setzen Sie Ihrem Pavillon die Haube auf und verschönern Sie seine Optik mit ..69,99 €*Versand: 9,90 €Sichere Weiterleitung zum Anbieter
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Veräußerung von Unternehmensbeteiligungen. Körperschaftsteuer, Gewerbesteuer, Einkommensteuer, Taschenbuch von Christoph Schmitz, GRIN,Veräußerung Von Unternehmensbeteiligungen. Körperschaftsteuer, Gewerbesteuer, Einkommensteuer, Taschenbuch Von Christoph Schmitz, Grin, 978-3-346-67649-8, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was sind die unterschiedlichen Maße eines Pavillons?
Die Maße eines Pavillons können je nach Modell und Hersteller variieren. Typische Größen reichen von 3x3 Metern bis zu 6x6 Metern oder größer. Es gibt auch kleinere Modelle, die nur Platz für eine Person bieten, sowie größere Pavillons, die für Veranstaltungen oder Partys genutzt werden können. **
-
Was sind die unterschiedlichen Verwendungsmöglichkeiten eines Pavillons?
Ein Pavillon kann als Gartenhaus für Entspannung und Unterhaltung im Freien genutzt werden. Es kann auch als Überdachung für Veranstaltungen wie Hochzeiten oder Partys dienen. Darüber hinaus kann ein Pavillon als Schutz vor Sonne und Regen beim Camping oder Picknicken verwendet werden. **
-
Was sind die typischen Anwendungen von Pavillons?
Pavillons werden oft für Outdoor-Veranstaltungen wie Hochzeiten, Gartenpartys oder Messen genutzt. Sie dienen auch als temporäre Überdachung für Restaurants, Cafés oder Biergärten. Darüber hinaus werden Pavillons oft als Sonnenschutz am Strand oder im Park verwendet. **
-
Wie werden Pavillons üblicherweise genutzt und dekoriert? Haben Pavillons eine bestimmte historische Bedeutung oder sind sie eher moderne Konstruktionen?
Pavillons werden typischerweise als temporäre Strukturen für Veranstaltungen im Freien genutzt und können je nach Anlass dekoriert werden. Sie haben eine lange historische Bedeutung als kleine Gebäude oder Gartenstrukturen, die oft für Unterhaltungszwecke genutzt wurden, sind aber auch heute noch beliebt als moderne Konstruktionen für verschiedene Zwecke. **

Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
Top-Angebote
Produkte zum Begriff Pavillons:
-
Karibu Pavillon Haube für quadratische PavillonsRunden Sie das Gesamtbild Ihres Pavillons ab mit der Pavillonhaube . Durch die edle Farbe Schwarz und die Messingkugel wird Sie zu einem echten Hingucker in Ihrem Garten. Setzen Sie Ihrem Pavillon die Haube auf und verschönern Sie seine Optik mit ..59,99 €*Versand: 9,90 €Sichere Weiterleitung zum Anbieter
-
Karibu Pavillon Haube für Sechseck PavillonsRunden Sie das Gesamtbild Ihres Pavillons ab mit der Pavillonhaube. Durch die edle Farbe Schwarz und die Messingkugel wird Sie zu einem echten Hingucker in Ihrem Garten. Setzen Sie Ihrem Pavillon die Haube auf und verschönern Sie seine Optik mit ..69,99 €*Versand: 9,90 €Sichere Weiterleitung zum Anbieter
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie stabil sind die Pavillons?
Die Stabilität der Pavillons hängt von verschiedenen Faktoren ab, wie zum Beispiel der Qualität des Materials, der Konstruktion und der Verankerung. In der Regel sind Pavillons aus robusten Materialien wie Stahl oder Aluminium gefertigt und verfügen über eine solide Konstruktion, die ihnen eine gute Stabilität verleiht. Es ist jedoch wichtig, den Pavillon ordnungsgemäß aufzubauen und bei starkem Wind oder anderen extremen Wetterbedingungen zusätzliche Sicherheitsmaßnahmen zu ergreifen. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Was sind die unterschiedlichen Maße eines Pavillons?
Die Maße eines Pavillons können je nach Modell und Hersteller variieren. Typische Größen reichen von 3x3 Metern bis zu 6x6 Metern oder größer. Es gibt auch kleinere Modelle, die nur Platz für eine Person bieten, sowie größere Pavillons, die für Veranstaltungen oder Partys genutzt werden können. **
-
Was sind die unterschiedlichen Verwendungsmöglichkeiten eines Pavillons?
Ein Pavillon kann als Gartenhaus für Entspannung und Unterhaltung im Freien genutzt werden. Es kann auch als Überdachung für Veranstaltungen wie Hochzeiten oder Partys dienen. Darüber hinaus kann ein Pavillon als Schutz vor Sonne und Regen beim Camping oder Picknicken verwendet werden. **
Ähnliche Suchbegriffe für Pavillons
-
Veräußerung von Unternehmensbeteiligungen. Körperschaftsteuer, Gewerbesteuer, Einkommensteuer, Taschenbuch von Christoph Schmitz, GRIN,Veräußerung Von Unternehmensbeteiligungen. Körperschaftsteuer, Gewerbesteuer, Einkommensteuer, Taschenbuch Von Christoph Schmitz, Grin, 978-3-346-67649-8, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
vidaXL Gartenzelt 3x12 m Blau - Pavillons & PartyzelteDieses Gartenzelt ist ein wunderbarer Ort, um Ihre Familie und Freunde bei allen Arten von Outdoor-Partys und Treffen zu unterhalten. Sie können es auch in Ihrem Garten als großen Sonnenschutz für Ihre Familie und Gäste aufstellen. Hergestellt aus 100% Polyethylen, ist das Partyzelt UV-beständig und wasserfest. Das Gartenzelt hat 8 abnehmbare Seitenteile mit dekorativen Fenstern und 2 Türverkleidungen mit Reißverschlüssen, die für einen einfachen Zugang sorgen. Das Gestell ist aus rostfreiem Stahl gefertigt und somit sehr langlebig. Die Montage gelingt mühelos. Hinweis: Dieser Artikel sollte NIEMALS bei rauen Wetterbedingungen, wie starkem Wind, Regenschauer, starkem Schneefall, Sturm, Hagel, usw., genutzt werden.Farbe: BlauMaterial: Dach und Seitenwände aus Gewebe + StahlrahmenGesamtmaße: 12 x 3 x 2,55 m (L x B x H)Vordachhöhe vom Boden: 2 mMit 1 Überdachung, 8 abnehmbaren Seitenteilen und 2 Türverkleidungen mit ReißverschlussUV-beständig und wasserfestEinfacher ZusammenbauMontagezube308,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die typischen Anwendungen von Pavillons?
Pavillons werden oft für Outdoor-Veranstaltungen wie Hochzeiten, Gartenpartys oder Messen genutzt. Sie dienen auch als temporäre Überdachung für Restaurants, Cafés oder Biergärten. Darüber hinaus werden Pavillons oft als Sonnenschutz am Strand oder im Park verwendet. **
-
Wie werden Pavillons üblicherweise genutzt und dekoriert? Haben Pavillons eine bestimmte historische Bedeutung oder sind sie eher moderne Konstruktionen?
Pavillons werden typischerweise als temporäre Strukturen für Veranstaltungen im Freien genutzt und können je nach Anlass dekoriert werden. Sie haben eine lange historische Bedeutung als kleine Gebäude oder Gartenstrukturen, die oft für Unterhaltungszwecke genutzt wurden, sind aber auch heute noch beliebt als moderne Konstruktionen für verschiedene Zwecke. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.