Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Wir ziehen mit dem Projekt
betriebswirtschaftliche-steuerlehre.de um.
Sind Sie am Kauf der Domain
betriebswirtschaftliche-steuerlehre.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Welche steuerlichen Regelungen sind für Selbstständige und Freiberufler bei der Einkommensteuer zu beachten? Welche steuerlichen Regelungen gelten für die Abschreibung von betrieblich genutzten Fahrzeugen?
Für Selbstständige und Freiberufler gelten besondere Regelungen bei der Einkommensteuer, wie z.B. die Absetzbarkeit von betrieblichen Ausgaben und die Möglichkeit der Gewinnermittlung durch Einnahmen-Überschuss-Rechnung. Zudem müssen sie regelmäßig Steuervorauszahlungen leisten und ihre Einkünfte in der jährlichen Steuererklärung angeben. Bei der Abschreibung von betrieblich genutzten Fahrzeugen können Selbstständige und Freiberufler die Anschaffungskosten über die Nutzungsdauer des Fahrzeugs verteilt steuerlich geltend machen. Dabei sind die verschiedenen Abschreibungsmethoden wie die lineare oder degressive Abschreibung zu beachten. Zudem können auch die lauf **
Was sind die allgemeinen Regelungen zur Umsatzsteuer in Deutschland?
Die Umsatzsteuer in Deutschland beträgt in der Regel 19%, es gibt jedoch auch einen ermäßigten Satz von 7% für bestimmte Waren und Dienstleistungen. Unternehmen müssen Umsatzsteuer auf ihre Umsätze erheben und an das Finanzamt abführen. Kleinunternehmer mit einem Jahresumsatz unter 22.000 Euro sind von der Umsatzsteuer befreit. **

Ähnliche Suchbegriffe für Regelungen
Top-Angebote
Produkte zum Begriff Regelungen:
-
Klimpel, Moritz: Zur kompetenziellen Qualifikation baurechtlicher RegelungenZur kompetenziellen Qualifikation baurechtlicher Regelungen , Am Beispiel von Ortsbildschutz und Ortsbildgestaltung , Rück- & Bremsleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 202409, Produktform: Kartoniert, Titel der Reihe: Schriften zum Baurecht##, Autoren: Klimpel, Moritz, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 220, Keyword: Art. 74 GG; Außenbereich; Baukultur; Baurecht; Bebauungsplan; Bodenrecht; Bodenverteilung; Gesetzgebungskompetenz; Grundgesetz; Innenbereich; Kompetenzüberschreitung; Landschaftsbild; Ortsbild; Räumlicher Zusammenhang; Straßenbild; Städtebauliche Gestalt; kompetenzielle Qualifikation; Örtliche Bauvorschriften, Fachschema: Bau / Baurecht~Baurecht - Bundesbaurecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 221 Blätter, Länge: 227, Breite: 153, Höhe: 16, Gewicht: 362, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
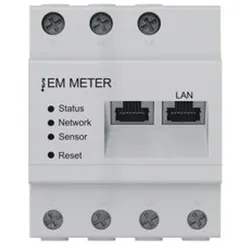
Stiebel Eltron Zubehör Regelungen EM MeterZählertyp=elektronischNennstrom (In)=63 AMaximalstrom (Imax)=63 ANennspannung (Un) N-L=110..230 VNennspannung (Un) L-L=230..400 VFrequenz=50..60 HzPolart=Dreileiter/VierleiterAusführung=DirektmessungEnergieart=WirkleistungGeeignet für=Bezug/LieferungGeeicht=neinImpulsausgang=ohneAnzeigeart=ohneMontageart=EinbauBreite in Teilungseinheiten=4Breite=70 mmTiefe=65 mmHöhe=88 mmAusführung der Schnittstelle=sonstigeEDL40-Signatur=neinSchutzart (IP)=IP2XSchutzart (NEMA)=sonstige544,91 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Was sind die wichtigsten Regelungen und Ausnahmen bei der Umsatzsteuer?
Die wichtigsten Regelungen bei der Umsatzsteuer sind, dass sie auf den Verkauf von Waren und Dienstleistungen erhoben wird, der Unternehmer sie an das Finanzamt abführen muss und dass sie in der Regel 19% beträgt. Ausnahmen von der Umsatzsteuerpflicht gibt es beispielsweise bei bestimmten Bildungsleistungen, medizinischen Dienstleistungen und Versicherungsleistungen. Zudem gibt es die Möglichkeit der Kleinunternehmerregelung, bei der Unternehmen mit einem Jahresumsatz unter 22.000 Euro von der Umsatzsteuer befreit sind. **
-
Was sind die grundlegenden Regelungen und Vorschriften zur Umsatzsteuer in Deutschland?
Die Umsatzsteuer in Deutschland wird durch das Umsatzsteuergesetz geregelt. Unternehmen müssen Umsatzsteuer auf ihre Umsätze erheben und an das Finanzamt abführen. Es gelten verschiedene Steuersätze für unterschiedliche Waren und Dienstleistungen. **
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
Was sind die grundlegenden Regelungen und Berechnungsmethoden für die Gewerbesteuer in Deutschland?
Die Gewerbesteuer wird auf den Gewinn von Gewerbetreibenden erhoben und ist eine Gemeindesteuer. Die Berechnung erfolgt auf Basis des Gewerbeertrags, der durch Hinzurechnungen und Kürzungen zum steuerlichen Gewinn ermittelt wird. Der Hebesatz, mit dem der Gewerbesteuer-Messbetrag multipliziert wird, variiert je nach Gemeinde. **
Top-Angebote
Produkte zum Begriff Regelungen:
-
Glücksspiele und Einkommensteuer: Ein kritischer Blick auf die gesetzlichen Regelungen und Gewinnbesteuerungen, Taschenbuch von Viktor Rabinovitsch,Glücksspiele Und Einkommensteuer: Ein Kritischer Blick Auf Die Gesetzlichen Regelungen Und Gewinnbesteuerungen, Taschenbuch Von Viktor Rabinovitsch, Bachelor + Master Publishing, 978-3-95549-032-4, Seitenanzahl: 4824,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Klimpel, Moritz: Zur kompetenziellen Qualifikation baurechtlicher RegelungenZur kompetenziellen Qualifikation baurechtlicher Regelungen , Am Beispiel von Ortsbildschutz und Ortsbildgestaltung , Rück- & Bremsleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 202409, Produktform: Kartoniert, Titel der Reihe: Schriften zum Baurecht##, Autoren: Klimpel, Moritz, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 220, Keyword: Art. 74 GG; Außenbereich; Baukultur; Baurecht; Bebauungsplan; Bodenrecht; Bodenverteilung; Gesetzgebungskompetenz; Grundgesetz; Innenbereich; Kompetenzüberschreitung; Landschaftsbild; Ortsbild; Räumlicher Zusammenhang; Straßenbild; Städtebauliche Gestalt; kompetenzielle Qualifikation; Örtliche Bauvorschriften, Fachschema: Bau / Baurecht~Baurecht - Bundesbaurecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 221 Blätter, Länge: 227, Breite: 153, Höhe: 16, Gewicht: 362, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche steuerlichen Regelungen sind für Selbstständige und Freiberufler bei der Einkommensteuer zu beachten? Welche steuerlichen Regelungen gelten für die Abschreibung von betrieblich genutzten Fahrzeugen?
Für Selbstständige und Freiberufler gelten besondere Regelungen bei der Einkommensteuer, wie z.B. die Absetzbarkeit von betrieblichen Ausgaben und die Möglichkeit der Gewinnermittlung durch Einnahmen-Überschuss-Rechnung. Zudem müssen sie regelmäßig Steuervorauszahlungen leisten und ihre Einkünfte in der jährlichen Steuererklärung angeben. Bei der Abschreibung von betrieblich genutzten Fahrzeugen können Selbstständige und Freiberufler die Anschaffungskosten über die Nutzungsdauer des Fahrzeugs verteilt steuerlich geltend machen. Dabei sind die verschiedenen Abschreibungsmethoden wie die lineare oder degressive Abschreibung zu beachten. Zudem können auch die lauf **
-
Was sind die allgemeinen Regelungen zur Umsatzsteuer in Deutschland?
Die Umsatzsteuer in Deutschland beträgt in der Regel 19%, es gibt jedoch auch einen ermäßigten Satz von 7% für bestimmte Waren und Dienstleistungen. Unternehmen müssen Umsatzsteuer auf ihre Umsätze erheben und an das Finanzamt abführen. Kleinunternehmer mit einem Jahresumsatz unter 22.000 Euro sind von der Umsatzsteuer befreit. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
Ähnliche Suchbegriffe für Regelungen
-
Stiebel Eltron Zubehör Regelungen EM MeterZählertyp=elektronischNennstrom (In)=63 AMaximalstrom (Imax)=63 ANennspannung (Un) N-L=110..230 VNennspannung (Un) L-L=230..400 VFrequenz=50..60 HzPolart=Dreileiter/VierleiterAusführung=DirektmessungEnergieart=WirkleistungGeeignet für=Bezug/LieferungGeeicht=neinImpulsausgang=ohneAnzeigeart=ohneMontageart=EinbauBreite in Teilungseinheiten=4Breite=70 mmTiefe=65 mmHöhe=88 mmAusführung der Schnittstelle=sonstigeEDL40-Signatur=neinSchutzart (IP)=IP2XSchutzart (NEMA)=sonstige544,91 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Glücksspiele und Einkommensteuer: Ein kritischer Blick auf die gesetzlichen Regelungen und Gewinnbesteuerungen, Taschenbuch von Viktor Rabinovitsch,Glücksspiele Und Einkommensteuer: Ein Kritischer Blick Auf Die Gesetzlichen Regelungen Und Gewinnbesteuerungen, Taschenbuch Von Viktor Rabinovitsch, Grin, 978-3-656-30626-9, Seitenanzahl: 5224,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Regelungen und Ausnahmen bei der Umsatzsteuer?
Die wichtigsten Regelungen bei der Umsatzsteuer sind, dass sie auf den Verkauf von Waren und Dienstleistungen erhoben wird, der Unternehmer sie an das Finanzamt abführen muss und dass sie in der Regel 19% beträgt. Ausnahmen von der Umsatzsteuerpflicht gibt es beispielsweise bei bestimmten Bildungsleistungen, medizinischen Dienstleistungen und Versicherungsleistungen. Zudem gibt es die Möglichkeit der Kleinunternehmerregelung, bei der Unternehmen mit einem Jahresumsatz unter 22.000 Euro von der Umsatzsteuer befreit sind. **
-
Was sind die grundlegenden Regelungen und Vorschriften zur Umsatzsteuer in Deutschland?
Die Umsatzsteuer in Deutschland wird durch das Umsatzsteuergesetz geregelt. Unternehmen müssen Umsatzsteuer auf ihre Umsätze erheben und an das Finanzamt abführen. Es gelten verschiedene Steuersätze für unterschiedliche Waren und Dienstleistungen. **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Was sind die grundlegenden Regelungen und Berechnungsmethoden für die Gewerbesteuer in Deutschland?
Die Gewerbesteuer wird auf den Gewinn von Gewerbetreibenden erhoben und ist eine Gemeindesteuer. Die Berechnung erfolgt auf Basis des Gewerbeertrags, der durch Hinzurechnungen und Kürzungen zum steuerlichen Gewinn ermittelt wird. Der Hebesatz, mit dem der Gewerbesteuer-Messbetrag multipliziert wird, variiert je nach Gemeinde. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.