Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Wir ziehen mit dem Projekt
betriebswirtschaftliche-steuerlehre.de um.
Sind Sie am Kauf der Domain
betriebswirtschaftliche-steuerlehre.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Was sind Restposten?
Restposten sind Waren, die nicht mehr in den regulären Verkauf gelangen können. Sie können beispielsweise aus Überproduktionen, Lagerüberhängen oder auslaufenden Kollektionen stammen. Restposten werden oft zu reduzierten Preisen verkauft, um Platz für neue Ware zu schaffen. **
Wo kann man Restposten kaufen?
Restposten kann man in verschiedenen Geschäften und Online-Plattformen kaufen. Dazu gehören beispielsweise Großhandelsmärkte, Outlet-Stores, Auktionshäuser oder spezialisierte Restposten-Portale im Internet. Es lohnt sich, regelmäßig nach Angeboten zu suchen, da Restposten oft zu reduzierten Preisen angeboten werden. **

Ähnliche Suchbegriffe für Restposten
Top-Angebote
Produkte zum Begriff Restposten:
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was bedeutet der Begriff "Restposten"?
Der Begriff "Restposten" bezieht sich auf Waren, die übrig geblieben sind und nicht mehr zum regulären Verkaufspreis verkauft werden können. Oft handelt es sich um Restbestände oder Auslaufmodelle. Restposten werden in der Regel zu reduzierten Preisen angeboten, um Platz für neue Ware zu schaffen. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Wie ist die Garantie für Restposten?
Die Garantie für Restposten kann je nach Anbieter variieren. In der Regel gibt es jedoch keine oder nur eine eingeschränkte Garantie für Restposten, da sie oft zu reduzierten Preisen verkauft werden und möglicherweise Mängel aufweisen können. Es ist daher ratsam, sich vor dem Kauf über die Garantiebedingungen zu informieren. **
Was bedeutet Restposten bei Media Markt?
Restposten bei Media Markt sind Produkte, die nicht mehr im regulären Sortiment des Unternehmens geführt werden und daher zu einem reduzierten Preis verkauft werden. Diese Produkte können aus verschiedenen Gründen als Restposten eingestuft werden, wie z.B. Überbestände, Auslaufmodelle oder Rückläufer. Oft handelt es sich um Einzelstücke oder Restbestände, die Platz für neue Ware schaffen sollen. Kunden können von den günstigen Preisen profitieren, sollten aber beachten, dass die Verfügbarkeit begrenzt ist und die Garantiebedingungen möglicherweise abweichen können. **
Kennt jemand die Seite Merkandide Restposten?
Ja, Merkandide Restposten ist eine Online-Plattform, auf der Restposten und Sonderposten von verschiedenen Händlern angeboten werden. Es ist eine gute Möglichkeit, günstige Produkte zu finden, jedoch sollte man immer darauf achten, die Angebote sorgfältig zu prüfen und sich über die Seriosität der Verkäufer zu informieren. **
Top-Angebote
Produkte zum Begriff Restposten:
-
Restposten - Oloroso Ochavico Garvey<h2>Charaktervoller Oloroso aus Jerez: Garvey Oloroso Ochavico</h2> <p>Der Garvey Oloroso Ochavico verbindet das Terroir von Jerez – kalkreiche Albariza-Böden und mediterrane Sonne – mit der Expertise traditioneller Sherry-Herstellung. 100 Prozent Palomino aus dem Jerez Superior wird nach dem Solera-Verfahren in amerikanischen Eichenfässern gereift und erhält durch vollständige oxidative Reifung seine tiefe goldene Farbe, ausgeprägte Nussigkeit und elegante Würze. Die Mineralität des Albariza-Bodens verstärkt die Salzigkeit und subtilen Honignoten am Gaumen, während die angereicherte Kraft diesem Oloroso ein vollmundiges, vielschichtiges Sensorik-Erlebnis schenkt.</p> <ul> <li>Herkunft: Jerez Superior, Andalusien Spanien</li> <li>Rebsorte: 100 Prozent Palomino</li> <li>Boden: Grellweißer Albariza-Kalk</li> <li>Ausbau: Solera-Verfahren in amerikanischer Eiche, mindestens 4 Jahre oxidativ gereift</li> <li>Aromen: Geröstete Nüsse, getrocknete Früchte, Muskatnuss, Honig, Orange, Salzmandel</li> <li>Stilistik: Kraftvoll, samtige Textur, balancierte Süße und Säure, langes Finish</li> <li>Alkoholgehalt: 19% Vol.</li> <li>Lagerpotenzial: 5–10 Jahre</li> <li>Kellerei: Garvey</li> </ul> <p><strong>Genuss-Tipp:</strong> Bei 14 bis 16 Grad Celsius servieren. Harmoniert ideal mit Wildgerichten, kräftigem roten Fleisch, aromatischen Käsevariationen und feinem Serrano-Schinken.</p> Allergene:enthält Sulfite10,91 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
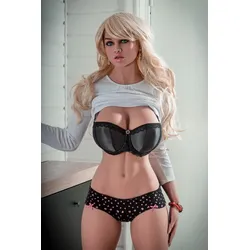
Ellie in 148cm RESTPOSTENRestposten zum Spitzenpreis Möge die Schnäppchenjagd eröffnet sein! In unserer Kategorie der Restposten findest Du Sexpuppen zu drastisch reduzierten Preisen, jedoch in guter Qualität. Falls Du auf der Suche nach einer wirklich günstigen Sexdoll bist und mit äußerlichen Schönheitsmakel und leichten Defekten leben kannst, bist Du hier genau richtig! Alle Sexpuppen sind unbenutzt und wurden lediglich für Messen, Fotoshootings oder Präsentationen verwendet, sodass die Qualität oftsmals nur gering beeinträchtigt ist. Mit dem Kauf einer Sexpuppe aus der Kategorie der Restposten schonst Du Deinen Geldbeutel und bereitest Dir eine große Freude für kleines Geld. Nur solange der Vorrat reicht: Jede der hier angebotenen Puppen ist nur einmal auf Lager verfügbar! Ebenso befinden sich alle Restposten-Dolls auf Lager, sodass Du auf lange Wartezeiten verzichten kannst, denn wir liefern Deine Sexpuppe ...799,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Restposten?
Restposten sind Waren, die nicht mehr in den regulären Verkauf gelangen können. Sie können beispielsweise aus Überproduktionen, Lagerüberhängen oder auslaufenden Kollektionen stammen. Restposten werden oft zu reduzierten Preisen verkauft, um Platz für neue Ware zu schaffen. **
-
Wo kann man Restposten kaufen?
Restposten kann man in verschiedenen Geschäften und Online-Plattformen kaufen. Dazu gehören beispielsweise Großhandelsmärkte, Outlet-Stores, Auktionshäuser oder spezialisierte Restposten-Portale im Internet. Es lohnt sich, regelmäßig nach Angeboten zu suchen, da Restposten oft zu reduzierten Preisen angeboten werden. **
-
Was bedeutet der Begriff "Restposten"?
Der Begriff "Restposten" bezieht sich auf Waren, die übrig geblieben sind und nicht mehr zum regulären Verkaufspreis verkauft werden können. Oft handelt es sich um Restbestände oder Auslaufmodelle. Restposten werden in der Regel zu reduzierten Preisen angeboten, um Platz für neue Ware zu schaffen. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
Ähnliche Suchbegriffe für Restposten
-
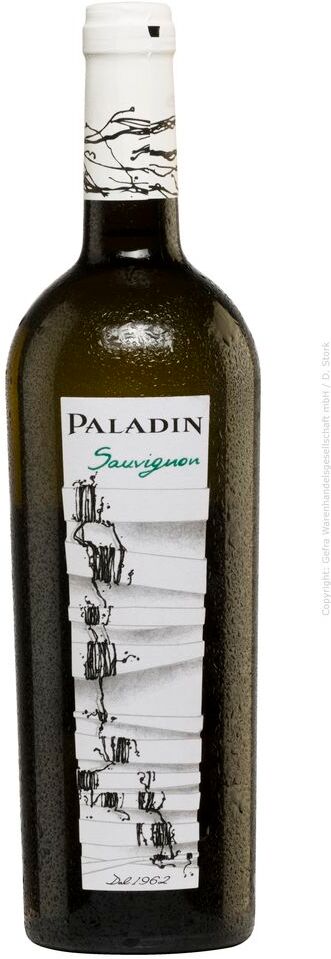
Restposten - Sauvignon 2024 Paladin<h2>Paladin Sauvignon: pures Venetien im Glas – frisch, lebendig, exklusiv</h2> <p>Der <strong>Paladin Sauvignon</strong> 2024 aus Venetien überzeugt mit seiner brillanten Strohgelbfarbe und der ausdrucksstarken Stilistik eines reinen Sauvignon Blanc. Der kalkhaltige Boden und das Klima der Region verleihen diesem Weißwein eine pointierte Frische und mineralische Eleganz. Dank behutsamer Weinbearbeitung – von der selektiven Lese über die schonende Pressung bis zur temperaturkontrollierten Vergärung im Edelstahltank – bleibt sein charakteristisches Aroma von grüner Paprika, Zitrus und feinen Kräutern erhalten. Die lebendige Säure und die klare Struktur spiegeln den Einfluss des Bodens und die präzise Handwerkskunst wider. Im Mund zeigt sich ein animierendes, harmonisches Spiel – Ausdruck venetianischer Leichtigkeit und purer Sauvignon-Typizität.</p> <ul> <li><strong>Rebsorte:</strong> 100 Prozent Sauvignon Blanc</li> <li><strong>Region:</strong> Venetien Italien</li> <li><strong>Jahrgang:</strong> 2024</li> <li><strong>Alkoholgehalt:</strong> 12.4 Prozent Vol.</li> <li><strong>Kellerei:</strong> Paladin</li> <li><strong>Farbe:</strong> Strahlendes Strohgelb</li> <li><strong>Ausbau:</strong> Edelstahltank mit temperaturkontrollierter Gärung</li> </ul> <p><strong>Genuss-Tipp:</strong> Am besten genießen Sie den Paladin Sauvignon bei 6 Grad Celsius. Ideal zu gegrilltem Chicken Salad, Seafood Risotto oder Caprese Salat – ein erfrischender Begleiter für die leichte mediterrane Küche.</p> Allergene:enthält Sulfite7,78 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Wie ist die Garantie für Restposten?
Die Garantie für Restposten kann je nach Anbieter variieren. In der Regel gibt es jedoch keine oder nur eine eingeschränkte Garantie für Restposten, da sie oft zu reduzierten Preisen verkauft werden und möglicherweise Mängel aufweisen können. Es ist daher ratsam, sich vor dem Kauf über die Garantiebedingungen zu informieren. **
-
Was bedeutet Restposten bei Media Markt?
Restposten bei Media Markt sind Produkte, die nicht mehr im regulären Sortiment des Unternehmens geführt werden und daher zu einem reduzierten Preis verkauft werden. Diese Produkte können aus verschiedenen Gründen als Restposten eingestuft werden, wie z.B. Überbestände, Auslaufmodelle oder Rückläufer. Oft handelt es sich um Einzelstücke oder Restbestände, die Platz für neue Ware schaffen sollen. Kunden können von den günstigen Preisen profitieren, sollten aber beachten, dass die Verfügbarkeit begrenzt ist und die Garantiebedingungen möglicherweise abweichen können. **
-
Kennt jemand die Seite Merkandide Restposten?
Ja, Merkandide Restposten ist eine Online-Plattform, auf der Restposten und Sonderposten von verschiedenen Händlern angeboten werden. Es ist eine gute Möglichkeit, günstige Produkte zu finden, jedoch sollte man immer darauf achten, die Angebote sorgfältig zu prüfen und sich über die Seriosität der Verkäufer zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.