Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Wir ziehen mit dem Projekt
betriebswirtschaftliche-steuerlehre.de um.
Sind Sie am Kauf der Domain
betriebswirtschaftliche-steuerlehre.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
Bleib ruhig und...
Bleib ruhig und atme tief ein und aus. Versuche, die Situation objektiv zu betrachten und nicht überstürzt zu handeln. Denke daran, dass es wichtig ist, ruhig zu bleiben, um klare Entscheidungen zu treffen und angemessen zu reagieren. **

Ähnliche Suchbegriffe für Ruhig
Top-Angebote
Produkte zum Begriff Ruhig:
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Welche Hunde sind ruhig?
Welche Hunde sind ruhig? Ruhige Hunde sind oft von Natur aus gelassener und entspannter. Rassen wie der Bernhardiner, der Basset Hound und der Cavalier King Charles Spaniel gelten als ruhig und geduldig. Ältere Hunde neigen auch dazu, ruhiger zu sein als junge Hunde. Es ist jedoch wichtig zu beachten, dass das Temperament eines Hundes auch von seiner individuellen Persönlichkeit und Erziehung abhängt. Es ist ratsam, sich vor der Anschaffung eines Hundes über die spezifischen Eigenschaften und Bedürfnisse der jeweiligen Rasse zu informieren. **
-
Welcher Hund ist ruhig?
Welcher Hund ist ruhig? Das hängt von verschiedenen Faktoren ab, wie Rasse, Temperament und Training. Einige Hunderassen, wie zum Beispiel der Bernhardiner oder der Basset Hound, gelten als ruhig und gelassen. Allerdings kann auch das individuelle Temperament eines Hundes eine Rolle spielen - manche Hunde sind von Natur aus ruhiger als andere. Zudem kann ein konsequentes Training und eine positive Umgebung dazu beitragen, dass ein Hund ruhiges Verhalten zeigt. Letztendlich ist es wichtig, den Hund und seine Bedürfnisse genau zu kennen, um festzustellen, welcher Hund ruhig ist. **
-
Welche Katzenrassen sind ruhig?
Einige Katzenrassen, die als ruhig und gelassen gelten, sind zum Beispiel die Britisch Kurzhaar, die Ragdoll und die Perserkatze. Diese Rassen sind bekannt für ihr entspanntes Wesen und ihre geduldige Natur. Es ist jedoch wichtig zu beachten, dass der Charakter einer Katze nicht nur von ihrer Rasse, sondern auch von ihrer individuellen Persönlichkeit abhängt. **

Welches Tier ist ruhig?
Ein Tier, das für seine Ruhe bekannt ist, ist die Schildkröte. Sie bewegt sich langsam und verbringt viel Zeit damit, sich in ihrem Panzer zu verstecken. Schildkröten sind dafür bekannt, ruhig und gelassen zu sein. **
Sind Bengal-Katzen ruhig?
Bengal-Katzen sind bekannt für ihre Energie und Aktivität. Sie sind in der Regel nicht besonders ruhig, sondern eher verspielt und neugierig. Es ist wichtig, ihnen genügend Beschäftigung und Auslauf zu bieten, um ihre Energie zu kanalisieren. **
Top-Angebote
Produkte zum Begriff Ruhig:
-
Auer Verlag Ganz ruhig!Abschlusskreis - Rückschau und Ausblick Der Abschlusskreis ist ein wichtiges Ritual in der Grundschule. Mit Spielen zum Tages- und Wochenabschluss klingt der Schultag aus. Es werden Ergebnisse gesichert, präsentiert und reflektiert, es wird Rückschau gehalten und ein Ausblick auf Kommendes geschaffen. Ebenso dienen die Spiele der Bewegung, Entspannung und Stärkung der Gemeinschaft. Den Abschlusskreis unkompliziert einsetzen Der vorliegende Download bietet zu all diesen Themen sinnvolle und motivierende Ideen für die 1. bis 4. Klasse, mit denen es Ihnen ein Leichtes ist, Ihren Abschlusskreis spielerisch und abwechslungsreich zu gestalten. Dabei ermöglichen Ihnen die übersichtliche Darstellung und die anschaulichen Erklärungen einen schnellen und unkomplizierten Einsatz. Der Download enthält:Spiele zur Bewegung und Entspannung Spielbeschreibungen und HinweiseInhaltliche SchwerpunkteMotivationsphaseSpiele und RätselAuflockerungKonzentration und WahrnehmungSoziales LernenErzählen und Zuhören10,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
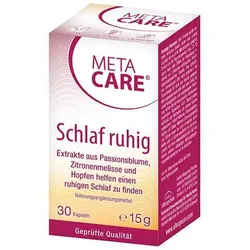
Meta-Care Schlaf Ruhig 30 STProdukteigenschaften: Bezeichnung: Nahrungsergänzungsmittel Verwendung/Anwendung/Verzehrempfehlung: 1 x täglich 1 Kapsel kurz vor dem Schlafengehen unzerkaut mit etwas Flüssigkeit einnehmen. Nährwertdeklaration: Nährstoffe pro Kapsel %NRV* Zink 10,0 mg 100% Withania Wurzelextrakt 100,0 mg ** Passionsblumen Blütenextrakt 100,0 mg ** Zitronenmelisse Blattextrakt 100,0 mg ** Hopfen Blütenextrakt 50,0 mg ** Safran Extrakt 5,0 mg ** Melatonin 1,0 mg ** * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Zutaten: Withania Wurzelextrakt, Passionsblumen Blütenextrakt, Zitronenmelisse Blattextrakt, Kapselhülle: Hydroxypropylmethylcellulose, Zinkgluconat, Hopfen Blütenextrakt, Safran Extrakt, Melatonin. Allergene: keine Nettofüllmenge: 30 Kapseln = 15 g Aufbewahrungsbedingungen: Bei Raumtemperatur (max. 25°C) trocken und lichtgeschützt aufbewahren. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Institut Allergosan Deutschland (privat) GmbH Nördliche Münchner Straße 47 D-82031 Grünwald Weitere Hinweise: Dem Produkt wurde keinerlei tierisches Eiweiß, Gluten oder Lactose zugefügt und es ist für Milchallergiker geeignet. Enthält Withania, Passionsblume, Hopfen und Safran. Während Schwangerschaft und Stillzeit sowie bei einer Einnahme durch Kinder unter 12 Jahren empfehlen wir die Rücksprache mit Ihrem behandelnden Arzt. Auf den Verzehr weiterer zinkhaltiger Nahrungsergänzungsmittel empfehlen wir zu verzichten. Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Quelle: www.allergosan.com Stand: 05/202317,43 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Bleib ruhig und...
Bleib ruhig und atme tief ein und aus. Versuche, die Situation objektiv zu betrachten und nicht überstürzt zu handeln. Denke daran, dass es wichtig ist, ruhig zu bleiben, um klare Entscheidungen zu treffen und angemessen zu reagieren. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Welche Hunde sind ruhig?
Welche Hunde sind ruhig? Ruhige Hunde sind oft von Natur aus gelassener und entspannter. Rassen wie der Bernhardiner, der Basset Hound und der Cavalier King Charles Spaniel gelten als ruhig und geduldig. Ältere Hunde neigen auch dazu, ruhiger zu sein als junge Hunde. Es ist jedoch wichtig zu beachten, dass das Temperament eines Hundes auch von seiner individuellen Persönlichkeit und Erziehung abhängt. Es ist ratsam, sich vor der Anschaffung eines Hundes über die spezifischen Eigenschaften und Bedürfnisse der jeweiligen Rasse zu informieren. **
Ähnliche Suchbegriffe für Ruhig
-
Lieb Vaterland magst ruhig sein - Filmjuwelen, DVDBerlin In Der Zeit Des Kalten Krieges. Drei Jahre Nach Dem Bau Der Mauer Blüht Im Westteil Der Stadt Das Große Geschäft Mit Der Organisierten Fluchthilfe. Beide Seiten Bekämpfen Sich Und Auch Die Alliierten Mischen Kräftig Mit.bruno (heinz Domez),...17,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Welcher Hund ist ruhig?
Welcher Hund ist ruhig? Das hängt von verschiedenen Faktoren ab, wie Rasse, Temperament und Training. Einige Hunderassen, wie zum Beispiel der Bernhardiner oder der Basset Hound, gelten als ruhig und gelassen. Allerdings kann auch das individuelle Temperament eines Hundes eine Rolle spielen - manche Hunde sind von Natur aus ruhiger als andere. Zudem kann ein konsequentes Training und eine positive Umgebung dazu beitragen, dass ein Hund ruhiges Verhalten zeigt. Letztendlich ist es wichtig, den Hund und seine Bedürfnisse genau zu kennen, um festzustellen, welcher Hund ruhig ist. **
-
Welche Katzenrassen sind ruhig?
Einige Katzenrassen, die als ruhig und gelassen gelten, sind zum Beispiel die Britisch Kurzhaar, die Ragdoll und die Perserkatze. Diese Rassen sind bekannt für ihr entspanntes Wesen und ihre geduldige Natur. Es ist jedoch wichtig zu beachten, dass der Charakter einer Katze nicht nur von ihrer Rasse, sondern auch von ihrer individuellen Persönlichkeit abhängt. **
-
Welches Tier ist ruhig?
Ein Tier, das für seine Ruhe bekannt ist, ist die Schildkröte. Sie bewegt sich langsam und verbringt viel Zeit damit, sich in ihrem Panzer zu verstecken. Schildkröten sind dafür bekannt, ruhig und gelassen zu sein. **
-
Sind Bengal-Katzen ruhig?
Bengal-Katzen sind bekannt für ihre Energie und Aktivität. Sie sind in der Regel nicht besonders ruhig, sondern eher verspielt und neugierig. Es ist wichtig, ihnen genügend Beschäftigung und Auslauf zu bieten, um ihre Energie zu kanalisieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.