Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Wir ziehen mit dem Projekt
betriebswirtschaftliche-steuerlehre.de um.
Sind Sie am Kauf der Domain
betriebswirtschaftliche-steuerlehre.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Was ist ein Stasi Spitzel?
Ein Stasi-Spitzel war eine Person, die im Auftrag des Ministeriums für Staatssicherheit der DDR Informationen über Bürger sammelte und meldete. Diese Spitzel wurden oft als "Inoffizielle Mitarbeiter" (IM) bezeichnet und waren in verschiedenen Bereichen der Gesellschaft aktiv, um potenzielle Oppositionelle oder Regimekritiker zu identifizieren. Sie konnten sowohl freiwillig als auch unter Druck oder Erpressung für die Stasi arbeiten. Die Identität der Spitzel wurde geheim gehalten, um ihre Sicherheit zu gewährleisten und sie vor möglichen Konsequenzen zu schützen. Die Tätigkeit als Stasi-Spitzel war ein integraler Bestandteil des Überwachungs- und Repressionssystems in der DDR. **
Wie viel verdiente man als Stasi-Spitzel?
Die Bezahlung von Stasi-Spitzeln variierte je nach Aufgabe, Position und Erfolg. Es gab keine einheitliche Gehaltsstruktur, sondern individuelle Vereinbarungen. Einige Spitzel erhielten eine finanzielle Entschädigung, andere wurden mit materiellen Vorteilen wie Wohnungszuweisungen oder Urlaubsgenehmigungen belohnt. Es ist schwer, genaue Zahlen zu nennen, da die Informationen darüber begrenzt sind und viele Akten vernichtet wurden. **
Ähnliche Suchbegriffe für Spitzel
Top-Angebote
Produkte zum Begriff Spitzel:
-
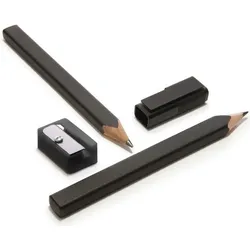
Moleskine Bleistifte mit Spitzel 2 St.Das hier gezeigte Set aus zwei Bleistiften und einem Anspitzer wurde, wie die gesamte Moleskine-Kollektion an Schreib-, Skizzen- und Zeichenzubehör, speziell für die Notizbücher des Herstellers entwickelt. Mit einem Design, das es ermöglicht, die Stifte aus der Kollektion in die Seitendeckel von Notiz-, Kalender- und Skizzenbüchern einzuhängen, ist "etwas zum Schreiben" immer zur Hand. Hochwertige Materialien, modernes Design und vielseitige Farben sowie die Möglichkeit, das Zubehör mit den mitgelieferten Aufklebern zu personalisieren, sorgen für noch mehr Spaß am Schreiben. Die klassischen, gekapselten Bleistifte von Moleskine sind im Stil von Notizbüchern geformt und bestehen aus Zedernholz und hochwertiger 2B-Mine (Spitzendurchmesser 1 mm). Das elegante, mattschwarze Finish und die Möglichkeit, den Stift mit den 24 mitgelieferten Aufklebern zu personalisieren, sind weitere Highlights des Produkts. Der Spitzer aus mattschwarzem ABS-Kunststoff ist für Moleskine-Stifte (Bohrungsdurchmesser 12,5 mm) konzipiert und sorgt mit seiner hochwertigen deutschen Stahlklinge dafür, dass Ihre Stifte immer einsatzbereit sind.21,96 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Moleskine Fluo Textmarker mit Spitzel 2 St.Das hier gezeigte Textmarkerset wurde, wie die gesamte Moleskine-Kollektion an Schreib-, Skizzen- und Zeichenzubehör, speziell für die Notizbücher des Herstellers entwickelt. Mit einem Design, das es ermöglicht, Stifte und Bleistifte aus der Kollektion an den Seitendeckeln von Notizbüchern, Kalendern und Skizzenbüchern zu befestigen, ist "etwas zum Schreiben" immer zur Hand. Hochwertige Materialien, modernes Design und vielseitige Farben sowie die Möglichkeit, das Zubehör mit den mitgelieferten Aufklebern zu personalisieren, machen das Schreiben noch angenehmer. Das hier vorgestellte Set besteht aus zwei Textmarkern aus Lindenholz in Orange und Gelb, einer Kappe und einem passenden schwarzen Anspitzer für Moleskine-Bleistifte und Textmarker. Das Set enthält außerdem 24 Sticker, mit denen man die Textmarker beschriften und personalisieren kann, um das Wichtigste beim Schreiben und Notieren hervorzuheben.21,96 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter


-
Was ist das Buch "Krabat" von Meister Spitzel?
Das Buch "Krabat" wurde von Otfried Preußler geschrieben und nicht von Meister Spitzel. Es handelt von einem Waisenjungen namens Krabat, der in eine Mühle kommt, in der schwarze Magie praktiziert wird. Krabat lernt dort die Kunst der Zauberei, aber er erkennt auch die dunklen Machenschaften des Müllers und kämpft gegen ihn an. **
-
Was ist der Unterschied zwischen einem Spion und einem Spitzel?
Ein Spion ist eine Person, die im Auftrag eines Staates oder einer Organisation geheime Informationen sammelt, um politische, militärische oder wirtschaftliche Vorteile zu erlangen. Ein Spitzel hingegen ist eine Person, die Informationen über andere Personen sammelt und diese an eine Behörde oder Organisation weitergibt, oft aus persönlichen Gründen oder um sich selbst Vorteile zu verschaffen. Der Hauptunterschied liegt also darin, dass ein Spion im Auftrag einer Regierung oder Organisation handelt, während ein Spitzel eher aus persönlichen Motiven handelt. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **

Was mache ich, wenn meine Kollegin mir vorwirft, ein Spitzel der Chefetage zu sein?
Es ist wichtig, ruhig zu bleiben und die Situation nicht eskalieren zu lassen. Versuchen Sie, das Missverständnis aufzuklären, indem Sie offen mit Ihrer Kollegin darüber sprechen und erklären, dass Sie kein Spitzel sind. Bieten Sie an, gemeinsam nach einer Lösung zu suchen, um das Vertrauen wiederherzustellen und die Zusammenarbeit zu verbessern. **
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
Top-Angebote
Produkte zum Begriff Spitzel:
-
Moleskine Bleistifte mit Spitzel 2 St.Das hier gezeigte Set aus zwei Bleistiften und einem Anspitzer wurde, wie die gesamte Moleskine-Kollektion an Schreib-, Skizzen- und Zeichenzubehör, speziell für die Notizbücher des Herstellers entwickelt. Mit einem Design, das es ermöglicht, die Stifte aus der Kollektion in die Seitendeckel von Notiz-, Kalender- und Skizzenbüchern einzuhängen, ist "etwas zum Schreiben" immer zur Hand. Hochwertige Materialien, modernes Design und vielseitige Farben sowie die Möglichkeit, das Zubehör mit den mitgelieferten Aufklebern zu personalisieren, sorgen für noch mehr Spaß am Schreiben. Die klassischen, gekapselten Bleistifte von Moleskine sind im Stil von Notizbüchern geformt und bestehen aus Zedernholz und hochwertiger 2B-Mine (Spitzendurchmesser 1 mm). Das elegante, mattschwarze Finish und die Möglichkeit, den Stift mit den 24 mitgelieferten Aufklebern zu personalisieren, sind weitere Highlights des Produkts. Der Spitzer aus mattschwarzem ABS-Kunststoff ist für Moleskine-Stifte (Bohrungsdurchmesser 12,5 mm) konzipiert und sorgt mit seiner hochwertigen deutschen Stahlklinge dafür, dass Ihre Stifte immer einsatzbereit sind.21,96 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Stasi Spitzel?
Ein Stasi-Spitzel war eine Person, die im Auftrag des Ministeriums für Staatssicherheit der DDR Informationen über Bürger sammelte und meldete. Diese Spitzel wurden oft als "Inoffizielle Mitarbeiter" (IM) bezeichnet und waren in verschiedenen Bereichen der Gesellschaft aktiv, um potenzielle Oppositionelle oder Regimekritiker zu identifizieren. Sie konnten sowohl freiwillig als auch unter Druck oder Erpressung für die Stasi arbeiten. Die Identität der Spitzel wurde geheim gehalten, um ihre Sicherheit zu gewährleisten und sie vor möglichen Konsequenzen zu schützen. Die Tätigkeit als Stasi-Spitzel war ein integraler Bestandteil des Überwachungs- und Repressionssystems in der DDR. **
-
Wie viel verdiente man als Stasi-Spitzel?
Die Bezahlung von Stasi-Spitzeln variierte je nach Aufgabe, Position und Erfolg. Es gab keine einheitliche Gehaltsstruktur, sondern individuelle Vereinbarungen. Einige Spitzel erhielten eine finanzielle Entschädigung, andere wurden mit materiellen Vorteilen wie Wohnungszuweisungen oder Urlaubsgenehmigungen belohnt. Es ist schwer, genaue Zahlen zu nennen, da die Informationen darüber begrenzt sind und viele Akten vernichtet wurden. **
-
Was ist das Buch "Krabat" von Meister Spitzel?
Das Buch "Krabat" wurde von Otfried Preußler geschrieben und nicht von Meister Spitzel. Es handelt von einem Waisenjungen namens Krabat, der in eine Mühle kommt, in der schwarze Magie praktiziert wird. Krabat lernt dort die Kunst der Zauberei, aber er erkennt auch die dunklen Machenschaften des Müllers und kämpft gegen ihn an. **
-
Was ist der Unterschied zwischen einem Spion und einem Spitzel?
Ein Spion ist eine Person, die im Auftrag eines Staates oder einer Organisation geheime Informationen sammelt, um politische, militärische oder wirtschaftliche Vorteile zu erlangen. Ein Spitzel hingegen ist eine Person, die Informationen über andere Personen sammelt und diese an eine Behörde oder Organisation weitergibt, oft aus persönlichen Gründen oder um sich selbst Vorteile zu verschaffen. Der Hauptunterschied liegt also darin, dass ein Spion im Auftrag einer Regierung oder Organisation handelt, während ein Spitzel eher aus persönlichen Motiven handelt. **
Ähnliche Suchbegriffe für Spitzel
-
Moleskine Fluo Textmarker mit Spitzel 2 St.Das hier gezeigte Textmarkerset wurde, wie die gesamte Moleskine-Kollektion an Schreib-, Skizzen- und Zeichenzubehör, speziell für die Notizbücher des Herstellers entwickelt. Mit einem Design, das es ermöglicht, Stifte und Bleistifte aus der Kollektion an den Seitendeckeln von Notizbüchern, Kalendern und Skizzenbüchern zu befestigen, ist "etwas zum Schreiben" immer zur Hand. Hochwertige Materialien, modernes Design und vielseitige Farben sowie die Möglichkeit, das Zubehör mit den mitgelieferten Aufklebern zu personalisieren, machen das Schreiben noch angenehmer. Das hier vorgestellte Set besteht aus zwei Textmarkern aus Lindenholz in Orange und Gelb, einer Kappe und einem passenden schwarzen Anspitzer für Moleskine-Bleistifte und Textmarker. Das Set enthält außerdem 24 Sticker, mit denen man die Textmarker beschriften und personalisieren kann, um das Wichtigste beim Schreiben und Notieren hervorzuheben.21,96 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Was mache ich, wenn meine Kollegin mir vorwirft, ein Spitzel der Chefetage zu sein?
Es ist wichtig, ruhig zu bleiben und die Situation nicht eskalieren zu lassen. Versuchen Sie, das Missverständnis aufzuklären, indem Sie offen mit Ihrer Kollegin darüber sprechen und erklären, dass Sie kein Spitzel sind. Bieten Sie an, gemeinsam nach einer Lösung zu suchen, um das Vertrauen wiederherzustellen und die Zusammenarbeit zu verbessern. **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.