Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Wir ziehen mit dem Projekt
betriebswirtschaftliche-steuerlehre.de um.
Sind Sie am Kauf der Domain
betriebswirtschaftliche-steuerlehre.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Wo gibt es noch Tide?
"Wo gibt es noch Tide?" ist eine Frage, die darauf abzielt, herauszufinden, wo noch Gezeiten vorhanden sind. Gezeiten sind das periodische Ansteigen und Abfallen des Meeresspiegels, das durch die Gravitationskräfte von Sonne und Mond verursacht wird. Gezeiten treten hauptsächlich in den Ozeanen auf, aber auch in einigen größeren Seen und Flüssen. In Küstengebieten auf der ganzen Welt können Gezeiten beobachtet werden, wobei einige Regionen stärkere Gezeitenunterschiede aufweisen als andere. Die Frage "Wo gibt es noch Tide?" könnte also auf die Suche nach Orten abzielen, an denen man die beeindruckenden Auswirkungen der Gezeiten beobachten kann. **
Wo ist die Tide am stärksten?
Die Tide ist am stärksten an Orten, an denen sich große Wassermassen durch schmale Kanäle oder Flussmündungen bewegen müssen. Dies führt zu einer verstärkten Strömung und einem Anstieg des Wasserpegels. Küstengebiete mit einer hohen Gezeitenamplitude, wie beispielsweise in der Bay of Fundy in Kanada oder am Severnästuar in England, erleben daher besonders starke Gezeitenkräfte. Diese Gebiete sind bekannt für ihre extremen Gezeitenunterschiede und die damit verbundenen starken Strömungen. In solchen Regionen können die Gezeitenkräfte eine erhebliche Auswirkung auf die Umwelt und die Tierwelt haben. **
Ähnliche Suchbegriffe für Tide
Top-Angebote
Produkte zum Begriff Tide:
-
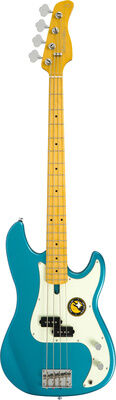
Marcus Miller P5 Alder-4 Tide Pool Tide PoolMarcus Miller P5 Alder-4 Tide Pool, 4-Saiter P-Style E-Bass made by Sire, Erle Korpus, Ahorn Hals, C Halsprofil, Ahorn Griffbrett, 34" Longscale, 20 Medium Small Bünde, Knochensattel, Sattelbreite: 42 mm, 241mm Griffbrett Radius, Tonabnehmer: Marcus Vintage-Fat Precision Revolution, 1x Volume, 1xTone, Marcus Miller Vintage-S Brücke, Chrom Hardware, Schlagbrett: Mint Green, Finish: Tide Pool499,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Music Man Petrucci JP15 Red Tide QT Red TideMusic Man Petrucci JP15 Red Tide Quilt Top John Petrucci Signature E-Gitarre, Okoume Korpus, Ahorn Decke (roasted quilt maple), Ahorn Hals (roasted flamed maple) & Griffbrett, Custom JP15 Inlays, 24 Medium Jumbo Bünde, 648mm Mensur, 2 DiMarzio Illuminator Humbucker, Piezo Tonabnehmer, Aktiver Music Man Preamp, 1x Volume Regler (Push/Push Gain Boost), 1x Tone Regler (Push/Push für passiven Sound), 3-Wege Toggle Switch, Schaller Mechaniken, Music Man Piezo Floating Tremolo, schwarze Hardware, Standardbesaitung: 10p-13p-17p-26-36-46 (RPS 10 Slinkys EB2240) Finish: Red Tide, inkl.Mono Cases Gigbag, Made In USA4499,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Warum dauert die Tide 12 Stunden und 25 Minuten?
Die Dauer der Tide von 12 Stunden und 25 Minuten ergibt sich aus der Kombination von Gravitationskräften der Sonne und des Mondes auf die Erde. Da sich die Erde während der Flutperiode um ihre Achse dreht, dauert es etwas länger als 12 Stunden, bis sich die Gezeiten wiederholen. Dieser Zeitunterschied von etwa 25 Minuten führt dazu, dass die Tidezyklen jeden Tag etwas später auftreten. Dieses Phänomen wird als Tidenreibung bezeichnet und erklärt die leicht unterschiedlichen Gezeitenzeiten an verschiedenen Orten. Warum genau die Tide 12 Stunden und 25 Minuten dauert, ist also auf die komplexen Gravitationskräfte von Sonne und Mond zurückzuführen. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **


Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und die entsprechenden Steuern entrichten. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in der Gewerbesteuererklärung zu deklarieren. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Tide:
-
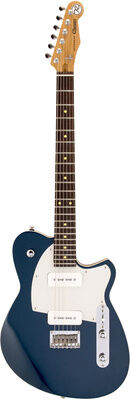
Reverend Charger 290 High Tide Blue High Tide BlueReverend Charger High Tide Blue; E-Gitarre; Korpus: Korina; Hals: gerösteter Ahorn; Griffbrett: Palisander (Dalbergia Latifolia); Halsbefestigung: geschraubt; Halsprofil: Medium Oval ; Einlagen: White Dots; 22 Medium Jumbo Bünde; Sattel: Boneite; Sattelbreite: 43 mm (1,69"); Mensur: 648 mm (25,5"); Griffbrettradius: 305 mm (12"); Tonabnehmer: 9A5 (P90 Style) (Steg), 9A5 (P90 Style) (Hals); Regler: Volume, Tone, Bass Contour; Schalter: 3-Wege Toggle; Steg: TOM-Style; Hardware Oberfläche: Chrom; Mechaniken: Reverend Pin-Lock; Farbe: High Tide Blue; Originalbesaitung: .010 - .0461149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
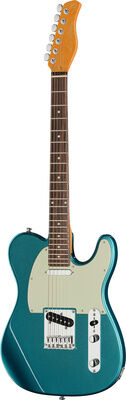
Larry Carlton T3 Tide Pool New Gen Tide PoolLarry Carlton T3 Tide Pool New Gen; T-Style E-Gitarre; Korpus: Mahagoni (Swietenia Macrophylla); Hals: Ahorn; Griffbrett: Palisander (Dalbergia Latifolia); Halsbefestigung: geschraubt; Halsprofil: C; Einlagen: Dot; 22 Bünde; Sattelbreite: 42 mm (1,65"); Mensur: 648 mm (25,5"); Griffbrettradius: 241 mm (9,5"); Tonabnehmer: Sire Standard- T (Steg), Sire Standard- T (Hals); Regler: Volume, Tone; Schalter: 3-Wege; Steg: ; Hardware Oberfläche: Chrom; Farbe: Tide Pool444,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Marcus Miller P5 Alder-4 Tide Pool Tide PoolMarcus Miller P5 Alder-4 Tide Pool, 4-Saiter P-Style E-Bass made by Sire, Erle Korpus, Ahorn Hals, C Halsprofil, Ahorn Griffbrett, 34" Longscale, 20 Medium Small Bünde, Knochensattel, Sattelbreite: 42 mm, 241mm Griffbrett Radius, Tonabnehmer: Marcus Vintage-Fat Precision Revolution, 1x Volume, 1xTone, Marcus Miller Vintage-S Brücke, Chrom Hardware, Schlagbrett: Mint Green, Finish: Tide Pool499,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo gibt es noch Tide?
"Wo gibt es noch Tide?" ist eine Frage, die darauf abzielt, herauszufinden, wo noch Gezeiten vorhanden sind. Gezeiten sind das periodische Ansteigen und Abfallen des Meeresspiegels, das durch die Gravitationskräfte von Sonne und Mond verursacht wird. Gezeiten treten hauptsächlich in den Ozeanen auf, aber auch in einigen größeren Seen und Flüssen. In Küstengebieten auf der ganzen Welt können Gezeiten beobachtet werden, wobei einige Regionen stärkere Gezeitenunterschiede aufweisen als andere. Die Frage "Wo gibt es noch Tide?" könnte also auf die Suche nach Orten abzielen, an denen man die beeindruckenden Auswirkungen der Gezeiten beobachten kann. **
-
Wo ist die Tide am stärksten?
Die Tide ist am stärksten an Orten, an denen sich große Wassermassen durch schmale Kanäle oder Flussmündungen bewegen müssen. Dies führt zu einer verstärkten Strömung und einem Anstieg des Wasserpegels. Küstengebiete mit einer hohen Gezeitenamplitude, wie beispielsweise in der Bay of Fundy in Kanada oder am Severnästuar in England, erleben daher besonders starke Gezeitenkräfte. Diese Gebiete sind bekannt für ihre extremen Gezeitenunterschiede und die damit verbundenen starken Strömungen. In solchen Regionen können die Gezeitenkräfte eine erhebliche Auswirkung auf die Umwelt und die Tierwelt haben. **
-
Warum dauert die Tide 12 Stunden und 25 Minuten?
Die Dauer der Tide von 12 Stunden und 25 Minuten ergibt sich aus der Kombination von Gravitationskräften der Sonne und des Mondes auf die Erde. Da sich die Erde während der Flutperiode um ihre Achse dreht, dauert es etwas länger als 12 Stunden, bis sich die Gezeiten wiederholen. Dieser Zeitunterschied von etwa 25 Minuten führt dazu, dass die Tidezyklen jeden Tag etwas später auftreten. Dieses Phänomen wird als Tidenreibung bezeichnet und erklärt die leicht unterschiedlichen Gezeitenzeiten an verschiedenen Orten. Warum genau die Tide 12 Stunden und 25 Minuten dauert, ist also auf die komplexen Gravitationskräfte von Sonne und Mond zurückzuführen. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
Ähnliche Suchbegriffe für Tide
-
Music Man Petrucci JP15 Red Tide QT Red TideMusic Man Petrucci JP15 Red Tide Quilt Top John Petrucci Signature E-Gitarre, Okoume Korpus, Ahorn Decke (roasted quilt maple), Ahorn Hals (roasted flamed maple) & Griffbrett, Custom JP15 Inlays, 24 Medium Jumbo Bünde, 648mm Mensur, 2 DiMarzio Illuminator Humbucker, Piezo Tonabnehmer, Aktiver Music Man Preamp, 1x Volume Regler (Push/Push Gain Boost), 1x Tone Regler (Push/Push für passiven Sound), 3-Wege Toggle Switch, Schaller Mechaniken, Music Man Piezo Floating Tremolo, schwarze Hardware, Standardbesaitung: 10p-13p-17p-26-36-46 (RPS 10 Slinkys EB2240) Finish: Red Tide, inkl.Mono Cases Gigbag, Made In USA4499,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PURELEI Tide RingGrößenverstellbarer Ring mit markantem Design. Zwei geschwungene Bänder erzeugen den Eindruck zweier kombinierter Ringe, die zu einer kraftvollen Einheit verschmelzen. Material Gold: Edelstahl 18K vergoldet Silber: Edelstahl Größe: Verstellbar, 50-60 Breite: ca. 8,9 mm Gewicht: 2,38 g35,90 €*Versand: 2,50 €Sichere Weiterleitung zum Anbieter
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und die entsprechenden Steuern entrichten. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in der Gewerbesteuererklärung zu deklarieren. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.