Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Wir ziehen mit dem Projekt
betriebswirtschaftliche-steuerlehre.de um.
Sind Sie am Kauf der Domain
betriebswirtschaftliche-steuerlehre.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Wie verputzt man unterschiedliche Untergründe?
Um unterschiedliche Untergründe zu verputzen, ist es wichtig, den richtigen Putz für den jeweiligen Untergrund auszuwählen. Für glatte Oberflächen wie Beton oder Gipskartonplatten eignet sich ein glatter Putz, während für raue oder poröse Oberflächen wie Ziegel oder alte Putzschichten ein strukturierterer Putz verwendet werden sollte. Vor dem Auftragen des Putzes sollte der Untergrund gründlich gereinigt und eventuell grundiert werden, um eine gute Haftung zu gewährleisten. Der Putz wird dann gleichmäßig aufgetragen und mit einem Spachtel oder einer Kelle glattgestrichen. **
Auf welche Untergründe kann man Fliesen?
Man kann Fliesen auf verschiedenen Untergründen verlegen, darunter Beton, Estrich, Gipskartonplatten und Holz. Es ist wichtig, dass der Untergrund stabil, eben, sauber und trocken ist, damit die Fliesen richtig haften können. Bei Holzuntergründen ist es ratsam, eine spezielle Grundierung zu verwenden, um ein Aufquellen des Holzes zu verhindern. Vor dem Verlegen sollte man den Untergrund gründlich vorbereiten und gegebenenfalls Unebenheiten ausgleichen. Es empfiehlt sich auch, vorab mit einem Fachmann zu klären, ob der gewählte Untergrund für das Fliesen geeignet ist. **
Ähnliche Suchbegriffe für Untergründe
Top-Angebote
Produkte zum Begriff Untergründe:
-
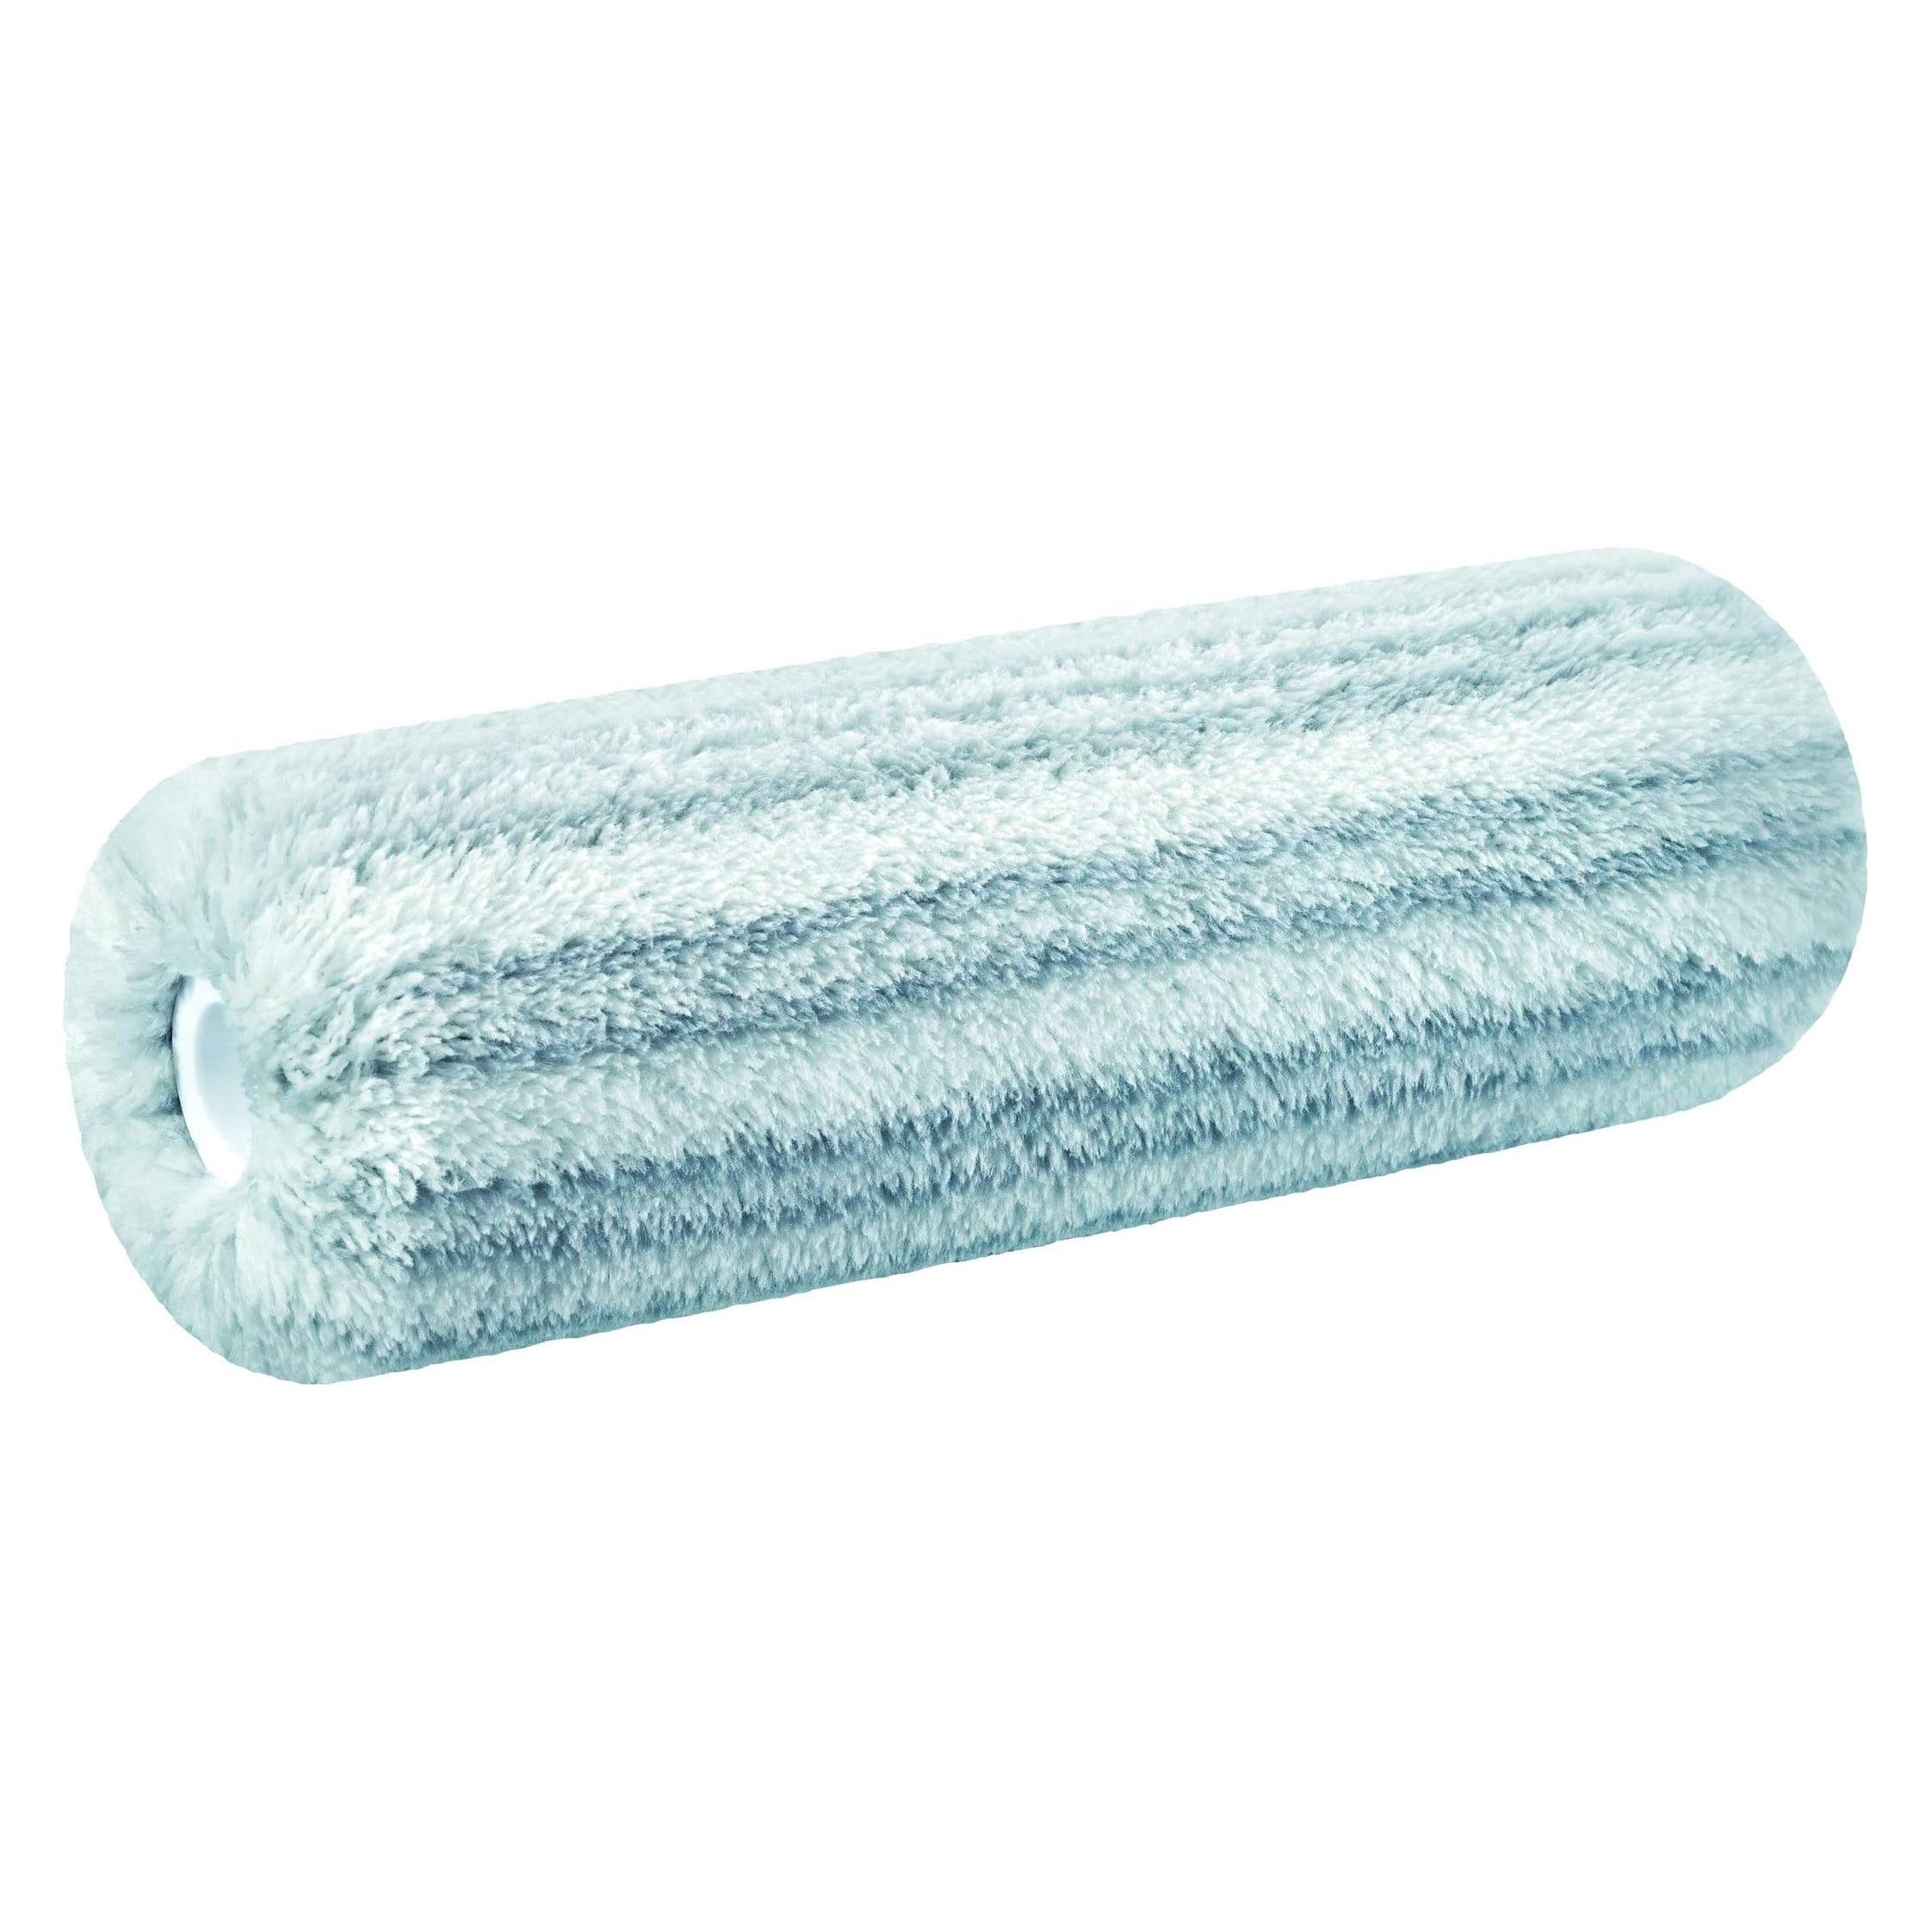
Farbroller, Farbwalze für grobe Untergründe (11 cm)Die Farbwalze für grobe Untergründe ist ein spezialisiertes Werkzeug, das für die Anwendung auf strukturierten und unebenen Flächen entwickelt wurde. Mit einer Breite von 110 Millimetern und einer Polhöhe von 18 Millimetern ermöglicht diese Walze einen effizienten Farbauftrag, selbst auf schwierigen Untergründen. Das PET-Plüschmaterial sorgt für eine gleichmässige Verteilung der Farbe und trägt zur Verbesserung der Oberflächenbeschaffenheit bei. Die Walze ist gepolstert, was den Komfort bei der Anwendung erhöht und eine bessere Kontrolle während des Malens ermöglicht. Diese Farbwalze ist ideal für Projekte, bei denen eine hohe Deckkraft und ein gleichmässiges Finish erforderlich sind. Hergestellt in Tschechien, bietet sie eine zuverlässige Qualität und Langlebigkeit, die für professionelle und DIY-Anwendungen geeignet ist. - Geeignet für grobe und strukturierte Untergründe - PET-Plüsch für gleichmässigen Farbauftrag - Gepolsterte Walze für erhöhten Komfort und Kontrolle.60,37 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
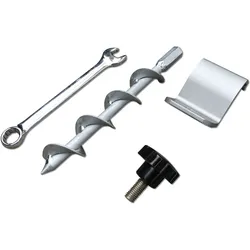
EXIT Scala Bodenverankerung (2 Stück) für versch. Untergründefür Montage auf Naturrasen Die EXIT Scala Erdanker für weichen Untergrund, wie Naturgras, sind für das Verankern aller EXIT Scala Fußballtore geeignet. Ein Befestigungsset besteht aus zwei Erdankern die dafür sorgen, dass das Fußballtor fest und immer41,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Welche Farbpigmente dürfen nicht auf alkalische Untergründe?
Einige Farbpigmente dürfen nicht auf alkalische Untergründe aufgetragen werden, da sie in solch einer Umgebung ihre Farbe verändern oder sogar zerstört werden können. Beispielsweise sind viele organische Farbpigmente, wie zum Beispiel bestimmte Rot- oder Gelbtöne, empfindlich gegenüber alkalischen Bedingungen. Es ist daher wichtig, die Kompatibilität der Farbpigmente mit dem Untergrund zu überprüfen, um unerwünschte Veränderungen zu vermeiden. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **

Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und die entsprechenden Steuern entrichten. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in der Gewerbesteuererklärung zu deklarieren. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Untergründe:
-
Badeko Parawand Bodenbefestigungsset für feste UntergründeBadeko Bodenbefestigungset für Parawänd e eignet sich für feste Untergründe, wie Holz, Beton oder Stein. Die langen Stäbe lassen sich einfach unten in den Rahmen der Parawand einsetzen und sorgen für einen stabilen Halt. Anschließend kann die ..32,14 €*Versand: 14,90 €Sichere Weiterleitung zum Anbieter
-
Farbroller, Farbwalze für grobe Untergründe (11 cm)Die Farbwalze für grobe Untergründe ist ein spezialisiertes Werkzeug, das für die Anwendung auf strukturierten und unebenen Flächen entwickelt wurde. Mit einer Breite von 110 Millimetern und einer Polhöhe von 18 Millimetern ermöglicht diese Walze einen effizienten Farbauftrag, selbst auf schwierigen Untergründen. Das PET-Plüschmaterial sorgt für eine gleichmässige Verteilung der Farbe und trägt zur Verbesserung der Oberflächenbeschaffenheit bei. Die Walze ist gepolstert, was den Komfort bei der Anwendung erhöht und eine bessere Kontrolle während des Malens ermöglicht. Diese Farbwalze ist ideal für Projekte, bei denen eine hohe Deckkraft und ein gleichmässiges Finish erforderlich sind. Hergestellt in Tschechien, bietet sie eine zuverlässige Qualität und Langlebigkeit, die für professionelle und DIY-Anwendungen geeignet ist. - Geeignet für grobe und strukturierte Untergründe - PET-Plüsch für gleichmässigen Farbauftrag - Gepolsterte Walze für erhöhten Komfort und Kontrolle.60,37 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie verputzt man unterschiedliche Untergründe?
Um unterschiedliche Untergründe zu verputzen, ist es wichtig, den richtigen Putz für den jeweiligen Untergrund auszuwählen. Für glatte Oberflächen wie Beton oder Gipskartonplatten eignet sich ein glatter Putz, während für raue oder poröse Oberflächen wie Ziegel oder alte Putzschichten ein strukturierterer Putz verwendet werden sollte. Vor dem Auftragen des Putzes sollte der Untergrund gründlich gereinigt und eventuell grundiert werden, um eine gute Haftung zu gewährleisten. Der Putz wird dann gleichmäßig aufgetragen und mit einem Spachtel oder einer Kelle glattgestrichen. **
-
Auf welche Untergründe kann man Fliesen?
Man kann Fliesen auf verschiedenen Untergründen verlegen, darunter Beton, Estrich, Gipskartonplatten und Holz. Es ist wichtig, dass der Untergrund stabil, eben, sauber und trocken ist, damit die Fliesen richtig haften können. Bei Holzuntergründen ist es ratsam, eine spezielle Grundierung zu verwenden, um ein Aufquellen des Holzes zu verhindern. Vor dem Verlegen sollte man den Untergrund gründlich vorbereiten und gegebenenfalls Unebenheiten ausgleichen. Es empfiehlt sich auch, vorab mit einem Fachmann zu klären, ob der gewählte Untergrund für das Fliesen geeignet ist. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Welche Farbpigmente dürfen nicht auf alkalische Untergründe?
Einige Farbpigmente dürfen nicht auf alkalische Untergründe aufgetragen werden, da sie in solch einer Umgebung ihre Farbe verändern oder sogar zerstört werden können. Beispielsweise sind viele organische Farbpigmente, wie zum Beispiel bestimmte Rot- oder Gelbtöne, empfindlich gegenüber alkalischen Bedingungen. Es ist daher wichtig, die Kompatibilität der Farbpigmente mit dem Untergrund zu überprüfen, um unerwünschte Veränderungen zu vermeiden. **
Ähnliche Suchbegriffe für Untergründe
-
EXIT Scala Bodenverankerung (2 Stück) für versch. Untergründefür Montage auf Naturrasen Die EXIT Scala Erdanker für weichen Untergrund, wie Naturgras, sind für das Verankern aller EXIT Scala Fußballtore geeignet. Ein Befestigungsset besteht aus zwei Erdankern die dafür sorgen, dass das Fußballtor fest und immer41,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und die entsprechenden Steuern entrichten. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in der Gewerbesteuererklärung zu deklarieren. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.