Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Wir ziehen mit dem Projekt
betriebswirtschaftliche-steuerlehre.de um.
Sind Sie am Kauf der Domain
betriebswirtschaftliche-steuerlehre.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Wer muss alles Gewerbesteuer zahlen?
Die Gewerbesteuer ist eine Steuer, die von Unternehmen und Selbstständigen auf ihren Gewinn erhoben wird. Grundsätzlich müssen alle Gewerbetreibenden, die ein Gewerbe betreiben und damit Einkünfte erzielen, Gewerbesteuer zahlen. Dabei spielt es keine Rolle, ob es sich um eine Personengesellschaft, eine Kapitalgesellschaft oder einen Einzelunternehmer handelt. Auch Freiberufler können unter bestimmten Voraussetzungen zur Gewerbesteuer herangezogen werden. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbeertrag des Unternehmens und dem jeweiligen Hebesatz der Gemeinde, in der das Unternehmen ansässig ist. **
Wann ist Gewerbesteuer zu zahlen?
Die Gewerbesteuer ist eine Steuer, die von Unternehmen auf ihre Gewinne erhoben wird. Sie ist eine Gemeindesteuer und wird von den jeweiligen Gemeinden festgesetzt. Die Gewerbesteuer ist vierteljährlich im Voraus zu zahlen, wobei die genauen Fristen je nach Gemeinde variieren können. Es ist wichtig, die Fristen für die Gewerbesteuerzahlung einzuhalten, da bei verspäteter Zahlung Säumniszuschläge anfallen können. Unternehmen sollten daher ihre Gewerbesteuerzahlungen sorgfältig planen und fristgerecht leisten, um finanzielle Nachteile zu vermeiden. **


Ähnliche Suchbegriffe für Zahlen
Top-Angebote
Produkte zum Begriff Zahlen:
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Übungsbuch Buchführung, Bilanzierung und Umsatzsteuer, Fachbücher von Karin NickenigDas Übungsbuch "Buchführung, Bilanzierung und Umsatzsteuer" ist ein umfassendes Lern- und Arbeitsbuch, das sich an Studierende, Auszubildende und kaufmännische Angestellte richtet. Es bietet eine Vielzahl von Aufgaben, die in unterschiedlichen Schwierigkeitsgraden angeordnet sind, um den Lernenden eine gezielte Auseinandersetzung mit den komplexen Themen des Rechnungswesens und der Umsatzsteuer zu ermöglichen. Die Lösungen zu den Aufgaben ermöglichen eine direkte Überprüfung des eigenen Lernerfolgs. Darüber hinaus fördern Komplettaufgaben das Verständnis für grössere Zusammenhänge, während ergänzende Ja-Nein-Fragen das Gelernte vertiefen. Die zweite Auflage des Buches wurde gründlich überarbeitet, um die Inhalte aktuell und relevant zu halten.37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer muss keine Gewerbesteuer zahlen?
Wer muss keine Gewerbesteuer zahlen? Dies hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Gewinns, dem Standort des Unternehmens und der Rechtsform. Freiberufler wie Ärzte, Anwälte oder Architekten sind in der Regel von der Gewerbesteuer befreit. Ebenso gemeinnützige Organisationen und Vereine. Kleinunternehmer können unter bestimmten Voraussetzungen von der Gewerbesteuer befreit sein. Es ist ratsam, sich individuell beraten zu lassen, um zu klären, ob man als Unternehmer von der Gewerbesteuer befreit ist. **
-
Wo ist Gewerbesteuer zu zahlen?
Die Gewerbesteuer ist in Deutschland eine Steuer, die von Unternehmen auf ihre Gewinne erhoben wird. Sie wird von den Gemeinden erhoben, in denen das Unternehmen seinen Sitz hat oder eine Betriebsstätte unterhält. Daher ist die Gewerbesteuer dort zu zahlen, wo das Unternehmen seinen rechtlichen oder wirtschaftlichen Hauptsitz hat. Unternehmen müssen ihre Gewerbesteuererklärung an das zuständige Finanzamt senden, das die Steuer dann an die jeweilige Gemeinde weiterleitet. Es ist wichtig, die genauen Regelungen zur Gewerbesteuerpflicht in der entsprechenden Gemeinde zu beachten, da es je nach Ort und Unternehmensstruktur Unterschiede geben kann. **
-
Wer muss die Gewerbesteuer zahlen?
Wer muss die Gewerbesteuer zahlen? Die Gewerbesteuer ist eine Steuer, die von Unternehmen erhoben wird, die in Deutschland einen Gewerbebetrieb betreiben. Dazu gehören beispielsweise Kapitalgesellschaften wie GmbHs und AGs, aber auch Personengesellschaften wie GbRs und Einzelunternehmen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbeertrag des Unternehmens und dem jeweiligen Hebesatz der Gemeinde, in der das Unternehmen ansässig ist. Grundsätzlich sind alle Unternehmen, die einen Gewerbebetrieb führen, zur Zahlung der Gewerbesteuer verpflichtet. **
-
Wer muss Einkommensteuer Voraus zahlen?
Wer muss Einkommensteuer Voraus zahlen? Einkommensteuer Vorauszahlungen sind in der Regel für Selbstständige, Freiberufler und Unternehmer erforderlich, die Einkommen aus selbständiger Arbeit erzielen. Diese Personen müssen vierteljährlich Vorauszahlungen leisten, um sicherzustellen, dass sie am Ende des Jahres keine großen Steuernachzahlungen leisten müssen. Arbeitnehmer, die ihre Einkommensteuer über ihren Arbeitgeber abführen lassen, müssen in der Regel keine Vorauszahlungen leisten. Es ist wichtig, die individuellen Steuerpflichten und Vorauszahlungsverpflichtungen mit einem Steuerberater zu klären, um mögliche Strafzahlungen zu vermeiden. **

Wann ist Einkommensteuer zu zahlen?
Einkommensteuer ist in der Regel zu zahlen, wenn man über ein bestimmtes Einkommen verfügt, das über dem steuerlichen Freibetrag liegt. Die genaue Höhe des zu zahlenden Betrags hängt von verschiedenen Faktoren wie dem Einkommen, dem Familienstand und den steuerlichen Abzügen ab. Die Einkommensteuer wird in der Regel einmal im Jahr in Form einer Einkommensteuererklärung an das Finanzamt gezahlt. Es ist wichtig, die Fristen für die Abgabe der Steuererklärung einzuhalten, um eventuelle Strafzahlungen zu vermeiden. **
Wer muss die Einkommensteuer zahlen?
Die Einkommensteuer muss von Personen gezahlt werden, die über ein bestimmtes Einkommen verfügen. In Deutschland ist dies gesetzlich festgelegt und richtet sich nach dem Einkommensteuergesetz. Grundsätzlich sind alle natürlichen Personen, die in Deutschland ihren Wohnsitz haben oder hier einen gewöhnlichen Aufenthalt haben, einkommensteuerpflichtig. Auch Einkommen aus selbstständiger oder nichtselbstständiger Arbeit, Kapitaleinkünfte, Mieteinnahmen oder andere Einkünfte müssen versteuert werden. Unternehmen und juristische Personen zahlen hingegen Körperschaftsteuer. **
Top-Angebote
Produkte zum Begriff Zahlen:
-
Veräußerung von Unternehmensbeteiligungen. Körperschaftsteuer, Gewerbesteuer, Einkommensteuer, Taschenbuch von Christoph Schmitz, GRIN,Veräußerung Von Unternehmensbeteiligungen. Körperschaftsteuer, Gewerbesteuer, Einkommensteuer, Taschenbuch Von Christoph Schmitz, Grin, 978-3-346-67649-8, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Prophete Zahlen-Kabelschloss, 4-Zahlen-Kombination, Länge: 80 cmKABELSCHLOSS • 4-Zahlen-Kombination • Frei kodierbar • LED-beleuchtete Zahlenwalze • Inkl. Rahmenhalterung • Länge: 80 cm, Ø 15 mm • Farbe: schwarzSchützen Sie Ihr Fahrrad zuverlässig gegen Diebstahl ¬– mit diesem Zahlen-Kabelschloss. Dank Zahlenkombination müssen Sie keine Schlüssel mitnehmen. Den Code aus vier Ziffern können Sie frei wählen. Besonders praktisch: Dank der vorhandenen Beleuchtung am Schloss können Sie Ihr Fahrrad auch im Dunkeln ganz bequem entriegeln. Es hat eine Länge von 80 cm und einen Durchmesser von 15 mm. Einen Halter für die Rahmenrohrbefestigung liefern wir mit.19,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer muss alles Gewerbesteuer zahlen?
Die Gewerbesteuer ist eine Steuer, die von Unternehmen und Selbstständigen auf ihren Gewinn erhoben wird. Grundsätzlich müssen alle Gewerbetreibenden, die ein Gewerbe betreiben und damit Einkünfte erzielen, Gewerbesteuer zahlen. Dabei spielt es keine Rolle, ob es sich um eine Personengesellschaft, eine Kapitalgesellschaft oder einen Einzelunternehmer handelt. Auch Freiberufler können unter bestimmten Voraussetzungen zur Gewerbesteuer herangezogen werden. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbeertrag des Unternehmens und dem jeweiligen Hebesatz der Gemeinde, in der das Unternehmen ansässig ist. **
-
Wann ist Gewerbesteuer zu zahlen?
Die Gewerbesteuer ist eine Steuer, die von Unternehmen auf ihre Gewinne erhoben wird. Sie ist eine Gemeindesteuer und wird von den jeweiligen Gemeinden festgesetzt. Die Gewerbesteuer ist vierteljährlich im Voraus zu zahlen, wobei die genauen Fristen je nach Gemeinde variieren können. Es ist wichtig, die Fristen für die Gewerbesteuerzahlung einzuhalten, da bei verspäteter Zahlung Säumniszuschläge anfallen können. Unternehmen sollten daher ihre Gewerbesteuerzahlungen sorgfältig planen und fristgerecht leisten, um finanzielle Nachteile zu vermeiden. **
-
Wer muss keine Gewerbesteuer zahlen?
Wer muss keine Gewerbesteuer zahlen? Dies hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Gewinns, dem Standort des Unternehmens und der Rechtsform. Freiberufler wie Ärzte, Anwälte oder Architekten sind in der Regel von der Gewerbesteuer befreit. Ebenso gemeinnützige Organisationen und Vereine. Kleinunternehmer können unter bestimmten Voraussetzungen von der Gewerbesteuer befreit sein. Es ist ratsam, sich individuell beraten zu lassen, um zu klären, ob man als Unternehmer von der Gewerbesteuer befreit ist. **
-
Wo ist Gewerbesteuer zu zahlen?
Die Gewerbesteuer ist in Deutschland eine Steuer, die von Unternehmen auf ihre Gewinne erhoben wird. Sie wird von den Gemeinden erhoben, in denen das Unternehmen seinen Sitz hat oder eine Betriebsstätte unterhält. Daher ist die Gewerbesteuer dort zu zahlen, wo das Unternehmen seinen rechtlichen oder wirtschaftlichen Hauptsitz hat. Unternehmen müssen ihre Gewerbesteuererklärung an das zuständige Finanzamt senden, das die Steuer dann an die jeweilige Gemeinde weiterleitet. Es ist wichtig, die genauen Regelungen zur Gewerbesteuerpflicht in der entsprechenden Gemeinde zu beachten, da es je nach Ort und Unternehmensstruktur Unterschiede geben kann. **
Ähnliche Suchbegriffe für Zahlen
-
Übungsbuch Buchführung, Bilanzierung und Umsatzsteuer, Fachbücher von Karin NickenigDas Übungsbuch "Buchführung, Bilanzierung und Umsatzsteuer" ist ein umfassendes Lern- und Arbeitsbuch, das sich an Studierende, Auszubildende und kaufmännische Angestellte richtet. Es bietet eine Vielzahl von Aufgaben, die in unterschiedlichen Schwierigkeitsgraden angeordnet sind, um den Lernenden eine gezielte Auseinandersetzung mit den komplexen Themen des Rechnungswesens und der Umsatzsteuer zu ermöglichen. Die Lösungen zu den Aufgaben ermöglichen eine direkte Überprüfung des eigenen Lernerfolgs. Darüber hinaus fördern Komplettaufgaben das Verständnis für grössere Zusammenhänge, während ergänzende Ja-Nein-Fragen das Gelernte vertiefen. Die zweite Auflage des Buches wurde gründlich überarbeitet, um die Inhalte aktuell und relevant zu halten.37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Körperschaftsteuer-,Gewerbesteuer-,Umsatzsteuer-Erklärung2025, Fachbücher von Frank Henseler, Andreas Kümpel, Björn ClaudyDas Fachbuch "Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer-Erklärung 2025" bietet eine umfassende und praxisnahe Anleitung zur Erstellung der relevanten Steuererklärungen für das Jahr 2025. Es dient als wertvoller Ratgeber für Unternehmen und Steuerberater, die sich in der komplexen Materie der Steuererklärungen zurechtfinden möchten. Der Inhalt umfasst detaillierte Erläuterungen zu den amtlichen Vordrucken, aktuelle Gesetzesänderungen sowie wichtige Informationen aus der Rechtsprechung und Finanzverwaltung. Besondere Schwerpunkte liegen auf der Körperschaftsteuer-Erklärung, der Gewerbesteuer und der Umsatzsteuer, wobei auch die neuen Regelungen für Kleinunternehmer berücksichtigt werden. Das Buch enthält zahlreiche Beispielsfälle, Praxishinweise und Berechnungs- sowie Prüfungsschemata, die den Leser bei der korrekten Erstellung der Erklärungen unterstützen. Mit seinen 1012 Seiten bietet es eine umfassende Ressource für alle, die sich mit den steuerlichen Anforderungen des Jahres 2025 auseinandersetzen müssen.144,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
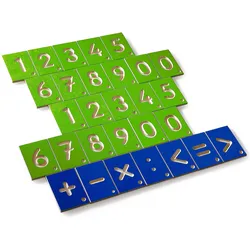
Erzi Lernspiel ZahlenDie Erzi Lernspiele: Lernen mit mehreren Sinnen. Das Erzi Lernspiel erhalten Sie in den Ausführungen Kleinbuchstaben, Grossbuchstaben und Zahlen. Die Buchstaben und Zahlen sind jeweils in ein Birkensperrholz-Plättchen gefräst. Ein besonderer Markierungspunkt gibt den Kindern Orientierung: Liegt der Punkt unten rechts, so ist der Buchstabe richtig ausgerichtet und steht nicht auf dem Kopf. Mit dem Erzi Lernspiel lernen Kinder im wahrsten Sinne des Wortes durch „begreifen“. Die Buchstaben und Zahlen werden ertastet und gefühlt, mit Stiften nachgefahren und verinnerlicht oder durchgezeichnet und anschliessend gebastelt. Durch das haptische Erleben sind die Erzi Lernspiele auch besonders für die Sonderpädagogik mit Sehschwachen und Blinden geeignet. Produktdetails zum Erzi Lernspiel: - Masse Holztäfelchen: 7x5x0,4 cm - Material: Birkensperrholz, farbig lackiert - Gewicht: 0,32 kg - Lieferumfang Kleinbuchstaben: 29 Teile, je 1x a-z sowie ä, ö, ü - Lieferumfang Grossbuchstaben: 29 Teile, je 1x A-Z sowie Ä, Ö, Ü - Lieferumfang Zahlen: 29 Teile, 2x 1-9, 4x 0, 1x + - : x = - Spielart: Rechenspiele, Zahlenspiele, Wissensspiele - Spieltyp: Betrachtungsspiel, Vergleichsspiel, Fühlspiel.32,48 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer muss die Gewerbesteuer zahlen?
Wer muss die Gewerbesteuer zahlen? Die Gewerbesteuer ist eine Steuer, die von Unternehmen erhoben wird, die in Deutschland einen Gewerbebetrieb betreiben. Dazu gehören beispielsweise Kapitalgesellschaften wie GmbHs und AGs, aber auch Personengesellschaften wie GbRs und Einzelunternehmen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbeertrag des Unternehmens und dem jeweiligen Hebesatz der Gemeinde, in der das Unternehmen ansässig ist. Grundsätzlich sind alle Unternehmen, die einen Gewerbebetrieb führen, zur Zahlung der Gewerbesteuer verpflichtet. **
-
Wer muss Einkommensteuer Voraus zahlen?
Wer muss Einkommensteuer Voraus zahlen? Einkommensteuer Vorauszahlungen sind in der Regel für Selbstständige, Freiberufler und Unternehmer erforderlich, die Einkommen aus selbständiger Arbeit erzielen. Diese Personen müssen vierteljährlich Vorauszahlungen leisten, um sicherzustellen, dass sie am Ende des Jahres keine großen Steuernachzahlungen leisten müssen. Arbeitnehmer, die ihre Einkommensteuer über ihren Arbeitgeber abführen lassen, müssen in der Regel keine Vorauszahlungen leisten. Es ist wichtig, die individuellen Steuerpflichten und Vorauszahlungsverpflichtungen mit einem Steuerberater zu klären, um mögliche Strafzahlungen zu vermeiden. **
-
Wann ist Einkommensteuer zu zahlen?
Einkommensteuer ist in der Regel zu zahlen, wenn man über ein bestimmtes Einkommen verfügt, das über dem steuerlichen Freibetrag liegt. Die genaue Höhe des zu zahlenden Betrags hängt von verschiedenen Faktoren wie dem Einkommen, dem Familienstand und den steuerlichen Abzügen ab. Die Einkommensteuer wird in der Regel einmal im Jahr in Form einer Einkommensteuererklärung an das Finanzamt gezahlt. Es ist wichtig, die Fristen für die Abgabe der Steuererklärung einzuhalten, um eventuelle Strafzahlungen zu vermeiden. **
-
Wer muss die Einkommensteuer zahlen?
Die Einkommensteuer muss von Personen gezahlt werden, die über ein bestimmtes Einkommen verfügen. In Deutschland ist dies gesetzlich festgelegt und richtet sich nach dem Einkommensteuergesetz. Grundsätzlich sind alle natürlichen Personen, die in Deutschland ihren Wohnsitz haben oder hier einen gewöhnlichen Aufenthalt haben, einkommensteuerpflichtig. Auch Einkommen aus selbstständiger oder nichtselbstständiger Arbeit, Kapitaleinkünfte, Mieteinnahmen oder andere Einkünfte müssen versteuert werden. Unternehmen und juristische Personen zahlen hingegen Körperschaftsteuer. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.