Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Wir ziehen mit dem Projekt
betriebswirtschaftliche-steuerlehre.de um.
Sind Sie am Kauf der Domain
betriebswirtschaftliche-steuerlehre.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Welche Zeitdauer hat ein Blitz?
Ein Blitz dauert nur Bruchteile einer Sekunde, in der Regel nur wenige Millisekunden. Die sichtbare Entladung eines Blitzes kann jedoch bis zu mehreren Kilometern lang sein. Die Dauer eines Blitzes hängt von verschiedenen Faktoren ab, wie der Stärke der Entladung und der Länge des Blitzkanals. Obwohl ein Blitz sehr kurz ist, kann er dennoch enorme Energiemengen freisetzen und erhebliche Schäden verursachen. **
Wie berechnet man die Zeitdauer?
Um die Zeitdauer zu berechnen, muss man den Zeitpunkt des Beginns und des Endes eines Ereignisses kennen. Man subtrahiert dann den Startzeitpunkt vom Endzeitpunkt, um die Zeitdauer zu erhalten. Es ist wichtig, die Zeitangaben in der gleichen Zeiteinheit zu haben, z.B. Stunden, Minuten oder Sekunden. Man kann auch die Zeitdauer berechnen, indem man die Zeit in Dezimalform umwandelt und dann subtrahiert. Es gibt auch Online-Rechner und Tools, die einem dabei helfen können, die Zeitdauer korrekt zu berechnen. **


Ähnliche Suchbegriffe für Zeitdauer
Top-Angebote
Produkte zum Begriff Zeitdauer:
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
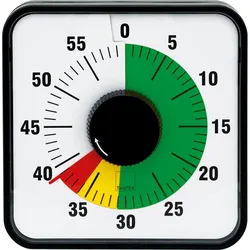
TimeTEX, Tischuhr, Zeitdauer-Uhr Automatik, Tisch/WandTimeTex Zeitdauer-Uhr Automatik, Tisch/Wand: Einfache Handhabung - Die TimeTex Zeitdauer-Uhr Automatik, Tisch/Wand ist leicht zu handhaben. Stellen Sie die Zeit komfortabel ein, indem einen Drehkopf bewegen. Die Zeit beträgt maximal 60 Minuten. Mit den ausklappbare Standfüssen stellen Sie die Zeituhr einfach auf einen Tisch auf. Eine weitere Option bietet Ihnen die Aufhängebohrung, mit der Sie die Uhr an der Wand anbringen können. Der Timer verfügt über einen rückseitigen Magneten - so bleibt die Zeituhr an einer Metalloberfläche haften. - Behalten Sie Ihre Zeit im Blick - Die TimeTex Zeitdauer-Uhr Automatik, Tisch/Wand veranschaulicht die verbliebene Zeit mithilfe eines einfach verständlichen Ampel-Systems: Die Zeit wird in drei Phasen eingeteilt: Grün, Gelb, oder Rot. Grün bedeutet, dass Ihnen noch genügend Zeit zur Verfügung steht. Acht Minuten vor Ablauf der Zeit ändert sich die Farbe zu Gelb. Wie bei einer Verkehrsampel bedeutet dies, dass bald die rote Phase folgt und nur noch wenig Zeit zur Verfügung steht. Der Beginn der roten Phase zeigt nun an, dass nur noch drei Minuten verbleiben. Läuft die Zeit ab, so ertönt ein deutliches akustisches Signal. - Produktdetails: - Material: Kunststoff - Masse (LxB) Tisch-/Wandmodell: 19,0x19,0cm - Automatik-Betrieb, wodurch ein leises Ticken hörbar ist - Gehäusefarbe: Anthrazit - Maximal 60 Minuten einstellbar Funktionen: Alarmfunktion, Countdown, Zeiteinteilung Gewicht: ca. 90 g Produktart: Timer Uhrentyp: Analog Masse: 19x19 cm53,48 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Betriebswirtschaftliche Steuerlehre, Fachbücher von Heinz KußmaulDie 8. Auflage der "Betriebswirtschaftlichen Steuerlehre" bietet eine umfassende und aktualisierte Auseinandersetzung mit den zentralen Themen der Betriebswirtschaftlichen Steuerlehre. Dieses Fachbuch richtet sich insbesondere an Studierende von Master-Studiengängen sowie an Lehrende und Praktiker, die sich intensiv mit steuerlichen Fragestellungen im Unternehmenskontext beschäftigen möchten. Die Neugestaltung des Werkes umfasst eine vollständige Überarbeitung und partielle Neustrukturierung, um den aktuellen gesetzlichen Stand von 2020 zu reflektieren. Der Inhalt ist in zwei Hauptteile gegliedert: Der erste Teil behandelt das Rechnungswesen und die Unternehmensbesteuerung, während der zweite Teil sich mit der Unternehmensstruktur und der Wahl der Rechtsform sowie der internationalen Betriebswirtschaftlichen Steuerlehre auseinandersetzt. Mit 670 Seiten bietet das Buch eine fundierte Grundlage für alle, die sich mit den komplexen Aspekten der Betriebswirtschaftlichen Steuerlehre vertraut machen möchten.44,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Veräußerung von Unternehmensbeteiligungen. Körperschaftsteuer, Gewerbesteuer, Einkommensteuer, Taschenbuch von Christoph Schmitz, GRIN,Veräußerung Von Unternehmensbeteiligungen. Körperschaftsteuer, Gewerbesteuer, Einkommensteuer, Taschenbuch Von Christoph Schmitz, Grin, 978-3-346-67649-8, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie funktioniert die Prozentrechnung mit Zeitdauer?
Bei der Prozentrechnung mit Zeitdauer wird der prozentuale Anteil einer gegebenen Zeitspanne berechnet. Dazu wird die gegebene Zeitdauer mit dem Prozentsatz multipliziert und durch 100 geteilt. Das Ergebnis gibt die Zeitdauer in Prozent an. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Was genau bedeutet "beliebig", also eine beliebige Zeitdauer?
Der Begriff "beliebig" bedeutet, dass keine spezifische Zeitdauer festgelegt ist und dass jede Zeitdauer innerhalb eines bestimmten Rahmens akzeptabel ist. Es gibt keine Einschränkungen oder Vorgaben bezüglich der genauen Länge der Zeitdauer. Man kann also selbst entscheiden, wie lange etwas dauern soll, solange es innerhalb des festgelegten Rahmens bleibt. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **


Welche Zeitdauer ist korrekt: 2 ms oder 5 ms?
Die korrekte Zeitdauer hängt von der spezifischen Situation ab. Wenn es um eine sehr kurze Zeitdauer geht, wie zum Beispiel die Reaktionszeit eines Computers, wäre 2 ms wahrscheinlich korrekt. Wenn es um eine längere Zeitdauer geht, wie zum Beispiel die Aktualisierungsrate eines Bildschirms, wäre 5 ms wahrscheinlich korrekt. **
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
Top-Angebote
Produkte zum Begriff Zeitdauer:
-
Time Timer, Tischuhr, Zeitdauer-Uhr TwistFarbe: Orange. Time Timer Zeitdauer-Uhr Twist: Effektives Zeitmanagement leicht gemacht. Die Time Timer Zeitdauer-Uhr Twist eignet sich perfekt für visualisiertes, digitales Zeitmanagement bei Präsentationen, Prüfungssituationen, um Zeitspannen festzulegen oder für eine bessere Zeiteinteilung. Der Timer lässt sich bis zu 90 Minuten einstellen und ist dank seiner magnetischen Rückseite einfach auf Augenhöhe anzubringen. Mit der Pause-Funktion können Unterbrechungen flexibel gehandhabt werden, während ein Signalton vor Ende der Zeitmessung aufmerksam macht. Die Fun Twist Funktion ermöglicht es, die gewünschte Zeit einfach durch Drehen des äusseren Rings einzustellen. Uhrentyp: Digital. Material: ABS-Kunststoff. Gewicht: 0,8 kg. Masse: ø 8,5 cm.36,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
TimeTEX, Tischuhr, Zeitdauer-Uhr Automatik, CompactDie TimeTex Zeitdauer-Uhr Automatik, Compact ist eine innovative Tischuhr, die speziell für präzise Zeitmessung und einfache Bedienung entwickelt wurde. Mit einer maximal einstellbaren Zeitdauer von 60 Minuten ermöglicht sie eine flexible Nutzung in verschiedenen Anwendungsbereichen. Die Uhr arbeitet im automatischen Betrieb, wodurch sie ohne Batterien auskommt und lediglich ein leises Ticken von sich gibt. Die Bedienung erfolgt über eine intuitive Zeitwählscheibe, die eine klare und bewährte Darstellung der verbleibenden Zeit gewährleistet. Ein besonderes Merkmal ist das integrierte Ampelsystem, das die verbleibende Zeit in drei Phasen unterteilt: Grün signalisiert ausreichend Zeit, Gelb warnt acht Minuten vor Ablauf und Rot zeigt an, dass nur noch drei Minuten verbleiben. Bei Ablauf der eingestellten Zeit ertönt ein deutliches akustisches Signal. Zusätzlich ist die Uhr mit einem Magneten an der Rückseite ausgestattet, der eine einfache Befestigung an magnetischen Flächen ermöglicht. Das robuste Kunststoffgehäuse in Anthrazit und das schützende Glas über dem Ziffernblatt sorgen für Langlebigkeit und eine gute Ablesbarkeit. Diese Tischuhr ist ideal für den Einsatz als Timer oder Kinderstoppuhr und überzeugt durch ihre zuverlässige Funktionalität und benutzerfreundliche Handhabung. - Automatikbetrieb ohne Batterien - Integriertes Ampelsystem zur Zeiteinteilung - Magnetische Befestigung an Flächen.33,47 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
TimeTEX, Tischuhr, Zeitdauer-Uhr Automatik, Tisch/WandTimeTex Zeitdauer-Uhr Automatik, Tisch/Wand: Einfache Handhabung - Die TimeTex Zeitdauer-Uhr Automatik, Tisch/Wand ist leicht zu handhaben. Stellen Sie die Zeit komfortabel ein, indem einen Drehkopf bewegen. Die Zeit beträgt maximal 60 Minuten. Mit den ausklappbare Standfüssen stellen Sie die Zeituhr einfach auf einen Tisch auf. Eine weitere Option bietet Ihnen die Aufhängebohrung, mit der Sie die Uhr an der Wand anbringen können. Der Timer verfügt über einen rückseitigen Magneten - so bleibt die Zeituhr an einer Metalloberfläche haften. - Behalten Sie Ihre Zeit im Blick - Die TimeTex Zeitdauer-Uhr Automatik, Tisch/Wand veranschaulicht die verbliebene Zeit mithilfe eines einfach verständlichen Ampel-Systems: Die Zeit wird in drei Phasen eingeteilt: Grün, Gelb, oder Rot. Grün bedeutet, dass Ihnen noch genügend Zeit zur Verfügung steht. Acht Minuten vor Ablauf der Zeit ändert sich die Farbe zu Gelb. Wie bei einer Verkehrsampel bedeutet dies, dass bald die rote Phase folgt und nur noch wenig Zeit zur Verfügung steht. Der Beginn der roten Phase zeigt nun an, dass nur noch drei Minuten verbleiben. Läuft die Zeit ab, so ertönt ein deutliches akustisches Signal. - Produktdetails: - Material: Kunststoff - Masse (LxB) Tisch-/Wandmodell: 19,0x19,0cm - Automatik-Betrieb, wodurch ein leises Ticken hörbar ist - Gehäusefarbe: Anthrazit - Maximal 60 Minuten einstellbar Funktionen: Alarmfunktion, Countdown, Zeiteinteilung Gewicht: ca. 90 g Produktart: Timer Uhrentyp: Analog Masse: 19x19 cm53,48 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Zeitdauer hat ein Blitz?
Ein Blitz dauert nur Bruchteile einer Sekunde, in der Regel nur wenige Millisekunden. Die sichtbare Entladung eines Blitzes kann jedoch bis zu mehreren Kilometern lang sein. Die Dauer eines Blitzes hängt von verschiedenen Faktoren ab, wie der Stärke der Entladung und der Länge des Blitzkanals. Obwohl ein Blitz sehr kurz ist, kann er dennoch enorme Energiemengen freisetzen und erhebliche Schäden verursachen. **
-
Wie berechnet man die Zeitdauer?
Um die Zeitdauer zu berechnen, muss man den Zeitpunkt des Beginns und des Endes eines Ereignisses kennen. Man subtrahiert dann den Startzeitpunkt vom Endzeitpunkt, um die Zeitdauer zu erhalten. Es ist wichtig, die Zeitangaben in der gleichen Zeiteinheit zu haben, z.B. Stunden, Minuten oder Sekunden. Man kann auch die Zeitdauer berechnen, indem man die Zeit in Dezimalform umwandelt und dann subtrahiert. Es gibt auch Online-Rechner und Tools, die einem dabei helfen können, die Zeitdauer korrekt zu berechnen. **
-
Wie funktioniert die Prozentrechnung mit Zeitdauer?
Bei der Prozentrechnung mit Zeitdauer wird der prozentuale Anteil einer gegebenen Zeitspanne berechnet. Dazu wird die gegebene Zeitdauer mit dem Prozentsatz multipliziert und durch 100 geteilt. Das Ergebnis gibt die Zeitdauer in Prozent an. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
Ähnliche Suchbegriffe für Zeitdauer
-
Betriebswirtschaftliche Steuerlehre, Fachbücher von Heinz KußmaulDie 8. Auflage der "Betriebswirtschaftlichen Steuerlehre" bietet eine umfassende und aktualisierte Auseinandersetzung mit den zentralen Themen der Betriebswirtschaftlichen Steuerlehre. Dieses Fachbuch richtet sich insbesondere an Studierende von Master-Studiengängen sowie an Lehrende und Praktiker, die sich intensiv mit steuerlichen Fragestellungen im Unternehmenskontext beschäftigen möchten. Die Neugestaltung des Werkes umfasst eine vollständige Überarbeitung und partielle Neustrukturierung, um den aktuellen gesetzlichen Stand von 2020 zu reflektieren. Der Inhalt ist in zwei Hauptteile gegliedert: Der erste Teil behandelt das Rechnungswesen und die Unternehmensbesteuerung, während der zweite Teil sich mit der Unternehmensstruktur und der Wahl der Rechtsform sowie der internationalen Betriebswirtschaftlichen Steuerlehre auseinandersetzt. Mit 670 Seiten bietet das Buch eine fundierte Grundlage für alle, die sich mit den komplexen Aspekten der Betriebswirtschaftlichen Steuerlehre vertraut machen möchten.44,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Veräußerung von Unternehmensbeteiligungen. Körperschaftsteuer, Gewerbesteuer, Einkommensteuer, Taschenbuch von Christoph Schmitz, GRIN,Veräußerung Von Unternehmensbeteiligungen. Körperschaftsteuer, Gewerbesteuer, Einkommensteuer, Taschenbuch Von Christoph Schmitz, Grin, 978-3-346-67649-8, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Körperschaftsteuer-,Gewerbesteuer-,Umsatzsteuer-Erklärung2025, Fachbücher von Frank Henseler, Andreas Kümpel, Björn ClaudyDas Fachbuch "Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer-Erklärung 2025" bietet eine umfassende und praxisnahe Anleitung zur Erstellung der relevanten Steuererklärungen für das Jahr 2025. Es dient als wertvoller Ratgeber für Unternehmen und Steuerberater, die sich in der komplexen Materie der Steuererklärungen zurechtfinden möchten. Der Inhalt umfasst detaillierte Erläuterungen zu den amtlichen Vordrucken, aktuelle Gesetzesänderungen sowie wichtige Informationen aus der Rechtsprechung und Finanzverwaltung. Besondere Schwerpunkte liegen auf der Körperschaftsteuer-Erklärung, der Gewerbesteuer und der Umsatzsteuer, wobei auch die neuen Regelungen für Kleinunternehmer berücksichtigt werden. Das Buch enthält zahlreiche Beispielsfälle, Praxishinweise und Berechnungs- sowie Prüfungsschemata, die den Leser bei der korrekten Erstellung der Erklärungen unterstützen. Mit seinen 1012 Seiten bietet es eine umfassende Ressource für alle, die sich mit den steuerlichen Anforderungen des Jahres 2025 auseinandersetzen müssen.144,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Übungsbuch Buchführung, Bilanzierung und Umsatzsteuer, Fachbücher von Karin NickenigDas Übungsbuch "Buchführung, Bilanzierung und Umsatzsteuer" ist ein umfassendes Lern- und Arbeitsbuch, das sich an Studierende, Auszubildende und kaufmännische Angestellte richtet. Es bietet eine Vielzahl von Aufgaben, die in unterschiedlichen Schwierigkeitsgraden angeordnet sind, um den Lernenden eine gezielte Auseinandersetzung mit den komplexen Themen des Rechnungswesens und der Umsatzsteuer zu ermöglichen. Die Lösungen zu den Aufgaben ermöglichen eine direkte Überprüfung des eigenen Lernerfolgs. Darüber hinaus fördern Komplettaufgaben das Verständnis für grössere Zusammenhänge, während ergänzende Ja-Nein-Fragen das Gelernte vertiefen. Die zweite Auflage des Buches wurde gründlich überarbeitet, um die Inhalte aktuell und relevant zu halten.37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was genau bedeutet "beliebig", also eine beliebige Zeitdauer?
Der Begriff "beliebig" bedeutet, dass keine spezifische Zeitdauer festgelegt ist und dass jede Zeitdauer innerhalb eines bestimmten Rahmens akzeptabel ist. Es gibt keine Einschränkungen oder Vorgaben bezüglich der genauen Länge der Zeitdauer. Man kann also selbst entscheiden, wie lange etwas dauern soll, solange es innerhalb des festgelegten Rahmens bleibt. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Welche Zeitdauer ist korrekt: 2 ms oder 5 ms?
Die korrekte Zeitdauer hängt von der spezifischen Situation ab. Wenn es um eine sehr kurze Zeitdauer geht, wie zum Beispiel die Reaktionszeit eines Computers, wäre 2 ms wahrscheinlich korrekt. Wenn es um eine längere Zeitdauer geht, wie zum Beispiel die Aktualisierungsrate eines Bildschirms, wäre 5 ms wahrscheinlich korrekt. **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.