Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Wir ziehen mit dem Projekt
betriebswirtschaftliche-steuerlehre.de um.
Sind Sie am Kauf der Domain
betriebswirtschaftliche-steuerlehre.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
Ähnliche Suchbegriffe für Übergabe
Top-Angebote
Produkte zum Begriff Übergabe:
-
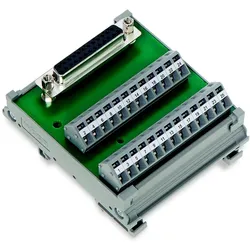
WAGO GmbH & Co. KG Übergabe Baustein 289-549Ausführung elektrischer Anschluss, feldseitig=FederzuganschlussAusführung elektrischer Anschluss, steuerseitig=D-SubPolzahl=50Bemessungsspannung=125 VBemessungsstrom=2 AVerschmutzungsgrad=2Tiefe=85 mmBreite=94 mmHöhe=85 mmMontageart=Hutschiene TH3584,67 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
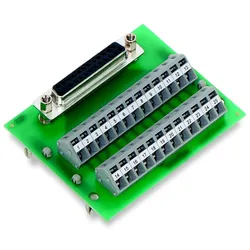
WAGO GmbH & Co. KG Übergabe Baustein 289-547Ausführung elektrischer Anschluss, feldseitig=FederzuganschlussAusführung elektrischer Anschluss, steuerseitig=D-SubPolzahl=25Bemessungsspannung=125 VBemessungsstrom=2 AVerschmutzungsgrad=2Tiefe=85 mmBreite=72 mmHöhe=85 mmMontageart=Hutschiene TH3551,85 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
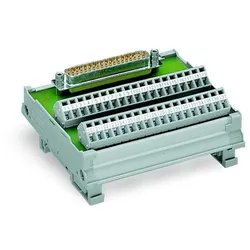
WAGO GmbH & Co. KG Übergabe-Baustein 289-455Ausführung elektrischer Anschluss, feldseitig=FederzuganschlussAusführung elektrischer Anschluss, steuerseitig=D-SubPolzahl=9Bemessungsspannung=50 VBemessungsstrom=1 AVerschmutzungsgrad=2Tiefe=63,5 mmBreite=38 mmHöhe=63,5 mmMontageart=Hutschiene TH3530,86 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Was bedeutet Übergabe an zustellpartner?
Die Übergabe an den Zustellpartner bedeutet, dass das Paket oder der Brief vom Absender an den Zustelldienst übergeben wurde, der für die Zustellung an den Empfänger verantwortlich ist. Der Zustellpartner kann beispielsweise ein Paketdienst wie DHL, UPS oder FedEx sein. Sobald die Übergabe erfolgt ist, liegt die Verantwortung für die ordnungsgemäße Zustellung beim Zustellpartner. Der Absender hat seine Aufgabe erfüllt und der Zustellpartner übernimmt die weitere Abwicklung des Versands. In der Regel erhält der Empfänger eine Sendungsverfolgungsnummer, um den Status der Lieferung verfolgen zu können. **
-
Was ist ein Übergabe Einschreiben?
Ein Übergabe Einschreiben ist eine spezielle Versandart, bei der der Empfänger persönlich die Annahme des Briefes oder Pakets bestätigen muss. Dies dient dazu, sicherzustellen, dass das Sendungsstück tatsächlich beim Empfänger angekommen ist. Der Zusteller übergibt das Einschreiben nur an den Empfänger oder eine autorisierte Person, die den Empfang mit ihrer Unterschrift bestätigt. Diese Art des Versands wird häufig bei wichtigen Dokumenten oder Sendungen verwendet, bei denen eine sichere Zustellung erforderlich ist. Falls der Empfänger nicht anwesend ist, wird eine Benachrichtigung hinterlassen und das Einschreiben kann zu einem späteren Zeitpunkt abgeholt werden. **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
Wie erfolgt die Übergabe von F19?
Die Übergabe von F19 erfolgt in der Regel durch eine persönliche Übergabe zwischen dem Verkäufer und dem Käufer. Dabei werden alle relevanten Dokumente und Schlüssel übergeben und eventuelle offene Fragen geklärt. Es kann auch eine Übergabeprotokoll erstellt werden, um den Zustand des Fahrzeugs oder der Immobilie zu dokumentieren. **
Was machen Lehrer bei einer Übergabe?
Bei einer Übergabe besprechen Lehrerinnen und Lehrer wichtige Informationen über Schülerinnen und Schüler, wie zum Beispiel deren Lernfortschritt, Verhalten oder besondere Bedürfnisse. Sie tauschen sich auch über den Unterrichtsstoff und geplante Aktivitäten aus, um sicherzustellen, dass der Unterricht nahtlos fortgesetzt werden kann. Darüber hinaus können auch organisatorische Angelegenheiten besprochen werden, wie zum Beispiel Änderungen im Stundenplan oder anstehende Veranstaltungen. **
Top-Angebote
Produkte zum Begriff Übergabe:
-
Montageservice mit betriebsfertiger Übergabe XXLMontageservice mit betriebsfertiger Übergabe für die Sägespaltautomaten WPO-400PRO / WPO-500. Dieser beeinhaltet folgende Leistungen: Komplette Montage des Sägespaltautomaten inkl. Förderband Befüllen mit Betriebsflüssigkeiten wie Hydrauliköl, Sägekettenöl, Kraftstoff Testlauf mit Probeschnitten727,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
WAGO GmbH & Co. KG Übergabe Baustein 289-549Ausführung elektrischer Anschluss, feldseitig=FederzuganschlussAusführung elektrischer Anschluss, steuerseitig=D-SubPolzahl=50Bemessungsspannung=125 VBemessungsstrom=2 AVerschmutzungsgrad=2Tiefe=85 mmBreite=94 mmHöhe=85 mmMontageart=Hutschiene TH3584,67 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Was bedeutet Übergabe an zustellpartner?
Die Übergabe an den Zustellpartner bedeutet, dass das Paket oder der Brief vom Absender an den Zustelldienst übergeben wurde, der für die Zustellung an den Empfänger verantwortlich ist. Der Zustellpartner kann beispielsweise ein Paketdienst wie DHL, UPS oder FedEx sein. Sobald die Übergabe erfolgt ist, liegt die Verantwortung für die ordnungsgemäße Zustellung beim Zustellpartner. Der Absender hat seine Aufgabe erfüllt und der Zustellpartner übernimmt die weitere Abwicklung des Versands. In der Regel erhält der Empfänger eine Sendungsverfolgungsnummer, um den Status der Lieferung verfolgen zu können. **
-
Was ist ein Übergabe Einschreiben?
Ein Übergabe Einschreiben ist eine spezielle Versandart, bei der der Empfänger persönlich die Annahme des Briefes oder Pakets bestätigen muss. Dies dient dazu, sicherzustellen, dass das Sendungsstück tatsächlich beim Empfänger angekommen ist. Der Zusteller übergibt das Einschreiben nur an den Empfänger oder eine autorisierte Person, die den Empfang mit ihrer Unterschrift bestätigt. Diese Art des Versands wird häufig bei wichtigen Dokumenten oder Sendungen verwendet, bei denen eine sichere Zustellung erforderlich ist. Falls der Empfänger nicht anwesend ist, wird eine Benachrichtigung hinterlassen und das Einschreiben kann zu einem späteren Zeitpunkt abgeholt werden. **
Ähnliche Suchbegriffe für Übergabe
-
WAGO GmbH & Co. KG Übergabe Baustein 289-547Ausführung elektrischer Anschluss, feldseitig=FederzuganschlussAusführung elektrischer Anschluss, steuerseitig=D-SubPolzahl=25Bemessungsspannung=125 VBemessungsstrom=2 AVerschmutzungsgrad=2Tiefe=85 mmBreite=72 mmHöhe=85 mmMontageart=Hutschiene TH3551,85 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
WAGO GmbH & Co. KG Übergabe-Baustein 289-455Ausführung elektrischer Anschluss, feldseitig=FederzuganschlussAusführung elektrischer Anschluss, steuerseitig=D-SubPolzahl=9Bemessungsspannung=50 VBemessungsstrom=1 AVerschmutzungsgrad=2Tiefe=63,5 mmBreite=38 mmHöhe=63,5 mmMontageart=Hutschiene TH3530,86 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
WAGO GmbH & Co. KG Übergabe Baustein 289-550Ausführung elektrischer Anschluss, feldseitig=FederzuganschlussAusführung elektrischer Anschluss, steuerseitig=D-SubPolzahl=9Bemessungsspannung=125 VBemessungsstrom=2 AVerschmutzungsgrad=2Tiefe=85 mmBreite=38 mmHöhe=85 mmMontageart=Hutschiene TH3536,68 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
WAGO GmbH & Co. KG Übergabe Baustein 289-575Ausführung elektrischer Anschluss, feldseitig=FederzuganschlussAusführung elektrischer Anschluss, steuerseitig=D-SubPolzahl=10Bemessungsspannung=125 VBemessungsstrom=2 AVerschmutzungsgrad=2Tiefe=85 mmBreite=33 mmHöhe=85 mmMontageart=Hutschiene TH3541,77 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
-
Wie erfolgt die Übergabe von F19?
Die Übergabe von F19 erfolgt in der Regel durch eine persönliche Übergabe zwischen dem Verkäufer und dem Käufer. Dabei werden alle relevanten Dokumente und Schlüssel übergeben und eventuelle offene Fragen geklärt. Es kann auch eine Übergabeprotokoll erstellt werden, um den Zustand des Fahrzeugs oder der Immobilie zu dokumentieren. **
-
Was machen Lehrer bei einer Übergabe?
Bei einer Übergabe besprechen Lehrerinnen und Lehrer wichtige Informationen über Schülerinnen und Schüler, wie zum Beispiel deren Lernfortschritt, Verhalten oder besondere Bedürfnisse. Sie tauschen sich auch über den Unterrichtsstoff und geplante Aktivitäten aus, um sicherzustellen, dass der Unterricht nahtlos fortgesetzt werden kann. Darüber hinaus können auch organisatorische Angelegenheiten besprochen werden, wie zum Beispiel Änderungen im Stundenplan oder anstehende Veranstaltungen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.