Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Wir ziehen mit dem Projekt
betriebswirtschaftliche-steuerlehre.de um.
Sind Sie am Kauf der Domain
betriebswirtschaftliche-steuerlehre.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
Ähnliche Suchbegriffe für Erkennung
Top-Angebote
Produkte zum Begriff Erkennung:
-
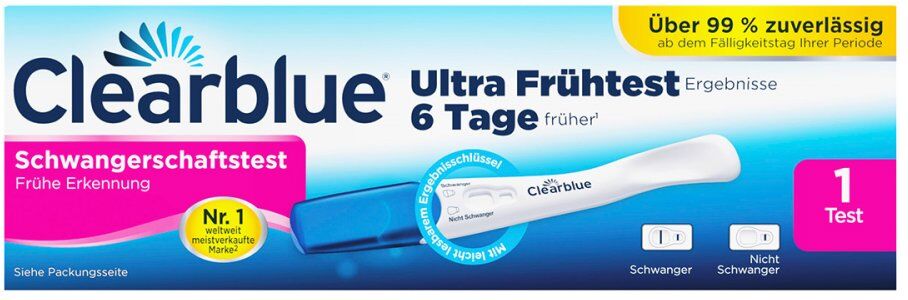
Clearblue Schwangerschaftstest frühe ErkennungAnwendungsgebiet von Clearblue Schwangerschaftstest frühe ErkennungClearblue Schwangerschaftstest frühe Erkennung liefert Ergebnisse 6 Tage vor dem Ausbleiben der Periode („Ausbleiben der Periode“ bezieht sich auf den Tag nach dem Fälligkeitstag Ihrer Periode). Ab dem Fälligkeitstag Ihrer Periode über 99 % zuverlässig. Bei 79 % der Proben, die in einer Laboruntersuchung getestet wurden, konnte die Schwangerschaft bis zu 6 Tage vor dem Ausbleiben der Periode erkannt werden (dies entspricht 5 Tage vor dem Fälligkeitstag der Periode).Wirkstoffe / Inhaltsstoffe / ZutatenClearblue Schwangerschaftstest frühe Erkennung enthält:HCG-TestzoneGegenanzeigenLesen Sie vor der Durchführung eines Tests grundsätzlich die Anweisungen der Hersteller der Medikamente durch, die Sie gerade einnehmen. Medikamente, die hCG enthalten, und bestimmte seltene Erkrankungen können zu falschen Positiv-Ergebnissen führen. Eileiterschwangerschaften oder eine kürzliche Schwangerschaft, auch wenn diese nicht ausgetragen wurde, können zu irreführenden Ergebnissen führen. Wenn Sie kurz vor oder in den Wechseljahren sind, können Sie ein falsches Ergebnis „Schwanger“ erhalten, obwohl Sie nicht schwanger sind. Hormontherapien mit Clomiphencitrat, gängige Schmerzmittel, Alkohol, Antibiotika oder die Antibabypille sollten KEINE Auswirkungen auf den Test haben. Wenn Sie unerwartete Ergebnisse erhalten, sollten Sie Ihren Arzt kontaktieren.DosierungAnwendungsempfehlung von Clearblue Schwangerschaftstest frühe Erkennung: Dieser Test ist für die Verwendung zu Hause bestimmt. Für Kinder unzugänglich aufbewahren. Lesen Sie die beigefügte Gebrauchsanweisung vor Gebrauch des Produkts sorgfältig durch.HinweiseFür den Selbsttest zu Hause. Ausschließlich zur Verwendung in der In-vitro-Diagnostik. Nicht zur inneren Anwendung. Nicht wiederverwenden.Für Kinder unzugänglich aufbewahren.Bei 2 °C bis 30 °C aufbewahren.Bei Aufbewahrung im K�9,39 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
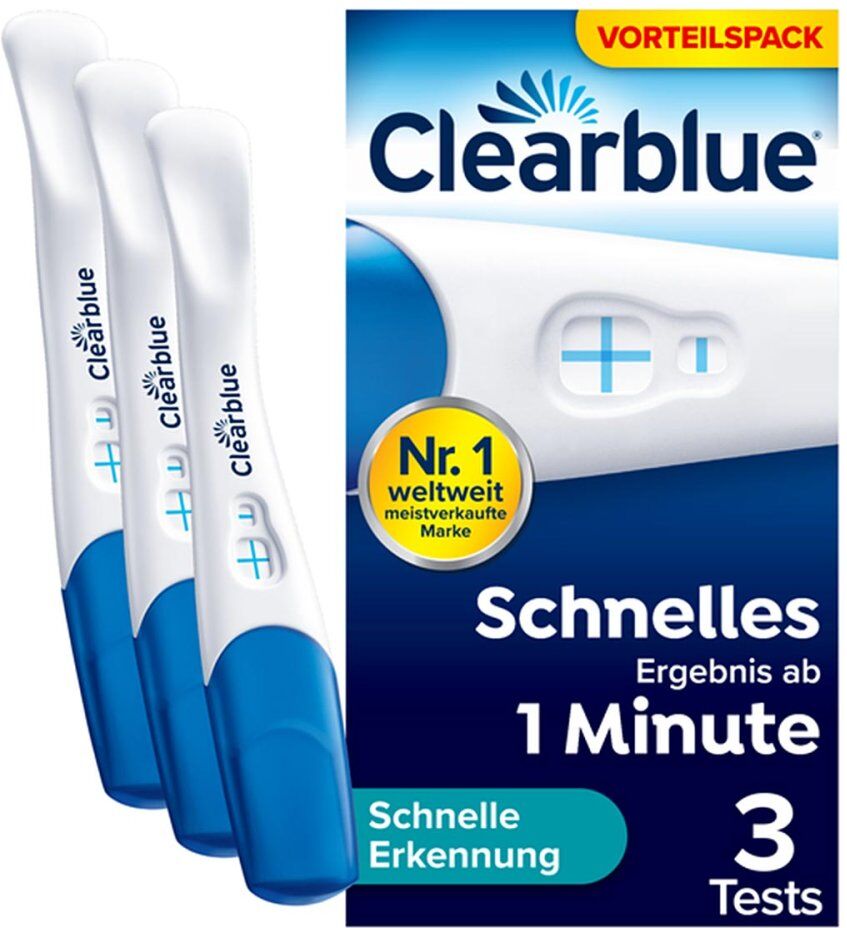
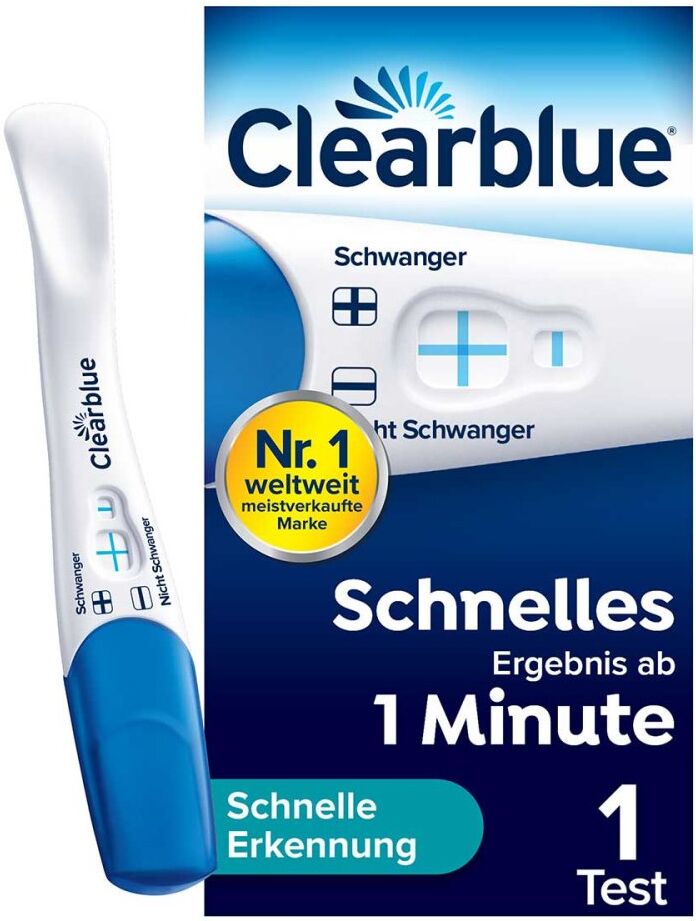
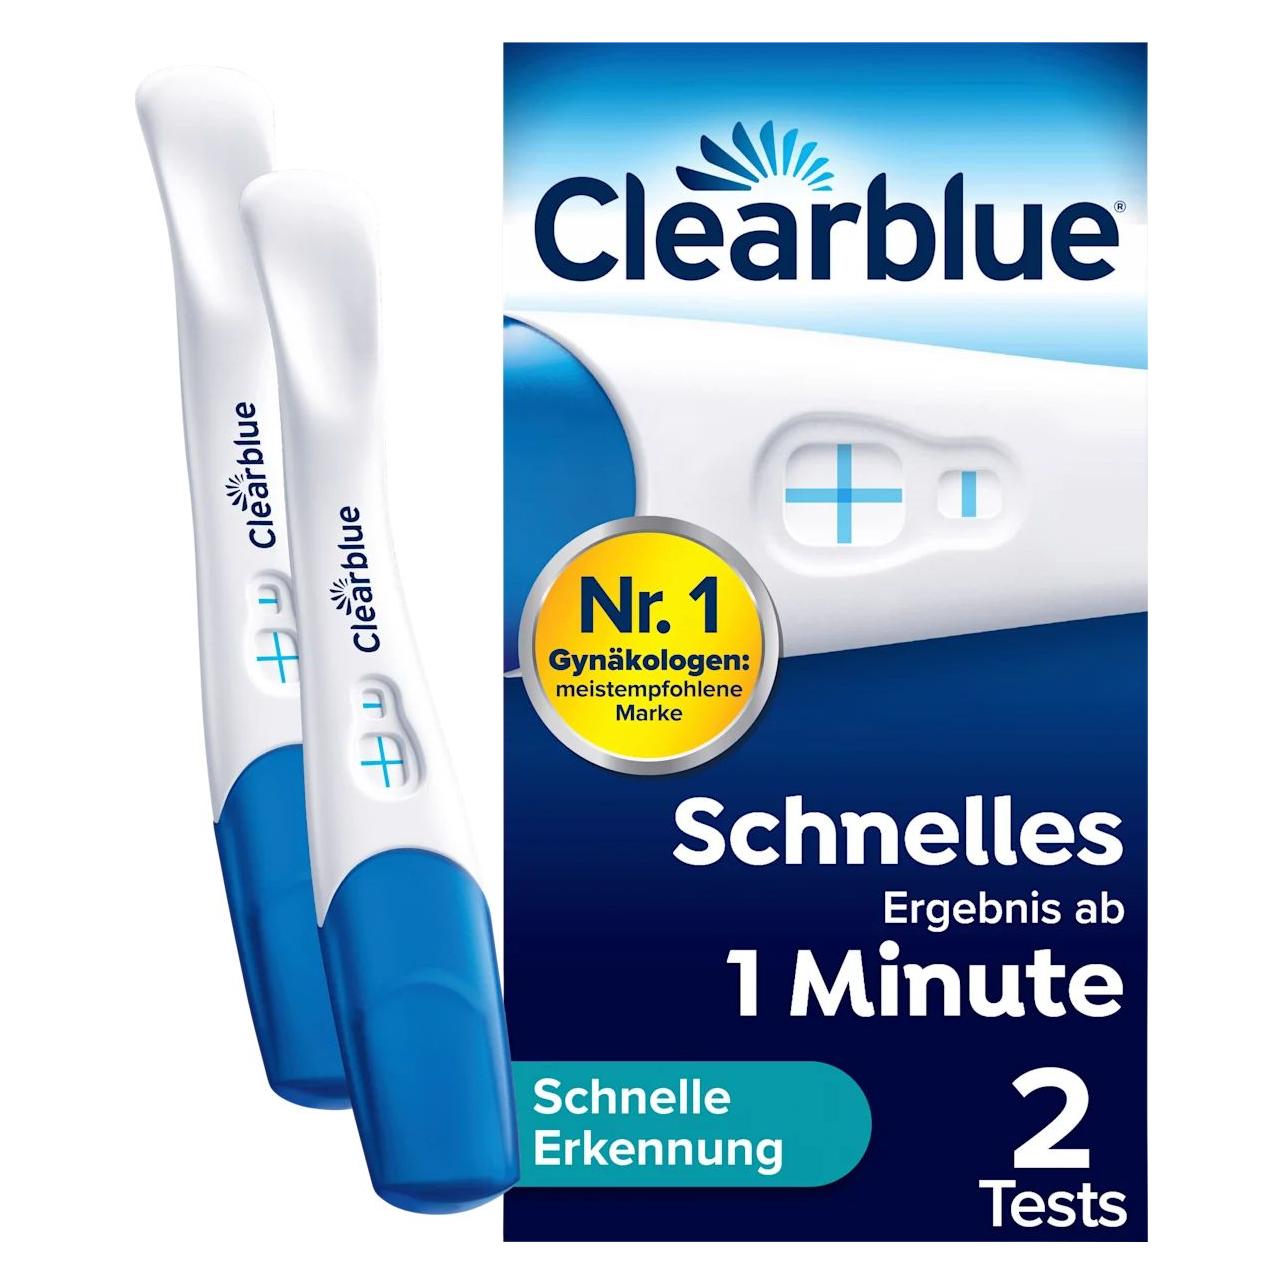
Clearblue Schwangerschaftstest schnelle ErkennungAnwendungsgebiet von Clearblue Schwangerschaftstest schnelle Erkennung Clearblue Schwangerschaftstest schnelle Erkennung - Schnell und zuverlässigAlle Clearblue Schwangerschaftstests sind ÜBER 99% ZUVERLÄSSIG in der Erkennung einer Schwangerschaft ab dem Fälligkeitstag Ihrer Periode, für ein eindeutiges und zuverlässiges Ergebnis, wenn Sie es am dringendsten benötigen. SCHNELLES ERGEBNIS: Wenn Sie vermuten,schwanger zu sein, möchten Sie möglichst schnell Klarheit.Der Clearblue Schwangerschaftstest Schnelle Erkennung kann Ihnen das Ergebnis „Schwanger“ INNERHALB VON 1 MINUTE anzeigen, wenn Sie ab dem Tag des Ausbleibens Ihrer Periode testen. Warten Sie 3 Minuten, bis sich das Ergebnis „Nicht Schwanger“ bestätigt. EINDEUTIGES ERGEBNIS: Die Ergebnisse dieses Schwangerschaftstests sind EINDEUTIG UND EINFACH ABZULESEN: „+“ für Schwanger, „-“ für Nicht Schwanger. EINFACH IN DER ANWENDUNG: Dank seiner besonders breiten, sich färbenden Testspitze, um anzuzeigen, dass der Test funktioniert, und dem ergonomisch geformten Griff zur einfachen Probeaufnahme ist er ein BESONDERS EINFACH ANZUWENDENDER Schwangerschaftstest zur Heimanwendung. Außerdem hilft unsere Clearblue Floodguard(TM)-Technologie dabei, die häufigste Ursache für gemeldete Benutzerfehler – zu starke Befeuchtung des Teststreifens – um über 70% zu reduzieren. NR. 1 WELTWEIT MEISTVERKAUFTE MARKE: Clearblue ist die Nr. 1 weltweit meistverkaufte Marke*, mit mehr als 40 Jahren Wissenschaft.Vor dem Testen sehen Sie möglicherweise eine schwache horizontale Linie im Ergebnisfenster. Nach dem Testen verdunkelt sich diese Linie, um Ihnen das Ablesen Ihres Ergebnisses zu erleichtern, entweder „Schwanger“ (+) oder „Nicht Schwanger“ (-).*Bei Schwangerschafts und Fruchtbarkeitstests zur Heimanwendung. Unabhängige Marktforschungsdaten internationale Verkäufe.Wirkstoffe / Inhaltsstoffe / ZutatenClearblue Schwangerschaftstest schnelle Erkennung7,46 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter

-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und die entsprechenden Steuern entrichten. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in der Gewerbesteuererklärung zu deklarieren. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Einkommensteuer, Umsatzsteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und entsprechende Steuern zahlen. Zudem ist er verpflichtet, Umsatzsteuer auf seine Umsätze zu erheben, abzuführen und regelmäßig Umsatzsteuervoranmeldungen abzugeben. Darüber hinaus muss er die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist, und hierfür eine Gewerbesteuererklärung abgeben. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem ist er verpflichtet, seine Einkünfte aus dem Gewerbebetrieb in seiner Einkommensteuererklärung anzugeben und die entsprechende Einkommensteuer zu entrichten. Darüber hinaus muss er die Gewerbesteuererklärung abgeben und die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist. Es ist wichtig, alle steuerlichen Pflichten fristgerecht zu erfüllen, um Bußgelder und Sanktionen zu vermeiden. **
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkommensteuererklärung fristgerecht abgeben und die Einkommensteuer entsprechend seiner Gewinne zahlen. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in seiner Gewerbesteuererklärung anzugeben. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Erkennung:
-
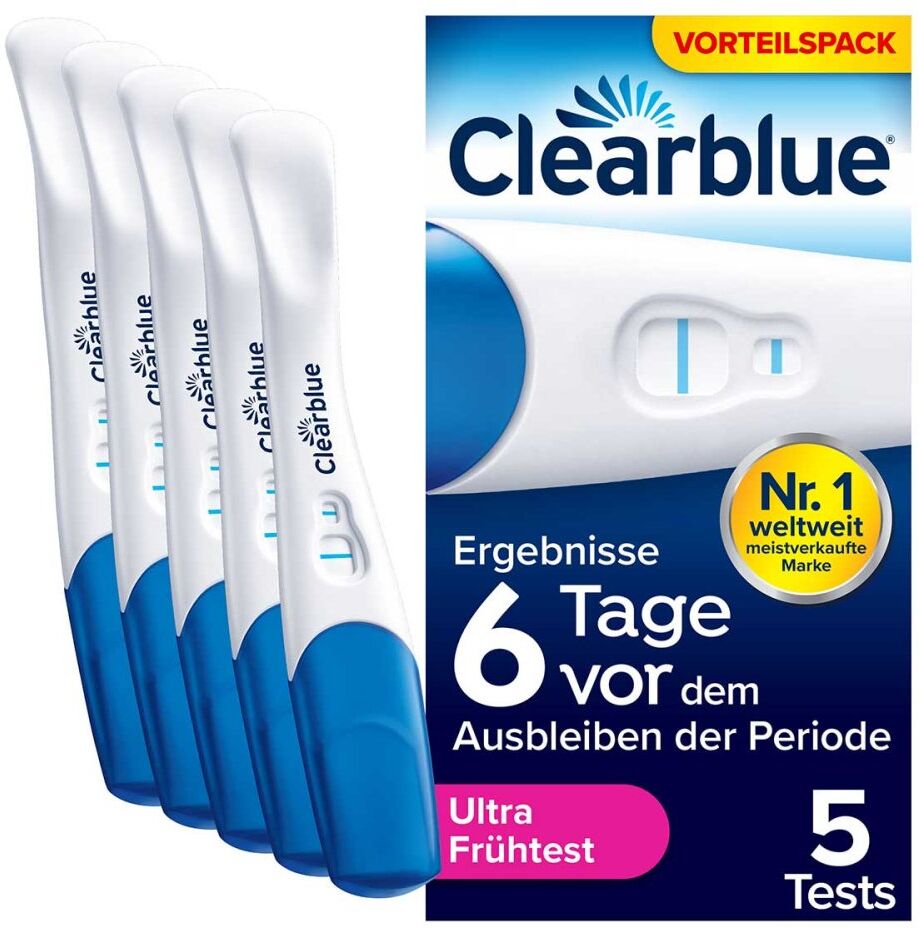
Clearblue Schwangerschaftstest Frühe ErkennungAnwendungsgebiet von Clearblue Schwangerschaftstest Frühe Erkennung Clearblue Schwangerschaftstest Frühe Erkennung - Ergebnisse 6 Tage vor dem Ausbleiben der PeriodeAlle Clearblue Schwangerschaftstests sind ÜBER 99% ZUVERLÄSSIG in der Erkennung einer Schwangerschaft ab dem Fälligkeitstag Ihrer Periode, für ein eindeutiges und zuverlässiges Ergebnis, wenn Sie es am dringendsten benötigen. ERGEBNISSE 6 TAGE VOR AUSBLEIBEN DER PERIODE: Wenn Sie vermuten,schwanger zu sein, möchten Sie möglichst schnell Klarheit. Der Clearblue Schwangerschaftstest Frühe Erkennung ist so empfindlich, dass er GERINGE KONZENTRATIONEN DES SCHWANGERSCHAFTSHORMONS ERKENNEN KANN und bis zu 6 Tage vor Ausbleiben der Periode (5 Tage vor dem Fälligkeitstag Ihrer Periode)** angewendet werden kann. EINFACH IN DER ANWENDUNG: Dieser Schwangerschafts-Frühtest ist dank seiner besonders breiten, sich färbenden Testspitze, um anzuzeigen, dass der Test funktioniert, und dem ergonomisch geformten Griff zur einfachen Probeaufnahme BESONDERS EINFACH ANZUWENDEN. Außerdem hilft unsere Clearblue Floodguard(TM)-Technologie dabei, die häufigste Ursache für gemeldete Benutzerfehler – zu starke Befeuchtung des Teststreifens – um über 70% zu reduzieren. Die Ergebnisse sind EINDEUTIG UND EINFACH ABZULESEN: 2 Linien, wenn Sie schwanger sind, 1 Linie, wenn nicht. ULTRA SENSITIV: Dieser Frühschwangerschaftstest hat eine Empfindlichkeit von 10 mIU/ml. MIT KEINEM ANDEREN TEST KÖNNEN SIE FRÜHER TESTEN. NR. 1 WELTWEIT MEISTVERKAUFTE MARKE: Clearblue ist die Nr. 1 weltweit meistverkaufte Marke*, mit mehr als 40 Jahren Wissenschaft.*Bei Schwangerschafts und Fruchtbarkeitstests zur Heimanwendung. Unabhängige Marktforschungsdaten internationale Verkäufe.** 79 % der Ergebnisse „Schwanger“ können 6 Tage vor dem Ausbleiben der Periode erkannt werden.Wirkstoffe / Inhaltsstoffe / ZutatenClearblue Schwangerschaftstest Frühe Erkennung enthält:HCG-TestzoneGeg16,53 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Clearblue Schwangerschaftstest Schnelle ErkennungAnwendungsgebiet von Clearblue Schwangerschaftstest Schnelle ErkennungClearblue Schwangerschaftstest Schnelle Erkennung kann Ihnen das Ergebnis „Schwanger“ schon nach 1 Minute anzeigen, wenn Sie am Tag des Ausbleibens Ihrer Periode testen. Warten Sie 3 Minuten, bis sich das Ergebnis „Nicht Schwanger“ bestätigt. Der Test wurde so entwickelt, dass er dank seiner sich färbenden Testspitze und des ergonomisch geformten Griffs der einfachste Schwangerschaftstest zur Heimanwendung ist. Entsprechend Ihrer Erwartungen an Clearblue, ist er ab dem Fälligkeitstag Ihrer Periode über 99 % zuverlässig. In einer in Großbritannien durchgeführten Studie gaben mehr als 9 von 10 Frauen an, dass sie mehr für den Clearblue Schwangerschaftstest Schnelle Erkennung als für einen Streifentest ausgeben würden (basierend auf 111 Frauen, die unterschiedliche Testtypen verwendeten und Ergebnisse ablasen). Wirkstoffe / Inhaltsstoffe / ZutatenClearblue Schwangerschaftstest Schnelle Erkennung enthält:3 Tests. GegenanzeigenLesen Sie vor der Durchführung eines Tests grundsätzlich die Anweisungen der Hersteller der Medikamente durch, die Sie gerade einnehmen. Medikamente, die hCG enthalten, und bestimmte seltene Erkrankungen können zu falschen Positiv-Ergebnissen führen. Eileiterschwangerschaften oder eine kürzliche Schwangerschaft, auch wenn diese nicht ausgetragen wurde, können zu irreführenden Ergebnissen führen. Wenn Sie kurz vor oder in den Wechseljahren sind, können Sie ein falsches Ergebnis „Schwanger“ erhalten, obwohl Sie nicht schwanger sind. Hormontherapien mit Clomiphencitrat, gängige Schmerzmittel, Alkohol, Antibiotika oder die Antibabypille sollten KEINE Auswirkungen auf den Test haben. Wenn Sie unerwartete Ergebnisse erhalten, sollten Sie Ihren Arzt kontaktieren.DosierungAnwendungsempfehlung des Clearblue Schwangerschaftstest Schnelle Erkennung: Dieser Test ist für die Verwendung zu Hause12,04 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Clearblue Schwangerschaftstest frühe ErkennungAnwendungsgebiet von Clearblue Schwangerschaftstest frühe ErkennungClearblue Schwangerschaftstest frühe Erkennung liefert Ergebnisse 6 Tage vor dem Ausbleiben der Periode („Ausbleiben der Periode“ bezieht sich auf den Tag nach dem Fälligkeitstag Ihrer Periode). Ab dem Fälligkeitstag Ihrer Periode über 99 % zuverlässig. Bei 79 % der Proben, die in einer Laboruntersuchung getestet wurden, konnte die Schwangerschaft bis zu 6 Tage vor dem Ausbleiben der Periode erkannt werden (dies entspricht 5 Tage vor dem Fälligkeitstag der Periode).Wirkstoffe / Inhaltsstoffe / ZutatenClearblue Schwangerschaftstest frühe Erkennung enthält:HCG-TestzoneGegenanzeigenLesen Sie vor der Durchführung eines Tests grundsätzlich die Anweisungen der Hersteller der Medikamente durch, die Sie gerade einnehmen. Medikamente, die hCG enthalten, und bestimmte seltene Erkrankungen können zu falschen Positiv-Ergebnissen führen. Eileiterschwangerschaften oder eine kürzliche Schwangerschaft, auch wenn diese nicht ausgetragen wurde, können zu irreführenden Ergebnissen führen. Wenn Sie kurz vor oder in den Wechseljahren sind, können Sie ein falsches Ergebnis „Schwanger“ erhalten, obwohl Sie nicht schwanger sind. Hormontherapien mit Clomiphencitrat, gängige Schmerzmittel, Alkohol, Antibiotika oder die Antibabypille sollten KEINE Auswirkungen auf den Test haben. Wenn Sie unerwartete Ergebnisse erhalten, sollten Sie Ihren Arzt kontaktieren.DosierungAnwendungsempfehlung von Clearblue Schwangerschaftstest frühe Erkennung: Dieser Test ist für die Verwendung zu Hause bestimmt. Für Kinder unzugänglich aufbewahren. Lesen Sie die beigefügte Gebrauchsanweisung vor Gebrauch des Produkts sorgfältig durch.HinweiseFür den Selbsttest zu Hause. Ausschließlich zur Verwendung in der In-vitro-Diagnostik. Nicht zur inneren Anwendung. Nicht wiederverwenden.Für Kinder unzugänglich aufbewahren.Bei 2 °C bis 30 °C aufbewahren.Bei Aufbewahrung im K�9,39 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
Ähnliche Suchbegriffe für Erkennung
-
Clearblue Schwangerschaftstest schnelle ErkennungAnwendungsgebiet von Clearblue Schwangerschaftstest schnelle Erkennung Clearblue Schwangerschaftstest schnelle Erkennung - Schnell und zuverlässigAlle Clearblue Schwangerschaftstests sind ÜBER 99% ZUVERLÄSSIG in der Erkennung einer Schwangerschaft ab dem Fälligkeitstag Ihrer Periode, für ein eindeutiges und zuverlässiges Ergebnis, wenn Sie es am dringendsten benötigen. SCHNELLES ERGEBNIS: Wenn Sie vermuten,schwanger zu sein, möchten Sie möglichst schnell Klarheit.Der Clearblue Schwangerschaftstest Schnelle Erkennung kann Ihnen das Ergebnis „Schwanger“ INNERHALB VON 1 MINUTE anzeigen, wenn Sie ab dem Tag des Ausbleibens Ihrer Periode testen. Warten Sie 3 Minuten, bis sich das Ergebnis „Nicht Schwanger“ bestätigt. EINDEUTIGES ERGEBNIS: Die Ergebnisse dieses Schwangerschaftstests sind EINDEUTIG UND EINFACH ABZULESEN: „+“ für Schwanger, „-“ für Nicht Schwanger. EINFACH IN DER ANWENDUNG: Dank seiner besonders breiten, sich färbenden Testspitze, um anzuzeigen, dass der Test funktioniert, und dem ergonomisch geformten Griff zur einfachen Probeaufnahme ist er ein BESONDERS EINFACH ANZUWENDENDER Schwangerschaftstest zur Heimanwendung. Außerdem hilft unsere Clearblue Floodguard(TM)-Technologie dabei, die häufigste Ursache für gemeldete Benutzerfehler – zu starke Befeuchtung des Teststreifens – um über 70% zu reduzieren. NR. 1 WELTWEIT MEISTVERKAUFTE MARKE: Clearblue ist die Nr. 1 weltweit meistverkaufte Marke*, mit mehr als 40 Jahren Wissenschaft.Vor dem Testen sehen Sie möglicherweise eine schwache horizontale Linie im Ergebnisfenster. Nach dem Testen verdunkelt sich diese Linie, um Ihnen das Ablesen Ihres Ergebnisses zu erleichtern, entweder „Schwanger“ (+) oder „Nicht Schwanger“ (-).*Bei Schwangerschafts und Fruchtbarkeitstests zur Heimanwendung. Unabhängige Marktforschungsdaten internationale Verkäufe.Wirkstoffe / Inhaltsstoffe / ZutatenClearblue Schwangerschaftstest schnelle Erkennung7,46 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Breitkopf & Härtel Fach(v)erkennungBreitkopf & Härtel Fach(v)erkennung – Stimmfachdiagnose im Gesangsunterricht: Fachbuch zur Verbesserung des Gesangsunterrichts, von Jan Tamaru, herausgegeben von Thomas Frenzel und Klaus Steffes-Holländer, mit zahlreichen Beispiele und Fallstudien, ISBN 9783765104886, BV 488, 17 x 24 cm, 192 Seiten, in deutscher Sprache39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Caratec CEA200G Gassensor CO-Erkennung optionalCaratec Gassensor CEA100G / CEA200G – Schutz vor Gasgefahren im Reisemobil Die Gassensoren CEA100G und CEA200G erkennen gefährliche Konzentrationen von Propan/Butan (Flüssiggas) sowie KO-Gasen und warnen dich rechtzeitig mit lautem Alarmton und LED. Der CEA100G detektiert zusätzlich Kohlenmonoxid direkt, während der CEA200G als Nachfolgemodell Kohlenmonoxid nur mit einem separaten Zusatzsensor (CEZ103) erfasst. Beide Modelle lösen bei erhöhter Gaskonzentration automatisch einen 40-sekündigen Voralarm aus. Steigt die Konzentration weiter, folgt ein Daueralarm. Dank optionaler Zusatzsensoren kannst du auch weitere Fahrzeugbereiche absichern. Details: Erkennt Propan/Butan (Flüssiggas) und KO-Gase CEA100G zusätzlich mit direkter Kohlenmonoxiderkennung CEA200G optional mit Kohlenmonoxidsensor CEZ103 erweiterbar Akustischer Voralarm (40 Sekunden) und optisches Signal Anschlussmöglichkeit für bis zu zwei Zusatzsensoren Einbauhöhe je nach Gasart empfohlen (LPG: 30–80 cm, CO: 100–200 cm) Technische Daten: Empfindlichkeit: Propan/Butan/KO-Gase ca. 95 ppm Empfindlichkeit Kohlenmonoxid (nur CEA100G): ca. 176 ppm Empfindlichkeit Kohlenmonoxid mit CEZ103: ca. 90 ppm Stromaufnahme Standby: 100 mA Stromaufnahme Alarm: 180 mA Versorgungsspannung: 12–24 V Anschlusskabellänge: 94 cm Lautstärke Alarm: 80 dB Lieferumfang: 1 × Caratec Gassensor CEA100G oder CEA200G 1 × Anschlusskabel 1 × Montagezubehör 1 × Bedienungsanleitung64,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und die entsprechenden Steuern entrichten. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in der Gewerbesteuererklärung zu deklarieren. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Einkommensteuer, Umsatzsteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und entsprechende Steuern zahlen. Zudem ist er verpflichtet, Umsatzsteuer auf seine Umsätze zu erheben, abzuführen und regelmäßig Umsatzsteuervoranmeldungen abzugeben. Darüber hinaus muss er die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist, und hierfür eine Gewerbesteuererklärung abgeben. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem ist er verpflichtet, seine Einkünfte aus dem Gewerbebetrieb in seiner Einkommensteuererklärung anzugeben und die entsprechende Einkommensteuer zu entrichten. Darüber hinaus muss er die Gewerbesteuererklärung abgeben und die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist. Es ist wichtig, alle steuerlichen Pflichten fristgerecht zu erfüllen, um Bußgelder und Sanktionen zu vermeiden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkommensteuererklärung fristgerecht abgeben und die Einkommensteuer entsprechend seiner Gewinne zahlen. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in seiner Gewerbesteuererklärung anzugeben. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.