Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Wir ziehen mit dem Projekt
betriebswirtschaftliche-steuerlehre.de um.
Sind Sie am Kauf der Domain
betriebswirtschaftliche-steuerlehre.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **

Ähnliche Suchbegriffe für Erscheint
Top-Angebote
Produkte zum Begriff Erscheint:
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erscheint das Klingen?, Fachbücher von Daniel HartingerImmanuel Kant popularisierte die Annahme eines komplementären Verhältnisses zwischen Nichts und Etwas im Sinne einer Anschauungsform a priori des Raums und Objekten, die in dieser als solche zur sinnlichen Anschauung kommen. Eine simplifizierende Auffassung dieses erkenntnisphilosophischen Wahrnehmungskonzepts verunmöglicht es, Klang und Klingen gleichfalls als dezidierte Objekte und Gegenstände der Sinnlichkeit zu begreifen. Dies wird umso problematischer, je mehr wir es etwa mit Arnold Schönbergs Farben op. 16 Nr. 3, dem Schaffen György Ligetis oder jenem Karlheinz Stockhausens mit musikalischen Werken zu tun bekommen, die das Klingen des Klingens selbst in drastischer Weise exponieren und es als gegenständlichen auditiven Anschauungsinhalt empfehlen. Um die ästhetisch fruchtbare Annäherung an derlei Musiken musikphilosophisch zu fundieren, unternimmt die vorliegende Arbeit deshalb den Versuch, Kants Ansatz der äusseren Anschauungsform a priori um eine auditive Komponente zu erweitern und postuliert in diesem Zuge die auditive Anschauungsform a priori der Stille. Begleitet werden diese Überlegungen von Betrachtungen, die auf das Wirken der internationalen Kunstbewegung ZERO fokussieren, zu der immerhin Stockhausen direkte persönliche Beziehungen nachweisbar sind. Obschon die ZERO-Protagonist*innen Klang und Klingen auf unterschiedlichste Weise in die in erster Linie nach wie vor visuellen Werkzusammenhänge zu integrieren wussten, mit Günther Uecker ein ZERO-Künstler sogar Arbeiten zeigt, die dem Klingen eine gewisse Gegenständlichkeit zuzubilligen scheinen und sich darüber hinaus die besprochenen Musiken allesamt auf oberflächliche Weise mit visuellen Codes von ZERO-Kunst zusammenschauen lassen, bleibt insgesamt zu konstatieren, dass sich die Kunst ZEROs gegenüber dem Objekthaften im Visuellen argwöhnisch positioniert zeigt, wohingegen die hier ins Feld geführten musikalischen Entwicklungen ausdrücklich die Profilierung auditiver Gegenständlichkeit kennzeichnet.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
-
Erscheint unsere Welt so, wie sie uns erscheint?
Die Art und Weise, wie die Welt uns erscheint, hängt von unseren individuellen Wahrnehmungen und Interpretationen ab. Jeder Mensch hat seine eigene Perspektive und Erfahrungen, die seine Sicht auf die Welt beeinflussen. Daher kann die Welt für verschiedene Menschen unterschiedlich erscheinen. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und die entsprechenden Steuern entrichten. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in der Gewerbesteuererklärung zu deklarieren. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **

Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Einkommensteuer, Umsatzsteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und entsprechende Steuern zahlen. Zudem ist er verpflichtet, Umsatzsteuer auf seine Umsätze zu erheben, abzuführen und regelmäßig Umsatzsteuervoranmeldungen abzugeben. Darüber hinaus muss er die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist, und hierfür eine Gewerbesteuererklärung abgeben. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem ist er verpflichtet, seine Einkünfte aus dem Gewerbebetrieb in seiner Einkommensteuererklärung anzugeben und die entsprechende Einkommensteuer zu entrichten. Darüber hinaus muss er die Gewerbesteuererklärung abgeben und die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist. Es ist wichtig, alle steuerlichen Pflichten fristgerecht zu erfüllen, um Bußgelder und Sanktionen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Erscheint:
-
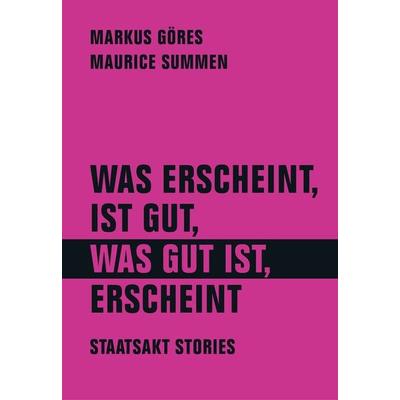
Was erscheint, ist gut, was gut ist, erscheint, Belletristik von Markus Göres, Maurice SummenDas Berliner Label staatsakt zählt seit 20 Jahren zu einem der aufregendsten Indies in Deutschland. Der Labelgründer Maurice Summen und der Autor sowie PR-Manager Markus Göres fangen die aussergewöhnliche Geschichte in einer Art Oral History ein. Rund 40 Künstlerinnen und Künstler kommen zu Wort - von Christiane Rösinger über The Düsseldorf Düsterboys bis Masha Qrella - die auf ungewohnt offene Weise auch Auskunft über ihre eigenen Biografien geben. Sie unterhalten sich über ihre musikalischen Anfänge, reflektieren den Weg aus der Provinz in die grosse Stadt und ihre Formierung als Künstlerinnen und Künstler. Sie sprechen über Mainstream und Subkultur, über ihre Ängste und Hoffnungen. Und natürlich über die ewige Liebe zur Musik. Aus der Vielzahl der Stimmen entsteht so ein Gesellschaftsbild, das weit mehr umfasst als zwei Jahrzehnte Independent-Kultur.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eine Welt erscheint, Sachbücher von Michael PollanEine Welt erscheint ist die Geschichte der Suche nach der Lösung des grössten Rätsels der Natur: dem Bewusstsein. Wie fühlt es sich an, Sie selbst zu sein, mit Ihren persönlichen Gefühlen, Gedanken und Erfahrungen? Jeder von uns ist mit dem Bewusstsein bestens vertraut, aber niemand weiss, wie – oder warum – es dazu kam, dass drei Pfund graue Substanz einen subjektiven Standpunkt erzeugen können. Anfang der 1990er Jahre entstand eine neue Wissenschaft des Bewusstseins, die auf der Annahme beruhte, dass dieses Phänomen anhand der Gehirnaktivität erklärt werden könne. Diese Bemühungen geraten jedoch ins Stocken, und wildere Ideen wie der Panpsychismus finden nun Gehör. Tatsächlich gibt es mittlerweile Grund zu der Annahme, dass die objektive Wissenschaft, wie wir sie seit Galileo kennen, nicht über die richtigen Werkzeuge verfügt, um die Erfahrungen der ersten Person zu ergründen. Eine Welt erscheint führt Michael Pollan aus den Labors, in denen Wissenschaftler nach den neuronalen Korrelaten des Bewusstseins suchen, zu Begegnungen mit Philosophen, Schriftstellern und buddhistischen Mönchen, von denen er glaubt, dass sie uns genauso viel, wenn nicht sogar mehr über das Bewusstsein lehren können. Eine Geschichte, die in einem Hirnlabor in Seattle beginnt, endet ausgerechnet in einer Höhle in den Bergen von New Mexico, wo der Autor entdeckt, dass es vielleicht weniger dringend ist, das Bewusstsein zu erklären, als zu lernen, es in unserem Alltag zu praktizieren.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
Ähnliche Suchbegriffe für Erscheint
-
Wie erscheint das Klingen?, Fachbücher von Daniel HartingerImmanuel Kant popularisierte die Annahme eines komplementären Verhältnisses zwischen Nichts und Etwas im Sinne einer Anschauungsform a priori des Raums und Objekten, die in dieser als solche zur sinnlichen Anschauung kommen. Eine simplifizierende Auffassung dieses erkenntnisphilosophischen Wahrnehmungskonzepts verunmöglicht es, Klang und Klingen gleichfalls als dezidierte Objekte und Gegenstände der Sinnlichkeit zu begreifen. Dies wird umso problematischer, je mehr wir es etwa mit Arnold Schönbergs Farben op. 16 Nr. 3, dem Schaffen György Ligetis oder jenem Karlheinz Stockhausens mit musikalischen Werken zu tun bekommen, die das Klingen des Klingens selbst in drastischer Weise exponieren und es als gegenständlichen auditiven Anschauungsinhalt empfehlen. Um die ästhetisch fruchtbare Annäherung an derlei Musiken musikphilosophisch zu fundieren, unternimmt die vorliegende Arbeit deshalb den Versuch, Kants Ansatz der äusseren Anschauungsform a priori um eine auditive Komponente zu erweitern und postuliert in diesem Zuge die auditive Anschauungsform a priori der Stille. Begleitet werden diese Überlegungen von Betrachtungen, die auf das Wirken der internationalen Kunstbewegung ZERO fokussieren, zu der immerhin Stockhausen direkte persönliche Beziehungen nachweisbar sind. Obschon die ZERO-Protagonist*innen Klang und Klingen auf unterschiedlichste Weise in die in erster Linie nach wie vor visuellen Werkzusammenhänge zu integrieren wussten, mit Günther Uecker ein ZERO-Künstler sogar Arbeiten zeigt, die dem Klingen eine gewisse Gegenständlichkeit zuzubilligen scheinen und sich darüber hinaus die besprochenen Musiken allesamt auf oberflächliche Weise mit visuellen Codes von ZERO-Kunst zusammenschauen lassen, bleibt insgesamt zu konstatieren, dass sich die Kunst ZEROs gegenüber dem Objekthaften im Visuellen argwöhnisch positioniert zeigt, wohingegen die hier ins Feld geführten musikalischen Entwicklungen ausdrücklich die Profilierung auditiver Gegenständlichkeit kennzeichnet.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was erscheint, ist gut, was gut ist, erscheint, Taschenbuch von Markus Göres,Maurice Summen, Verbrecher, 978-3-95732-569-3Was Erscheint, Ist Gut, Was Gut Ist, Erscheint, Taschenbuch Von Markus Göres,maurice Summen, Verbrecher, 978-3-95732-569-3, Seitenanzahl: 30025,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erscheint unsere Welt so, wie sie uns erscheint?
Die Art und Weise, wie die Welt uns erscheint, hängt von unseren individuellen Wahrnehmungen und Interpretationen ab. Jeder Mensch hat seine eigene Perspektive und Erfahrungen, die seine Sicht auf die Welt beeinflussen. Daher kann die Welt für verschiedene Menschen unterschiedlich erscheinen. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und die entsprechenden Steuern entrichten. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in der Gewerbesteuererklärung zu deklarieren. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Einkommensteuer, Umsatzsteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und entsprechende Steuern zahlen. Zudem ist er verpflichtet, Umsatzsteuer auf seine Umsätze zu erheben, abzuführen und regelmäßig Umsatzsteuervoranmeldungen abzugeben. Darüber hinaus muss er die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist, und hierfür eine Gewerbesteuererklärung abgeben. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem ist er verpflichtet, seine Einkünfte aus dem Gewerbebetrieb in seiner Einkommensteuererklärung anzugeben und die entsprechende Einkommensteuer zu entrichten. Darüber hinaus muss er die Gewerbesteuererklärung abgeben und die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist. Es ist wichtig, alle steuerlichen Pflichten fristgerecht zu erfüllen, um Bußgelder und Sanktionen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.