Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Wir ziehen mit dem Projekt
betriebswirtschaftliche-steuerlehre.de um.
Sind Sie am Kauf der Domain
betriebswirtschaftliche-steuerlehre.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **

Ähnliche Suchbegriffe für Festen
Top-Angebote
Produkte zum Begriff Festen:
-
Gebäckvitrine mit zwei festen EinlegebödenMerkmale und Details - Transparentes Acryl-Material: Transparentes Acryl hat eine Lichtdurchlässigkeit, die mit der von Glas vergleichbar ist. Die hohe Transparenz der Acrylstruktur ermöglicht eine klare und umfassende Präsentation Ihrer Backwaren, so dass die Kunden die verschiedenen Backwaren leicht sehen und auswählen können, was ihre Kauflust erhöht. Darüber hinaus minimiert das leichte Acrylmaterial die Transportkosten und erleichtert die Mobilität im täglichen Gebrauch. - Feste Abtrennung wird dicker: Die geförderte Abtrennung hat eine Dicke von 6 mm und kann eine maximale Last von 5 kg tragen, was die beste Tragfähigkeit bietet und die Präsentation einer größeren Vielfalt von Waren ermöglicht. Die robuste und stabile innere Struktur garantiert eine längere Lebensdauer der Produkte. - Doppelt zu öffnende Tür mit magnetischer Ansaugung an der Rückseite: Die doppelt zu öffnende Tür an der Rückseite ist mit robusten Doppelscharnieren und magnetischen Ansaugvorrichtungen an der Ober- und Unterseite ausgestattet, die das Ausrichten und Schließen der Türplatte erleichtern und so die Frische und den Geschmack der Lebensmittel in der Vitrine besser bewahren. Es ist auch bequem für das Ladenpersonal, neue Backwaren von der Theke aus nachzufüllen. - Anwendbar in verschiedenen Bereichen: Die Vitrine kann nicht nur in Bäckereien und Cafés verwendet werden, um köstliche Backwaren und Desserts zu präsentieren, sondern auch in Snackbars, Lebensmittelgeschäften, Restaurants und Lebensmittelmärkten. Sie kann als Snack-Vitrine, Süßigkeiten-Vitrine usw. verwendet werden, was sie zu einem multifunktionalen Stück macht, das für eine Vielzahl von Umgebungen geeignet ist. - Verbesserte Verpackung: Unser Verpackungsprozess wurde noch weiter verbessert. Zum besseren Schutz verwenden wir einen speziellen Verpackungsschaum, der den ISTA-2A-Standard der International Safe Transit Association erfüllt. Dadurch wird sichergestellt, dass die verpackten Artikel während des Transports nicht beschädigt oder zerstört werden, wodurch die Qualität und Sicherheit der Produkte gewährleistet wird. - Außerdem bieten wir eine Bedienungsanleitung und eine Videodemonstration an, um Sie klar und deutlich durch die Installation zu führen. - Abmessungen: 558x356x356mm - Hält 5kg333,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Veräußerung von Unternehmensbeteiligungen. Körperschaftsteuer, Gewerbesteuer, Einkommensteuer, Taschenbuch von Christoph Schmitz, GRIN,Veräußerung Von Unternehmensbeteiligungen. Körperschaftsteuer, Gewerbesteuer, Einkommensteuer, Taschenbuch Von Christoph Schmitz, Grin, 978-3-346-67649-8, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
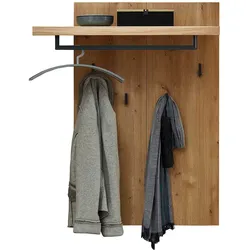
Garderobe in Wildeichefarben vier festen HakenGarderobe in Wildeichefarben vier festen Haken - In modernem Design - Zerlegt, zum leichten Selbstaufbau (Montageanleitung liegt bei) - Mit durchgehender Rückwand - Aus Spanplatte und Metall - Mit Hutablage aus Holzwerkstoff - Anzahl Kleiderhaken : 4 - Foliert - In Wildeichefarben und Dunkelgrau - Bürogarderobe 88 cm Breit, 108 cm Hoch, 31 cm Tief Informationen zur Lieferung: Der Versand dieses Artikels erfolgt per DHL-Superservice. Dieses beinhaltet folgenden Service für Sie:Terminvereinbarung: Sie werden frühzeitig (ein paar Tage im Voraus) durch die ausliefernde Spedition kontaktiert und Ihnen der Auslieferzeitpunkt mitgeteilt. Die Kontaktaufnahme erfolgt per Telefon. Bei telefonischer Nichterreichbarkeit werden Sie per Postkarte über das Auslieferdatum informiert.Lieferung Frei Verwendungsstelle: Der Transport erfolgt an Ort und Stelle. Sie bestimmen, wohin Sie die Ware getragen haben möchten. Ob Dachgeschoss, Erdgeschoss, Schlaf- oder Wohnzimmer - die Ware wird an den von Ihnen gewünschten Ort vertragen.Zwei Speditionsfahrer vertragen die Ware: keine Mithilfe beim Entladen und Vertragen der Ware nötig. Die Speditionsfahrer sind auf den Möbeltransport spezialisiert und entsprechend geschult, somit sind Transportreklamationen nahezu ausgeschlossen.Die Auslieferung erfolgt von Montags bis Freitags. Eine Zustellung an Sonn- und Feiertagen ist nicht möglich.Alle aufgeführten Serviceleistungen sind im Artikelpreis enthalten. Es fallen keine weiteren Kosten für Sie an. Bei Insellieferungen kann nur ein reiner Abgabeservice angeboten werden - das Vertragen der Ware + Verpackungsentsorgung entfällt hierbei.199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und die entsprechenden Steuern entrichten. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in der Gewerbesteuererklärung zu deklarieren. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Einkommensteuer, Umsatzsteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und entsprechende Steuern zahlen. Zudem ist er verpflichtet, Umsatzsteuer auf seine Umsätze zu erheben, abzuführen und regelmäßig Umsatzsteuervoranmeldungen abzugeben. Darüber hinaus muss er die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist, und hierfür eine Gewerbesteuererklärung abgeben. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **

Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem ist er verpflichtet, seine Einkünfte aus dem Gewerbebetrieb in seiner Einkommensteuererklärung anzugeben und die entsprechende Einkommensteuer zu entrichten. Darüber hinaus muss er die Gewerbesteuererklärung abgeben und die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist. Es ist wichtig, alle steuerlichen Pflichten fristgerecht zu erfüllen, um Bußgelder und Sanktionen zu vermeiden. **
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkommensteuererklärung fristgerecht abgeben und die Einkommensteuer entsprechend seiner Gewinne zahlen. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in seiner Gewerbesteuererklärung anzugeben. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Festen:
-
Manfred Bornhofen - Steuerlehre 1 Rechtslage 2023: Allgemeines Steuerrecht, Abgabenordnung, Umsatzsteuer (Bornhofen Steuerlehre 1 LB) - Preis vom 28.09.2026 21:19:57 hBinding : Taschenbuch, Edition : 44., überarb. u. aktualisierte Aufl. 2023, Label : Springer Gabler, Publisher : Springer Gabler, medium : Taschenbuch, numberOfPages : 472, publicationDate : 2023-06-28, authors : Manfred Bornhofen, Bornhofen, Martin C., ISBN : 36584098862,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gebäckvitrine mit zwei festen EinlegebödenMerkmale und Details - Transparentes Acryl-Material: Transparentes Acryl hat eine Lichtdurchlässigkeit, die mit der von Glas vergleichbar ist. Die hohe Transparenz der Acrylstruktur ermöglicht eine klare und umfassende Präsentation Ihrer Backwaren, so dass die Kunden die verschiedenen Backwaren leicht sehen und auswählen können, was ihre Kauflust erhöht. Darüber hinaus minimiert das leichte Acrylmaterial die Transportkosten und erleichtert die Mobilität im täglichen Gebrauch. - Feste Abtrennung wird dicker: Die geförderte Abtrennung hat eine Dicke von 6 mm und kann eine maximale Last von 5 kg tragen, was die beste Tragfähigkeit bietet und die Präsentation einer größeren Vielfalt von Waren ermöglicht. Die robuste und stabile innere Struktur garantiert eine längere Lebensdauer der Produkte. - Doppelt zu öffnende Tür mit magnetischer Ansaugung an der Rückseite: Die doppelt zu öffnende Tür an der Rückseite ist mit robusten Doppelscharnieren und magnetischen Ansaugvorrichtungen an der Ober- und Unterseite ausgestattet, die das Ausrichten und Schließen der Türplatte erleichtern und so die Frische und den Geschmack der Lebensmittel in der Vitrine besser bewahren. Es ist auch bequem für das Ladenpersonal, neue Backwaren von der Theke aus nachzufüllen. - Anwendbar in verschiedenen Bereichen: Die Vitrine kann nicht nur in Bäckereien und Cafés verwendet werden, um köstliche Backwaren und Desserts zu präsentieren, sondern auch in Snackbars, Lebensmittelgeschäften, Restaurants und Lebensmittelmärkten. Sie kann als Snack-Vitrine, Süßigkeiten-Vitrine usw. verwendet werden, was sie zu einem multifunktionalen Stück macht, das für eine Vielzahl von Umgebungen geeignet ist. - Verbesserte Verpackung: Unser Verpackungsprozess wurde noch weiter verbessert. Zum besseren Schutz verwenden wir einen speziellen Verpackungsschaum, der den ISTA-2A-Standard der International Safe Transit Association erfüllt. Dadurch wird sichergestellt, dass die verpackten Artikel während des Transports nicht beschädigt oder zerstört werden, wodurch die Qualität und Sicherheit der Produkte gewährleistet wird. - Außerdem bieten wir eine Bedienungsanleitung und eine Videodemonstration an, um Sie klar und deutlich durch die Installation zu führen. - Abmessungen: 558x356x356mm - Hält 5kg333,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
Ähnliche Suchbegriffe für Festen
-
Veräußerung von Unternehmensbeteiligungen. Körperschaftsteuer, Gewerbesteuer, Einkommensteuer, Taschenbuch von Christoph Schmitz, GRIN,Veräußerung Von Unternehmensbeteiligungen. Körperschaftsteuer, Gewerbesteuer, Einkommensteuer, Taschenbuch Von Christoph Schmitz, Grin, 978-3-346-67649-8, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Garderobe in Wildeichefarben vier festen HakenGarderobe in Wildeichefarben vier festen Haken - In modernem Design - Zerlegt, zum leichten Selbstaufbau (Montageanleitung liegt bei) - Mit durchgehender Rückwand - Aus Spanplatte und Metall - Mit Hutablage aus Holzwerkstoff - Anzahl Kleiderhaken : 4 - Foliert - In Wildeichefarben und Dunkelgrau - Bürogarderobe 88 cm Breit, 108 cm Hoch, 31 cm Tief Informationen zur Lieferung: Der Versand dieses Artikels erfolgt per DHL-Superservice. Dieses beinhaltet folgenden Service für Sie:Terminvereinbarung: Sie werden frühzeitig (ein paar Tage im Voraus) durch die ausliefernde Spedition kontaktiert und Ihnen der Auslieferzeitpunkt mitgeteilt. Die Kontaktaufnahme erfolgt per Telefon. Bei telefonischer Nichterreichbarkeit werden Sie per Postkarte über das Auslieferdatum informiert.Lieferung Frei Verwendungsstelle: Der Transport erfolgt an Ort und Stelle. Sie bestimmen, wohin Sie die Ware getragen haben möchten. Ob Dachgeschoss, Erdgeschoss, Schlaf- oder Wohnzimmer - die Ware wird an den von Ihnen gewünschten Ort vertragen.Zwei Speditionsfahrer vertragen die Ware: keine Mithilfe beim Entladen und Vertragen der Ware nötig. Die Speditionsfahrer sind auf den Möbeltransport spezialisiert und entsprechend geschult, somit sind Transportreklamationen nahezu ausgeschlossen.Die Auslieferung erfolgt von Montags bis Freitags. Eine Zustellung an Sonn- und Feiertagen ist nicht möglich.Alle aufgeführten Serviceleistungen sind im Artikelpreis enthalten. Es fallen keine weiteren Kosten für Sie an. Bei Insellieferungen kann nur ein reiner Abgabeservice angeboten werden - das Vertragen der Ware + Verpackungsentsorgung entfällt hierbei.199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Notizblock mit festen Einbänden aus KaffeefaserNotizblock mit festen Einbänden aus Kaffeefaser, hergestellt aus den Rückständen der Kaffeeproduktion. Eine nachhaltige Alternative, die zur Reduzierung des Plastikverbrauchs beiträgt, Energie im Herstellungsprozess spart und somit den Umweltschutz fördert. Innen mit 100 linierten Blättern und Kaffeefaser-Logo auf der Rückseite. 14,7 x 21 x 1,5 cm | 350 g.4,52 €*Versand: 70,21 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und die entsprechenden Steuern entrichten. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in der Gewerbesteuererklärung zu deklarieren. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Einkommensteuer, Umsatzsteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und entsprechende Steuern zahlen. Zudem ist er verpflichtet, Umsatzsteuer auf seine Umsätze zu erheben, abzuführen und regelmäßig Umsatzsteuervoranmeldungen abzugeben. Darüber hinaus muss er die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist, und hierfür eine Gewerbesteuererklärung abgeben. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem ist er verpflichtet, seine Einkünfte aus dem Gewerbebetrieb in seiner Einkommensteuererklärung anzugeben und die entsprechende Einkommensteuer zu entrichten. Darüber hinaus muss er die Gewerbesteuererklärung abgeben und die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist. Es ist wichtig, alle steuerlichen Pflichten fristgerecht zu erfüllen, um Bußgelder und Sanktionen zu vermeiden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkommensteuererklärung fristgerecht abgeben und die Einkommensteuer entsprechend seiner Gewinne zahlen. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in seiner Gewerbesteuererklärung anzugeben. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.