Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Wir ziehen mit dem Projekt
betriebswirtschaftliche-steuerlehre.de um.
Sind Sie am Kauf der Domain
betriebswirtschaftliche-steuerlehre.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
Ähnliche Suchbegriffe für Gestaltung
Top-Angebote
Produkte zum Begriff Gestaltung:
-
Bilanzierung und Gestaltung des Disagios von Hypothekenbankschuldverschreibungen, Taschenbuch von Olof Schmidt-Evers, Betriebswirtschaftlicher VerlagBilanzierung Und Gestaltung Des Disagios Von Hypothekenbankschuldverschreibungen, Taschenbuch Von Olof Schmidt-evers, Betriebswirtschaftlicher Verlag Gabler, 978-3-663-00025-9, Seitenanzahl: 28354,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aufgabenblock Lernfelder GestaltungAufgabenblock Lernfelder Gestaltung , für Maler/-in und Lackierer/-in , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 1. A., Erscheinungsjahr: 200709, Produktform: Geheftet, Auflage: 07001, Auflage/Ausgabe: 1. A, Seitenzahl/Blattzahl: 26, Keyword: Lernfelder fachübergreifend; Maler/in und Lackierer/-in; Unterrichtswerke; Arbeitsheft, Fachschema: Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Maler (Handwerk) / Berufsbezogenes Schulbuch~Lackierer / Berufsbezogenes Schulbuch, Bildungsmedien Fächer: berufsbezogene Fächer, Fachkategorie: Bauhandwerk~Unterricht und Didaktik: Berufsausbildung: berufsbezogene Fächer, Region: Berlin~Brandenburg~Mecklenburg-Vorpommern~Sachsen-Anhalt~Sachsen~Thüringen~Bayern~Baden-Württemberg~Hessen~Rheinland-Pfalz~Saarland~Bremen~Hamburg~Niedersachsen~Nordrhein-Westfalen~Schleswig-Holstein, Bildungszweck: für die Berufsbildung~Für die Berufsschule, Altersempfehlung / Lesealter: 25, Genaues Alter: L0009, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Ausbildungsberufe: L0009 M0021, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Westermann Berufl.Bildung, Verlag: Westermann Berufl.Bildung, Verlag: Westermann Berufliche Bildung GmbH, Länge: 419, Breite: 296, Höhe: 10, Gewicht: 703, Produktform: Geheftet, Genre: Schule und Lernen, Genre: Schule und Lernen, Ausbildungsberufe: Maler/in u.Lackier/in, Meister/in:Maler/in-undLackier/iner/inmeister/in,30,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
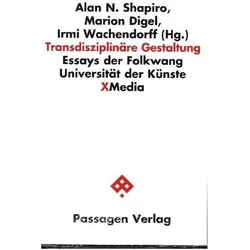
Transdisziplinäre Gestaltung, FachbücherGesellschaftliche, technologische, ökologische und ökonomische Veränderungen erfordern von Gestaltern neues Denken und Handeln. Transdisziplinäre Gestaltung stellt sich diesen Herausforderungen, indem sie sich den Schnittstellen zu den Künsten, den Gesellschafts-, Geistes- und Ingenieurswissenschaften, der Informatik sowie der Wirtschaft zuwendet. Transdisziplinäre Gestaltung agiert dabei im Grenzbereich zwischen Theorie und Praxis. Es gilt, Wissen, Ideen und Theorien als Bruchstücke aufzufassen, die im Hinblick auf ein konkretes Designprojekt in einen Zusammenhang gebracht werden. Dabei entwickeln sich Fragen wie: Worin besteht die Rolle von Fiktion im kreativen Akt des Gestaltens? Was sind soziale Choreographie und Biodesign? Ist ein Internet denkbar, durch das Gestalter den Stellenwert des Geldes verändern, indem sie zu einer Ökonomie der Nachhaltigkeit und Kreativität übergehen? Was bedeutet künstliche Intelligenz aus einer Designperspektive? Welche Auswirkungen haben Queer-, Transgender- und feministische Theorie auf Gestaltung? Wie bringt man verschiedenste Disziplinen und Felder des Wissens in Dialog? Was sind die Grundlagen dieses neuen Feldes und wie muss seine Didaktik aussehen? Dieser Band entstand während der Gastprofessur Alan N. Shapiros im Graduate Programm Gestaltung Heterotopia an der Folkwang Universität der Künste. Essays von Wissenschaftlern und Praktikern stehen gleichberechtigt neben Texten Studierender.37,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erfolgreiche Gestaltung der Kostenrechnung, Taschenbuch von Stefan Frank, Deutscher Universitätsverlag, 978-3-8244-7130-0Erfolgreiche Gestaltung Der Kostenrechnung, Taschenbuch Von Stefan Frank, Deutscher Universitätsverlag, 978-3-8244-7130-0, Seitenanzahl: 27454,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und die entsprechenden Steuern entrichten. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in der Gewerbesteuererklärung zu deklarieren. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Einkommensteuer, Umsatzsteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und entsprechende Steuern zahlen. Zudem ist er verpflichtet, Umsatzsteuer auf seine Umsätze zu erheben, abzuführen und regelmäßig Umsatzsteuervoranmeldungen abzugeben. Darüber hinaus muss er die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist, und hierfür eine Gewerbesteuererklärung abgeben. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **


Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem ist er verpflichtet, seine Einkünfte aus dem Gewerbebetrieb in seiner Einkommensteuererklärung anzugeben und die entsprechende Einkommensteuer zu entrichten. Darüber hinaus muss er die Gewerbesteuererklärung abgeben und die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist. Es ist wichtig, alle steuerlichen Pflichten fristgerecht zu erfüllen, um Bußgelder und Sanktionen zu vermeiden. **
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkommensteuererklärung fristgerecht abgeben und die Einkommensteuer entsprechend seiner Gewinne zahlen. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in seiner Gewerbesteuererklärung anzugeben. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Gestaltung:
-
Bilanzierung und Gestaltung des Disagios von Hypothekenbankschuldverschreibungen, Taschenbuch von Olof Schmidt-Evers, Betriebswirtschaftlicher VerlagBilanzierung Und Gestaltung Des Disagios Von Hypothekenbankschuldverschreibungen, Taschenbuch Von Olof Schmidt-evers, Betriebswirtschaftlicher Verlag Gabler, 978-3-663-00025-9, Seitenanzahl: 28354,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aufgabenblock Lernfelder GestaltungAufgabenblock Lernfelder Gestaltung , für Maler/-in und Lackierer/-in , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 1. A., Erscheinungsjahr: 200709, Produktform: Geheftet, Auflage: 07001, Auflage/Ausgabe: 1. A, Seitenzahl/Blattzahl: 26, Keyword: Lernfelder fachübergreifend; Maler/in und Lackierer/-in; Unterrichtswerke; Arbeitsheft, Fachschema: Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Maler (Handwerk) / Berufsbezogenes Schulbuch~Lackierer / Berufsbezogenes Schulbuch, Bildungsmedien Fächer: berufsbezogene Fächer, Fachkategorie: Bauhandwerk~Unterricht und Didaktik: Berufsausbildung: berufsbezogene Fächer, Region: Berlin~Brandenburg~Mecklenburg-Vorpommern~Sachsen-Anhalt~Sachsen~Thüringen~Bayern~Baden-Württemberg~Hessen~Rheinland-Pfalz~Saarland~Bremen~Hamburg~Niedersachsen~Nordrhein-Westfalen~Schleswig-Holstein, Bildungszweck: für die Berufsbildung~Für die Berufsschule, Altersempfehlung / Lesealter: 25, Genaues Alter: L0009, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Ausbildungsberufe: L0009 M0021, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Westermann Berufl.Bildung, Verlag: Westermann Berufl.Bildung, Verlag: Westermann Berufliche Bildung GmbH, Länge: 419, Breite: 296, Höhe: 10, Gewicht: 703, Produktform: Geheftet, Genre: Schule und Lernen, Genre: Schule und Lernen, Ausbildungsberufe: Maler/in u.Lackier/in, Meister/in:Maler/in-undLackier/iner/inmeister/in,30,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
Ähnliche Suchbegriffe für Gestaltung
-
Transdisziplinäre Gestaltung, FachbücherGesellschaftliche, technologische, ökologische und ökonomische Veränderungen erfordern von Gestaltern neues Denken und Handeln. Transdisziplinäre Gestaltung stellt sich diesen Herausforderungen, indem sie sich den Schnittstellen zu den Künsten, den Gesellschafts-, Geistes- und Ingenieurswissenschaften, der Informatik sowie der Wirtschaft zuwendet. Transdisziplinäre Gestaltung agiert dabei im Grenzbereich zwischen Theorie und Praxis. Es gilt, Wissen, Ideen und Theorien als Bruchstücke aufzufassen, die im Hinblick auf ein konkretes Designprojekt in einen Zusammenhang gebracht werden. Dabei entwickeln sich Fragen wie: Worin besteht die Rolle von Fiktion im kreativen Akt des Gestaltens? Was sind soziale Choreographie und Biodesign? Ist ein Internet denkbar, durch das Gestalter den Stellenwert des Geldes verändern, indem sie zu einer Ökonomie der Nachhaltigkeit und Kreativität übergehen? Was bedeutet künstliche Intelligenz aus einer Designperspektive? Welche Auswirkungen haben Queer-, Transgender- und feministische Theorie auf Gestaltung? Wie bringt man verschiedenste Disziplinen und Felder des Wissens in Dialog? Was sind die Grundlagen dieses neuen Feldes und wie muss seine Didaktik aussehen? Dieser Band entstand während der Gastprofessur Alan N. Shapiros im Graduate Programm Gestaltung Heterotopia an der Folkwang Universität der Künste. Essays von Wissenschaftlern und Praktikern stehen gleichberechtigt neben Texten Studierender.37,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erfolgreiche Gestaltung der Kostenrechnung, Taschenbuch von Stefan Frank, Deutscher Universitätsverlag, 978-3-8244-7130-0Erfolgreiche Gestaltung Der Kostenrechnung, Taschenbuch Von Stefan Frank, Deutscher Universitätsverlag, 978-3-8244-7130-0, Seitenanzahl: 27454,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Betriebsindividuelle Gestaltung der Kostenrechnung., Taschenbuch von Ralf Krieger, Duncker & Humblot, 978-3-428-08575-0Betriebsindividuelle Gestaltung Der Kostenrechnung., Taschenbuch Von Ralf Krieger, Duncker & Humblot, 978-3-428-08575-0, Seitenanzahl: 46599,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
UTB Gestaltung von UnterrichtHauptaufgaben von Unterricht sind die Anregung und Unterstützung von Lern- und Entwicklungsprozessen. Diese sollen im Sinne von Chancengerechtigkeit darauf gerichtet sein, allen Kindern und Jugendlichen ein sachgerechtes, selbst bestimmtes, kreatives und sozial verantwortliches Handeln im gesellschaftlichen Zusammenhang zu ermöglichen.Ausgehend von dieser Zielvorstellung sowie unter Rückgriff auf wichtige Einsichten didaktischer Ansätze und Ergebnisse empirischer Unterrichtsforschung entfalten die Autoren das Konzept eines handlungs- und entwicklungsorientierten Unterrichts. Dieser wird als problem- und fallbasierte Auseinandersetzung mit Aufgaben verstanden, die für Kinder und Jugendliche bedeutsam sind und sich bei unterschiedlichen Lernvoraussetzungen in binnendifferenzierter Weise bearbeiten lassen.Das Buch bietet vielfältige Anregungen für die gegenwärtige oder zukünftige Tätigkeit in Unterricht und Schule. Es eignet sich für die Lehreraus- und Lehrerfortbildung und erlaubt eine fallorientierte Auseinandersetzung mit praxis- und theorierelevanten Fragen der Unterrichtsgestaltung.24,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und die entsprechenden Steuern entrichten. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in der Gewerbesteuererklärung zu deklarieren. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Einkommensteuer, Umsatzsteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und entsprechende Steuern zahlen. Zudem ist er verpflichtet, Umsatzsteuer auf seine Umsätze zu erheben, abzuführen und regelmäßig Umsatzsteuervoranmeldungen abzugeben. Darüber hinaus muss er die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist, und hierfür eine Gewerbesteuererklärung abgeben. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem ist er verpflichtet, seine Einkünfte aus dem Gewerbebetrieb in seiner Einkommensteuererklärung anzugeben und die entsprechende Einkommensteuer zu entrichten. Darüber hinaus muss er die Gewerbesteuererklärung abgeben und die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist. Es ist wichtig, alle steuerlichen Pflichten fristgerecht zu erfüllen, um Bußgelder und Sanktionen zu vermeiden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkommensteuererklärung fristgerecht abgeben und die Einkommensteuer entsprechend seiner Gewinne zahlen. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in seiner Gewerbesteuererklärung anzugeben. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.