Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Wir ziehen mit dem Projekt
betriebswirtschaftliche-steuerlehre.de um.
Sind Sie am Kauf der Domain
betriebswirtschaftliche-steuerlehre.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **

Ähnliche Suchbegriffe für Langer
Top-Angebote
Produkte zum Begriff Langer:
-
Veräußerung von Unternehmensbeteiligungen. Körperschaftsteuer, Gewerbesteuer, Einkommensteuer, Taschenbuch von Christoph Schmitz, GRIN,Veräußerung Von Unternehmensbeteiligungen. Körperschaftsteuer, Gewerbesteuer, Einkommensteuer, Taschenbuch Von Christoph Schmitz, Grin, 978-3-346-67649-8, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
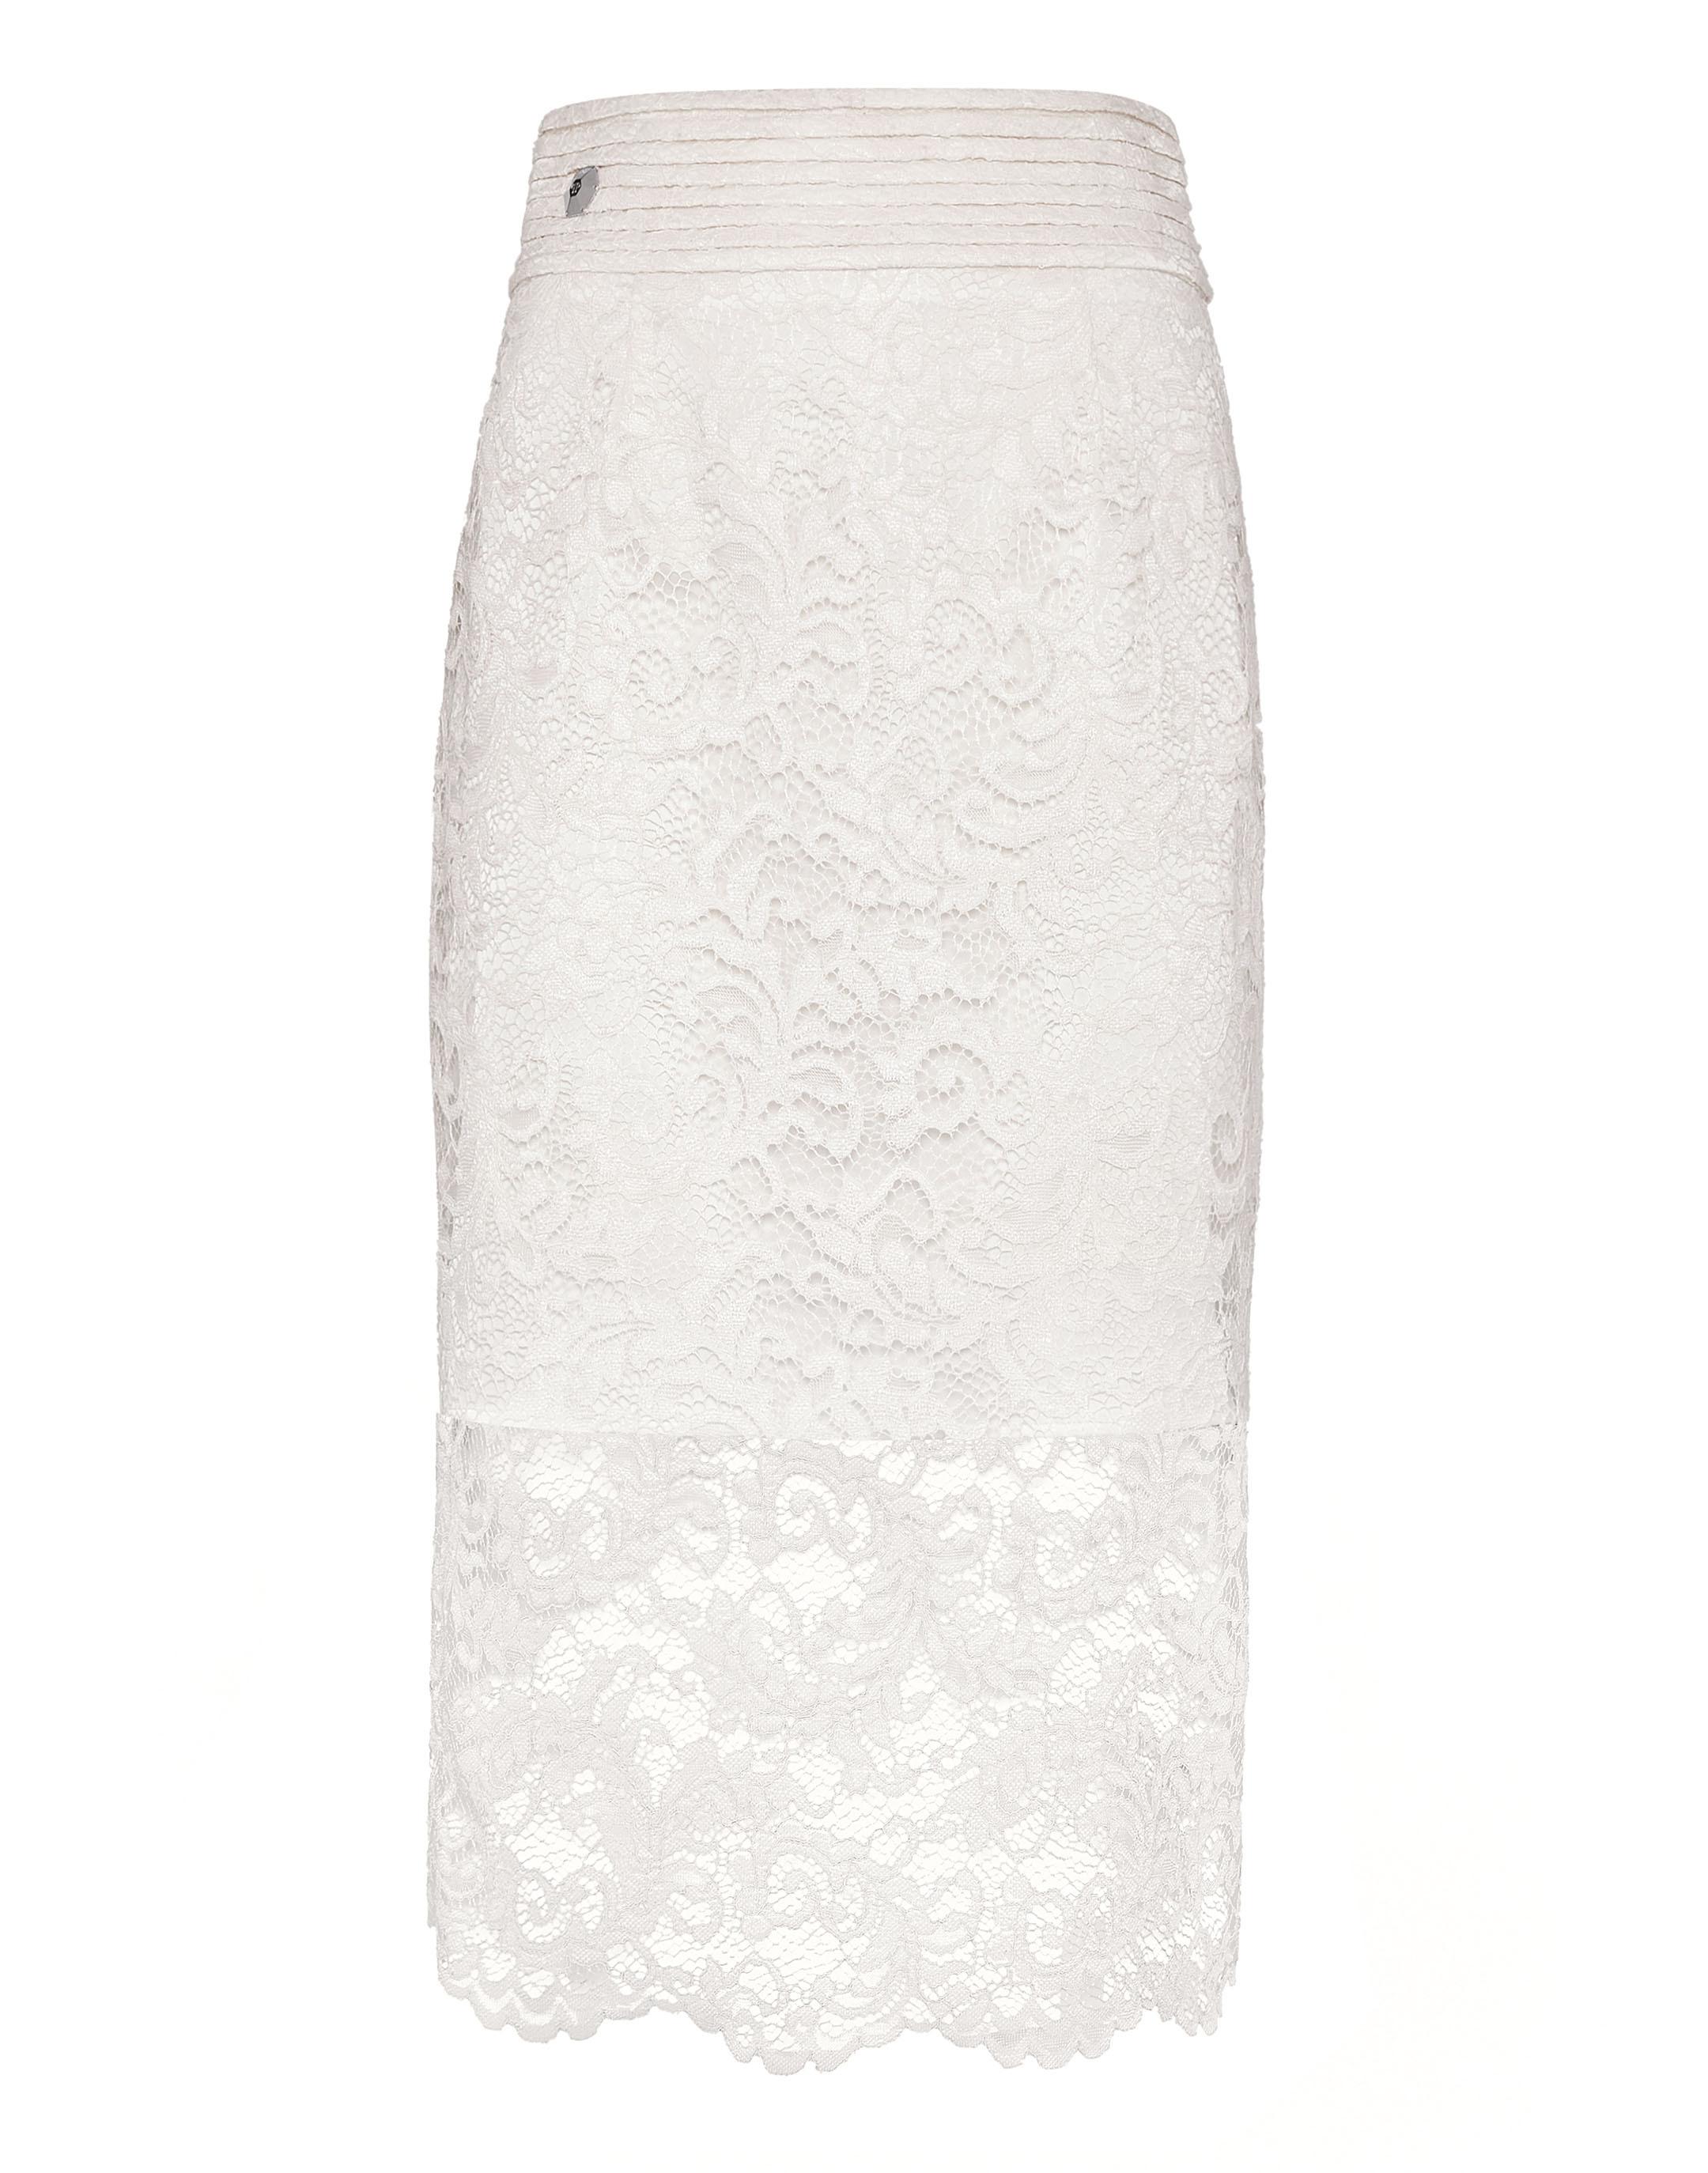
Langer RockDieser lange Spitzenrock ist so konzipiert, dass er alltägliche Looks mit einer selbstbewussten und raffinierten Einstellung aufwertet, wodurch er sich ideal mit Statement-Pieces oder reduzierten Essentials stylen lässt. Entworfen als ein raffiniertes Statement-Stück innerhalb der Kollektion. Hochwertige Konstruktion für ein erstklassiges Aussehen und Gefühl. Unverwechselbare Designdetails, die das tägliche Styling aufwerten.303,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ellen Lang-Langer, Fachbücher von Ellen Lang-LangerDie Kinder und Jugendlichen, über die Lang-Langer berichtet, erfuhren Trennung und Verlust als etwas, das früh über sie hereinbrach. Verarmung des Ichs und Erstarrung in Depression waren die Folge. Die Autorin gibt Einblick in das innere Drama der Kinder und den Kampf um die Wiedererlangung der psychischen Lebendigkeit in der Kinder- und Jugendlichen-Psychoanalyse. Die Kinder und Jugendlichen in den Fallstudien erfuhren Verlust durch den Tod eines Elternteils, durch Adoption und Heimunterbringung, durch die Scheidung der Eltern und durch eine zeitweilige Trennung von einem Elternteil. Das Spektrum der Erkrankungen umfasst Entwicklungsstörungen mit vorwiegend neurotischen Anteilen bis hin zu solchen mit traumatischen und psychotischen Anteilen. Die psychoanalytische Langzeitbehandlung deckte die Tendenz zur Verleugnung früher Trennungs- und Verlusterfahrungen auf und eröffnete den dringend benötigten Raum, um dem Verlorensein und der Wut, Hilflosigkeit und Ohnmacht Ausdruck zu verleihen. Die Auflösung der inneren Abwehrhaltung machte die Therapie schwierig und doch für die Kinder sehr lohnend. Die Autorin: Ellen Lang-Langer, Dr. phil., analytische Kinder- und Jugendlichen-Psychotherapeutin in eigener Praxis, Dozentin, Supervisorin und Leiterin des Ausbildungsbereichs am Institut für Analytische Kinder- und Jugendlichen-Psychotherapie in Frankfurt a. M., Veröffentlichungen in Fachzeitschriften.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann langer Bindestrich?
Wann langer Bindestrich? Ein langer Bindestrich wird oft verwendet, um einen Gedanken oder eine Erklärung innerhalb eines Satzes hervorzuheben. Er kann auch verwendet werden, um eine Unterbrechung im Satz zu kennzeichnen oder um zwei Wörter oder Sätze zu verbinden. In der Typografie wird ein langer Bindestrich normalerweise durch das Zeichen "–" dargestellt, während ein kurzer Bindestrich durch das Zeichen "-" dargestellt wird. Es ist wichtig, den langer Bindestrich korrekt zu verwenden, um die Lesbarkeit und Klarheit des Textes zu gewährleisten. **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und die entsprechenden Steuern entrichten. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in der Gewerbesteuererklärung zu deklarieren. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **

Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Einkommensteuer, Umsatzsteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und entsprechende Steuern zahlen. Zudem ist er verpflichtet, Umsatzsteuer auf seine Umsätze zu erheben, abzuführen und regelmäßig Umsatzsteuervoranmeldungen abzugeben. Darüber hinaus muss er die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist, und hierfür eine Gewerbesteuererklärung abgeben. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem ist er verpflichtet, seine Einkünfte aus dem Gewerbebetrieb in seiner Einkommensteuererklärung anzugeben und die entsprechende Einkommensteuer zu entrichten. Darüber hinaus muss er die Gewerbesteuererklärung abgeben und die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist. Es ist wichtig, alle steuerlichen Pflichten fristgerecht zu erfüllen, um Bußgelder und Sanktionen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Langer:
-
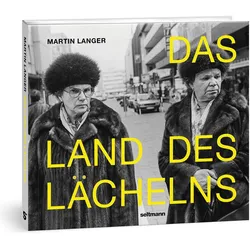
Martin Langer, Fachbücher von Martin LangerDie 80er Jahre sind noch gar nicht so lange vorbei, aber optisch hat sich vieles verändert. Die s/w-Fotografien von Martin Langer zeigen den Alltag zu Beginn der 80er Jahre in Ostwestfalen-Lippe, im Speziellen in seinen Städten Bielefeld, Detmold, Herford, Gütersloh und Paderborn. Ausserdem in Wald und Flur irgendwo dazwischen; trotzdem fällt diese Art der fotografischen Herangehensweise in das Genre der Street Photography. Wir sehen also die Bühne des Alltags; zusätzlich erscheinen Motive, die am Rand lokaler Spektakel entstanden. Martin Langer hat in den 80er Jahren in Bielefeld Fotografie studiert. Seitdem arbeitet er als Fotograf an politischen und sozialen Themen. Sein bekanntestes Bild zeigt einen arbeitslosen Mann 1992 in Lichtenhagen mit Hitlergruss, deutschem Fussballtrikot und einer urinbefleckten Jogginghose. Die Fotografie ist eine der Ikonen der Nachkriegsfotografie.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Michael Langer, Fachbücher von Michael LangerDas Fachbuch "Acoustic Pop Guitar Solos vol.5" von Michael Langer bietet eine umfassende Sammlung von 20 weltbekannten Songs, die speziell für Gitarre solo arrangiert sind. In fünf Bänden werden die Stücke sowohl in Notenschrift als auch in Tabulatur präsentiert, was es sowohl Anfängern als auch fortgeschrittenen Gitarrenspielenden ermöglicht, die Stücke zu erlernen. Zu jedem Titel gehört eine kurze Geschichte, die den Kontext des Songs beleuchtet, sowie Vorschläge für Strumming- und Picking-Techniken. Darüber hinaus sind die kompletten Songtexte mit Akkorden enthalten, was das Spielen und Singen erleichtert. Ein besonderes Highlight ist der Audio-Download, der es ermöglicht, alle Songs in einer Soloversion von Michael Langer zu hören, was eine wertvolle Unterstützung beim Üben darstellt.25,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Veräußerung von Unternehmensbeteiligungen. Körperschaftsteuer, Gewerbesteuer, Einkommensteuer, Taschenbuch von Christoph Schmitz, GRIN,Veräußerung Von Unternehmensbeteiligungen. Körperschaftsteuer, Gewerbesteuer, Einkommensteuer, Taschenbuch Von Christoph Schmitz, Grin, 978-3-346-67649-8, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Wann langer Bindestrich?
Wann langer Bindestrich? Ein langer Bindestrich wird oft verwendet, um einen Gedanken oder eine Erklärung innerhalb eines Satzes hervorzuheben. Er kann auch verwendet werden, um eine Unterbrechung im Satz zu kennzeichnen oder um zwei Wörter oder Sätze zu verbinden. In der Typografie wird ein langer Bindestrich normalerweise durch das Zeichen "–" dargestellt, während ein kurzer Bindestrich durch das Zeichen "-" dargestellt wird. Es ist wichtig, den langer Bindestrich korrekt zu verwenden, um die Lesbarkeit und Klarheit des Textes zu gewährleisten. **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
Ähnliche Suchbegriffe für Langer
-
Langer RockDieser lange Spitzenrock ist so konzipiert, dass er alltägliche Looks mit einer selbstbewussten und raffinierten Einstellung aufwertet, wodurch er sich ideal mit Statement-Pieces oder reduzierten Essentials stylen lässt. Entworfen als ein raffiniertes Statement-Stück innerhalb der Kollektion. Hochwertige Konstruktion für ein erstklassiges Aussehen und Gefühl. Unverwechselbare Designdetails, die das tägliche Styling aufwerten.303,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ellen Lang-Langer, Fachbücher von Ellen Lang-LangerDie Kinder und Jugendlichen, über die Lang-Langer berichtet, erfuhren Trennung und Verlust als etwas, das früh über sie hereinbrach. Verarmung des Ichs und Erstarrung in Depression waren die Folge. Die Autorin gibt Einblick in das innere Drama der Kinder und den Kampf um die Wiedererlangung der psychischen Lebendigkeit in der Kinder- und Jugendlichen-Psychoanalyse. Die Kinder und Jugendlichen in den Fallstudien erfuhren Verlust durch den Tod eines Elternteils, durch Adoption und Heimunterbringung, durch die Scheidung der Eltern und durch eine zeitweilige Trennung von einem Elternteil. Das Spektrum der Erkrankungen umfasst Entwicklungsstörungen mit vorwiegend neurotischen Anteilen bis hin zu solchen mit traumatischen und psychotischen Anteilen. Die psychoanalytische Langzeitbehandlung deckte die Tendenz zur Verleugnung früher Trennungs- und Verlusterfahrungen auf und eröffnete den dringend benötigten Raum, um dem Verlorensein und der Wut, Hilflosigkeit und Ohnmacht Ausdruck zu verleihen. Die Auflösung der inneren Abwehrhaltung machte die Therapie schwierig und doch für die Kinder sehr lohnend. Die Autorin: Ellen Lang-Langer, Dr. phil., analytische Kinder- und Jugendlichen-Psychotherapeutin in eigener Praxis, Dozentin, Supervisorin und Leiterin des Ausbildungsbereichs am Institut für Analytische Kinder- und Jugendlichen-Psychotherapie in Frankfurt a. M., Veröffentlichungen in Fachzeitschriften.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
LANGER-vital Langer Vital Aminosäuren 2x60 St KapselnNahrungsergänzungsmittel sind kein Ersatz für eine abwechslungsreiche und ausgewogene Ernährung und eine gesunde Lebensweise.Langer Vital AminosäurenZutaten: Kapselmaterial: Hartgelatine, L-Lysin, L-Leucin, L-Phenylalanin, L-Glutamin, L-Arginin, L-Valin, L-Isoleucin, L-Threonin, L-Carnitin, Glycin, L-Tryptophan, L-Histidin, Taurin, L-Tyrosin, L-Serin, L-Alanin, L-Prolin.Nährstoffe: Durschnittliche Nährwerte: 1 Kapsel 3 Kapseln L-Lysin 41,65 mg 124,95 mg L-Leucin 40 mg 120 mg L-Phenylalanin 33,33 mg 99,99 mg L-Arginin 32,25 mg 96,75 mg L-Glutamin 27 mg 81 mg L-Isoleucin 26,67 mg 80,01 mg L-Valin 26,67 mg 80,01 mg L-Threonin 20 mg 60 mg L-Carnitin 20 mg 60 mg L-Tryptophan 13,33 mg 39,99 mg L-Histidin 13,33 mg 39,99 mg Taurin 13,33 mg 39,99 mg Glycin 13,33 mg 39,99 mg L-Tyrosin 6,67 mg 20,01 mg L-Serin 6,67 mg 20,01 mg L-Alanin 6,67 mg 20,01 mg L-Prolin 6,67 mg 20,01 mg Verzehrempfehlung: Morgens und Mittags jeweils 3 Kapseln. Hinweis:Die angegebene empfohlene Tagesmenge darf nicht überschritten werden.Aufbewahrung: Kühl (6-25 °C) und lichtgeschützt lagern. Außerhalb der Reichweite von kleinen Kindern aufbewahren.Nettofüllmenge: 2 x 60 KapselnHerstellerdaten: Langer vital GmbH Am Ortsrand 7 26188 Edewecht20,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und die entsprechenden Steuern entrichten. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in der Gewerbesteuererklärung zu deklarieren. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Einkommensteuer, Umsatzsteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und entsprechende Steuern zahlen. Zudem ist er verpflichtet, Umsatzsteuer auf seine Umsätze zu erheben, abzuführen und regelmäßig Umsatzsteuervoranmeldungen abzugeben. Darüber hinaus muss er die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist, und hierfür eine Gewerbesteuererklärung abgeben. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem ist er verpflichtet, seine Einkünfte aus dem Gewerbebetrieb in seiner Einkommensteuererklärung anzugeben und die entsprechende Einkommensteuer zu entrichten. Darüber hinaus muss er die Gewerbesteuererklärung abgeben und die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist. Es ist wichtig, alle steuerlichen Pflichten fristgerecht zu erfüllen, um Bußgelder und Sanktionen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.