Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Wir ziehen mit dem Projekt
betriebswirtschaftliche-steuerlehre.de um.
Sind Sie am Kauf der Domain
betriebswirtschaftliche-steuerlehre.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **


Ähnliche Suchbegriffe für Netzwerk-Diagnostik
Top-Angebote
Produkte zum Begriff Netzwerk-Diagnostik:
-
Psychologische DiagnostikPsychologische Diagnostik , Dieses Lehrbuch der Psychologischen Diagnostik bietet alles, was Studierende im Bachelor- und Masterstudium der Psychologie für die Prüfung wissen und Anwendende an diagnostischem Handwerkszeug beherrschen müssen. Ein Standardwerk für die Ausbildung psychologischer Diagnostiker/-innen! Der Inhalt Grundlagenwissen: Konstruktionsprinzipien und Gütekriterien psychometrischer Tests Überblick über diagnostische Verfahren: Testverfahren, diagnostische Interviews und Verhaltensbeobachtung Diagnostische Strategien und Gutachtenerstellung Diagnostik in den psychologischen Anwendungsfächern Arbeits-, Organisations- und Wirtschaftspsychologie, Pädagogische Psychologie, Klinische Psychologie sowie in Neuro-, Rechts- und Verkehrspsychologie Interviews mit Expertinnen und Experten sowie lernfreundliche Didaktik: Merksätze, Beispiele, Exkurse, Prüfungsfragen u. a. Kostenlose Lernmaterialien für Studierende und Materialien für Lehrende auf lehrbuch-psychologie.springer.com Die Zielgruppen Psychologiestudierende im Bachelor- und Masterstudium sowie Studierende im Nebenfach Anwender/-innen Psychologischer Diagnostik Entwickler/-innen psychometrischer Tests Die Herausgeber Lothar Schmidt-Atzert war bis 2017 als Professor für Psychologische Diagnostik am Fachbereich Psychologie der Philipps-Universität Marburg tätig. Er hat u. a. über eignungsdiagnostische Themen geforscht und verschiedene Tests entwickelt. Seit 2006 führt er als Dozent Fortbildungen zur beruflichen Eignungsbeurteilung nach DIN 33430 durch. Stefan Krumm ist Professor für Psychologische Diagnostik, Differentielle und Persönlichkeitspsychologie an der Freien Universität Berlin. Seine Forschungsschwerpunkte liegen in der Schnittstelle zwischen Psychologischer Diagnostik und Arbeits- und Organisationspsychologie, wie beispielsweise der Eignungsdiagnostik. Zudem berät er im Rahmen einer universitären Forschungstransfereinrichtung seit vielen Jahren Unternehmen und Behörden in vielfältigen psychologisch-diagnostischen Fragen. Manfred Amelang war bis zu seiner Emeritierung 2004 Professor für Psychologie an der Universität Heidelberg, und zwar mit den Schwerpunkten Persönlichkeitsforschung, Psychologische Diagnostik, Gesundheitspsychologie und Abweichendes Verhalten. Er ist Gründungsautor des vorliegenden Lehrbuches (1994; seinerzeit mit Werner Zielinski als Ko-Autor). , Motorhauben > Karosserie & Exterieur Styling , Auflage: 6., vollständig überarbeitete Aufl., Erscheinungsjahr: 202204, Produktform: Leinen, Beilage: Book w. online files / update, Titel der Reihe: Springer-Lehrbuch##, Redaktion: Schmidt-Atzert, Lothar~Krumm, Stefan~Amelang, Manfred, Auflage: 21006, Auflage/Ausgabe: 6., vollständig überarbeitete Aufl, Abbildungen: Bibliographie, Themenüberschrift: PSYCHOLOGY / Research & Methodology, Keyword: Psychologie; Diagnostische Verfahren; Psychologische Tests; Psychometrie; Psychometrische Tests, Fachschema: Arbeitspsychologie~Psychologie / Arbeitspsychologie~Entwicklungspsychologie~Psychologie / Entwicklung~Klinische Psychologie~Psychologie / Klinische Psychologie~Pädagogik / Pädagogische Psychologie~Pädagogische Psychologie~Psychologie / Pädagogische Psychologie~Diagnose (pädagogisch, psychologisch) / Psychodiagnostik~Psychodiagnostik~Psychologie / Diagnostik~Psychologie / Forschung, Experimente, Methoden~Psychologie / Führung, Betrieb, Organisation~Psychologie / Wirtschaft, Arbeit, Werbung, Fachkategorie: Entwicklungspsychologie~Arbeits-, Wirtschafts- und Organisationspsychologie~Pädagogische Psychologie~Klinische Psychologie, Bildungszweck: für die Hochschule, Warengruppe: HC/Psychologie/Grundlagen (Methodik, Statistik), Fachkategorie: Psychologische Tests, Messtechniken, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIII, Seitenanzahl: 795, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Springer-Verlag GmbH, Verlag: Springer-Verlag GmbH, Verlag: Springer-Verlag GmbH, Länge: 282, Breite: 213, Höhe: 39, Gewicht: 2062, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger EAN: 9783642170003 9783540284628 9783540428404 9783540628415 9783540580843, eBook EAN: 9783662616437, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,64,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
'Wenn sich Diagnostik individueller Biografien bedient' - Rehistorisierung als verstehende Diagnostik bei Menschen mit geistiger Behinderung,'wenn Sich Diagnostik Individueller Biografien Bedient' - Rehistorisierung Als Verstehende Diagnostik Bei Menschen Mit Geistiger Behinderung, Taschenbuch Von Verena Kilian, Grin, 978-3-656-21180-8, Seitenanzahl: 3617,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Veräußerung von Unternehmensbeteiligungen. Körperschaftsteuer, Gewerbesteuer, Einkommensteuer, Taschenbuch von Christoph Schmitz, GRIN,Veräußerung Von Unternehmensbeteiligungen. Körperschaftsteuer, Gewerbesteuer, Einkommensteuer, Taschenbuch Von Christoph Schmitz, Grin, 978-3-346-67649-8, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und die entsprechenden Steuern entrichten. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in der Gewerbesteuererklärung zu deklarieren. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Einkommensteuer, Umsatzsteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und entsprechende Steuern zahlen. Zudem ist er verpflichtet, Umsatzsteuer auf seine Umsätze zu erheben, abzuführen und regelmäßig Umsatzsteuervoranmeldungen abzugeben. Darüber hinaus muss er die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist, und hierfür eine Gewerbesteuererklärung abgeben. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem ist er verpflichtet, seine Einkünfte aus dem Gewerbebetrieb in seiner Einkommensteuererklärung anzugeben und die entsprechende Einkommensteuer zu entrichten. Darüber hinaus muss er die Gewerbesteuererklärung abgeben und die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist. Es ist wichtig, alle steuerlichen Pflichten fristgerecht zu erfüllen, um Bußgelder und Sanktionen zu vermeiden. **
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkommensteuererklärung fristgerecht abgeben und die Einkommensteuer entsprechend seiner Gewinne zahlen. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in seiner Gewerbesteuererklärung anzugeben. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Netzwerk-Diagnostik:
-
Diagnostik DetektivMit Dem Diagnostik Detektiv Suchen Sie Mit Spaß Nach Der Richtigen Diagnose Und Lernen Spielerisch Die Herausforderungen Der Differenzialdiagnostik. Das Ziel Des Spiels Besteht Darin, Jeweils Zueinander Passende Symptom- Und Diagnose-karten Zu...21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
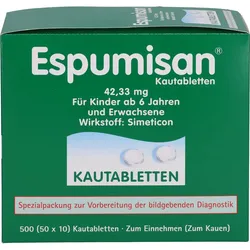
Espumisan Kautabletten für bildgebende DiagnostikAnwendungsgebiet von Espumisan Kautabletten für bildgebende DiagnostikEspumisan Kautabletten für bildgebende Diagnostik sind ein Medikament, welches bei Blähungen und Völlegefühl sowie zur Vorbereitung von diagnostischen Untersuchungen im Bauchbereich bei Kindern ab 6 Jahren und Erwachsenen zum Einsatz kommt.Wirkungsweise von Espumisan Kautabletten für bildgebende DiagnostikBlähungen entstehen aus unterschiedlichen Gründen und können unangenehme Symptome auslösen. Zu den häufigsten Ursachen zählen: Verschlucken von Luft: Hastiges Essen und Trinken führt oft dazu, dass Luft in den Magen-Darm-Trakt gelangt. Dies kann Blähungen verursachen. Kauen Sie deshalb langsam und gründlich. Hektik und Stress: Durch das Freisetzen von Stresshormonen wird die Verdauung beeinträchtigt und die Entstehung von Gasen gefördert. Planen Sie daher genug Pausen ein. Ungesunde Ernährung: Fettige, zuckerhaltige Speisen, Alkohol oder koffeinhaltige Getränke begünstigen Blähungen. Selbst gesunde Lebensmittel wie Hülsenfrüchte oder Zwiebeln können die Gasbildung fördern. Auch der Süßstoff Sorbit wirkt häufig blähend. Bewegungsmangel: Fehlende Bewegung verlangsamt die Verdauung. Regelmäßige körperliche Aktivität hilft, Blähungen und das unangenehme Völlegefühl loszuwerden. Wie können Espumisan Kautabletten für bildgebende Diagnostik bei Blähungen helfen?Espumisan Kautabletten für bildgebende Diagnostik wirken schnell und zuverlässig durch den bewährten Wirkstoff Simeticon. Dieser lässt die im Verdauungstrakt eingeschlossenen Gas- und Schaumbläschen zerfallen. Diese Gase können dann entweder von der Darmwand aufgenommen oder vom Körper durch Darmbewegung ausgeschieden werden.Wirkstoffe / Inhaltsstoffe / ZutatenEspumisan Kautabletten für bildgebende Diagnostik enthalten:1 Kautablette enthält:Wirkstoff: 42,33 mg Simeticon Weitere Bestandteile: Lactose-Monohydrat, Hochdisperses Siliciumdioxid, Copovidon, Sorbitol (E 465,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Psychologische DiagnostikPsychologische Diagnostik , Dieses Lehrbuch der Psychologischen Diagnostik bietet alles, was Studierende im Bachelor- und Masterstudium der Psychologie für die Prüfung wissen und Anwendende an diagnostischem Handwerkszeug beherrschen müssen. Ein Standardwerk für die Ausbildung psychologischer Diagnostiker/-innen! Der Inhalt Grundlagenwissen: Konstruktionsprinzipien und Gütekriterien psychometrischer Tests Überblick über diagnostische Verfahren: Testverfahren, diagnostische Interviews und Verhaltensbeobachtung Diagnostische Strategien und Gutachtenerstellung Diagnostik in den psychologischen Anwendungsfächern Arbeits-, Organisations- und Wirtschaftspsychologie, Pädagogische Psychologie, Klinische Psychologie sowie in Neuro-, Rechts- und Verkehrspsychologie Interviews mit Expertinnen und Experten sowie lernfreundliche Didaktik: Merksätze, Beispiele, Exkurse, Prüfungsfragen u. a. Kostenlose Lernmaterialien für Studierende und Materialien für Lehrende auf lehrbuch-psychologie.springer.com Die Zielgruppen Psychologiestudierende im Bachelor- und Masterstudium sowie Studierende im Nebenfach Anwender/-innen Psychologischer Diagnostik Entwickler/-innen psychometrischer Tests Die Herausgeber Lothar Schmidt-Atzert war bis 2017 als Professor für Psychologische Diagnostik am Fachbereich Psychologie der Philipps-Universität Marburg tätig. Er hat u. a. über eignungsdiagnostische Themen geforscht und verschiedene Tests entwickelt. Seit 2006 führt er als Dozent Fortbildungen zur beruflichen Eignungsbeurteilung nach DIN 33430 durch. Stefan Krumm ist Professor für Psychologische Diagnostik, Differentielle und Persönlichkeitspsychologie an der Freien Universität Berlin. Seine Forschungsschwerpunkte liegen in der Schnittstelle zwischen Psychologischer Diagnostik und Arbeits- und Organisationspsychologie, wie beispielsweise der Eignungsdiagnostik. Zudem berät er im Rahmen einer universitären Forschungstransfereinrichtung seit vielen Jahren Unternehmen und Behörden in vielfältigen psychologisch-diagnostischen Fragen. Manfred Amelang war bis zu seiner Emeritierung 2004 Professor für Psychologie an der Universität Heidelberg, und zwar mit den Schwerpunkten Persönlichkeitsforschung, Psychologische Diagnostik, Gesundheitspsychologie und Abweichendes Verhalten. Er ist Gründungsautor des vorliegenden Lehrbuches (1994; seinerzeit mit Werner Zielinski als Ko-Autor). , Motorhauben > Karosserie & Exterieur Styling , Auflage: 6., vollständig überarbeitete Aufl., Erscheinungsjahr: 202204, Produktform: Leinen, Beilage: Book w. online files / update, Titel der Reihe: Springer-Lehrbuch##, Redaktion: Schmidt-Atzert, Lothar~Krumm, Stefan~Amelang, Manfred, Auflage: 21006, Auflage/Ausgabe: 6., vollständig überarbeitete Aufl, Abbildungen: Bibliographie, Themenüberschrift: PSYCHOLOGY / Research & Methodology, Keyword: Psychologie; Diagnostische Verfahren; Psychologische Tests; Psychometrie; Psychometrische Tests, Fachschema: Arbeitspsychologie~Psychologie / Arbeitspsychologie~Entwicklungspsychologie~Psychologie / Entwicklung~Klinische Psychologie~Psychologie / Klinische Psychologie~Pädagogik / Pädagogische Psychologie~Pädagogische Psychologie~Psychologie / Pädagogische Psychologie~Diagnose (pädagogisch, psychologisch) / Psychodiagnostik~Psychodiagnostik~Psychologie / Diagnostik~Psychologie / Forschung, Experimente, Methoden~Psychologie / Führung, Betrieb, Organisation~Psychologie / Wirtschaft, Arbeit, Werbung, Fachkategorie: Entwicklungspsychologie~Arbeits-, Wirtschafts- und Organisationspsychologie~Pädagogische Psychologie~Klinische Psychologie, Bildungszweck: für die Hochschule, Warengruppe: HC/Psychologie/Grundlagen (Methodik, Statistik), Fachkategorie: Psychologische Tests, Messtechniken, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIII, Seitenanzahl: 795, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Springer-Verlag GmbH, Verlag: Springer-Verlag GmbH, Verlag: Springer-Verlag GmbH, Länge: 282, Breite: 213, Höhe: 39, Gewicht: 2062, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger EAN: 9783642170003 9783540284628 9783540428404 9783540628415 9783540580843, eBook EAN: 9783662616437, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,64,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
Ähnliche Suchbegriffe für Netzwerk-Diagnostik
-
'Wenn sich Diagnostik individueller Biografien bedient' - Rehistorisierung als verstehende Diagnostik bei Menschen mit geistiger Behinderung,'wenn Sich Diagnostik Individueller Biografien Bedient' - Rehistorisierung Als Verstehende Diagnostik Bei Menschen Mit Geistiger Behinderung, Taschenbuch Von Verena Kilian, Grin, 978-3-656-21180-8, Seitenanzahl: 3617,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Veräußerung von Unternehmensbeteiligungen. Körperschaftsteuer, Gewerbesteuer, Einkommensteuer, Taschenbuch von Christoph Schmitz, GRIN,Veräußerung Von Unternehmensbeteiligungen. Körperschaftsteuer, Gewerbesteuer, Einkommensteuer, Taschenbuch Von Christoph Schmitz, Grin, 978-3-346-67649-8, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
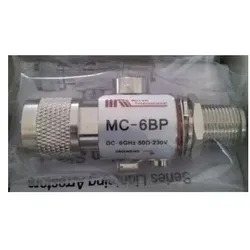
Allnet MC-6BP Netzwerk-Antennen-Zubehör (Netzwerk Zubehör), Zubehör NetzwerkDas Gerät verfügt über eine Schott N-Buchse mit einer Gummi-O-Ring-Dichtung zur Montage durch eine Gehäusewand oder über die optionale Montagebügel aus Edelstahl. Aufgrund seiner überlegenen HF-Leistung ist dieses Gerät ideal für IEEE 802.11a und andere 5,2-5,8 GHz ISM und UNII Anwendungen sowie 3,5 GHz WLL-Anwendungen. Beide Ports an diesem Gerät sind gleichermassen geschützt. Dies bietet Schutz, egal in welche Richtung es installiert ist. Hauptmerkmale: Produktfarbe grau, Gehäusematerial Messing, Anzahl 1. Gewicht & Abmessungen: Breite 68 mm, Tiefe 23 mm, Höhe 31 mm, Gewicht 110 g.48,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Espumisan Fuer Bildgebende Diagnostik 500 STWichtige Hinweise (Pflichtangaben): Espumisan Kautabletten 42,33 mg. Wirkstoff: Simeticon. Anwendungsgebiete: zur symptomatischen Behandlung gasbedingter Magen-Darm-Beschwerden, wie z.B. Blähungen (Meteorismus), Völlegefühl und zur Vorbereitung von Untersuchungen im Bauchbereich, wie z.B. Röntgen und Sonographie (Ultraschall). Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke! GEBRAUCHSINFORMATION: INFORMATION FÜR DEN ANWENDER Espumisan Kautabletten 42,33 mg zur Anwendung bei Kindern ab 6 Jahren und Erwachsenen Wirkstoff: Simeticon Lesen Sie die gesamte Packungsbeilage sorgfältig durch, bevor Sie mit der Einnahme dieses Arzneimittels beginnen, denn sie enthält wichtige Informationen. Nehmen Sie dieses Arzneimittel immer genau wie in dieser Packungsbeilage beschrieben bzw. genau nach Anweisung Ihres Arztes oder Apothekers ein. Heben Sie die Packungsbeilage auf. Vielleicht möchten Sie diese später nochmals lesen. Fragen Sie Ihren Apotheker, wenn Sie weitere Informationen oder einen Rat benötigen. Wenn Sie Nebenwirkungen bemerken, wenden Sie sich an Ihren Arzt oder Apotheker. Dies gilt auch für Nebenwirkungen, die nicht in dieser Packungsbeilage angegeben sind. Siehe Abschnitt 4. Wenn Sie sich nicht besser oder gar schlechter fühlen, wenden Sie sich an Ihren Arzt. Was in dieser Packungsbeilage steht: WAS SIND ESPUMISAN KAUTABLETTEN UND WOFÜR WERDEN SIE ANGEWENDET? WAS SOLLTEN SIE VOR DER EINNAHME VON ESPUMISAN KAUTABLETTEN BEACHTEN? WIE SIND ESPUMISAN KAUTABLETTEN EINZUNEHMEN? WELCHE NEBENWIRKUNGEN SIND MÖGLICH? WIE SIND ESPUMISAN KAUTABLETTEN AUFZUBEWAHREN? INHALT DER PACKUNG UND WEITERE INFORMATIONEN 1. WAS SIND ESPUMISAN KAUTABLETTEN UND WOFÜR WERDEN SIE ANGEWENDET? Espumisan Kautabletten sind ein Magen-Darm-Mittel, wirken als Entschäumer und sind ein Hilfsmittel zur Diagnostik. Ihr Wirkstoff Simeticon lässt die im Nahrungsbrei und im Schleim des Verdauungstraktes eingebetteten Gasblasen zerfallen. Die dabei frei werdenden Gase können nun von der Darmwand aufgenommen sowie durch die Darmtätigkeit entfernt werden. Espumisan Kautabletten werden angewendet zur symptomatischen Behandlung gasbedingter Magen-Darm-Beschwerden, wie z.B. Blähungen (Meteorismus), Völlegefühl und zur Vorbereitung von Untersuchungen im Bauchbereich, wie z.B. Röntgen und Sonographie (Ultraschall). Gasbedingte Beschwerden können auch Ausdruck funktioneller Störungen im Magen-Darm-Bereich sein und sich in Druck- und Völlegefühl, vorzeitigem Sättigungsgefühl, Aufstoßen, Darmkollern und Blähungen äußern. 2. WAS SOLLTEN SIE VOR DER EINNAHME VON ESPUMISAN KAUTABLETTEN BEACHTEN? Espumisan Kautabletten dürfen nicht eingenommen werden, wenn Sie allergisch gegen Simeticon oder einen der in Abschnitt 6. genannten sonstigen Bestandteile dieses Arzneimittels sind. Warnhinweise und Vorsichtsmaßnahmen: Bitte sprechen Sie mit Ihrem Arzt oder Apotheker, bevor Sie Espumisan Kautabletten einnehmen. Bei neu auftretenden und/oder länger anhaltenden Bauchbeschwerden sollten Sie einen Arzt aufsuchen, damit die Ursache der Beschwerden und eine unter Umständen zugrunde liegende, behandlungsbedürftige Erkrankung erkannt werden kann. Einnahme von Espumisan Kautabletten zusammen mit anderen Arzneimitteln: Es sind keine Wechselwirkungen mit anderen Arzneimitteln bekannt. Schwangerschaft und Stillzeit: Es bestehen keine Bedenken gegen die Einnahme von Espumisan Kautabletten während der Schwangerschaft und Stillzeit. Verkehrstüchtigkeit und Fähigkeit zum Bedienen von Maschinen: Espumisan Kautabletten haben keinen oder einen vernachlässigbaren Einfluss auf die Verkehrstüchtigkeit und die Fähigkeit zum Bedienen von Maschinen. Espumisan Kautabletten enthalten Lactose und Sorbitol: Dieses Arzneimittel enthält Lactose und Sorbitol. Bitte nehmen Sie Espumisan Kautabletten daher erst nach Rücksprache mit Ihrem Arzt ein, wenn Ihnen bekannt ist, dass Sie unter einer Unverträglichkeit gegenüber bestimmten Zuckern leiden. Hinweis für Diabetiker: Eine Espumisan Kautablette entspricht 0,025 Broteinheiten (BE). 3. WIE SIND ESPUMISAN KAUTABLETTEN EINZUNEHMEN? Nehmen Sie dieses Arzneimittel immer genau wie in dieser Packungsbeilage beschrieben bzw. genau nach der mit Ihrem Arzt oder Apotheker getroffenen Absprache ein. Fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht sicher sind. Dosierung: Die empfohlene Dosis beträgt: Bei gasbedingten Magen-Darm-Beschwerden Alter Dosierung Kinder ab 6 Jahren und Erwachsene 2 Kautabletten (entsprechend 84,66 mg Simeticon) 3– bis 4–mal täglich Zur Vorbereitung von Untersuchungen im Bauchbereich: am Tag vor der Untersuchung47,61 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und die entsprechenden Steuern entrichten. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in der Gewerbesteuererklärung zu deklarieren. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Einkommensteuer, Umsatzsteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und entsprechende Steuern zahlen. Zudem ist er verpflichtet, Umsatzsteuer auf seine Umsätze zu erheben, abzuführen und regelmäßig Umsatzsteuervoranmeldungen abzugeben. Darüber hinaus muss er die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist, und hierfür eine Gewerbesteuererklärung abgeben. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem ist er verpflichtet, seine Einkünfte aus dem Gewerbebetrieb in seiner Einkommensteuererklärung anzugeben und die entsprechende Einkommensteuer zu entrichten. Darüber hinaus muss er die Gewerbesteuererklärung abgeben und die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist. Es ist wichtig, alle steuerlichen Pflichten fristgerecht zu erfüllen, um Bußgelder und Sanktionen zu vermeiden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkommensteuererklärung fristgerecht abgeben und die Einkommensteuer entsprechend seiner Gewinne zahlen. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in seiner Gewerbesteuererklärung anzugeben. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.