Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Wir ziehen mit dem Projekt
betriebswirtschaftliche-steuerlehre.de um.
Sind Sie am Kauf der Domain
betriebswirtschaftliche-steuerlehre.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **

Ähnliche Suchbegriffe für Oristano
Top-Angebote
Produkte zum Begriff Oristano:
-
Betriebswirtschaftliche Steuerlehre, Fachbücher von Heinz KußmaulDie 8. Auflage der "Betriebswirtschaftlichen Steuerlehre" bietet eine umfassende und aktualisierte Auseinandersetzung mit den zentralen Themen der Betriebswirtschaftlichen Steuerlehre. Dieses Fachbuch richtet sich insbesondere an Studierende von Master-Studiengängen sowie an Lehrende und Praktiker, die sich intensiv mit steuerlichen Fragestellungen im Unternehmenskontext beschäftigen möchten. Die Neugestaltung des Werkes umfasst eine vollständige Überarbeitung und partielle Neustrukturierung, um den aktuellen gesetzlichen Stand von 2020 zu reflektieren. Der Inhalt ist in zwei Hauptteile gegliedert: Der erste Teil behandelt das Rechnungswesen und die Unternehmensbesteuerung, während der zweite Teil sich mit der Unternehmensstruktur und der Wahl der Rechtsform sowie der internationalen Betriebswirtschaftlichen Steuerlehre auseinandersetzt. Mit 670 Seiten bietet das Buch eine fundierte Grundlage für alle, die sich mit den komplexen Aspekten der Betriebswirtschaftlichen Steuerlehre vertraut machen möchten.44,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
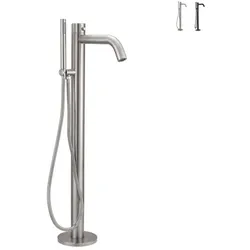
Freistehender Mini-Badewannenständer aus Edelstahl, Sined Oristano Inox Dusche, Kopf- und Handbrause, Warm-/KaltwassereinlaufDie kleine Standdusche Oristano ist eine Dusche aus satiniertem Edelstahl Aisi Inox 316L, auch bekannt als Marine-Stahl. Diese Mini-Dusche ist zur Montage ausserhalb einer Badewanne oder am Rand eines Schwimmbeckens geeignet. Durch seine spezielle Konstruktion ist sie sehr widerstandsfähig gegen Witterungseinflüsse, Salz und UV-Strahlen. Schaftdurchmesser 60 mm, Gewicht 8,5 kg. Eigenheiten - Doppelter Warm- und Kaltwasserzulauf - 3-Wege-Mischbatterie liefert warmes Wasser aus der Kopfbrause und der Handbrause - Verdeckte Wasseranschlüsse am Sockel - Armaturen aus rostfreiem Stahl Aisi 316L - Wasseranschluss von unten mit Schnellkupplungen. - Handbrauseschlauch aus rostfreiem Stahl AISI 304 Bei dem verwendeten Stahl handelt es sich um hochwertigen Aisi Inox 316L, auch bekannt als Marine-Stahl, der besser ist als AISI 316. Er unterscheidet sich vom Edelstahl AISI 316 durch einen geringeren Kohlenstoffgehalt, das L steht für "low carbon". Dies macht die Stähle dieser Serie besonders korrosionsbeständig (insbesondere gegen Lochfraß), auch in besonders reduzierenden, stark salzhaltigen Umgebungen, und garantiert eine ausgezeichnete Korrosionsbeständigkeit. Im Gegensatz zu solarbeheizten Außenduschen müssen Sie sich keine Gedanken darüber machen, ob Sie diese Dusche in die direkte Sonne stellen. Die einzige Einschränkung ist Ihre Wahl. Standortbestimmung Es wird empfohlen, die Dusche auf einem festen, vollkommen flachen und ebenen Untergrund zu installieren, der in der Lage ist, das Gewicht der Dusche zu tragen und zu verhindern, dass sie herunterfällt, z. B. auf einem Betonboden, Stein, Betonsockel usw. Die Dusche wird mit den mitgelieferten Dübeln und der speziellen C-BOX Vorrichtung befestigt. Einige Ratschläge Duschen aus Edelstahl sind besonders empfindlich gegenüber Verunreinigungen und Kalkablagerungen und, wenn sie im Freien installiert sind, gegenüber niedrigen Temperaturen im Winter. - Es wird empfohlen, das System vor dem Anschließen der Wasserleitungen zu spülen, um zu verhindern, dass Schmutz und Verunreinigungen in die Dusche gelangen und Funktionsstörungen verursachen. - Um Kalkablagerungen zu vermeiden, empfehlen wir dringend, einen speziellen Filter an den Wassereinlässen zu installieren und die Dusche, die Düsen und den Duschkopf regelmäßig zu reinigen. Unser C-BOX-Schnellbefestigungssystem macht die Montage und Demontage besonders einfach. Die C-BOX ist mit einer speziellen Abdeckung versehen, um die Wassereinlässe vor Schmutz zu schützen und eine mögliche Verstopfung der Rohre zu vermeiden, wenn die Dusche demontiert wird. - Vor der Winterzeit oder bei längerem Nichtgebrauch wird empfohlen, die Wasserzufuhr abzustellen und die Dusche vollständig zu entleeren. Außerdem ist es ratsam, die Dusche abzubauen und im Winter einzulagern oder sie mit geeigneten Abdeckungen zu schützen. Reinigung - Um die Bildung von Kalkflecken auf der Außenseite der Dusche zu vermeiden, reinigen Sie sie einfach mit einem feuchten Tuch und neutraler Seife, spülen Sie sie ab und trocknen Sie sie. - Verwenden Sie keine aggressiven oder scheuernden Reinigungsmittel oder solche, die Alkohol, Salzsäure oder Phosphorsäure enthalten. Italienischer Stil Sined präsentiert die neue Linie der Garten- und Schwimmbadduschen und die neue Linie der Außenmöbel. Hohe Qualität, Sorgfalt im Design, Aufmerksamkeit für das kleinste Detail und Einzigartigkeit, die alle italienischen Exzellenzen charakterisieren, die in der Welt so geschätzt werden. Obwohl industriell hergestellt, wird alles von einem italienischen Studio und unter strengen Richtlinien für die Lieferkette entwickelt, wie z.B. die Kontrolle der verschiedenen Muster, die in Italien getestet werden, bis hin zum kompletten Produkt und seiner Zertifizierung. Die interne Konstruktion wurde von einem Team italienischer Spezialisten begleitet, die jedes einzeln950,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Veräußerung von Unternehmensbeteiligungen. Körperschaftsteuer, Gewerbesteuer, Einkommensteuer, Taschenbuch von Christoph Schmitz, GRIN,Veräußerung Von Unternehmensbeteiligungen. Körperschaftsteuer, Gewerbesteuer, Einkommensteuer, Taschenbuch Von Christoph Schmitz, Grin, 978-3-346-67649-8, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und die entsprechenden Steuern entrichten. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in der Gewerbesteuererklärung zu deklarieren. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Einkommensteuer, Umsatzsteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und entsprechende Steuern zahlen. Zudem ist er verpflichtet, Umsatzsteuer auf seine Umsätze zu erheben, abzuführen und regelmäßig Umsatzsteuervoranmeldungen abzugeben. Darüber hinaus muss er die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist, und hierfür eine Gewerbesteuererklärung abgeben. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **


Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem ist er verpflichtet, seine Einkünfte aus dem Gewerbebetrieb in seiner Einkommensteuererklärung anzugeben und die entsprechende Einkommensteuer zu entrichten. Darüber hinaus muss er die Gewerbesteuererklärung abgeben und die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist. Es ist wichtig, alle steuerlichen Pflichten fristgerecht zu erfüllen, um Bußgelder und Sanktionen zu vermeiden. **
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkommensteuererklärung fristgerecht abgeben und die Einkommensteuer entsprechend seiner Gewinne zahlen. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in seiner Gewerbesteuererklärung anzugeben. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Oristano:
-
Flor Vernaccia di Oristano DOC 2021, Attilio Contini, Sardinien´Flor´ · Vernaccia di Oristano DOC 2021, Attilio Contini, Sardinien: Der Vernaccia di Oristano Flor besticht mit einem intensiven, ätherischen Duft nach Mandelblüten und offenbart bereits in der Nase die charaktervolle Tiefe dieses traditionsreichen sardischen Weins. Im Glas leuchtet er in einem warmen Goldton, der die sonnenverwöhnte Herkunft aus dem Westen der Insel widerspiegelt. Sein aromatisches Profil ist geprägt von der Reifung unter Florhefe - eine Methode, die ihm die typische, nussige Komplexität und eine feine oxidative Note verleiht. Am Gaumen zeigt sich der Flor trocken, strukturiert und vielschichtig, mit einem kraftvollen Ausdruck und langem Nachhall. Die Kombination aus Würze, salziger Mineralität und aromatischer Tiefe macht ihn zum idealen Begleiter zu gereiftem Käse, gerösteten Nüssen, gegrilltem Fisch oder ausgefallenen Antipasti. Ein charakterstarker Wein, der die Seele Sardiniens in sich trägt und eindrucksvoll die Kunst der traditionellen Vernaccia-Herstellung vermittelt. - ´Gerardo´15,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Antico Gregori Vernaccia di Oristano DOC 1976, Attilio Contini, Sardinien´Antico Gregori´ · Vernaccia di Oristano DOC 1976, Attilio Contini, Sardinien: Der Vernaccia di Oristano Antico Gregori ist eine außergewöhnliche Jahrgangs-Cuvée, die nach dem traditionellen Solera-Verfahren hergestellt wird. Veredelt mit seltenem Vernaccia aus den frühen 1900er Jahren, wird diese Kostbarkeit nur in herausragenden Jahrgängen ergänzt. Als einer der „20 Weine, die man einmal im Leben probieren sollte“ (Hugh Johnson), gilt er als wahres Aushängeschild der sardischen Weinkultur. Sein komplexes Bouquet offenbart edle Noten von gerösteten Mandeln, Haselnüssen und Trockenfrüchten, getragen von jahrzehntelanger Reifung in Edelholzfässern. Am Gaumen präsentiert sich der Antico Gregori seidig und tiefgründig, mit einer intensiven, trockenen Wärme, die an exotische Aromen und eine ferne Meeresbrise erinnert. Sein langes, vielschichtiges Finale macht ihn zu einem idealen Meditationswein - perfekt in stillen Momenten oder als Begleiter zu gereiftem Käse und nussigen Desserts. Ein monumentaler Wein, der Zeit, Geduld und handwerkliche Meisterschaft in jeder Nuance spürbar macht. - ´Gerardo´79,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Betriebswirtschaftliche Steuerlehre, Fachbücher von Heinz KußmaulDie 8. Auflage der "Betriebswirtschaftlichen Steuerlehre" bietet eine umfassende und aktualisierte Auseinandersetzung mit den zentralen Themen der Betriebswirtschaftlichen Steuerlehre. Dieses Fachbuch richtet sich insbesondere an Studierende von Master-Studiengängen sowie an Lehrende und Praktiker, die sich intensiv mit steuerlichen Fragestellungen im Unternehmenskontext beschäftigen möchten. Die Neugestaltung des Werkes umfasst eine vollständige Überarbeitung und partielle Neustrukturierung, um den aktuellen gesetzlichen Stand von 2020 zu reflektieren. Der Inhalt ist in zwei Hauptteile gegliedert: Der erste Teil behandelt das Rechnungswesen und die Unternehmensbesteuerung, während der zweite Teil sich mit der Unternehmensstruktur und der Wahl der Rechtsform sowie der internationalen Betriebswirtschaftlichen Steuerlehre auseinandersetzt. Mit 670 Seiten bietet das Buch eine fundierte Grundlage für alle, die sich mit den komplexen Aspekten der Betriebswirtschaftlichen Steuerlehre vertraut machen möchten.44,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
Ähnliche Suchbegriffe für Oristano
-
Freistehender Mini-Badewannenständer aus Edelstahl, Sined Oristano Inox Dusche, Kopf- und Handbrause, Warm-/KaltwassereinlaufDie kleine Standdusche Oristano ist eine Dusche aus satiniertem Edelstahl Aisi Inox 316L, auch bekannt als Marine-Stahl. Diese Mini-Dusche ist zur Montage ausserhalb einer Badewanne oder am Rand eines Schwimmbeckens geeignet. Durch seine spezielle Konstruktion ist sie sehr widerstandsfähig gegen Witterungseinflüsse, Salz und UV-Strahlen. Schaftdurchmesser 60 mm, Gewicht 8,5 kg. Eigenheiten - Doppelter Warm- und Kaltwasserzulauf - 3-Wege-Mischbatterie liefert warmes Wasser aus der Kopfbrause und der Handbrause - Verdeckte Wasseranschlüsse am Sockel - Armaturen aus rostfreiem Stahl Aisi 316L - Wasseranschluss von unten mit Schnellkupplungen. - Handbrauseschlauch aus rostfreiem Stahl AISI 304 Bei dem verwendeten Stahl handelt es sich um hochwertigen Aisi Inox 316L, auch bekannt als Marine-Stahl, der besser ist als AISI 316. Er unterscheidet sich vom Edelstahl AISI 316 durch einen geringeren Kohlenstoffgehalt, das L steht für "low carbon". Dies macht die Stähle dieser Serie besonders korrosionsbeständig (insbesondere gegen Lochfraß), auch in besonders reduzierenden, stark salzhaltigen Umgebungen, und garantiert eine ausgezeichnete Korrosionsbeständigkeit. Im Gegensatz zu solarbeheizten Außenduschen müssen Sie sich keine Gedanken darüber machen, ob Sie diese Dusche in die direkte Sonne stellen. Die einzige Einschränkung ist Ihre Wahl. Standortbestimmung Es wird empfohlen, die Dusche auf einem festen, vollkommen flachen und ebenen Untergrund zu installieren, der in der Lage ist, das Gewicht der Dusche zu tragen und zu verhindern, dass sie herunterfällt, z. B. auf einem Betonboden, Stein, Betonsockel usw. Die Dusche wird mit den mitgelieferten Dübeln und der speziellen C-BOX Vorrichtung befestigt. Einige Ratschläge Duschen aus Edelstahl sind besonders empfindlich gegenüber Verunreinigungen und Kalkablagerungen und, wenn sie im Freien installiert sind, gegenüber niedrigen Temperaturen im Winter. - Es wird empfohlen, das System vor dem Anschließen der Wasserleitungen zu spülen, um zu verhindern, dass Schmutz und Verunreinigungen in die Dusche gelangen und Funktionsstörungen verursachen. - Um Kalkablagerungen zu vermeiden, empfehlen wir dringend, einen speziellen Filter an den Wassereinlässen zu installieren und die Dusche, die Düsen und den Duschkopf regelmäßig zu reinigen. Unser C-BOX-Schnellbefestigungssystem macht die Montage und Demontage besonders einfach. Die C-BOX ist mit einer speziellen Abdeckung versehen, um die Wassereinlässe vor Schmutz zu schützen und eine mögliche Verstopfung der Rohre zu vermeiden, wenn die Dusche demontiert wird. - Vor der Winterzeit oder bei längerem Nichtgebrauch wird empfohlen, die Wasserzufuhr abzustellen und die Dusche vollständig zu entleeren. Außerdem ist es ratsam, die Dusche abzubauen und im Winter einzulagern oder sie mit geeigneten Abdeckungen zu schützen. Reinigung - Um die Bildung von Kalkflecken auf der Außenseite der Dusche zu vermeiden, reinigen Sie sie einfach mit einem feuchten Tuch und neutraler Seife, spülen Sie sie ab und trocknen Sie sie. - Verwenden Sie keine aggressiven oder scheuernden Reinigungsmittel oder solche, die Alkohol, Salzsäure oder Phosphorsäure enthalten. Italienischer Stil Sined präsentiert die neue Linie der Garten- und Schwimmbadduschen und die neue Linie der Außenmöbel. Hohe Qualität, Sorgfalt im Design, Aufmerksamkeit für das kleinste Detail und Einzigartigkeit, die alle italienischen Exzellenzen charakterisieren, die in der Welt so geschätzt werden. Obwohl industriell hergestellt, wird alles von einem italienischen Studio und unter strengen Richtlinien für die Lieferkette entwickelt, wie z.B. die Kontrolle der verschiedenen Muster, die in Italien getestet werden, bis hin zum kompletten Produkt und seiner Zertifizierung. Die interne Konstruktion wurde von einem Team italienischer Spezialisten begleitet, die jedes einzeln950,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Veräußerung von Unternehmensbeteiligungen. Körperschaftsteuer, Gewerbesteuer, Einkommensteuer, Taschenbuch von Christoph Schmitz, GRIN,Veräußerung Von Unternehmensbeteiligungen. Körperschaftsteuer, Gewerbesteuer, Einkommensteuer, Taschenbuch Von Christoph Schmitz, Grin, 978-3-346-67649-8, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Übungsbuch Buchführung, Bilanzierung und Umsatzsteuer, Fachbücher von Karin NickenigDas Übungsbuch "Buchführung, Bilanzierung und Umsatzsteuer" ist ein umfassendes Lern- und Arbeitsbuch, das sich an Studierende, Auszubildende und kaufmännische Angestellte richtet. Es bietet eine Vielzahl von Aufgaben, die in unterschiedlichen Schwierigkeitsgraden angeordnet sind, um den Lernenden eine gezielte Auseinandersetzung mit den komplexen Themen des Rechnungswesens und der Umsatzsteuer zu ermöglichen. Die Lösungen zu den Aufgaben ermöglichen eine direkte Überprüfung des eigenen Lernerfolgs. Darüber hinaus fördern Komplettaufgaben das Verständnis für grössere Zusammenhänge, während ergänzende Ja-Nein-Fragen das Gelernte vertiefen. Die zweite Auflage des Buches wurde gründlich überarbeitet, um die Inhalte aktuell und relevant zu halten.37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Körperschaftsteuer-,Gewerbesteuer-,Umsatzsteuer-Erklärung2025, Fachbücher von Frank Henseler, Andreas Kümpel, Björn ClaudyDas Fachbuch "Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer-Erklärung 2025" bietet eine umfassende und praxisnahe Anleitung zur Erstellung der relevanten Steuererklärungen für das Jahr 2025. Es dient als wertvoller Ratgeber für Unternehmen und Steuerberater, die sich in der komplexen Materie der Steuererklärungen zurechtfinden möchten. Der Inhalt umfasst detaillierte Erläuterungen zu den amtlichen Vordrucken, aktuelle Gesetzesänderungen sowie wichtige Informationen aus der Rechtsprechung und Finanzverwaltung. Besondere Schwerpunkte liegen auf der Körperschaftsteuer-Erklärung, der Gewerbesteuer und der Umsatzsteuer, wobei auch die neuen Regelungen für Kleinunternehmer berücksichtigt werden. Das Buch enthält zahlreiche Beispielsfälle, Praxishinweise und Berechnungs- sowie Prüfungsschemata, die den Leser bei der korrekten Erstellung der Erklärungen unterstützen. Mit seinen 1012 Seiten bietet es eine umfassende Ressource für alle, die sich mit den steuerlichen Anforderungen des Jahres 2025 auseinandersetzen müssen.144,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und die entsprechenden Steuern entrichten. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in der Gewerbesteuererklärung zu deklarieren. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Einkommensteuer, Umsatzsteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und entsprechende Steuern zahlen. Zudem ist er verpflichtet, Umsatzsteuer auf seine Umsätze zu erheben, abzuführen und regelmäßig Umsatzsteuervoranmeldungen abzugeben. Darüber hinaus muss er die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist, und hierfür eine Gewerbesteuererklärung abgeben. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem ist er verpflichtet, seine Einkünfte aus dem Gewerbebetrieb in seiner Einkommensteuererklärung anzugeben und die entsprechende Einkommensteuer zu entrichten. Darüber hinaus muss er die Gewerbesteuererklärung abgeben und die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist. Es ist wichtig, alle steuerlichen Pflichten fristgerecht zu erfüllen, um Bußgelder und Sanktionen zu vermeiden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkommensteuererklärung fristgerecht abgeben und die Einkommensteuer entsprechend seiner Gewinne zahlen. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in seiner Gewerbesteuererklärung anzugeben. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.