Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Wir ziehen mit dem Projekt
betriebswirtschaftliche-steuerlehre.de um.
Sind Sie am Kauf der Domain
betriebswirtschaftliche-steuerlehre.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Was ist PMMA?
PMMA steht für Polymethylmethacrylat, ein transparentes thermoplastisches Polymer, das häufig unter dem Handelsnamen Plexiglas bekannt ist. Es wird für eine Vielzahl von Anwendungen eingesetzt, darunter in der Medizin für Zahnprothesen, in der Automobilindustrie für Scheinwerferabdeckungen und in der Bauindustrie für Fenster und Dächer. PMMA zeichnet sich durch seine hohe Transparenz, Widerstandsfähigkeit gegenüber Witterungseinflüssen und seine leichte Verarbeitbarkeit aus. Es ist auch bekannt für seine gute Beständigkeit gegenüber Chemikalien und UV-Strahlung. **
Was ist PMMA Kunststoff?
Was ist PMMA Kunststoff? PMMA steht für Polymethylmethacrylat, ein transparenter Kunststoff, der auch als Acrylglas oder Plexiglas bekannt ist. Es wird häufig für die Herstellung von transparenten Produkten wie Displays, Schildern, Möbeln und Beleuchtungskörpern verwendet. PMMA Kunststoff zeichnet sich durch seine hohe Transparenz, Widerstandsfähigkeit gegenüber Witterungseinflüssen und Kratzfestigkeit aus. Aufgrund seiner vielseitigen Eigenschaften wird PMMA Kunststoff in verschiedenen Branchen wie der Automobilindustrie, der Bauindustrie und der Medizintechnik eingesetzt. **


Ähnliche Suchbegriffe für PMMA
Top-Angebote
Produkte zum Begriff PMMA:
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Veräußerung von Unternehmensbeteiligungen. Körperschaftsteuer, Gewerbesteuer, Einkommensteuer, Taschenbuch von Christoph Schmitz, GRIN,Veräußerung Von Unternehmensbeteiligungen. Körperschaftsteuer, Gewerbesteuer, Einkommensteuer, Taschenbuch Von Christoph Schmitz, Grin, 978-3-346-67649-8, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
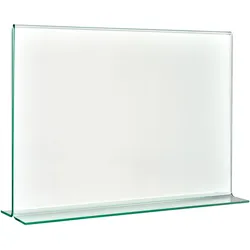
T-Aufsteller mit Glasoptik, PMMA (Acryl), transparent Querformat | A4, Acryl (PMMA)T-Aufsteller aus transparentem Acryl (PMMA) zur beidseitigen Präsentation von Einlegern. Der mittige Standfuß sorgt für stabilen Halt auf Tischen oder Theken. Zusätzlich ist er mit grün getönten Kanten ausgestattet, das dem Aufsteller eine Glasoptik verleiht . Sie eignen sich ideal für den Einsatz in der Gastronomie als Getränke- oder Menükartenhalter auf Bistro-Tischen, für Produktpräsentationen im POS-Bereich oder als Hinweisschild auf Theken. ; Der T-Aufsteller aus hochwertigem Acryl eignet sich hervorragend, wenn Informationen von zwei Seiten gut sichtbar sein sollen. Dank seiner mittig stehenden, senkrechten Bauweise steht er ganz ohne Halterung stabil auf Tischen, Theken oder Regalen. Besonders in Durchgangsbereichen, auf Beratungstischen oder an Selbstbedienungsstationen sorgt er für doppelte Sichtbarkeit auf kleinem Raum. Das 2 mm starke Acryl (PMMA) ist transparent und robust. So bleiben Ihre Einleger klar lesbar und geschützt. Zusätzlich ist es UV-beständig, somit vergilbt der Aufsteller nicht und behält seine Klarheit über viele Jahre. Die leicht grün getönten Kanten erzeugen eine dezente Glasoptik, die dem Aufsteller ein wertiges Erscheinungsbild verleiht. Der Tischaufsteller Acryl ist in verschiedenen Formaten, jeweils im Hoch- oder Querformat erhältlich. Er eignet sich ideal für Gastronomie, Einzelhandel, Ausstellungen oder Empfangsbereiche, in denen Inhalte aus mehreren Blickrichtungen sichtbar sein sollen. Bestellen Sie jetzt unseren T-Aufsteller und präsentieren Sie Ihre Informationen doppelt sichtbar. Platzsparend, stabil und hochwertig.6,06 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter




-
Wie wird PMMA hergestellt?
Wie wird PMMA hergestellt? PMMA, auch bekannt als Acrylglas oder Plexiglas, wird durch eine Polymerisation von Methylmethacrylat-Monomer hergestellt. Zuerst wird das Monomer in einem Reaktionsgefäß mit Hilfe von Initiator und Stabilisatoren polymerisiert. Dieser Prozess kann durch Wärme, Licht oder chemische Reaktionen ausgelöst werden. Das entstandene Polymer wird dann zu Granulat oder Platten weiterverarbeitet, die für verschiedene Anwendungen wie z.B. Fensterscheiben, Möbel oder medizinische Geräte verwendet werden können. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und die entsprechenden Steuern entrichten. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in der Gewerbesteuererklärung zu deklarieren. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
Top-Angebote
Produkte zum Begriff PMMA:
-
Purefil PMMA Filament (PMMA, 1000 g), Filament, SchwarzDie Purefil Refill Packungen sind gewickeltes Filament, das ohne Spule geliefert wird. Mit diesem Produkt lassen sich die Purefil Kunststoffspulen wieder mit neuem Filament befüllen. Somit muss die leere Spule nicht mehr entsorgt werden und es werden Ressourcen eingespart. Durch die Verwendung von hochwertigen Rohstoffen entsteht ein 3D-Drucker Filament, das sich besonders einfach verarbeiten lässt. Mittels eines hochmodernen Herstellungsprozesses werden sehr geringe Fertigungstoleranzen erreicht, was zu überzeugenden Druckergebnissen bei allen FDM 3D Druckern führt. Jede Refill-Packung ist in einem hochwertigen Beutel verschweisst. PMMA ist ein amorpher, thermoplastischer Kunststoff, der sich durch Transparenz, Brillanz und Kratzfestigkeit auszeichnet. PMMA wird häufig als leichte Alternative zu Glas eingesetzt und wird deshalb auch als Acrylglas bezeichnet. PMMA besitzt im Vergleich zu PC eine bessere UV-Beständigkeit, höhere Transparenz und ist deutlich kratzfester. PMMA eignet sich aufgrund der ausgezeichneten Beständigkeit gegen Witterungseinflüsse, UV-Strahlung und Alterung sehr gut für Anwendungen im Aussenbereich. PMMA hat gute elektrische Isoliereigenschaften und wird deshalb häufig auch für Gehäuse im Elektronikbereich eingesetzt. PMMA ist spannungsrissempfindlich, deshalb sollten gedruckte Teile nicht mit Alkohol oder Lösungsmitteln gereinigt werden. Eigenschaften: - Hohe Steifigkeit und Dimensionsstabilität - Härte und Kratzfestigkeit - Gut geeignet für Dual-Extrusion - UV-beständig - Gute Witterungsbeständigkeit - Auch bei Minustemperaturen bis -40°C einsetzbar.38,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MAYKU M PMMA - Multiplier Sheet PMMA 3.0mm PackProduzieren Sie klare, strapazierfähige Teile mit UV-Stabilität. PMMA, auch Polymethylmethacrylat genannt und oft auch als Acryl bezeichnet, ist ein transparenter Thermoplast, der häufig als leichte und bruchsichere Alternative zu Glas verwendet wird. Es ist ein vielseitiges Material, das aufgrund seiner Transparenz, Haltbarkeit und Wetterbeständigkeit vielfältige Einsatzmöglichkeiten bietet. Hauptmerkmale: 10er Pack 428 x 428 x 3 mm kompatibel mit dem Mayku-Multiplier hohe Lichtdurchlässigkeit UV-beständig hervorragende optische Klarheit Witterungsbeständigkeit Bruchfestigkeit gute Abriebfestigkeit gute Isoliereigenschaften einfache Handhabung und Verarbeitung geringes Gewicht Beispielanwendung: Herstellung eines Autorücklichts mit dem Mayku Multiplier PMMA ist leicht, schlagfest, bruchsicher und resistent gegen UV-Schäden. Darüber hinaus ist es transparent und kann bei Beleuchtung mit LED-Leuchten eine helle Lichtübertragungsqualität erzeugen. Dies macht es zur optimalen Wahl für Rücklichtabdeckungen, die langlebig sein und maximale Sichtbarkeit bieten müssen. Gründe, sich für PMMA für Ihre Anwendung zu entscheiden: hohe Beständigkeit gegen UV-Licht hohe Lichtdurchlässigkeit Witterungsbeständigkeit Bbuchsicher glasartige Klarheit leicht einfach herzustellen140,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist PMMA?
PMMA steht für Polymethylmethacrylat, ein transparentes thermoplastisches Polymer, das häufig unter dem Handelsnamen Plexiglas bekannt ist. Es wird für eine Vielzahl von Anwendungen eingesetzt, darunter in der Medizin für Zahnprothesen, in der Automobilindustrie für Scheinwerferabdeckungen und in der Bauindustrie für Fenster und Dächer. PMMA zeichnet sich durch seine hohe Transparenz, Widerstandsfähigkeit gegenüber Witterungseinflüssen und seine leichte Verarbeitbarkeit aus. Es ist auch bekannt für seine gute Beständigkeit gegenüber Chemikalien und UV-Strahlung. **
-
Was ist PMMA Kunststoff?
Was ist PMMA Kunststoff? PMMA steht für Polymethylmethacrylat, ein transparenter Kunststoff, der auch als Acrylglas oder Plexiglas bekannt ist. Es wird häufig für die Herstellung von transparenten Produkten wie Displays, Schildern, Möbeln und Beleuchtungskörpern verwendet. PMMA Kunststoff zeichnet sich durch seine hohe Transparenz, Widerstandsfähigkeit gegenüber Witterungseinflüssen und Kratzfestigkeit aus. Aufgrund seiner vielseitigen Eigenschaften wird PMMA Kunststoff in verschiedenen Branchen wie der Automobilindustrie, der Bauindustrie und der Medizintechnik eingesetzt. **
-
Wie wird PMMA hergestellt?
Wie wird PMMA hergestellt? PMMA, auch bekannt als Acrylglas oder Plexiglas, wird durch eine Polymerisation von Methylmethacrylat-Monomer hergestellt. Zuerst wird das Monomer in einem Reaktionsgefäß mit Hilfe von Initiator und Stabilisatoren polymerisiert. Dieser Prozess kann durch Wärme, Licht oder chemische Reaktionen ausgelöst werden. Das entstandene Polymer wird dann zu Granulat oder Platten weiterverarbeitet, die für verschiedene Anwendungen wie z.B. Fensterscheiben, Möbel oder medizinische Geräte verwendet werden können. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
Ähnliche Suchbegriffe für PMMA
-
Veräußerung von Unternehmensbeteiligungen. Körperschaftsteuer, Gewerbesteuer, Einkommensteuer, Taschenbuch von Christoph Schmitz, GRIN,Veräußerung Von Unternehmensbeteiligungen. Körperschaftsteuer, Gewerbesteuer, Einkommensteuer, Taschenbuch Von Christoph Schmitz, Grin, 978-3-346-67649-8, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
T-Aufsteller mit Glasoptik, PMMA (Acryl), transparent Querformat | A4, Acryl (PMMA)T-Aufsteller aus transparentem Acryl (PMMA) zur beidseitigen Präsentation von Einlegern. Der mittige Standfuß sorgt für stabilen Halt auf Tischen oder Theken. Zusätzlich ist er mit grün getönten Kanten ausgestattet, das dem Aufsteller eine Glasoptik verleiht . Sie eignen sich ideal für den Einsatz in der Gastronomie als Getränke- oder Menükartenhalter auf Bistro-Tischen, für Produktpräsentationen im POS-Bereich oder als Hinweisschild auf Theken. ; Der T-Aufsteller aus hochwertigem Acryl eignet sich hervorragend, wenn Informationen von zwei Seiten gut sichtbar sein sollen. Dank seiner mittig stehenden, senkrechten Bauweise steht er ganz ohne Halterung stabil auf Tischen, Theken oder Regalen. Besonders in Durchgangsbereichen, auf Beratungstischen oder an Selbstbedienungsstationen sorgt er für doppelte Sichtbarkeit auf kleinem Raum. Das 2 mm starke Acryl (PMMA) ist transparent und robust. So bleiben Ihre Einleger klar lesbar und geschützt. Zusätzlich ist es UV-beständig, somit vergilbt der Aufsteller nicht und behält seine Klarheit über viele Jahre. Die leicht grün getönten Kanten erzeugen eine dezente Glasoptik, die dem Aufsteller ein wertiges Erscheinungsbild verleiht. Der Tischaufsteller Acryl ist in verschiedenen Formaten, jeweils im Hoch- oder Querformat erhältlich. Er eignet sich ideal für Gastronomie, Einzelhandel, Ausstellungen oder Empfangsbereiche, in denen Inhalte aus mehreren Blickrichtungen sichtbar sein sollen. Bestellen Sie jetzt unseren T-Aufsteller und präsentieren Sie Ihre Informationen doppelt sichtbar. Platzsparend, stabil und hochwertig.6,06 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
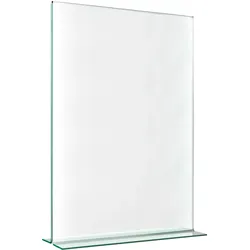
T-Aufsteller mit Glasoptik, PMMA (Acryl), transparent Hochformat | A4, Acryl (PMMA)T-Aufsteller aus transparentem Acryl (PMMA) zur beidseitigen Präsentation von Einlegern. Der mittige Standfuß sorgt für stabilen Halt auf Tischen oder Theken. Zusätzlich ist er mit grün getönten Kanten ausgestattet, das dem Aufsteller eine Glasoptik verleiht . Sie eignen sich ideal für den Einsatz in der Gastronomie als Getränke- oder Menükartenhalter auf Bistro-Tischen, für Produktpräsentationen im POS-Bereich oder als Hinweisschild auf Theken. ; Der T-Aufsteller aus hochwertigem Acryl eignet sich hervorragend, wenn Informationen von zwei Seiten gut sichtbar sein sollen. Dank seiner mittig stehenden, senkrechten Bauweise steht er ganz ohne Halterung stabil auf Tischen, Theken oder Regalen. Besonders in Durchgangsbereichen, auf Beratungstischen oder an Selbstbedienungsstationen sorgt er für doppelte Sichtbarkeit auf kleinem Raum. Das 2 mm starke Acryl (PMMA) ist transparent und robust. So bleiben Ihre Einleger klar lesbar und geschützt. Zusätzlich ist es UV-beständig, somit vergilbt der Aufsteller nicht und behält seine Klarheit über viele Jahre. Die leicht grün getönten Kanten erzeugen eine dezente Glasoptik, die dem Aufsteller ein wertiges Erscheinungsbild verleiht. Der Tischaufsteller Acryl ist in verschiedenen Formaten, jeweils im Hoch- oder Querformat erhältlich. Er eignet sich ideal für Gastronomie, Einzelhandel, Ausstellungen oder Empfangsbereiche, in denen Inhalte aus mehreren Blickrichtungen sichtbar sein sollen. Bestellen Sie jetzt unseren T-Aufsteller und präsentieren Sie Ihre Informationen doppelt sichtbar. Platzsparend, stabil und hochwertig.5,90 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
T-Aufsteller mit Glasoptik, PMMA (Acryl), transparent Querformat | A5, Acryl (PMMA)T-Aufsteller aus transparentem Acryl (PMMA) zur beidseitigen Präsentation von Einlegern. Der mittige Standfuß sorgt für stabilen Halt auf Tischen oder Theken. Zusätzlich ist er mit grün getönten Kanten ausgestattet, das dem Aufsteller eine Glasoptik verleiht . Sie eignen sich ideal für den Einsatz in der Gastronomie als Getränke- oder Menükartenhalter auf Bistro-Tischen, für Produktpräsentationen im POS-Bereich oder als Hinweisschild auf Theken. ; Der T-Aufsteller aus hochwertigem Acryl eignet sich hervorragend, wenn Informationen von zwei Seiten gut sichtbar sein sollen. Dank seiner mittig stehenden, senkrechten Bauweise steht er ganz ohne Halterung stabil auf Tischen, Theken oder Regalen. Besonders in Durchgangsbereichen, auf Beratungstischen oder an Selbstbedienungsstationen sorgt er für doppelte Sichtbarkeit auf kleinem Raum. Das 2 mm starke Acryl (PMMA) ist transparent und robust. So bleiben Ihre Einleger klar lesbar und geschützt. Zusätzlich ist es UV-beständig, somit vergilbt der Aufsteller nicht und behält seine Klarheit über viele Jahre. Die leicht grün getönten Kanten erzeugen eine dezente Glasoptik, die dem Aufsteller ein wertiges Erscheinungsbild verleiht. Der Tischaufsteller Acryl ist in verschiedenen Formaten, jeweils im Hoch- oder Querformat erhältlich. Er eignet sich ideal für Gastronomie, Einzelhandel, Ausstellungen oder Empfangsbereiche, in denen Inhalte aus mehreren Blickrichtungen sichtbar sein sollen. Bestellen Sie jetzt unseren T-Aufsteller und präsentieren Sie Ihre Informationen doppelt sichtbar. Platzsparend, stabil und hochwertig.5,25 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und die entsprechenden Steuern entrichten. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in der Gewerbesteuererklärung zu deklarieren. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.