Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Wir ziehen mit dem Projekt
betriebswirtschaftliche-steuerlehre.de um.
Sind Sie am Kauf der Domain
betriebswirtschaftliche-steuerlehre.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Was ist Sensorik und Kommunikation?
Sensorik bezieht sich auf die Fähigkeit eines Systems, Informationen über seine Umgebung durch die Verwendung von Sensoren zu erfassen. Kommunikation bezieht sich auf den Austausch von Informationen zwischen verschiedenen Systemen oder Komponenten, um eine gemeinsame Verständigung zu erreichen. In Bezug auf Technologie können Sensorik und Kommunikation beispielsweise in intelligenten Geräten oder vernetzten Systemen eingesetzt werden, um Daten zu sammeln, zu analysieren und zu teilen. **
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **

Ähnliche Suchbegriffe für Sensorik
Top-Angebote
Produkte zum Begriff Sensorik:
-
Zopa Sensorik-Aktivitätenbogen, BieneKinderwagen-Spielzeug , für Autositz oder ins Kinderbett - Spirale, aus Stoff, zum Umwickeln, raschelnd, mit Kontrasteffekten, Motiv: Tiere und Himmel, Farbe: schwarz und weiß, geeignet ab Geburt, Breite: 400 mm18,19 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Plantoys, Greifling, Sensorik-KugelnSehen, hören, fühlen - jede der Kugeln aus glatt poliertem Holz spricht einen anderen Sinn des Babys an. Das Set enthält 3 Kugeln mit verschiedenfarbigem Rand und einem lustigen Gesicht. PlanToys fabriziert nachhaltige und natürliche Holzprodukte aus rezyklierten Kautschukbäumen.26,95 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Tubbles Sensorik-Steine – GemüseMaße: 20 x 20 x 7 cm Geeignet von 3 Jahre bis 7 Jahre. Unterhaltet euch darüber, wo unser Essen herkommt und was damit im Körper passiert. Das fördert den Wortschatz und erweitert den Horizont. Spielzeugnahrung ist einfach toll für Rollenspiele, in denen dein Kind Erfahrungen vom Kochen, Einkaufen oder vom Cafébesuch nachahmt. Rollenspiele geben deinem Kind die Möglichkeit, Erfahrungen und Situationen nachzuspielen, was ihr Verständnis für die Welt, in der sie leben, stärkt. Vielleicht möchtet ihr das Einkaufsspiel bereichern, indem ihr selbstgemachte Schilde und Preise gestaltet. So könnt ihr auch Buchstaben und Zahlen üben - und dein Kind kann sich in Höflichkeit und kleinen Rechenaufgaben üben.36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
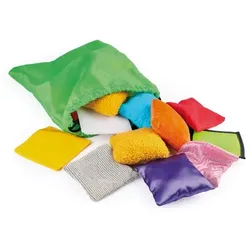
In welchem Lernbereich liegt der Sensorik-Beutel?
Der Sensorik-Beutel liegt im Bereich der Sinneswahrnehmung und dient dazu, verschiedene sensorische Erfahrungen zu machen und die Sinne zu schulen. Er kann zum Beispiel Tast-, Geruchs- oder Geschmackssinn ansprechen und wird oft in der frühkindlichen Bildung oder in der Therapie eingesetzt. **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und die entsprechenden Steuern entrichten. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in der Gewerbesteuererklärung zu deklarieren. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Einkommensteuer, Umsatzsteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und entsprechende Steuern zahlen. Zudem ist er verpflichtet, Umsatzsteuer auf seine Umsätze zu erheben, abzuführen und regelmäßig Umsatzsteuervoranmeldungen abzugeben. Darüber hinaus muss er die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist, und hierfür eine Gewerbesteuererklärung abgeben. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Sensorik:
-
Plantoys Sensorik-KugelnDie Sensorik-Kugeln sind ein einfaches Hilfsmittel, um verschiedene Wahrnehmungsfähigkeiten der ganz Kleinen auf unterhaltsame Weise anzuregen und zu fördern. Sehen, hören, fühlen. Das Set enthält drei Kugeln mit andersfarbigem Rand und einem lustigen Gesicht. PlanToys stellt nachhaltige und natürliche Produkte her.26,95 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
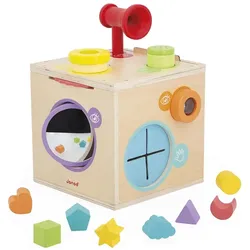
Janod Sensorik BoxDie Sensorik Box von Janod ist ein innovatives Motorikspielzeug, das speziell entwickelt wurde, um die Sinne von Kleinkindern zu fördern. Mit einer Vielzahl von spielerischen Aktivitäten können Kinder ab 18 Monaten die Welt um sich herum entdecken und ihre sensorischen Fähigkeiten entwickeln. Die Box bietet eine ansprechende Kombination aus verschiedenen Texturen, Farben und Formen, die durch Tasten, Sehen und Hören erkundet werden können. Die Verwendung von FSC-zertifiziertem Holz garantiert nicht nur eine hohe Qualität, sondern auch eine umweltfreundliche Herstellung. Die interaktive Gestaltung der Box ermöglicht es Eltern, gemeinsam mit ihren Kindern zu spielen und dabei wichtige Fähigkeiten wie die Hand-Augen-Koordination zu fördern. Ob durch das Erkennen von Formen oder das Experimentieren mit Licht und Spiegeln – die Sensorik Box bietet zahlreiche Möglichkeiten für kreative Entdeckungsreisen und gemeinsames Lernen. - Fördert die Entwicklung von 4 der 5 Sinne - Interaktive Aktivitäten für gemeinsames Spielen - Hergestellt aus FSC-zertifiziertem Holz - Stärkt die Hand-Augen-Koordination.55,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zopa Sensorik-Aktivitätenbogen, BieneKinderwagen-Spielzeug , für Autositz oder ins Kinderbett - Spirale, aus Stoff, zum Umwickeln, raschelnd, mit Kontrasteffekten, Motiv: Tiere und Himmel, Farbe: schwarz und weiß, geeignet ab Geburt, Breite: 400 mm18,19 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Sensorik und Kommunikation?
Sensorik bezieht sich auf die Fähigkeit eines Systems, Informationen über seine Umgebung durch die Verwendung von Sensoren zu erfassen. Kommunikation bezieht sich auf den Austausch von Informationen zwischen verschiedenen Systemen oder Komponenten, um eine gemeinsame Verständigung zu erreichen. In Bezug auf Technologie können Sensorik und Kommunikation beispielsweise in intelligenten Geräten oder vernetzten Systemen eingesetzt werden, um Daten zu sammeln, zu analysieren und zu teilen. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
In welchem Lernbereich liegt der Sensorik-Beutel?
Der Sensorik-Beutel liegt im Bereich der Sinneswahrnehmung und dient dazu, verschiedene sensorische Erfahrungen zu machen und die Sinne zu schulen. Er kann zum Beispiel Tast-, Geruchs- oder Geschmackssinn ansprechen und wird oft in der frühkindlichen Bildung oder in der Therapie eingesetzt. **
Ähnliche Suchbegriffe für Sensorik
-
Plantoys, Greifling, Sensorik-KugelnSehen, hören, fühlen - jede der Kugeln aus glatt poliertem Holz spricht einen anderen Sinn des Babys an. Das Set enthält 3 Kugeln mit verschiedenfarbigem Rand und einem lustigen Gesicht. PlanToys fabriziert nachhaltige und natürliche Holzprodukte aus rezyklierten Kautschukbäumen.26,95 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Tubbles Sensorik-Steine – GemüseMaße: 20 x 20 x 7 cm Geeignet von 3 Jahre bis 7 Jahre. Unterhaltet euch darüber, wo unser Essen herkommt und was damit im Körper passiert. Das fördert den Wortschatz und erweitert den Horizont. Spielzeugnahrung ist einfach toll für Rollenspiele, in denen dein Kind Erfahrungen vom Kochen, Einkaufen oder vom Cafébesuch nachahmt. Rollenspiele geben deinem Kind die Möglichkeit, Erfahrungen und Situationen nachzuspielen, was ihr Verständnis für die Welt, in der sie leben, stärkt. Vielleicht möchtet ihr das Einkaufsspiel bereichern, indem ihr selbstgemachte Schilde und Preise gestaltet. So könnt ihr auch Buchstaben und Zahlen üben - und dein Kind kann sich in Höflichkeit und kleinen Rechenaufgaben üben.36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zopa Sensorik-Aktivitätenhandschuh HundBabyrassel - kontrastreich, rasselnd, Form: Tier, Anbringung: Für die Hand, Farbe: schwarz, Abmessungen: 24 × 26 cm (H×B), empfohlen ab Geburt Senzorická rukavice Zopa s motivem psa je hračka určená pro nejmenší děti již od narození. Kombinuje kontrastní vzory a šustivé prvky, které aktivně stimulují zrak a sluch miminka. Hračka p9,29 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und die entsprechenden Steuern entrichten. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in der Gewerbesteuererklärung zu deklarieren. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Einkommensteuer, Umsatzsteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und entsprechende Steuern zahlen. Zudem ist er verpflichtet, Umsatzsteuer auf seine Umsätze zu erheben, abzuführen und regelmäßig Umsatzsteuervoranmeldungen abzugeben. Darüber hinaus muss er die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist, und hierfür eine Gewerbesteuererklärung abgeben. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.