Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Wir ziehen mit dem Projekt
betriebswirtschaftliche-steuerlehre.de um.
Sind Sie am Kauf der Domain
betriebswirtschaftliche-steuerlehre.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
Ähnliche Suchbegriffe für Skale
Top-Angebote
Produkte zum Begriff Skale:
-
CYCLUS TOOLS Kettenverschleißprüfer mit SkaleCYCLUS TOOLS Kettenverschleißprüfer mit Skale Der CYCLUS TOOLS Kettenverschleißprüfer ermöglicht es Dir, schnell und zuverlässig den optimalen Zeitpunkt für einen Kettenwechsel zu bestimmen. Wenn eine abgenutzte Kette nicht rechtzeitig ersetzt wird, kann dies zu schlechteren Schaltvorgängen führen. Außerdem können Ritzel und Kettenblätter vorzeitig verschleißen und müssen ebenfalls ausgetauscht werden. Der Kettenverschleißprüfer verwendet zwei Messfühler, um die Kettenrollen an den Innenlaschen auf der gleichen Seite zu messen. Dadurch ist das Ergebnis unabhängig von der Größe der Rollen und dem Rollenspiel. Er kann für alle 1⁄2 Zoll Ketten, einschließlich SRAM AXS, verwendet werden. Ein dritter Fühler spannt die Kette mithilfe einer Feder, sodass die Messung nicht von der Kraft des Benutzers beim Einstecken der Messfühler beeinflusst wird. Der Verschleißgrad wird dann auf einer einfachen Skala angezeigt. Wenn die Anzeige „Stop“ zeigt, bedeutet dies, dass die Kette um 1% gelängt ist. Die meisten Hersteller von Fahrradketten empfehlen die Kette zu wechseln, wenn sie folgende Längung erreicht haben: 0,5% (11-13 Gänge), 0,75% (9-10 Gänge), 1% (alle anderen Ketten) Bedienung: Die zu messende Fahrradkette muss sauber sein, damit das Messergebnis nicht beeinflusst wird. Spanne den Kettenprüfer mit zwei Fingern, sodass die Feder vollständig gespannt ist. Setze nun die beiden Messfinger in die Innenlaschen der Fahrradkette ein. Der Spannfinger wird ebenfalls in eine Innenlasche eingesteckt. Jetzt langsam den Spannfinger loslassen. Die Anzeige zeigt die exakte Längung der Kette an. Features: - schnelle und einfache Messung - einfach abzulesender Messwert - kein Handkontakt zur Kette, die Hände bleiben sauber - Messergebnis unabhängig von Rollengröße und Rollenspiel Made in Germany technische Daten: Verwendung: für sämtliche 1⁄2 Zoll Ketten Material Werkzeug: Edelstahl Material Etui: Leder Maße Box (L x B): 213 x 68 mm Farbe44,50 €*Versand: 4,75 €Sichere Weiterleitung zum Anbieter
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Psychoanalyse - nicht ohne meinen Körpe, Fachbücher von Elisabeth Skale, Barbara Ulrike Skale Kadi, Barbara Ulrike KadiDer Körper ist ein Ort der Manifestation von Lust wie von Schmerz. Und er ist ein soziales Organ. Im Ausgang von der infantilen Sexualität haben sich Zonen von Lust und Unlust auf dem Körper gebildet. Schon früh fungiert er als narzisstischer Bezugspunkt. Seine phantasmatische Anatomie betrifft das Geschlecht eines Subjekts und dessen sexuelle Präferenzen. Für die Psychoanalyse ist der Körper nicht mehr und nicht weniger als eine nicht selten symptomtragende Facette des psychischen Apparats, die in enger Weise mit dem Ich verbunden ist. Von anderen wissenschaftlichen und künstlerischen Zugängen zum Körper kann die Psychoanalyse Neues, Spannendes, auch Kontroverses erfahren. Daher wird der Körper in diesem Band aus klinischen, metapsychologischen, philosophischen und kulturtheoretischen Perspektiven untersucht.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und die entsprechenden Steuern entrichten. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in der Gewerbesteuererklärung zu deklarieren. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Einkommensteuer, Umsatzsteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und entsprechende Steuern zahlen. Zudem ist er verpflichtet, Umsatzsteuer auf seine Umsätze zu erheben, abzuführen und regelmäßig Umsatzsteuervoranmeldungen abzugeben. Darüber hinaus muss er die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist, und hierfür eine Gewerbesteuererklärung abgeben. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **


Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem ist er verpflichtet, seine Einkünfte aus dem Gewerbebetrieb in seiner Einkommensteuererklärung anzugeben und die entsprechende Einkommensteuer zu entrichten. Darüber hinaus muss er die Gewerbesteuererklärung abgeben und die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist. Es ist wichtig, alle steuerlichen Pflichten fristgerecht zu erfüllen, um Bußgelder und Sanktionen zu vermeiden. **
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkommensteuererklärung fristgerecht abgeben und die Einkommensteuer entsprechend seiner Gewinne zahlen. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in seiner Gewerbesteuererklärung anzugeben. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Skale:
-
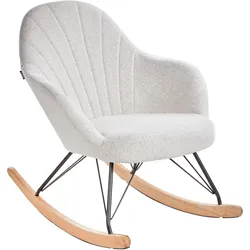
SCHAUKELSTUHL Cremeweiß SkaleSchaukelstuhl mit Armlehnen. Verleihen Sie Ihrem Zuhause einen Hauch zeitgenössischen Charmes mit diesem Schaukelstuhl. Mit einem minimalistischen Design ausgestattet, bietet er einen Sitz, der mit weichem, strapazierfähigem Stoff bezogen ist und dem täglichen Gebrauch standhält. Armlehnen sorgen für zusätzlichen Komfort, während die stabilen Metallbeine für Haltbarkeit sorgen. Die geschwungenen Holzschienen ermöglichen eine sanfte, ausgewogene Schaukelbewegung. Ideal für Wohnzimmer oder Schlafzimmer, fügt er sich perfekt in jedes moderne Interieur ein. Details: Typ: Schaukelstuhl Stil: Modern Farbe: Weiß Farbton: Cremeweiß Material: Stoff Zusätzliches Material: Gummibaumholz Füllmaterial: Schaumstoff Gestellmaterial: Holz Sitzmaterial: Stoff Zusammenstellung: 100% Polyester Armlehnen: Gerade Armlehnen: Ja Schutzkappen / Filzgleiter: Nein Muster: Ohne Muster Neigbar: Nein Sitzkonstruktion: Sperrholz Schaumstoffdichte: 24 kg/m3 Abmessungen: Höhe Armlehnen: 62 cm Tiefe: 94 cm Dicke der Polsterauflagen: 11 cm Sitzhöhe: 47 cm Breite: 70 cm Höhe: 85 cm Sitzfläche: 53x50 cm Gewicht: 10 kg Max. Belastung: 120 kg Sie kaufen: 1 x Schaukelstuhl Produktvorteile: Praktische Schaukelfunktion, Ausgezeichneter Platz zum Entspannen, Wunderbar geeignet für Schlaf- und Wohnbereich, Passt wunderbar zu jedem Einrichtungsstil, Hochwertiges Material Montage: Nicht montiert. 20 - 40 Min. Zusatzinformationen: Um sicherzustellen, dass die Konstruktion stabil und die Nutzungssicherheit gewährleistet ist, sollte man 2 Wochen nach dem Zusammenbau überprüfen, ob die Ware auch korrekt montiert wurde. Außerdem ist alle 3 Monate zu prüfen, ob die Schrauben richtig festgezogen sind. Pflegeanleitung: Stoff: 1.Oberflächen nur mit geeignetem Aufsatz vorsichtig absaugen 2.Flecken können mit einem Polsterreiniger, einem angefeuchteten Schwamm oder milden Reinigungsmitteln entfernt werden. Gummibaumholz: 1.Sofort nach der Reinigung abtrocknen, um zu verhindern, dass sich Wasser150,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
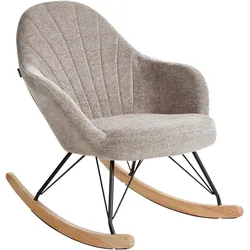
SCHAUKELSTUHL Taupe SkaleSchaukelstuhl mit Armlehnen. Verleihen Sie Ihrem Zuhause einen Hauch zeitgenössischen Charmes mit diesem Schaukelstuhl. Mit einem minimalistischen Design ausgestattet, bietet er einen Sitz, der mit weichem, strapazierfähigem Stoff bezogen ist und dem täglichen Gebrauch standhält. Armlehnen sorgen für zusätzlichen Komfort, während die stabilen Metallbeine für Haltbarkeit sorgen. Die geschwungenen Holzschienen ermöglichen eine sanfte, ausgewogene Schaukelbewegung. Ideal für Wohnzimmer oder Schlafzimmer, fügt er sich perfekt in jedes moderne Interieur ein. Details: Typ: Schaukelstuhl Stil: Modern Farbe: Beige Farbton: Taupe Material: Stoff Zusätzliches Material: Gummibaumholz Füllmaterial: Schaumstoff Gestellmaterial: Holz Sitzmaterial: Stoff Zusammenstellung: 100% Polyester Armlehnen: Gerade Armlehnen: Ja Schutzkappen / Filzgleiter: Nein Muster: Ohne Muster Neigbar: Nein Sitzkonstruktion: Sperrholz Schaumstoffdichte: 24 kg/m3 Abmessungen: Höhe Armlehnen: 62 cm Tiefe: 94 cm Dicke der Polsterauflagen: 11 cm Sitzhöhe: 47 cm Breite: 70 cm Höhe: 85 cm Sitzfläche: 53x50 cm Gewicht: 10 kg Max. Belastung: 120 kg Sie kaufen: 1 x Schaukelstuhl Produktvorteile: Praktische Schaukelfunktion, Ausgezeichneter Platz zum Entspannen, Wunderbar geeignet für Schlaf- und Wohnbereich, Passt wunderbar zu jedem Einrichtungsstil, Hochwertiges Material Montage: Nicht montiert. 20 - 40 Min. Zusatzinformationen: Um sicherzustellen, dass die Konstruktion stabil und die Nutzungssicherheit gewährleistet ist, sollte man 2 Wochen nach dem Zusammenbau überprüfen, ob die Ware auch korrekt montiert wurde. Außerdem ist alle 3 Monate zu prüfen, ob die Schrauben richtig festgezogen sind. Pflegeanleitung: Stoff: 1.Oberflächen nur mit geeignetem Aufsatz vorsichtig absaugen 2.Flecken können mit einem Polsterreiniger, einem angefeuchteten Schwamm oder milden Reinigungsmitteln entfernt werden. Gummibaumholz: 1.Sofort nach der Reinigung abtrocknen, um zu verhindern, dass sich Wasser auf150,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
CYCLUS TOOLS Kettenverschleißprüfer mit SkaleCYCLUS TOOLS Kettenverschleißprüfer mit Skale Der CYCLUS TOOLS Kettenverschleißprüfer ermöglicht es Dir, schnell und zuverlässig den optimalen Zeitpunkt für einen Kettenwechsel zu bestimmen. Wenn eine abgenutzte Kette nicht rechtzeitig ersetzt wird, kann dies zu schlechteren Schaltvorgängen führen. Außerdem können Ritzel und Kettenblätter vorzeitig verschleißen und müssen ebenfalls ausgetauscht werden. Der Kettenverschleißprüfer verwendet zwei Messfühler, um die Kettenrollen an den Innenlaschen auf der gleichen Seite zu messen. Dadurch ist das Ergebnis unabhängig von der Größe der Rollen und dem Rollenspiel. Er kann für alle 1⁄2 Zoll Ketten, einschließlich SRAM AXS, verwendet werden. Ein dritter Fühler spannt die Kette mithilfe einer Feder, sodass die Messung nicht von der Kraft des Benutzers beim Einstecken der Messfühler beeinflusst wird. Der Verschleißgrad wird dann auf einer einfachen Skala angezeigt. Wenn die Anzeige „Stop“ zeigt, bedeutet dies, dass die Kette um 1% gelängt ist. Die meisten Hersteller von Fahrradketten empfehlen die Kette zu wechseln, wenn sie folgende Längung erreicht haben: 0,5% (11-13 Gänge), 0,75% (9-10 Gänge), 1% (alle anderen Ketten) Bedienung: Die zu messende Fahrradkette muss sauber sein, damit das Messergebnis nicht beeinflusst wird. Spanne den Kettenprüfer mit zwei Fingern, sodass die Feder vollständig gespannt ist. Setze nun die beiden Messfinger in die Innenlaschen der Fahrradkette ein. Der Spannfinger wird ebenfalls in eine Innenlasche eingesteckt. Jetzt langsam den Spannfinger loslassen. Die Anzeige zeigt die exakte Längung der Kette an. Features: - schnelle und einfache Messung - einfach abzulesender Messwert - kein Handkontakt zur Kette, die Hände bleiben sauber - Messergebnis unabhängig von Rollengröße und Rollenspiel Made in Germany technische Daten: Verwendung: für sämtliche 1⁄2 Zoll Ketten Material Werkzeug: Edelstahl Material Etui: Leder Maße Box (L x B): 213 x 68 mm Farbe44,50 €*Versand: 4,75 €Sichere Weiterleitung zum Anbieter
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
Ähnliche Suchbegriffe für Skale
-
Psychoanalyse - nicht ohne meinen Körpe, Fachbücher von Elisabeth Skale, Barbara Ulrike Skale Kadi, Barbara Ulrike KadiDer Körper ist ein Ort der Manifestation von Lust wie von Schmerz. Und er ist ein soziales Organ. Im Ausgang von der infantilen Sexualität haben sich Zonen von Lust und Unlust auf dem Körper gebildet. Schon früh fungiert er als narzisstischer Bezugspunkt. Seine phantasmatische Anatomie betrifft das Geschlecht eines Subjekts und dessen sexuelle Präferenzen. Für die Psychoanalyse ist der Körper nicht mehr und nicht weniger als eine nicht selten symptomtragende Facette des psychischen Apparats, die in enger Weise mit dem Ich verbunden ist. Von anderen wissenschaftlichen und künstlerischen Zugängen zum Körper kann die Psychoanalyse Neues, Spannendes, auch Kontroverses erfahren. Daher wird der Körper in diesem Band aus klinischen, metapsychologischen, philosophischen und kulturtheoretischen Perspektiven untersucht.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Veräußerung von Unternehmensbeteiligungen. Körperschaftsteuer, Gewerbesteuer, Einkommensteuer, Taschenbuch von Christoph Schmitz, GRIN,Veräußerung Von Unternehmensbeteiligungen. Körperschaftsteuer, Gewerbesteuer, Einkommensteuer, Taschenbuch Von Christoph Schmitz, Grin, 978-3-346-67649-8, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Übungsbuch Buchführung, Bilanzierung und Umsatzsteuer, Fachbücher von Karin NickenigDas Übungsbuch "Buchführung, Bilanzierung und Umsatzsteuer" ist ein umfassendes Lern- und Arbeitsbuch, das sich an Studierende, Auszubildende und kaufmännische Angestellte richtet. Es bietet eine Vielzahl von Aufgaben, die in unterschiedlichen Schwierigkeitsgraden angeordnet sind, um den Lernenden eine gezielte Auseinandersetzung mit den komplexen Themen des Rechnungswesens und der Umsatzsteuer zu ermöglichen. Die Lösungen zu den Aufgaben ermöglichen eine direkte Überprüfung des eigenen Lernerfolgs. Darüber hinaus fördern Komplettaufgaben das Verständnis für grössere Zusammenhänge, während ergänzende Ja-Nein-Fragen das Gelernte vertiefen. Die zweite Auflage des Buches wurde gründlich überarbeitet, um die Inhalte aktuell und relevant zu halten.37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und die entsprechenden Steuern entrichten. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in der Gewerbesteuererklärung zu deklarieren. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Einkommensteuer, Umsatzsteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und entsprechende Steuern zahlen. Zudem ist er verpflichtet, Umsatzsteuer auf seine Umsätze zu erheben, abzuführen und regelmäßig Umsatzsteuervoranmeldungen abzugeben. Darüber hinaus muss er die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist, und hierfür eine Gewerbesteuererklärung abgeben. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem ist er verpflichtet, seine Einkünfte aus dem Gewerbebetrieb in seiner Einkommensteuererklärung anzugeben und die entsprechende Einkommensteuer zu entrichten. Darüber hinaus muss er die Gewerbesteuererklärung abgeben und die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist. Es ist wichtig, alle steuerlichen Pflichten fristgerecht zu erfüllen, um Bußgelder und Sanktionen zu vermeiden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkommensteuererklärung fristgerecht abgeben und die Einkommensteuer entsprechend seiner Gewinne zahlen. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in seiner Gewerbesteuererklärung anzugeben. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.