Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Wir ziehen mit dem Projekt
betriebswirtschaftliche-steuerlehre.de um.
Sind Sie am Kauf der Domain
betriebswirtschaftliche-steuerlehre.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
Ähnliche Suchbegriffe für Test
Top-Angebote
Produkte zum Begriff Test:
-
Gluco-test Gluco Test Plus BlutzuckerteststreifenAnwendungsgebiet von Gluco Test Plus BlutzuckerteststreifenBei der Therapie von Diabetes ist die selbstständige Durchführung von täglichen Blutzuckertests ein entscheidendes Kriterium für den Therapieerfolg. Die Gluco Test Plus Blutzuckerteststreifen liefern ein gutes Ergebnis bei einfacher Handhabung.Wirkungsweise von Gluco Test Plus BlutzuckerteststreifenDie Teststreifen sind ausschließlich für die Anwendung mit dem Blutzuckermessgerät TD-4230 konzipiert. In nur sieben Sekunden Messzeit bestimmt das Gerät den Blutzuckerwert auf der Basis von einer Blutmenge von 0,7 µl. Ihre Daten können Sie speichern und über USB-Kabel auslesen. Eine benutzerfreundliche Streifenauswurffunktion erleichtert die Handhabung.DosierungBevor Sie die Blutzuckerteststreifen benutzen, treffen Sie alle nötigen Vorkehrungen für die Blutzuckermessung. Waschen Sie Ihre Hände, bereiten Sie Stechhilfe, Messgerät und Blutzuckerteststreifen vor und legen Sie einen Behälter für die benutzen Materialien bereit. Sobald Sie einen Gluco Test Plus aus der Packung entnommen haben, achten Sie darauf, die Packung unbedingt wieder zu verschließen, damit die Teststreifen nicht verunreinigt werden und die nächste Messung ebenfalls korrekt durchgeführt werden kann. Den Blutzuckerteststreifen schieben Sie in Ihr Messgerät ein und lassen den Bluttropfen von ihm aufsaugen. Nachdem Sie Ihren Blutzuckerwert vom Display abgelesen haben, entfernen Sie den Gluco Test Plus und entsorgen ihn ordnungsgemäß. Reinigen Sie Blutzuckermessgerät und Stechhilfe und notieren Sie sich gegebenenfalls Ihren Messwert. Gluco Test Plus Blutzuckerteststreifen können in Ihrer Versandapotheke www.juvalis.de erworben werden.17,17 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und die entsprechenden Steuern entrichten. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in der Gewerbesteuererklärung zu deklarieren. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Einkommensteuer, Umsatzsteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und entsprechende Steuern zahlen. Zudem ist er verpflichtet, Umsatzsteuer auf seine Umsätze zu erheben, abzuführen und regelmäßig Umsatzsteuervoranmeldungen abzugeben. Darüber hinaus muss er die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist, und hierfür eine Gewerbesteuererklärung abgeben. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **

Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem ist er verpflichtet, seine Einkünfte aus dem Gewerbebetrieb in seiner Einkommensteuererklärung anzugeben und die entsprechende Einkommensteuer zu entrichten. Darüber hinaus muss er die Gewerbesteuererklärung abgeben und die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist. Es ist wichtig, alle steuerlichen Pflichten fristgerecht zu erfüllen, um Bußgelder und Sanktionen zu vermeiden. **
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkommensteuererklärung fristgerecht abgeben und die Einkommensteuer entsprechend seiner Gewinne zahlen. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in seiner Gewerbesteuererklärung anzugeben. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Test:
-
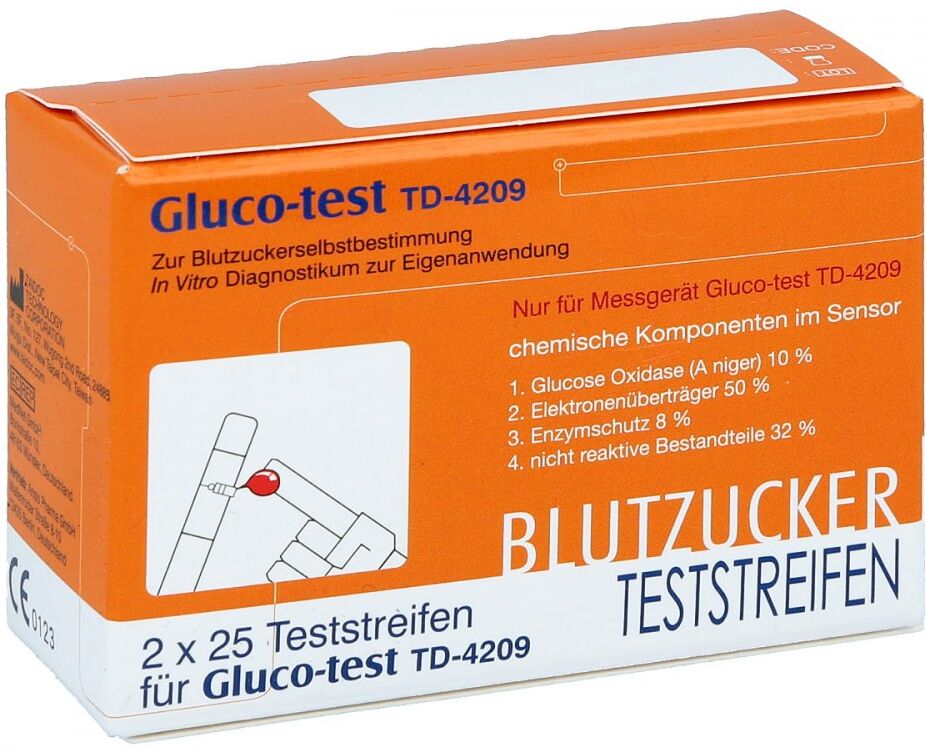
Gluco-test Gluco Test BlutzuckerteststreifenAnwendungsgebiet von Gluco Test BlutzuckerteststreifenMit den Gluco Test Blutzuckerteststreifen können Sie Ihren Blutzuckerwert schnell und einfach selbst bestimmen. Viele Krankheiten sind auf einen erhöhten oder einen verringerten Zuckerspiegel im Blut zurückzuführen. Ein zu niedriger oder zu hoher Blutspiegel kann wiederum weitere Beschwerden zur Folge haben. Deshalb ist eine Blutzuckerbestimmung besonders bei Personen mit Beschwerden die auf einen Diabetes hinweisen, bei Diabetikern zur regelmäßigen Kontrolle, bei Schwangeren sowie zur allgemeinen Gesundheitsvorsorge zu empfehlen. Wirkungsweise von Gluco Test BlutzuckerteststreifenDie Gluco Test Blutzuckerteststreifen sind zur Anwendung mit dem Gerät Gluco-test TD-4209 geeignet. Dabei wird ein Bluttropfen durch einen kleinen Stich in die Fingerkuppe gewonnen und auf den Teststreifen aufgetragen. Ein Blutzuckermessgerät wertet diese Probe aus und zeigt kurze Zeit später den Blutzuckerspiegel an. Wirkstoffe / Inhaltsstoffe / ZutatenGluco Test Blutzuckerteststreifen enthalten folgende chemische Komponenten im Sensor: Glucose Oxidase (A. niger) 10 % Elektronenüberträger 50 % Enzymschutz 8 % nicht-reaktive Bestandteile 32 % DosierungEntnehmen Sie pro Anwendung einen Tropfen Blut aus der Fingerkuppe und tragen Sie diesen auf Gluco Test Blutzuckerteststreifen auf. Mit Hilfe des Blutzuckermessgerätes Gluco-test TD-4209 lassen Sie sich anschließend Ihren Blutzuckerwert anzeigen. HinweiseGluco Test Blutzuckerteststreifen enthalten 2 x 25 Teststreifen für das Blutzuckermessgerät Gluco-test TD-4209. Gluco Test Blutzuckerteststreifen können in Ihrer Versandapotheke www.juvalis.de erworben werden.24,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Gluco-test Gluco Test Plus BlutzuckerteststreifenAnwendungsgebiet von Gluco Test Plus BlutzuckerteststreifenBei der Therapie von Diabetes ist die selbstständige Durchführung von täglichen Blutzuckertests ein entscheidendes Kriterium für den Therapieerfolg. Die Gluco Test Plus Blutzuckerteststreifen liefern ein gutes Ergebnis bei einfacher Handhabung.Wirkungsweise von Gluco Test Plus BlutzuckerteststreifenDie Teststreifen sind ausschließlich für die Anwendung mit dem Blutzuckermessgerät TD-4230 konzipiert. In nur sieben Sekunden Messzeit bestimmt das Gerät den Blutzuckerwert auf der Basis von einer Blutmenge von 0,7 µl. Ihre Daten können Sie speichern und über USB-Kabel auslesen. Eine benutzerfreundliche Streifenauswurffunktion erleichtert die Handhabung.DosierungBevor Sie die Blutzuckerteststreifen benutzen, treffen Sie alle nötigen Vorkehrungen für die Blutzuckermessung. Waschen Sie Ihre Hände, bereiten Sie Stechhilfe, Messgerät und Blutzuckerteststreifen vor und legen Sie einen Behälter für die benutzen Materialien bereit. Sobald Sie einen Gluco Test Plus aus der Packung entnommen haben, achten Sie darauf, die Packung unbedingt wieder zu verschließen, damit die Teststreifen nicht verunreinigt werden und die nächste Messung ebenfalls korrekt durchgeführt werden kann. Den Blutzuckerteststreifen schieben Sie in Ihr Messgerät ein und lassen den Bluttropfen von ihm aufsaugen. Nachdem Sie Ihren Blutzuckerwert vom Display abgelesen haben, entfernen Sie den Gluco Test Plus und entsorgen ihn ordnungsgemäß. Reinigen Sie Blutzuckermessgerät und Stechhilfe und notieren Sie sich gegebenenfalls Ihren Messwert. Gluco Test Plus Blutzuckerteststreifen können in Ihrer Versandapotheke www.juvalis.de erworben werden.17,17 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
Ähnliche Suchbegriffe für Test
-
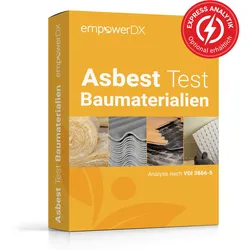
Asbest Test - Asbest 0.001% Test / Express 24hAsbest-Test für Zuhause schnell Klarheit erhalten! Mit diesem Testkit erfährst du zuverlässig, ob deine Probe Asbest enthält einfach in der Anwendung und mit professioneller Laboranalyse. Klar verständlicher Befund Analyse in spezialisierten, akkreditierten Fachlaboren Tausendfach bewährt bei Sanierung & Renovierung Diskrete Analyse deine Probe wird vertraulich behandelt Geeignet für Materialien aus Gebäuden vor 1993 Wichtige Hinweise Du bist dir nicht sicher welche Nachweisegrenze du benötigst? Finde hier die passende Analyse für dein Material! Wähle zuerst Nachweisgrenze und Bearbeitungszeit (gilt ab Probeneingang im Labor) Mit einem Testkit kann eine Probe untersucht werden Bei mehrschichtigen Materialien empfehlen wir das 0,001%-Testkit Eine sorgfältige Probenahme ist entscheidend für ein korrektes Ergebnis Probenahmeanleitung ansehen Tipp zur Probenahme Mach vor dem Versand ein Foto deiner Probe. Das erleichtert Rückfragen und hilft dir, deine Ergebnisse eindeutig zuzuordnen. a { text-decoration: none; color: #464feb; } tr th, tr td { border: 1px solid #e6e6e6; } tr th { background-color: #f5f5f5; } a { text-decoration: none; color: #464feb; } tr th, tr td { border: 1px solid #e6e6e6; } tr th { background-color: #f5f5f5; } Unsicher, welches Testkit das richtige ist? Sende uns einfach ein Foto oder beschreibe dein Material wir helfen dir schnell und unverbindlich weiter. Jetzt Kontakt aufnehmen oder die Materialdatenbank verwenden Im Zweifel empfehlen wir das 0,001%-Testkit hier werden auch sehr geringe Asbestanteile zuverlässig erkannt. a { text-decoration: none; color: #464feb; } tr th, tr td { border: 1px solid #e6e6e6; } tr th { background-color: #f5f5f5; } Beispielprodukte, die mit dem 1-0,1% Kit untersucht werden: Bituminöse/Teerhaltige Stoffe Cushion Vinyl Dämmstoffe Deckenplatten Dichtungen Elastische Bodenbeläge Faserzementprodukte Floor-Flex-Platten Fensterkitt Fussboden-/Parkettkleber Leichtbauplatten Linoleum Nachtspeicheröfen Schnüre Sobald mehr als ein Material in der Probe enthalten sind (z.B. Bodenbelag + anhaftenden Kleber) sollte das 0,001% Kit verwendet werden! Beispielprodukte, die mit dem 0,001% Kit untersuchen werden: Ausgleichsmasse Bastelsand Dachpappe Estrich Farben und Lacke Fliesenkleber Kinetischer Sand / Kinetic Sand Magic Sand Mörtel Putze Rohrisolierungen auf Gipsbasis Spachtelmasse Ich finde mein Material nicht und/oder bin mir nicht sicher. Finde hier die passende Analyse für dein Material! Wann ist eine Analyse sinnvoll? Asbest ist als Gefahrstoff in Deutschland eingestuft und gilt als krebserregend. Seit 1993 darf Asbest in Deutschland nicht mehr verwendet werden. Die Inhalation von asbesthaltigen Fasern kann nach Jahrzehnten zu Asbestose oder weiteren (Krebs-)Erkrankungen führen. Aufgrund ihrer Struktur können auch geringste Mengen im Lungengewebe für einen langen Zeitraum verbleiben. Da Asbest zu den am häufigsten verwendeten Baumaterialien gehörte, muss bei allen Gebäuden, die vor 1993 errichtet worden sind, von einem Asbestverdacht ausgegangen werden. Grundsätzlich sind alle Arbeiten mit asbesthaltigen Materialien verboten. Lediglich Abbruch-, Sanierungs- und Instandhaltungsmaßnahmen sind erlaubt und in der TRGS 519 (Technische Richtlinie Gefahrstoffe) geregelt. Diese gilt sowohl für Gewerbe als auch Privatpersonen. Innerhalb der TRGS 519 sind in Abhängigkeit der Asbestkonzentration Schutzmaßnahmen und notwendige Qualifikationen zum Umgang geregelt. Wenn asbesthaltige Strukturen im Gebäude identifiziert werden, solltest du dich an einen Spezialisten in deiner Nähe wenden, der solche Materialien sicher entfernen und ordnungsgemäß entsorgen kann. Zusammengefasst bedeutet das für dich, wenn du ein Haus renovierst, sanierst oder abreißen möchtest, welches vor 1993 gebaut wurde, bist du verpflichtet, dich mit dem Thema auseinanderzusetzen. Nicht nur wegen dem Gesetz, sondern insbesondere auch für deine Gesundheit! Wir helfen dir dabei und bieten je nach Material die passende Analyse an. So läuft die Analyse/Probenahme ab Du hast dich für die Option Standardversand entschieden: Nach der Bestellung bekommst du von uns ein Probenahmeset geliefert. In diesem Set sind die benötigen Probenahmeutensilien, eine leicht verständliche Probenahmeanleitung und ein Rücksendeetikett an unser Partnerlabor enthalten. Du hast dich für die Option Selbstausdruck entschieden: Nach der Bestellung bekommst du alle nötigen Informationen von uns per E-Mail zugesendet. Bitte überprüfe auch deinen Spam Ordner, falls du keine E-Mail erhalten hast. Du führst die Probenahme entsprechend der Anleitung durch. Schicke anschließend die Probe an unser Partnerlabor. Beachte die Zieladresse des Labors, sowie die in der Anleitung hinterlegten Hinweise zum Versand. Du kannst selber wählen welchen Versanddienstleiter du verwendest, um deine Probe(n) zu verschicken. Unser Partnerlabor analysiert deine Probe. Sobald die Analyseergebnisse von Experten freigegeben wurden, erhältst du einen verständlichen Befund. Professionelle Laboranalyse Deine Probe wird in einem spezialisierten und akkreditierten Fachlabor analysiert. Durch den Einsatz etablierter Analyseverfahren und strenger Qualitätsstandards stellen wir zuverlässige und nachvollziehbare Ergebnisse sicher. a { text-decoration: none; color: #464feb; } tr th, tr td { border: 1px solid #e6e6e6; } tr th { background-color: #f5f5f5; } Weitere Informationen zu unseren Laborpartnern findest du hier. Weitere Hinweise zu dem Produkt Die Probe muss innerhalb eines Jahres ab Eingang des Entnahmesets bzw. Rücksendematerials beim Kunden entnommen und an den Anbieter gesendet werden; danach entfällt die Leistungspflicht des Anbieters. Diese Frist kann je nach Haltbarkeit der Bestandteile des Entnahmesets kürzer sein, wenn im Onlineshop bei Bestellung eine kürzere Frist beim jeweiligen Produkt ausgewiesen ist; diese kürzere Frist ist dann vorrangig vor der Einjahresfrist nach Satz 1. Die Ergebnisse beziehen sich ausschließlich auf die von dir eingesandte Probe und dienen ausschließlich deiner Orientierung. Der Prüfbericht kann nicht für behördliche Zwecke oder als Nachweis zur Erfüllung gesetzlicher Vorgaben verwendet werden, da die Probe durch dich selbst genommen wurde. Sofern du jedoch einen Sachkundenachweis gem. TRGS 519 besitzt kannst Du dein Probenahmeprotokoll dem Bericht beilegen. Unsere Umwelt liegt uns am Herzen wir versenden unsere Produkte daher in ökologisch, nachhaltigen Verpackungen. Der Inhalt bzw. die Leistungen die erbracht werden, sind davon nicht betroffen und bleiben unverändert. Die Kosten für den Versand an das Labor trägt der Kunde. Die Auswahl des Versanddienstleisters obliegt dem Kunden. Der Kunde ist verpflichtet, eine ausreichende Frankierung sowie eine korrekte Adressierung der Sendung sicherzustellen. Unfreie Versandetiketten mit der Adresse inkl. nötiger Zusätze werden mit den Produkten bereitgestellt. Hinweis zum umweltfreundlichen Selbstausdruck: Bitte stelle sicher, dass der Barcode korrekt und gut lesbar an den Proben angebracht ist. Ohne korrekten Barcode ist eine Bearbeitung und Analyse leider nicht möglich. Wir bitten um dein Verständnis, dass in solchen Fall kein Anspruch auf eine Auswertung besteht. Hersteller Unternehmensname empowerDX Umweltanalytik Deutschland GmbH Adresse Vorgebirgsstraße 20, 50389, Wesseling, NRW, DE E-Mail shop@umwelt.empowerdx.de Telefon +49 2236 897 187 EU verantwortliche Person Name Yannick Haage Adresse Vorgebirgsstraße 20, 50389, Wesseling, NRW, DE E-Mail shop@umwelt.empowerdx.de Telefon +49 2236 897 187199,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und die entsprechenden Steuern entrichten. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in der Gewerbesteuererklärung zu deklarieren. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Einkommensteuer, Umsatzsteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und entsprechende Steuern zahlen. Zudem ist er verpflichtet, Umsatzsteuer auf seine Umsätze zu erheben, abzuführen und regelmäßig Umsatzsteuervoranmeldungen abzugeben. Darüber hinaus muss er die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist, und hierfür eine Gewerbesteuererklärung abgeben. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem ist er verpflichtet, seine Einkünfte aus dem Gewerbebetrieb in seiner Einkommensteuererklärung anzugeben und die entsprechende Einkommensteuer zu entrichten. Darüber hinaus muss er die Gewerbesteuererklärung abgeben und die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist. Es ist wichtig, alle steuerlichen Pflichten fristgerecht zu erfüllen, um Bußgelder und Sanktionen zu vermeiden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkommensteuererklärung fristgerecht abgeben und die Einkommensteuer entsprechend seiner Gewinne zahlen. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in seiner Gewerbesteuererklärung anzugeben. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.