Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Wir ziehen mit dem Projekt
betriebswirtschaftliche-steuerlehre.de um.
Sind Sie am Kauf der Domain
betriebswirtschaftliche-steuerlehre.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Was bedeutet 5 TMG?
Die Abkürzung "5 TMG" steht für "Telemediengesetz" und bezieht sich auf ein deutsches Gesetz, das die rechtlichen Rahmenbedingungen für Telemedien regelt. Es legt unter anderem fest, welche Informationen Anbieter von Telemedien auf ihren Websites bereitstellen müssen, wie beispielsweise Impressumspflichten. Das Gesetz dient dem Schutz von Verbrauchern und Nutzern im Online-Bereich und regelt auch Haftungsfragen für Anbieter von Telemedien. Es ist wichtig, sich mit den Bestimmungen des 5 TMG vertraut zu machen, um rechtliche Konsequenzen zu vermeiden und die Transparenz im Online-Bereich zu gewährleisten. Was bedeutet 5 TMG für dich und deine Online-Aktivitäten? **
Was ist ein TMG?
Ein TMG ist ein Telemediengesetz, das in Deutschland die rechtlichen Rahmenbedingungen für Telemedien regelt. Es dient dazu, die Rechte und Pflichten von Anbietern und Nutzern von Online-Diensten zu definieren. Das TMG regelt unter anderem die Impressumspflicht für Websites, den Datenschutz im Internet und die Haftung von Anbietern für Inhalte, die sie auf ihren Plattformen veröffentlichen. Es soll sicherstellen, dass Telemedien verantwortungsvoll genutzt werden und die Rechte aller Beteiligten gewahrt bleiben. **

Ähnliche Suchbegriffe für Tmg
Top-Angebote
Produkte zum Begriff Tmg:
-
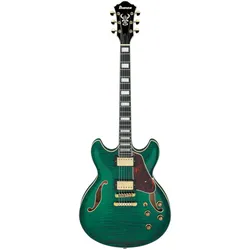
Ibanez AS93FM-TMG - E-GitarreMit der AS93FM-TMG aus der Artcore Expresionist Serie hat Ibanez eine gut ausgestattete Semi-Hollow Gitarre mit sehr guten Preis/Leistungsverhältnis im Programm. DerAhorn/Nyatoh/Ebenholzhals ist eingeleimt; der Body besteht aus schön gemasertem Wölkchenahorn. Auch Hardware und Elektrik können sich sehen lassen: Gibraltar Bridge und Quick Change III Tailpiece sowei ein Set der legendären Super 58 Humbucker.775,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
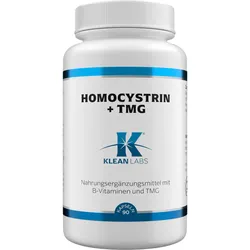
Homocystrin + Tmg Klean Labs 90 STProdukteigenschaften: Bezeichnung: Nahrungsergänzungsmittel mit B-Vitaminen und TMG Verwendung/Anwendung/Verzehrempfehlung: 1 Kapsel täglich. Nährwertdeklaration: Nährstoffe pro Kapsel %NRV* Vitamin B2 (Riboflavin-5-Phosphat) 16,5 mg 1178,60% Vitamin B6 (Pyridoxal-5-Phosphat) (P-5-P) 10,5 mg 750% Folsäure (als Quatrefolic, (6S)-5-Methyltetrahydrofolsäure-Glucosaminsalz) 270 μg 135% Vitamin B12 (Methylcobalamin) 333 μg 13320% Magnesium (als -bisglycinat) 30 mg 8% Trimethylglycin 333 mg ** Cholin (als Cholinbitartrat) 50 mg ** * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Zutaten: Trimethylglycin, Cholinbitartrat, Magnesiumbisglycinat, Kapselhülle (Füllstoff Hydroxypropylmethylcellulose), Riboflavin-5-Phosphat, Pyridoxal-5-Phosphat, Methylfolat, Methylcobalamin. Allergene: keine Nettofüllmenge: 90 Kapseln = 77,4 g Aufbewahrungsbedingungen: Kühl und trocken aufbewahren. Ursprungsland des Lebensmittels: Niederlande Anschrift des Herstellers: Supplementa Corporation B.V. Papierbaan 50a 9672 BH Winschoten Weitere Hinweise: Vegan, ohne Gentechnik. Dieses Produkt ist für Personen unter 18 Jahren nicht geeignet. Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Quelle: www.supplementa.com Stand: 05/202528,50 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter


-
Was ist 5 TMG?
"Was ist 5 TMG?" ist eine Frage, die sich auf das Telemediengesetz bezieht, welches in Deutschland die rechtlichen Rahmenbedingungen für Telemedien regelt. Es handelt sich um ein Gesetz, das unter anderem die Informationspflichten von Anbietern von Telemedien regelt. Darunter fallen beispielsweise Angaben zur Identität des Anbieters, zu den Kontaktmöglichkeiten und zum Haftungsausschluss. Das 5 TMG ist somit ein wichtiger Bestandteil des deutschen Medienrechts und dient dem Schutz der Verbraucher im Online-Bereich. **
-
Wer ist Diensteanbieter im Sinne des TMG?
Wer ist Diensteanbieter im Sinne des TMG? **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Wie viele Flugstunden benötigt man, um eine Gastflugberechtigung für SPL und TMG zu erhalten?
Die Anzahl der Flugstunden, die benötigt werden, um eine Gastflugberechtigung für SPL (Segelflugzeug) und TMG (Touring Motor Glider) zu erhalten, kann je nach Land und Flugschule variieren. In der Regel werden jedoch etwa 20-30 Flugstunden für SPL und 30-40 Flugstunden für TMG empfohlen. Es ist wichtig, dass diese Flugstunden sowohl Solo- als auch Flugstunden mit einem Fluglehrer beinhalten. **

Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
Top-Angebote
Produkte zum Begriff Tmg:
-
Ibanez AS93FM-TMG - E-GitarreMit der AS93FM-TMG aus der Artcore Expresionist Serie hat Ibanez eine gut ausgestattete Semi-Hollow Gitarre mit sehr guten Preis/Leistungsverhältnis im Programm. DerAhorn/Nyatoh/Ebenholzhals ist eingeleimt; der Body besteht aus schön gemasertem Wölkchenahorn. Auch Hardware und Elektrik können sich sehen lassen: Gibraltar Bridge und Quick Change III Tailpiece sowei ein Set der legendären Super 58 Humbucker.775,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet 5 TMG?
Die Abkürzung "5 TMG" steht für "Telemediengesetz" und bezieht sich auf ein deutsches Gesetz, das die rechtlichen Rahmenbedingungen für Telemedien regelt. Es legt unter anderem fest, welche Informationen Anbieter von Telemedien auf ihren Websites bereitstellen müssen, wie beispielsweise Impressumspflichten. Das Gesetz dient dem Schutz von Verbrauchern und Nutzern im Online-Bereich und regelt auch Haftungsfragen für Anbieter von Telemedien. Es ist wichtig, sich mit den Bestimmungen des 5 TMG vertraut zu machen, um rechtliche Konsequenzen zu vermeiden und die Transparenz im Online-Bereich zu gewährleisten. Was bedeutet 5 TMG für dich und deine Online-Aktivitäten? **
-
Was ist ein TMG?
Ein TMG ist ein Telemediengesetz, das in Deutschland die rechtlichen Rahmenbedingungen für Telemedien regelt. Es dient dazu, die Rechte und Pflichten von Anbietern und Nutzern von Online-Diensten zu definieren. Das TMG regelt unter anderem die Impressumspflicht für Websites, den Datenschutz im Internet und die Haftung von Anbietern für Inhalte, die sie auf ihren Plattformen veröffentlichen. Es soll sicherstellen, dass Telemedien verantwortungsvoll genutzt werden und die Rechte aller Beteiligten gewahrt bleiben. **
-
Was ist 5 TMG?
"Was ist 5 TMG?" ist eine Frage, die sich auf das Telemediengesetz bezieht, welches in Deutschland die rechtlichen Rahmenbedingungen für Telemedien regelt. Es handelt sich um ein Gesetz, das unter anderem die Informationspflichten von Anbietern von Telemedien regelt. Darunter fallen beispielsweise Angaben zur Identität des Anbieters, zu den Kontaktmöglichkeiten und zum Haftungsausschluss. Das 5 TMG ist somit ein wichtiger Bestandteil des deutschen Medienrechts und dient dem Schutz der Verbraucher im Online-Bereich. **
-
Wer ist Diensteanbieter im Sinne des TMG?
Wer ist Diensteanbieter im Sinne des TMG? **
Ähnliche Suchbegriffe für Tmg
-
Homocystrin + Tmg Klean Labs 90 STProdukteigenschaften: Bezeichnung: Nahrungsergänzungsmittel mit B-Vitaminen und TMG Verwendung/Anwendung/Verzehrempfehlung: 1 Kapsel täglich. Nährwertdeklaration: Nährstoffe pro Kapsel %NRV* Vitamin B2 (Riboflavin-5-Phosphat) 16,5 mg 1178,60% Vitamin B6 (Pyridoxal-5-Phosphat) (P-5-P) 10,5 mg 750% Folsäure (als Quatrefolic, (6S)-5-Methyltetrahydrofolsäure-Glucosaminsalz) 270 μg 135% Vitamin B12 (Methylcobalamin) 333 μg 13320% Magnesium (als -bisglycinat) 30 mg 8% Trimethylglycin 333 mg ** Cholin (als Cholinbitartrat) 50 mg ** * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Zutaten: Trimethylglycin, Cholinbitartrat, Magnesiumbisglycinat, Kapselhülle (Füllstoff Hydroxypropylmethylcellulose), Riboflavin-5-Phosphat, Pyridoxal-5-Phosphat, Methylfolat, Methylcobalamin. Allergene: keine Nettofüllmenge: 90 Kapseln = 77,4 g Aufbewahrungsbedingungen: Kühl und trocken aufbewahren. Ursprungsland des Lebensmittels: Niederlande Anschrift des Herstellers: Supplementa Corporation B.V. Papierbaan 50a 9672 BH Winschoten Weitere Hinweise: Vegan, ohne Gentechnik. Dieses Produkt ist für Personen unter 18 Jahren nicht geeignet. Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Quelle: www.supplementa.com Stand: 05/202528,50 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Wie viele Flugstunden benötigt man, um eine Gastflugberechtigung für SPL und TMG zu erhalten?
Die Anzahl der Flugstunden, die benötigt werden, um eine Gastflugberechtigung für SPL (Segelflugzeug) und TMG (Touring Motor Glider) zu erhalten, kann je nach Land und Flugschule variieren. In der Regel werden jedoch etwa 20-30 Flugstunden für SPL und 30-40 Flugstunden für TMG empfohlen. Es ist wichtig, dass diese Flugstunden sowohl Solo- als auch Flugstunden mit einem Fluglehrer beinhalten. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.