Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Wir ziehen mit dem Projekt
betriebswirtschaftliche-steuerlehre.de um.
Sind Sie am Kauf der Domain
betriebswirtschaftliche-steuerlehre.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
Ähnliche Suchbegriffe für Unangenehme
Top-Angebote
Produkte zum Begriff Unangenehme:
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mein Badezimmer ohne unangenehme Gerüche Nachfüller 200mlSchaffen Sie in Ihrem Zuhause einen Ort zum Wohlfühlen mit den Raumduft Diffusern von Maison Berger Paris. 200ml Nachfüller für Raumduft Diffuser. Beduftungsdauer: ca. 8 Wochen. Die Produktlinie „Gegen Gerüche“, bestehend aus Duftbouquets, Kerzen und Autodiffusoren, ist wirksam gegen schlechte Gerüche in Küche und Badezimmer sowie gegen Tier- und Tabakgerüche. Jede Formel basiert auf einem patentierten Molekülkomplex für eine gezielte Neutralisierung unangenehmer Gerüche durch die Blockierung der Geruchswahrnehmung. Diese Wirksamkeit wurde in Tests nachgewiesen, die von einem Gremium aus Parfümeuren und Duftexperten durchgeführt wurden. Ein vollkommen neues Duft-Bouquet, das unangenehme Badezimmergerüche (Feuchtigkeit, Schimmel, Schweiß) neutralisiert. Dieser Duft setzt ein aquatisches Parfum mit aromatischen Basis-, Meeres- und Patchoulinoten frei, die Ihrem Badezimmer seine Frische zurückgeben. Diese Duftkomponenten verwöhnen Sie: Kopfnote: Aromatische Noten, LavendelHerznote: Eukalyptus, Marine NotenBasisnote: Patchouli, Eichenmoos Tipps: - Um die Duftwirkung zu erhöhen, drehen Sie bitte die Stäbchen regelmäßig.- Um für gleichbleibende Qualität zu sorgen, ersetzen Sie bitte bei jedem Nachfüllen auch die Duftstäbchen.- Die Duftintensität kann mit der Anzahl der Duftstäbchen angepasst werden.13,00 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
7Pets Prophygrippal, Spray gegen unangenehme Gerüche - 200 ml7Pets Prophygrippal ist ein Spray zur Verbesserung des Raumklimas mit Schutz vor Außeneinflüssen. Es neutralisiert mit sofortiger Wirkung unangenehme Gerüche und verströmt einen aromatischen Duft. Hilft vorbeugend und unterstützt körpereigene Abwehrstoffe. Prophygrippal reduziert die Belastung spürbar mit Erfolg und verbessert so die Umgebungsbedingungen. nach Bedarf gleichmäßig im Raum nach oben sprühen In der kälteren Jahreszeit ist eine mehrmalige tägliche Anwendung empfohlen. Inhaltsstoffe: < 5 % organic acids, 50 – 75 % Ethanol, FRAGRANCES Hinweise: Bitte beachten Sie die Warnhinweise und -symbole in der Gebrauchsanweisung. Signalwort: Gefahr Sicherheitsdatenblatt: download H225 Flüssigkeit und Dampf leicht entzündbar. H315 Verursacht Hautreizungen. H319 Verursacht schwere Augenreizung. P260 Rauch/ Gas/ Nebel/ Dampf/ Aerosol nicht einatmen. P305+P351+P338 BEI KONTAKT MIT DEN AUGEN: Einige Minuten lang behutsam mit Wasser spülen. Vorhandene Kontaktlinsen nach Möglichkeit entfernen. Weiter spülen. P280 Schutzhandschuhe/ Schutzkleidung/ Augenschutz/ Gesichtsschutz tragen. P301+P315+P101 BEI VERSCHLUCKEN: Sofort ärztlichen Rat einholen/ ärztliche Hilfe hinzuziehen. Ist ärztlicher Rat erforderlich, Verpackung oder Kennzeichnungsetikett bereithalten. P271 Nur im Freien oder in gut belüfteten Räumen verwenden. P501 Inhalt/ Behälter gemäß regionalen/ nationalen Vorschriften der Problemabfallentsorgung zuführen.6,99 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter


-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und die entsprechenden Steuern entrichten. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in der Gewerbesteuererklärung zu deklarieren. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Einkommensteuer, Umsatzsteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und entsprechende Steuern zahlen. Zudem ist er verpflichtet, Umsatzsteuer auf seine Umsätze zu erheben, abzuführen und regelmäßig Umsatzsteuervoranmeldungen abzugeben. Darüber hinaus muss er die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist, und hierfür eine Gewerbesteuererklärung abgeben. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem ist er verpflichtet, seine Einkünfte aus dem Gewerbebetrieb in seiner Einkommensteuererklärung anzugeben und die entsprechende Einkommensteuer zu entrichten. Darüber hinaus muss er die Gewerbesteuererklärung abgeben und die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist. Es ist wichtig, alle steuerlichen Pflichten fristgerecht zu erfüllen, um Bußgelder und Sanktionen zu vermeiden. **
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkommensteuererklärung fristgerecht abgeben und die Einkommensteuer entsprechend seiner Gewinne zahlen. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in seiner Gewerbesteuererklärung anzugeben. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Unangenehme:
-
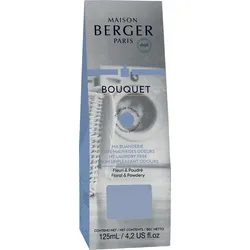
Meine Waschküche ohne unangenehme Gerüche Nachfüller 400mlSchaffen Sie in Ihrem Zuhause einen Ort zum Wohlfühlen mit den Raumduft Diffusern von Maison Berger Paris. 400ml Nachfüller für Raumduft Diffuser. Beduftungsdauer: ca. 16 Wochen. Die Produktlinie „Gegen Gerüche“, bestehend aus Duftbouquets, Kerzen und Autodiffusoren, ist wirksam gegen schlechte Gerüche in Küche und Badezimmer sowie gegen Tier- und Tabakgerüche. Jede Formel basiert auf einem patentierten Molekülkomplex für eine gezielte Neutralisierung unangenehmer Gerüche durch die Blockierung der Geruchswahrnehmung. Diese Wirksamkeit wurde in Tests nachgewiesen, die von einem Gremium aus Parfümeuren und Duftexperten durchgeführt wurden. Dieser Duft wurde kreiert, um gegen unangenehme Gerüche in Ihrer Waschküche zu wirken. Er vermittelt das reine, saubere Aroma von Waschmittel mit leichten floralen Akzenten und vermittelt somit ein Gefühl von Sauberkeit. Ylang Ylang sowie Lavendel in der Kopfnote gehen in eine sanfte und florale Herznote aus Jasmin, Rose sowie Pfingstrose über. Eine angenehm warme Basis aus Amber, Vanille und Moschus vollendet diesen Duft. Diese Duftkomponenten verwöhnen Sie: Kopfnote: Ylang Ylang, LavendelHerznote: Jasmin, Rose, PfingstroseBasisnote: Amber, Vanille, Moschus Tipps: - Um die Duftwirkung zu erhöhen, drehen Sie bitte die Stäbchen regelmäßig.- Um für gleichbleibende Qualität zu sorgen, ersetzen Sie bitte bei jedem Nachfüllen auch die Duftstäbchen.- Die Duftintensität kann mit der Anzahl der Duftstäbchen angepasst werden.23,00 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
Ähnliche Suchbegriffe für Unangenehme
-
Mein Badezimmer ohne unangenehme Gerüche Nachfüller 200mlSchaffen Sie in Ihrem Zuhause einen Ort zum Wohlfühlen mit den Raumduft Diffusern von Maison Berger Paris. 200ml Nachfüller für Raumduft Diffuser. Beduftungsdauer: ca. 8 Wochen. Die Produktlinie „Gegen Gerüche“, bestehend aus Duftbouquets, Kerzen und Autodiffusoren, ist wirksam gegen schlechte Gerüche in Küche und Badezimmer sowie gegen Tier- und Tabakgerüche. Jede Formel basiert auf einem patentierten Molekülkomplex für eine gezielte Neutralisierung unangenehmer Gerüche durch die Blockierung der Geruchswahrnehmung. Diese Wirksamkeit wurde in Tests nachgewiesen, die von einem Gremium aus Parfümeuren und Duftexperten durchgeführt wurden. Ein vollkommen neues Duft-Bouquet, das unangenehme Badezimmergerüche (Feuchtigkeit, Schimmel, Schweiß) neutralisiert. Dieser Duft setzt ein aquatisches Parfum mit aromatischen Basis-, Meeres- und Patchoulinoten frei, die Ihrem Badezimmer seine Frische zurückgeben. Diese Duftkomponenten verwöhnen Sie: Kopfnote: Aromatische Noten, LavendelHerznote: Eukalyptus, Marine NotenBasisnote: Patchouli, Eichenmoos Tipps: - Um die Duftwirkung zu erhöhen, drehen Sie bitte die Stäbchen regelmäßig.- Um für gleichbleibende Qualität zu sorgen, ersetzen Sie bitte bei jedem Nachfüllen auch die Duftstäbchen.- Die Duftintensität kann mit der Anzahl der Duftstäbchen angepasst werden.13,00 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
7Pets Prophygrippal, Spray gegen unangenehme Gerüche - 200 ml7Pets Prophygrippal ist ein Spray zur Verbesserung des Raumklimas mit Schutz vor Außeneinflüssen. Es neutralisiert mit sofortiger Wirkung unangenehme Gerüche und verströmt einen aromatischen Duft. Hilft vorbeugend und unterstützt körpereigene Abwehrstoffe. Prophygrippal reduziert die Belastung spürbar mit Erfolg und verbessert so die Umgebungsbedingungen. nach Bedarf gleichmäßig im Raum nach oben sprühen In der kälteren Jahreszeit ist eine mehrmalige tägliche Anwendung empfohlen. Inhaltsstoffe: < 5 % organic acids, 50 – 75 % Ethanol, FRAGRANCES Hinweise: Bitte beachten Sie die Warnhinweise und -symbole in der Gebrauchsanweisung. Signalwort: Gefahr Sicherheitsdatenblatt: download H225 Flüssigkeit und Dampf leicht entzündbar. H315 Verursacht Hautreizungen. H319 Verursacht schwere Augenreizung. P260 Rauch/ Gas/ Nebel/ Dampf/ Aerosol nicht einatmen. P305+P351+P338 BEI KONTAKT MIT DEN AUGEN: Einige Minuten lang behutsam mit Wasser spülen. Vorhandene Kontaktlinsen nach Möglichkeit entfernen. Weiter spülen. P280 Schutzhandschuhe/ Schutzkleidung/ Augenschutz/ Gesichtsschutz tragen. P301+P315+P101 BEI VERSCHLUCKEN: Sofort ärztlichen Rat einholen/ ärztliche Hilfe hinzuziehen. Ist ärztlicher Rat erforderlich, Verpackung oder Kennzeichnungsetikett bereithalten. P271 Nur im Freien oder in gut belüfteten Räumen verwenden. P501 Inhalt/ Behälter gemäß regionalen/ nationalen Vorschriften der Problemabfallentsorgung zuführen.6,99 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
eco:fy Schuh-Geruchsabsorber - 125ml - Geruchsentferner gegen unangenehme Gerüche in SchuhenSPRÜHEN - RIECHEN - FREUEN: Mit unserem Schuh-Geruchsabsorber entfernen Sie festsitzende Gerüche in Ihren Schuhen nachhaltig und effektiv. ANWENDUNG OHNE REUE: Wussten Sie, dass konventionelle Schuhdeos die Natur und Ihre Gesundheit belasten? Mit unserer nachhaltigen Alternative, pflegen Sie Ihre Schuhe ohne Stress mit Greta zu bekommen. EASY TO USE: "Das Schuhdeo hat ja ganz gut gerochen, aber nach einer halben Stunde hat mein Schuh wieder gestunken." Verabschieden Sie sich von diesem Gedanken. Unser Geruchsabsorber ist anwenderfreundlich und absorbiert festsitzende Gerüche, statt sie nur zu überdecken. 100% MADE IN GERMANY: Ehrliche Ruhrpott'ler mit ehrlichen Produkten. Wir stehen für Qualität, Nachhaltigkeit und kurze Transportwege. VIELFÄLTIGE ANWENDUNG: Unser Schuhgeruchsstopper eignet sich für alle Arten von Schuhen und alle Materialien: Outdoor- und Wanderschuhe, Sneaker, Arbeitsschuhe, Sportschuhe, Leder, Synthetik, Stoff, Membran, Mischgewebe, Gore-Tex. Alles kein Problem!14,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maison Berger Paris Meine Waschküche ohne unangenehme Gerüche Raumduft DiffuserMaison Berger Paris Meine Waschküche ohne unangenehme Gerüche Raumduft Diffuser Die Produktlinie „Gegen unangenehme Gerüche“, bestehend aus Duftbouquets, Kerzen und Autodiffusoren, ist wirksam gegen schlechte Gerüche in Küche und Badezimmer sowie gegen Tier- und Tabakgerüche. Jede Formel basiert auf einem patentierten Molekülkomplex für eine gezielte Neutralisierung unangenehmer Gerüche durch die Blockierung der Geruchswahrnehmung. Diese Wirksamkeit wurde in Tests nachgewiesen, die von einem Gremium aus Parfümeuren und Duftexperten durchgeführt wurden. Verwandeln Sie mit unseren Raumduft Diffusern Ihr Zuhause im Handumdrehen in eine Wohlfühloase. Der Raumduft Diffuser ist fertig gefüllt mit 125 ml Duft Nachfüllbar mit 200 ml und 400 ml Refill für Raumduft Diffuser Beduftungsdauer: ca. 4 Wochen Parfum, Wasser, Isopropyl-Alkohol *Isopropyl alcohol. Flüssigkeit und Dampf leicht entzündbar...20,00 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und die entsprechenden Steuern entrichten. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in der Gewerbesteuererklärung zu deklarieren. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Einkommensteuer, Umsatzsteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und entsprechende Steuern zahlen. Zudem ist er verpflichtet, Umsatzsteuer auf seine Umsätze zu erheben, abzuführen und regelmäßig Umsatzsteuervoranmeldungen abzugeben. Darüber hinaus muss er die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist, und hierfür eine Gewerbesteuererklärung abgeben. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem ist er verpflichtet, seine Einkünfte aus dem Gewerbebetrieb in seiner Einkommensteuererklärung anzugeben und die entsprechende Einkommensteuer zu entrichten. Darüber hinaus muss er die Gewerbesteuererklärung abgeben und die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist. Es ist wichtig, alle steuerlichen Pflichten fristgerecht zu erfüllen, um Bußgelder und Sanktionen zu vermeiden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkommensteuererklärung fristgerecht abgeben und die Einkommensteuer entsprechend seiner Gewinne zahlen. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in seiner Gewerbesteuererklärung anzugeben. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.