Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Wir ziehen mit dem Projekt
betriebswirtschaftliche-steuerlehre.de um.
Sind Sie am Kauf der Domain
betriebswirtschaftliche-steuerlehre.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Was bedeutet Orderzusatz variabel?
Was bedeutet Orderzusatz variabel? Ein Orderzusatz variabel ist eine zusätzliche Anweisung, die einem Handelsauftrag hinzugefügt werden kann, um spezifische Bedingungen oder Anforderungen für die Ausführung des Auftrags festzulegen. Dieser Zusatz kann je nach Bedarf des Traders angepasst werden, um beispielsweise den Preis, die Menge oder den Zeitpunkt der Ausführung zu variieren. Durch die Verwendung eines variablen Orderzusatzes können Trader flexibler auf Marktschwankungen reagieren und ihre Handelsstrategie anpassen. Es ist wichtig, den Orderzusatz sorgfältig zu wählen und zu verstehen, wie er sich auf die Ausführung des Handelsauftrags auswirkt. **
Was ist ein variabel?
Was ist ein variabel? Ein Variabel ist ein Wert oder eine Größe, die sich verändern kann. In der Mathematik wird eine Variable oft durch einen Buchstaben dargestellt und kann verschiedene Werte annehmen. Variablen werden häufig in Gleichungen verwendet, um Beziehungen zwischen verschiedenen Größen darzustellen. In der Informatik werden Variablen verwendet, um Daten zu speichern und zu verarbeiten. In der Statistik werden Variablen verwendet, um Daten zu kategorisieren und zu analysieren. **

Ähnliche Suchbegriffe für Variabel
Top-Angebote
Produkte zum Begriff Variabel:
-
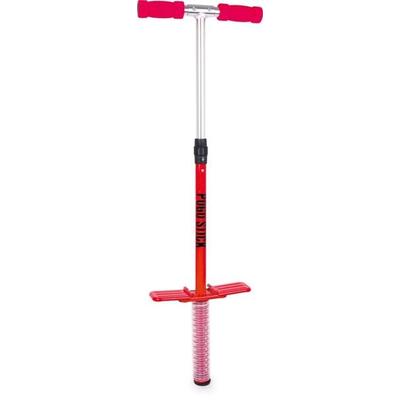
Pogo Stick VariabelGroße Sprünge Wagen – Mit Diesem Springstab Eine Freude! Toll: Stab Zum Ausziehen, Griffe Zum Stecken Und Fußstützen Zum Klappen, So Kann Der Stab Bequem Transportiert Werden! Mit Spaß Werden Hier Gleichgewichtssinn Und Fitness Trainiert.28,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Übungsbuch Buchführung, Bilanzierung und Umsatzsteuer, Fachbücher von Karin NickenigDas Übungsbuch "Buchführung, Bilanzierung und Umsatzsteuer" ist ein umfassendes Lern- und Arbeitsbuch, das sich an Studierende, Auszubildende und kaufmännische Angestellte richtet. Es bietet eine Vielzahl von Aufgaben, die in unterschiedlichen Schwierigkeitsgraden angeordnet sind, um den Lernenden eine gezielte Auseinandersetzung mit den komplexen Themen des Rechnungswesens und der Umsatzsteuer zu ermöglichen. Die Lösungen zu den Aufgaben ermöglichen eine direkte Überprüfung des eigenen Lernerfolgs. Darüber hinaus fördern Komplettaufgaben das Verständnis für grössere Zusammenhänge, während ergänzende Ja-Nein-Fragen das Gelernte vertiefen. Die zweite Auflage des Buches wurde gründlich überarbeitet, um die Inhalte aktuell und relevant zu halten.37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Körperschaftsteuer-,Gewerbesteuer-,Umsatzsteuer-Erklärung2025, Fachbücher von Frank Henseler, Andreas Kümpel, Björn ClaudyDas Fachbuch "Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer-Erklärung 2025" bietet eine umfassende und praxisnahe Anleitung zur Erstellung der relevanten Steuererklärungen für das Jahr 2025. Es dient als wertvoller Ratgeber für Unternehmen und Steuerberater, die sich in der komplexen Materie der Steuererklärungen zurechtfinden möchten. Der Inhalt umfasst detaillierte Erläuterungen zu den amtlichen Vordrucken, aktuelle Gesetzesänderungen sowie wichtige Informationen aus der Rechtsprechung und Finanzverwaltung. Besondere Schwerpunkte liegen auf der Körperschaftsteuer-Erklärung, der Gewerbesteuer und der Umsatzsteuer, wobei auch die neuen Regelungen für Kleinunternehmer berücksichtigt werden. Das Buch enthält zahlreiche Beispielsfälle, Praxishinweise und Berechnungs- sowie Prüfungsschemata, die den Leser bei der korrekten Erstellung der Erklärungen unterstützen. Mit seinen 1012 Seiten bietet es eine umfassende Ressource für alle, die sich mit den steuerlichen Anforderungen des Jahres 2025 auseinandersetzen müssen.144,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Warum ist er so variabel?
Es gibt verschiedene Gründe, warum eine Person variabel sein kann. Zum einen kann es an ihrer Persönlichkeit liegen, dass sie offen für neue Erfahrungen ist und sich leicht an neue Situationen anpassen kann. Zum anderen kann es auch an äußeren Umständen liegen, wie zum Beispiel wechselnden Lebensumständen oder beruflichen Anforderungen, die eine Anpassungsfähigkeit erfordern. Letztendlich kann es auch eine Kombination aus beidem sein. **
-
Sind Werbekosten fix oder variabel?
Sind Werbekosten fix oder variabel? Werbekosten können sowohl fixe als auch variable Kosten sein, abhängig von der Art der Werbung und den damit verbundenen Ausgaben. Fixe Werbekosten bleiben konstant, unabhängig von der Menge der Werbung, wie beispielsweise die Miete für Werbeflächen. Variable Werbekosten hingegen ändern sich je nachdem, wie viel Werbung tatsächlich geschaltet wird, wie zum Beispiel Kosten pro Klick bei Online-Werbung. Unternehmen müssen sowohl fixe als auch variable Werbekosten berücksichtigen, um ihre Gesamtausgaben und Rentabilität zu planen und zu kontrollieren. **
-
Sind Fertigungslöhne fix oder variabel?
Sind Fertigungslöhne fix oder variabel? Fertigungslöhne können sowohl fix als auch variabel sein, abhängig von der Art der Beschäftigung und den Vereinbarungen zwischen Arbeitgeber und Arbeitnehmer. In einigen Fällen werden Fertigungslöhne als feste Beträge pro Stunde oder pro Stück festgelegt, während sie in anderen Fällen auf Leistungsanreizen basieren und variabel sein können. Die Höhe der Fertigungslöhne kann auch von externen Faktoren wie Tarifverträgen, Mindestlohngesetzen und wirtschaftlichen Bedingungen beeinflusst werden. Letztendlich hängt die Fixierung oder Variabilität der Fertigungslöhne von verschiedenen Faktoren ab und kann in verschiedenen Situationen unterschiedlich sein. **
-
Wie variabel ist euer Musikgeschmack?
Als KI habe ich keinen eigenen Musikgeschmack, sondern kann Informationen zu verschiedenen Musikrichtungen und Künstlern liefern. Die Variabilität des individuellen Musikgeschmacks hängt von der Person ab und kann stark variieren. Manche Menschen haben einen breiten Musikgeschmack und hören gerne verschiedene Genres, während andere eher spezifische Vorlieben haben. **


Wie ist das Bildformat klassisch variabel?
Das klassische Bildformat ist in der Regel variabel, da es verschiedene Größen und Proportionen für Bilder gibt. Zum Beispiel gibt es quadratische, rechteckige oder panoramische Formate. Die Wahl des Bildformats hängt oft von der Art des Motivs und dem gewünschten visuellen Effekt ab. **
Wie kann ich einen geregelten Stromversorgung variabel machen?
Eine Möglichkeit, eine geregelte Stromversorgung variabel zu machen, besteht darin, einen einstellbaren Spannungsregler zu verwenden, der es ermöglicht, die Ausgangsspannung nach Bedarf anzupassen. Eine andere Möglichkeit besteht darin, einen Schaltregler zu verwenden, der die Eingangsspannung in eine variable Ausgangsspannung umwandelt. Zusätzlich können auch Strombegrenzungsschaltungen hinzugefügt werden, um den maximalen Stromfluss zu begrenzen. **
Top-Angebote
Produkte zum Begriff Variabel:
-
Veräußerung von Unternehmensbeteiligungen. Körperschaftsteuer, Gewerbesteuer, Einkommensteuer, Taschenbuch von Christoph Schmitz, GRIN,Veräußerung Von Unternehmensbeteiligungen. Körperschaftsteuer, Gewerbesteuer, Einkommensteuer, Taschenbuch Von Christoph Schmitz, Grin, 978-3-346-67649-8, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
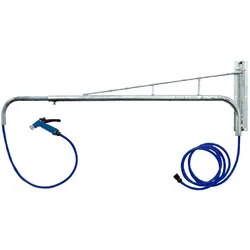
Großewinkelmann Pferdeabspritzdusche VariabelUnsere schwenkbare Erfrischung! Die Pferdedusche Variabel inklusive Handbrause gibt Ihnen die Möglichkeit, das Pferd nach einem schweisstreibenden Einsatz abzuduschen. Dank des Schwenkarms kann das Pferd nicht auf den Schlauch treten. Die Pferdeabspritzdusche Variabel ist im Bereich 1200 - 2300 mm in der Länge ausziehbar, komplett mit 1/2 Zoll-Anschlüssen und spezieller Duschbrause für Pferde. Die Duschbrause können Sie von Sprühen bis Punktstrahl im Einhandbetrieb verstellen. Der mitgelieferte 7 m lange blaue Wasserschlauch hat eine sehr gute Gummi-Qualität und ist dadurch extrem robust und langlebig. Alle Metallteile sind komplett feuerverzinkt und somit optimal gegen Korrosion geschützt. Die Lieferung erfolgt komplett mit Schrauben und Dübeln zur Wandbefestigung.129,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Pogo Stick VariabelGroße Sprünge Wagen – Mit Diesem Springstab Eine Freude! Toll: Stab Zum Ausziehen, Griffe Zum Stecken Und Fußstützen Zum Klappen, So Kann Der Stab Bequem Transportiert Werden! Mit Spaß Werden Hier Gleichgewichtssinn Und Fitness Trainiert.28,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Orderzusatz variabel?
Was bedeutet Orderzusatz variabel? Ein Orderzusatz variabel ist eine zusätzliche Anweisung, die einem Handelsauftrag hinzugefügt werden kann, um spezifische Bedingungen oder Anforderungen für die Ausführung des Auftrags festzulegen. Dieser Zusatz kann je nach Bedarf des Traders angepasst werden, um beispielsweise den Preis, die Menge oder den Zeitpunkt der Ausführung zu variieren. Durch die Verwendung eines variablen Orderzusatzes können Trader flexibler auf Marktschwankungen reagieren und ihre Handelsstrategie anpassen. Es ist wichtig, den Orderzusatz sorgfältig zu wählen und zu verstehen, wie er sich auf die Ausführung des Handelsauftrags auswirkt. **
-
Was ist ein variabel?
Was ist ein variabel? Ein Variabel ist ein Wert oder eine Größe, die sich verändern kann. In der Mathematik wird eine Variable oft durch einen Buchstaben dargestellt und kann verschiedene Werte annehmen. Variablen werden häufig in Gleichungen verwendet, um Beziehungen zwischen verschiedenen Größen darzustellen. In der Informatik werden Variablen verwendet, um Daten zu speichern und zu verarbeiten. In der Statistik werden Variablen verwendet, um Daten zu kategorisieren und zu analysieren. **
-
Warum ist er so variabel?
Es gibt verschiedene Gründe, warum eine Person variabel sein kann. Zum einen kann es an ihrer Persönlichkeit liegen, dass sie offen für neue Erfahrungen ist und sich leicht an neue Situationen anpassen kann. Zum anderen kann es auch an äußeren Umständen liegen, wie zum Beispiel wechselnden Lebensumständen oder beruflichen Anforderungen, die eine Anpassungsfähigkeit erfordern. Letztendlich kann es auch eine Kombination aus beidem sein. **
-
Sind Werbekosten fix oder variabel?
Sind Werbekosten fix oder variabel? Werbekosten können sowohl fixe als auch variable Kosten sein, abhängig von der Art der Werbung und den damit verbundenen Ausgaben. Fixe Werbekosten bleiben konstant, unabhängig von der Menge der Werbung, wie beispielsweise die Miete für Werbeflächen. Variable Werbekosten hingegen ändern sich je nachdem, wie viel Werbung tatsächlich geschaltet wird, wie zum Beispiel Kosten pro Klick bei Online-Werbung. Unternehmen müssen sowohl fixe als auch variable Werbekosten berücksichtigen, um ihre Gesamtausgaben und Rentabilität zu planen und zu kontrollieren. **
Ähnliche Suchbegriffe für Variabel
-
Übungsbuch Buchführung, Bilanzierung und Umsatzsteuer, Fachbücher von Karin NickenigDas Übungsbuch "Buchführung, Bilanzierung und Umsatzsteuer" ist ein umfassendes Lern- und Arbeitsbuch, das sich an Studierende, Auszubildende und kaufmännische Angestellte richtet. Es bietet eine Vielzahl von Aufgaben, die in unterschiedlichen Schwierigkeitsgraden angeordnet sind, um den Lernenden eine gezielte Auseinandersetzung mit den komplexen Themen des Rechnungswesens und der Umsatzsteuer zu ermöglichen. Die Lösungen zu den Aufgaben ermöglichen eine direkte Überprüfung des eigenen Lernerfolgs. Darüber hinaus fördern Komplettaufgaben das Verständnis für grössere Zusammenhänge, während ergänzende Ja-Nein-Fragen das Gelernte vertiefen. Die zweite Auflage des Buches wurde gründlich überarbeitet, um die Inhalte aktuell und relevant zu halten.37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Körperschaftsteuer-,Gewerbesteuer-,Umsatzsteuer-Erklärung2025, Fachbücher von Frank Henseler, Andreas Kümpel, Björn ClaudyDas Fachbuch "Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer-Erklärung 2025" bietet eine umfassende und praxisnahe Anleitung zur Erstellung der relevanten Steuererklärungen für das Jahr 2025. Es dient als wertvoller Ratgeber für Unternehmen und Steuerberater, die sich in der komplexen Materie der Steuererklärungen zurechtfinden möchten. Der Inhalt umfasst detaillierte Erläuterungen zu den amtlichen Vordrucken, aktuelle Gesetzesänderungen sowie wichtige Informationen aus der Rechtsprechung und Finanzverwaltung. Besondere Schwerpunkte liegen auf der Körperschaftsteuer-Erklärung, der Gewerbesteuer und der Umsatzsteuer, wobei auch die neuen Regelungen für Kleinunternehmer berücksichtigt werden. Das Buch enthält zahlreiche Beispielsfälle, Praxishinweise und Berechnungs- sowie Prüfungsschemata, die den Leser bei der korrekten Erstellung der Erklärungen unterstützen. Mit seinen 1012 Seiten bietet es eine umfassende Ressource für alle, die sich mit den steuerlichen Anforderungen des Jahres 2025 auseinandersetzen müssen.144,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Fertigungslöhne fix oder variabel?
Sind Fertigungslöhne fix oder variabel? Fertigungslöhne können sowohl fix als auch variabel sein, abhängig von der Art der Beschäftigung und den Vereinbarungen zwischen Arbeitgeber und Arbeitnehmer. In einigen Fällen werden Fertigungslöhne als feste Beträge pro Stunde oder pro Stück festgelegt, während sie in anderen Fällen auf Leistungsanreizen basieren und variabel sein können. Die Höhe der Fertigungslöhne kann auch von externen Faktoren wie Tarifverträgen, Mindestlohngesetzen und wirtschaftlichen Bedingungen beeinflusst werden. Letztendlich hängt die Fixierung oder Variabilität der Fertigungslöhne von verschiedenen Faktoren ab und kann in verschiedenen Situationen unterschiedlich sein. **
-
Wie variabel ist euer Musikgeschmack?
Als KI habe ich keinen eigenen Musikgeschmack, sondern kann Informationen zu verschiedenen Musikrichtungen und Künstlern liefern. Die Variabilität des individuellen Musikgeschmacks hängt von der Person ab und kann stark variieren. Manche Menschen haben einen breiten Musikgeschmack und hören gerne verschiedene Genres, während andere eher spezifische Vorlieben haben. **
-
Wie ist das Bildformat klassisch variabel?
Das klassische Bildformat ist in der Regel variabel, da es verschiedene Größen und Proportionen für Bilder gibt. Zum Beispiel gibt es quadratische, rechteckige oder panoramische Formate. Die Wahl des Bildformats hängt oft von der Art des Motivs und dem gewünschten visuellen Effekt ab. **
-
Wie kann ich einen geregelten Stromversorgung variabel machen?
Eine Möglichkeit, eine geregelte Stromversorgung variabel zu machen, besteht darin, einen einstellbaren Spannungsregler zu verwenden, der es ermöglicht, die Ausgangsspannung nach Bedarf anzupassen. Eine andere Möglichkeit besteht darin, einen Schaltregler zu verwenden, der die Eingangsspannung in eine variable Ausgangsspannung umwandelt. Zusätzlich können auch Strombegrenzungsschaltungen hinzugefügt werden, um den maximalen Stromfluss zu begrenzen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.