Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Wir ziehen mit dem Projekt
betriebswirtschaftliche-steuerlehre.de um.
Sind Sie am Kauf der Domain
betriebswirtschaftliche-steuerlehre.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Kann mir jemand die Vertragsbindung erklären?
Die Vertragsbindung bezieht sich auf die Dauer und die Bedingungen, die in einem Vertrag festgelegt sind. Sie legt fest, wie lange der Vertrag gültig ist und welche Rechte und Pflichten für beide Parteien während dieser Zeit gelten. Die Vertragsbindung kann befristet sein, d.h. für eine bestimmte Zeitdauer, oder unbefristet, d.h. ohne festgelegtes Ende. **
Was bedeutet es, wenn ein Vertrag eine feste Vertragsbindung hat? Und wie kann diese Vertragsbindung aufgelöst oder geändert werden?
Eine feste Vertragsbindung bedeutet, dass die Vertragsparteien für einen festgelegten Zeitraum an die Vertragsbedingungen gebunden sind und den Vertrag nicht vorzeitig kündigen können. Die Vertragsbindung kann durch einvernehmliche Aufhebung, einseitige Kündigungsmöglichkeiten oder bei Vorliegen eines wichtigen Grundes aufgelöst oder geändert werden. Es ist wichtig, die genauen Regelungen zur Vertragsbindung im Vertrag zu prüfen, um die Möglichkeiten zur Vertragsänderung oder -auflösung zu kennen. **


Ähnliche Suchbegriffe für Vertragsbindung
Top-Angebote
Produkte zum Begriff Vertragsbindung:
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
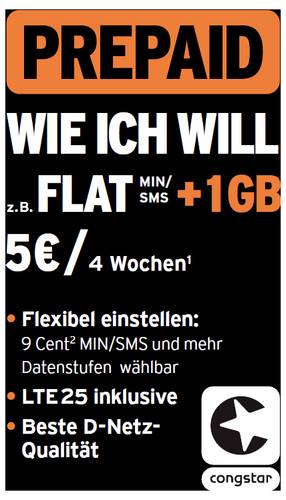
Congstar WIE ICH WILL 2023 Prepaid-Karte ohne VertragsbindungDas Produkt congstar Prepaid Wie Ich Will ist ein Mobilfunktarif und beinhaltet deinen individuellen Mix aus Minuten, SMS und MB. Einzelheiten zum Produkt und zu buchbaren Leistungen ergeben sich aus der aktuellen Leistungsbeschreibung, Preisliste und AGB, abrufbar unter www.congstar.de/agb.9,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Hat man beim Grundversorger eine Vertragsbindung mit Laufzeit?
Beim Grundversorger gibt es in der Regel keine Vertragsbindung mit einer festen Laufzeit. Man ist automatisch im Grundversorgungstarif und kann diesen jederzeit ohne Frist kündigen. Allerdings gelten die Preise und Bedingungen des Grundversorgungstarifs, die oft höher sein können als bei anderen Anbietern. **
-
Ist eine erneute Vertragsbindung nach einem Tarifwechsel rechtens?
Eine erneute Vertragsbindung nach einem Tarifwechsel kann rechtens sein, solange dies im Vertrag oder den Allgemeinen Geschäftsbedingungen (AGB) des Anbieters festgelegt ist. Es ist wichtig, die Bedingungen des Tarifwechsels und die damit verbundenen Vertragsänderungen sorgfältig zu prüfen, um sicherzustellen, dass man mit den neuen Bedingungen einverstanden ist. Es empfiehlt sich, bei Unklarheiten einen Rechtsberater zu konsultieren. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
Was sind die rechtlichen Konsequenzen bei Nichteinhaltung einer Vertragsbindung?
Bei Nichteinhaltung einer Vertragsbindung kann es zu Schadensersatzforderungen seitens der Vertragspartner kommen. Zudem kann der Vertrag gerichtlich aufgelöst werden. Im schlimmsten Fall drohen rechtliche Konsequenzen wie Vertragsstrafen oder Schadensersatzklagen. **
Was sind die Vor- und Nachteile einer langfristigen Vertragsbindung?
Vorteile: Stabilität und Planbarkeit der Kosten, potenzielle Rabatte oder Vergünstigungen, langfristige Partnerschaft mit dem Vertragspartner. Nachteile: Weniger Flexibilität bei Änderungen oder Kündigungen, eventuell höhere Kosten im Vergleich zu kurzfristigen Verträgen, Risiko von Veränderungen in den eigenen Bedürfnissen oder der Marktsituation. **
Top-Angebote
Produkte zum Begriff Vertragsbindung:
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann mir jemand die Vertragsbindung erklären?
Die Vertragsbindung bezieht sich auf die Dauer und die Bedingungen, die in einem Vertrag festgelegt sind. Sie legt fest, wie lange der Vertrag gültig ist und welche Rechte und Pflichten für beide Parteien während dieser Zeit gelten. Die Vertragsbindung kann befristet sein, d.h. für eine bestimmte Zeitdauer, oder unbefristet, d.h. ohne festgelegtes Ende. **
-
Was bedeutet es, wenn ein Vertrag eine feste Vertragsbindung hat? Und wie kann diese Vertragsbindung aufgelöst oder geändert werden?
Eine feste Vertragsbindung bedeutet, dass die Vertragsparteien für einen festgelegten Zeitraum an die Vertragsbedingungen gebunden sind und den Vertrag nicht vorzeitig kündigen können. Die Vertragsbindung kann durch einvernehmliche Aufhebung, einseitige Kündigungsmöglichkeiten oder bei Vorliegen eines wichtigen Grundes aufgelöst oder geändert werden. Es ist wichtig, die genauen Regelungen zur Vertragsbindung im Vertrag zu prüfen, um die Möglichkeiten zur Vertragsänderung oder -auflösung zu kennen. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Hat man beim Grundversorger eine Vertragsbindung mit Laufzeit?
Beim Grundversorger gibt es in der Regel keine Vertragsbindung mit einer festen Laufzeit. Man ist automatisch im Grundversorgungstarif und kann diesen jederzeit ohne Frist kündigen. Allerdings gelten die Preise und Bedingungen des Grundversorgungstarifs, die oft höher sein können als bei anderen Anbietern. **
Ähnliche Suchbegriffe für Vertragsbindung
-
Congstar WIE ICH WILL 2023 Prepaid-Karte ohne VertragsbindungDas Produkt congstar Prepaid Wie Ich Will ist ein Mobilfunktarif und beinhaltet deinen individuellen Mix aus Minuten, SMS und MB. Einzelheiten zum Produkt und zu buchbaren Leistungen ergeben sich aus der aktuellen Leistungsbeschreibung, Preisliste und AGB, abrufbar unter www.congstar.de/agb.9,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Ist eine erneute Vertragsbindung nach einem Tarifwechsel rechtens?
Eine erneute Vertragsbindung nach einem Tarifwechsel kann rechtens sein, solange dies im Vertrag oder den Allgemeinen Geschäftsbedingungen (AGB) des Anbieters festgelegt ist. Es ist wichtig, die Bedingungen des Tarifwechsels und die damit verbundenen Vertragsänderungen sorgfältig zu prüfen, um sicherzustellen, dass man mit den neuen Bedingungen einverstanden ist. Es empfiehlt sich, bei Unklarheiten einen Rechtsberater zu konsultieren. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Was sind die rechtlichen Konsequenzen bei Nichteinhaltung einer Vertragsbindung?
Bei Nichteinhaltung einer Vertragsbindung kann es zu Schadensersatzforderungen seitens der Vertragspartner kommen. Zudem kann der Vertrag gerichtlich aufgelöst werden. Im schlimmsten Fall drohen rechtliche Konsequenzen wie Vertragsstrafen oder Schadensersatzklagen. **
-
Was sind die Vor- und Nachteile einer langfristigen Vertragsbindung?
Vorteile: Stabilität und Planbarkeit der Kosten, potenzielle Rabatte oder Vergünstigungen, langfristige Partnerschaft mit dem Vertragspartner. Nachteile: Weniger Flexibilität bei Änderungen oder Kündigungen, eventuell höhere Kosten im Vergleich zu kurzfristigen Verträgen, Risiko von Veränderungen in den eigenen Bedürfnissen oder der Marktsituation. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.