Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Wir ziehen mit dem Projekt
betriebswirtschaftliche-steuerlehre.de um.
Sind Sie am Kauf der Domain
betriebswirtschaftliche-steuerlehre.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **


Ähnliche Suchbegriffe für Zeichen
Top-Angebote
Produkte zum Begriff Zeichen:
-
Merleau-Ponty, Maurice: ZeichenZeichen , Die erste vollständige deutsche Übersetzung der letzten großen Veröffentlichung Merleau-Pontys, »Signes« (1961), liegt nun in einer preisgünstigen Studienausgabe vor. In diesem Text versammelt Merleau-Ponty die wichtigsten seiner philosophischen Aufsätze zur Sprachphilosophie, Ästhetik, Wissenschaftstheorie der Sozialwissenschaften, zur Phänomenologie und Philosophiegeschichte sowie weitere kleinere Beiträge, die den politischen Diskussionen im Nachkriegsfrankreich der 50er Jahre gewidmet sind. Zwischen der Veröffentlichung von Merleau-Pontys bekanntestem Werk, der Phänomenologie der Wahrnehmung im Jahr 1945, und seinem Tod im Jahr 1961 liegen gerade einmal 16 Jahre. In dieser Zeitspanne unternimmt Merleau-Ponty eine Ausweitung und Grundlegung seiner Überlegungen, indem er zum einen das Phänomen der Expressivität in den unterschiedlichsten kulturellen Dimensionen erkundet, um vom Ausdrucksverhalten her eine Kulturphilosophie eigenen Typs zu entwickeln und um zum anderen ein ontologisches Fundament der ästhetischen Stellung des Menschen in der Welt freizulegen. Diese Projekte konnte Merleau-Ponty aufgrund seines frühen Todes nicht mehr vollständig verwirklichen und zusammenführen. Seine letzte große Veröffentlichung versammelt unter dem Titel Zeichen (Signes) die wichtigsten Beiträge aus jener Zeit und liegt seit 2007 erstmals vollständig in deutscher Übersetzung und jetzt auch als preisgünstige Studienausgabe vor. Sie lässt den Rahmen von Merleau-Pontys Vorhaben erkennen und skizziert die Konturen seiner Überlegungen in den 50er Jahren. Aufgenommen wurden Aufsätze und Essays, die der Sprachphilosophie, der Ästhetik, der Wissenschaftstheorie der Sozialwissenschaften sowie der Phänomenologie und Philosophiegeschichte gewidmet sind. Zusätzlich fügt Merleau-Ponty politische Artikel und Stellungnahmen zur kulturellen Situation Frankreichs sowie Interviews hinzu, die belegen, in welche Zeit hinein und aus welcher Situation heraus sich sein Denken realisiert. Angesichts der Themenvielfalt und der an der Phänomenologie geschulten Dichte der Gedankenführung ist dieser Band insbesondere zur Einführung in das Denken Merleau-Pontys geeignet. , Einarmwischer > Karosserie & Exterieur Styling , Erscheinungsjahr: 201306, Produktform: Kartoniert, Autoren: Merleau-Ponty, Maurice, Redaktion: Bermes, Christian, Übersetzung: Schmitz, Barbara~Arndt, Hans Werner~Waldenfels, Bernhard, Keyword: Sprachphilosophie; Kulturphilosophie; Phänomenologie; Ästhetik, Fachschema: Zwanzigstes Jahrhundert~Sematologie~Semiologie~Zeichenlehre~Semiotik~Zeichentheorie, Fachkategorie: Semiotik und Semiologie, Zeitraum: 20. Jahrhundert (1900 bis 1999 n. Chr.), Warengruppe: HC/Philosophie/20./21. Jahrhundert, Fachkategorie: Moderne Philosophie: nach 1800, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXII, Seitenanzahl: 568, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Meiner Felix Verlag GmbH, Verlag: Meiner Felix Verlag GmbH, Verlag: Meiner, F, Länge: 190, Breite: 123, Höhe: 32, Gewicht: 498, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger EAN: 9783787318322, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
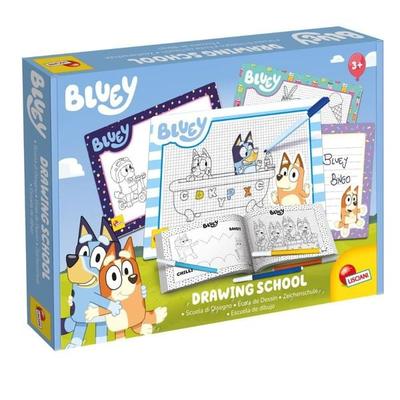
BLUEY Zeichen SchuleLerne, Bluey Und Die Anderen Figuren Aus Der Beliebten Tv-serie Zu Zeichnen! Mit Diesem Kreativen Zeichen-set Gelingt Das Ganz Leicht: Das Beiliegende Übungsheft Enthält Viele Motive Mit Ansteigendem Schwierigkeitsgrad Sowie 4 Schreib- Und...16,29 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter


-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und die entsprechenden Steuern entrichten. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in der Gewerbesteuererklärung zu deklarieren. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Einkommensteuer, Umsatzsteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und entsprechende Steuern zahlen. Zudem ist er verpflichtet, Umsatzsteuer auf seine Umsätze zu erheben, abzuführen und regelmäßig Umsatzsteuervoranmeldungen abzugeben. Darüber hinaus muss er die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist, und hierfür eine Gewerbesteuererklärung abgeben. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **

Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem ist er verpflichtet, seine Einkünfte aus dem Gewerbebetrieb in seiner Einkommensteuererklärung anzugeben und die entsprechende Einkommensteuer zu entrichten. Darüber hinaus muss er die Gewerbesteuererklärung abgeben und die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist. Es ist wichtig, alle steuerlichen Pflichten fristgerecht zu erfüllen, um Bußgelder und Sanktionen zu vermeiden. **
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkommensteuererklärung fristgerecht abgeben und die Einkommensteuer entsprechend seiner Gewinne zahlen. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in seiner Gewerbesteuererklärung anzugeben. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Zeichen:
-
Manfred Bornhofen - Steuerlehre 1 Rechtslage 2023: Allgemeines Steuerrecht, Abgabenordnung, Umsatzsteuer (Bornhofen Steuerlehre 1 LB) - Preis vom 28.09.2026 21:19:57 hBinding : Taschenbuch, Edition : 44., überarb. u. aktualisierte Aufl. 2023, Label : Springer Gabler, Publisher : Springer Gabler, medium : Taschenbuch, numberOfPages : 472, publicationDate : 2023-06-28, authors : Manfred Bornhofen, Bornhofen, Martin C., ISBN : 36584098862,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Merleau-Ponty, Maurice: ZeichenZeichen , Die erste vollständige deutsche Übersetzung der letzten großen Veröffentlichung Merleau-Pontys, »Signes« (1961), liegt nun in einer preisgünstigen Studienausgabe vor. In diesem Text versammelt Merleau-Ponty die wichtigsten seiner philosophischen Aufsätze zur Sprachphilosophie, Ästhetik, Wissenschaftstheorie der Sozialwissenschaften, zur Phänomenologie und Philosophiegeschichte sowie weitere kleinere Beiträge, die den politischen Diskussionen im Nachkriegsfrankreich der 50er Jahre gewidmet sind. Zwischen der Veröffentlichung von Merleau-Pontys bekanntestem Werk, der Phänomenologie der Wahrnehmung im Jahr 1945, und seinem Tod im Jahr 1961 liegen gerade einmal 16 Jahre. In dieser Zeitspanne unternimmt Merleau-Ponty eine Ausweitung und Grundlegung seiner Überlegungen, indem er zum einen das Phänomen der Expressivität in den unterschiedlichsten kulturellen Dimensionen erkundet, um vom Ausdrucksverhalten her eine Kulturphilosophie eigenen Typs zu entwickeln und um zum anderen ein ontologisches Fundament der ästhetischen Stellung des Menschen in der Welt freizulegen. Diese Projekte konnte Merleau-Ponty aufgrund seines frühen Todes nicht mehr vollständig verwirklichen und zusammenführen. Seine letzte große Veröffentlichung versammelt unter dem Titel Zeichen (Signes) die wichtigsten Beiträge aus jener Zeit und liegt seit 2007 erstmals vollständig in deutscher Übersetzung und jetzt auch als preisgünstige Studienausgabe vor. Sie lässt den Rahmen von Merleau-Pontys Vorhaben erkennen und skizziert die Konturen seiner Überlegungen in den 50er Jahren. Aufgenommen wurden Aufsätze und Essays, die der Sprachphilosophie, der Ästhetik, der Wissenschaftstheorie der Sozialwissenschaften sowie der Phänomenologie und Philosophiegeschichte gewidmet sind. Zusätzlich fügt Merleau-Ponty politische Artikel und Stellungnahmen zur kulturellen Situation Frankreichs sowie Interviews hinzu, die belegen, in welche Zeit hinein und aus welcher Situation heraus sich sein Denken realisiert. Angesichts der Themenvielfalt und der an der Phänomenologie geschulten Dichte der Gedankenführung ist dieser Band insbesondere zur Einführung in das Denken Merleau-Pontys geeignet. , Einarmwischer > Karosserie & Exterieur Styling , Erscheinungsjahr: 201306, Produktform: Kartoniert, Autoren: Merleau-Ponty, Maurice, Redaktion: Bermes, Christian, Übersetzung: Schmitz, Barbara~Arndt, Hans Werner~Waldenfels, Bernhard, Keyword: Sprachphilosophie; Kulturphilosophie; Phänomenologie; Ästhetik, Fachschema: Zwanzigstes Jahrhundert~Sematologie~Semiologie~Zeichenlehre~Semiotik~Zeichentheorie, Fachkategorie: Semiotik und Semiologie, Zeitraum: 20. Jahrhundert (1900 bis 1999 n. Chr.), Warengruppe: HC/Philosophie/20./21. Jahrhundert, Fachkategorie: Moderne Philosophie: nach 1800, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXII, Seitenanzahl: 568, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Meiner Felix Verlag GmbH, Verlag: Meiner Felix Verlag GmbH, Verlag: Meiner, F, Länge: 190, Breite: 123, Höhe: 32, Gewicht: 498, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger EAN: 9783787318322, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
Ähnliche Suchbegriffe für Zeichen
-
BLUEY Zeichen SchuleLerne, Bluey Und Die Anderen Figuren Aus Der Beliebten Tv-serie Zu Zeichnen! Mit Diesem Kreativen Zeichen-set Gelingt Das Ganz Leicht: Das Beiliegende Übungsheft Enthält Viele Motive Mit Ansteigendem Schwierigkeitsgrad Sowie 4 Schreib- Und...16,29 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
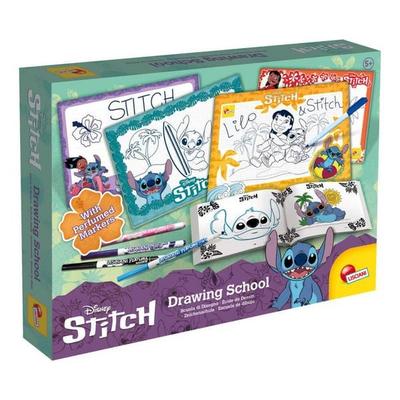
STITCH Zeichen SchuleMale Und Zeichne Deine Lieblingsfiguren – Mit Dem Fantastischen Kreativ-set Von Stitch! Mit Stitch’s Zeichenschule Wird Das Zeichnen Ganz Einfach: Das Beiliegende Arbeitsheft Enthält Viele Motive Mit Ansteigendem Schwierigkeitsgrad – Von Ersten...14,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Epson LQ-2190, 576 Zeichen pro Sekunde, 360 x 180 DPI, 432 Zeichen pro Sekunde, 144 Zeichen pro Sekunde, 10,12 Zeichen pro Zoll, 6 KopienMaximum Druckbreite:136Maximale Druckgeschwindigkeit:576 Buchstaben pro SekundeMaximale Anzahl Kopien:5 KopienDruck richtung:Bi-directionPuffergröße:128 KBSchreibkopf Lebensdauer:400 Million ZeichenBandlebensdauer:40 Million ZeichenMittlere Betriebsdauer zwischen Ausfällen (MTBF):20000 hGeräuschpegel:54 dBEnergieverbrauch:52 WAbmessungen (BxTxH):693 x 402 x 268 mmGewicht:13 kgJaEnergiebedarf:AC 220 - 240 VDrucktechnologie:PunktrasterKompatible Betriebssysteme:Microsoft Windows 2000/XP/Vista/7Standardmedienformate:Sheet Paper (single- and multi-layer), Continuous Paper (single- and multi-layer), Labels (single- and multi-layer), Roll Paper, Briefumschlag, Cardboard schneller, zuverlässiger Druck - 24-Nadeldrucker bis zu DIN A3 mit 576 Zeichen pro SekundeMehrlagige Dokumente - Verarbeitet bis zu 6-lagige Dokumente (1 Original + 5 Abzüge)Print Speed Enhancer - zum schnelleren Drucken von Grafiken unter WindowsEinfache Anschlussmöglichkeiten - USB 2.0 und parallele SchnittstelleEinzüge vor1628,75 €*Versand: 9,95 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und die entsprechenden Steuern entrichten. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in der Gewerbesteuererklärung zu deklarieren. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Einkommensteuer, Umsatzsteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und entsprechende Steuern zahlen. Zudem ist er verpflichtet, Umsatzsteuer auf seine Umsätze zu erheben, abzuführen und regelmäßig Umsatzsteuervoranmeldungen abzugeben. Darüber hinaus muss er die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist, und hierfür eine Gewerbesteuererklärung abgeben. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem ist er verpflichtet, seine Einkünfte aus dem Gewerbebetrieb in seiner Einkommensteuererklärung anzugeben und die entsprechende Einkommensteuer zu entrichten. Darüber hinaus muss er die Gewerbesteuererklärung abgeben und die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist. Es ist wichtig, alle steuerlichen Pflichten fristgerecht zu erfüllen, um Bußgelder und Sanktionen zu vermeiden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkommensteuererklärung fristgerecht abgeben und die Einkommensteuer entsprechend seiner Gewinne zahlen. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in seiner Gewerbesteuererklärung anzugeben. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.