Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Wir ziehen mit dem Projekt
betriebswirtschaftliche-steuerlehre.de um.
Sind Sie am Kauf der Domain
betriebswirtschaftliche-steuerlehre.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **

Ähnliche Suchbegriffe für Backen
Top-Angebote
Produkte zum Begriff Backen:
-
BEEF! HERZHAFT BACKENBEEF! HERZHAFT BACKEN , EINFACH MAL RICHTIG GEHEN LASSEN Ran an die Öfen. Im neuen Band der großen BEEF!-Reihe dreht sich alles ums Anheizen, Umrühren, Kneten und Ausrollen. Wie geht Sauer-, Brand- oder Mürbeteig? Und was lässt sich Herzhaftes darin zubereiten? Welche Mehltype nehme ich dafür? Das richtige Werkzeug? Der Weg zur perfekten Kruste? Ausführliche Step by step-Anleitungen machen aus leidenschaftlichen Köchen jetzt kernige Bäcker. Mit mehr als 60 Rezepten, die jeden Ofen zum Glühen bringen. BEEF! HERZHAFT BACKEN - trennt leidenschaftlich die Spreu vom Weizen und ist garantiert nicht glutenfrei! Los geht¿s, nur Mut! Bisher in der Reihe erschienen: BEEF! STEAKS BEEF! GRILLEN BEEF! CRAFT BIER BEEF! WURST BEEF! NOSE TO TAIL BEEF! RAW , Zündvorrichtungen > Zünd- & Glühanlagen , Erscheinungsjahr: 201712, Produktform: Leinen, Titel der Reihe: BEEF!-Kochbuchreihe##, Redaktion: Frenzel, Ralf, Seitenzahl/Blattzahl: 244, Abbildungen: zahlreiche Farbfotos, Keyword: BEEF!; Backen; Fleisch; Glutenfrei; Jan Spielhagen; Kruste; Teig; Tiere, Fachschema: Kochen / Allgemeines Kochbuch, Grundwissen~Anthropologie / Kulturanthropologie~Kulturanthropologie~Lebensmitteltechnologie~Technologie / Lebensmitteltechnologie~Kochen / Fleisch, Geflügel, Wild~Kochen / Biologisch, alternativ, Trennkost, Vollwertkost~Backen / Brot~Brot, Fachkategorie: Kochen und Rezepte allgemein~Gesellschaft und Kultur, allgemein~Sozial- und Kulturanthropologie, Ethnographie~Geschichte: Ereignisse und Themen~Ackerbau und landwirtschaftliche Erzeugnisse~Kochen mit Fleisch und Wild~Kochen mit Huhn und anderem Geflügel~Kochen mit Reis und Getreide~Brote und Brotherstellung~Nachschlagewerke, Informationswissenschaften und Interdisziplinäre Themen, Thema: Verstehen, Warengruppe: HC/Themenkochbücher, Fachkategorie: Lebensmittel- & Getränkeverarbeitung, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Tre Torri Verlag GmbH, Verlag: Tre Torri Verlag GmbH, Verlag: Tre Torri Verlag GmbH, Länge: 287, Breite: 222, Höhe: 30, Gewicht: 1618, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, WolkenId: 147858239,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und die entsprechenden Steuern entrichten. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in der Gewerbesteuererklärung zu deklarieren. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Einkommensteuer, Umsatzsteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und entsprechende Steuern zahlen. Zudem ist er verpflichtet, Umsatzsteuer auf seine Umsätze zu erheben, abzuführen und regelmäßig Umsatzsteuervoranmeldungen abzugeben. Darüber hinaus muss er die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist, und hierfür eine Gewerbesteuererklärung abgeben. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **


Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem ist er verpflichtet, seine Einkünfte aus dem Gewerbebetrieb in seiner Einkommensteuererklärung anzugeben und die entsprechende Einkommensteuer zu entrichten. Darüber hinaus muss er die Gewerbesteuererklärung abgeben und die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist. Es ist wichtig, alle steuerlichen Pflichten fristgerecht zu erfüllen, um Bußgelder und Sanktionen zu vermeiden. **
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkommensteuererklärung fristgerecht abgeben und die Einkommensteuer entsprechend seiner Gewinne zahlen. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in seiner Gewerbesteuererklärung anzugeben. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Backen:
-
Betriebswirtschaftliche Steuerlehre, Fachbücher von Heinz KußmaulDie 8. Auflage der "Betriebswirtschaftlichen Steuerlehre" bietet eine umfassende und aktualisierte Auseinandersetzung mit den zentralen Themen der Betriebswirtschaftlichen Steuerlehre. Dieses Fachbuch richtet sich insbesondere an Studierende von Master-Studiengängen sowie an Lehrende und Praktiker, die sich intensiv mit steuerlichen Fragestellungen im Unternehmenskontext beschäftigen möchten. Die Neugestaltung des Werkes umfasst eine vollständige Überarbeitung und partielle Neustrukturierung, um den aktuellen gesetzlichen Stand von 2020 zu reflektieren. Der Inhalt ist in zwei Hauptteile gegliedert: Der erste Teil behandelt das Rechnungswesen und die Unternehmensbesteuerung, während der zweite Teil sich mit der Unternehmensstruktur und der Wahl der Rechtsform sowie der internationalen Betriebswirtschaftlichen Steuerlehre auseinandersetzt. Mit 670 Seiten bietet das Buch eine fundierte Grundlage für alle, die sich mit den komplexen Aspekten der Betriebswirtschaftlichen Steuerlehre vertraut machen möchten.44,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
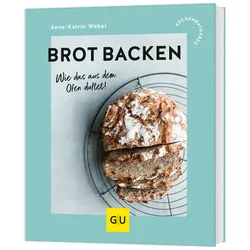
Brot backenMit dem Backbuch "Brot backen" von Anne-Katrin Weber gelingen knusprige Brote und duftende Brötchen ganz einfach im eigenen Ofen. Dieser Küchenratgeber führt verständlich durch die Welt des Backens, von den Grundlagen bis zu anspruchsvolleren Kreationen. Über 25 Rezepte mit Gelinggarantie für Anfänger und Fortgeschrittene Praktische Anleitungen zu den Grundlagen wie Mehlsorten, Teigformung und dem Ansetzen von eigenem Sauerteig Vielfältige Rezeptideen für klassische Hefebrote, aromatische Sauerteigbrote und süße Backwaren Verständliche Schritt-für-Schritt-Anleitungen für unkomplizierte Zubereitung Das Buch bietet einen leichten Einstieg in die Backkunst mit einfachen Broten auf Hefebasis. Rezepte wie klassisches Vollkornbrot oder Kartoffel-Brot kommen ohne spezielle Ausstattung oder aufwendige Falttechniken aus. Für alle, die sich an die Königsdisziplin wagen möchten, wird das Ansetzen von Sauerteig detailliert erklärt. So entstehen aromatische Backwerke wie ein herzhafter Bauernlaib oder ein feines Haselnuss-Brot. Abgerundet wird die Rezeptsammlung durch ein Kapitel für Brötchen und süße Brote. Ob Crème-Fraîche-Wecken für den Sonntagsbrunch oder Schoko-Nuss-Babka zum Kaffee – hier findet sich für jeden Anlass die passende Idee.12,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
BEEF! HERZHAFT BACKENBEEF! HERZHAFT BACKEN , EINFACH MAL RICHTIG GEHEN LASSEN Ran an die Öfen. Im neuen Band der großen BEEF!-Reihe dreht sich alles ums Anheizen, Umrühren, Kneten und Ausrollen. Wie geht Sauer-, Brand- oder Mürbeteig? Und was lässt sich Herzhaftes darin zubereiten? Welche Mehltype nehme ich dafür? Das richtige Werkzeug? Der Weg zur perfekten Kruste? Ausführliche Step by step-Anleitungen machen aus leidenschaftlichen Köchen jetzt kernige Bäcker. Mit mehr als 60 Rezepten, die jeden Ofen zum Glühen bringen. BEEF! HERZHAFT BACKEN - trennt leidenschaftlich die Spreu vom Weizen und ist garantiert nicht glutenfrei! Los geht¿s, nur Mut! Bisher in der Reihe erschienen: BEEF! STEAKS BEEF! GRILLEN BEEF! CRAFT BIER BEEF! WURST BEEF! NOSE TO TAIL BEEF! RAW , Zündvorrichtungen > Zünd- & Glühanlagen , Erscheinungsjahr: 201712, Produktform: Leinen, Titel der Reihe: BEEF!-Kochbuchreihe##, Redaktion: Frenzel, Ralf, Seitenzahl/Blattzahl: 244, Abbildungen: zahlreiche Farbfotos, Keyword: BEEF!; Backen; Fleisch; Glutenfrei; Jan Spielhagen; Kruste; Teig; Tiere, Fachschema: Kochen / Allgemeines Kochbuch, Grundwissen~Anthropologie / Kulturanthropologie~Kulturanthropologie~Lebensmitteltechnologie~Technologie / Lebensmitteltechnologie~Kochen / Fleisch, Geflügel, Wild~Kochen / Biologisch, alternativ, Trennkost, Vollwertkost~Backen / Brot~Brot, Fachkategorie: Kochen und Rezepte allgemein~Gesellschaft und Kultur, allgemein~Sozial- und Kulturanthropologie, Ethnographie~Geschichte: Ereignisse und Themen~Ackerbau und landwirtschaftliche Erzeugnisse~Kochen mit Fleisch und Wild~Kochen mit Huhn und anderem Geflügel~Kochen mit Reis und Getreide~Brote und Brotherstellung~Nachschlagewerke, Informationswissenschaften und Interdisziplinäre Themen, Thema: Verstehen, Warengruppe: HC/Themenkochbücher, Fachkategorie: Lebensmittel- & Getränkeverarbeitung, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Tre Torri Verlag GmbH, Verlag: Tre Torri Verlag GmbH, Verlag: Tre Torri Verlag GmbH, Länge: 287, Breite: 222, Höhe: 30, Gewicht: 1618, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, WolkenId: 147858239,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
Ähnliche Suchbegriffe für Backen
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und die entsprechenden Steuern entrichten. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in der Gewerbesteuererklärung zu deklarieren. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Einkommensteuer, Umsatzsteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss seine Einkünfte aus dem Gewerbebetrieb in der Einkommensteuererklärung angeben und entsprechende Steuern zahlen. Zudem ist er verpflichtet, Umsatzsteuer auf seine Umsätze zu erheben, abzuführen und regelmäßig Umsatzsteuervoranmeldungen abzugeben. Darüber hinaus muss er die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist, und hierfür eine Gewerbesteuererklärung abgeben. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem ist er verpflichtet, seine Einkünfte aus dem Gewerbebetrieb in seiner Einkommensteuererklärung anzugeben und die entsprechende Einkommensteuer zu entrichten. Darüber hinaus muss er die Gewerbesteuererklärung abgeben und die Gewerbesteuer an die Gemeinde zahlen, in der sein Gewerbebetrieb ansässig ist. Es ist wichtig, alle steuerlichen Pflichten fristgerecht zu erfüllen, um Bußgelder und Sanktionen zu vermeiden. **
-
Was sind die wichtigsten steuerlichen Pflichten, die ein Gewerbetreibender in Bezug auf Umsatzsteuer, Einkommensteuer und Gewerbesteuer beachten muss?
Ein Gewerbetreibender muss die Umsatzsteuer korrekt berechnen, abführen und in seinen Umsatzsteuervoranmeldungen rechtzeitig an das Finanzamt melden. Zudem muss er seine Einkommensteuererklärung fristgerecht abgeben und die Einkommensteuer entsprechend seiner Gewinne zahlen. Darüber hinaus ist er verpflichtet, die Gewerbesteuer zu ermitteln, zu zahlen und in seiner Gewerbesteuererklärung anzugeben. Es ist wichtig, dass der Gewerbetreibende alle steuerlichen Pflichten fristgerecht erfüllt, um Bußgelder und Sanktionen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.